
Energia
Cameco (CCJ): il ruolo nel rilancio del nucleare occidentale

 Aggiungi Securities.io alle tue fonti preferite su Google

La domanda di energia e la decarbonizzazione
La decarbonizzazione richiede fonti a basse emissioni e sistemi in grado di mantenere affidabile la rete. Per integrare eolico e fotovoltaico possono servire reti, gestione della domanda, altre fonti e accumuli a batteria su scala di rete.
L’elettrificazione di trasporti, industria e climatizzazione, insieme alla crescita dei centri dati, può aumentare la domanda di elettricità. L’entità dell’aumento dipende dagli scenari e dalle misure di efficienza. È uno dei temi da considerare per il futuro mix energetico.
Un sistema a basse emissioni può combinare più tecnologie, incluse fonti programmabili, accumuli e gestione della domanda. La generazione continua è una delle possibili componenti, non l’unica soluzione alla variabilità.
Il nucleare può contribuire a questa offerta. Cameco è un importante produttore di uranio e partecipa al settore dei servizi e delle tecnologie nucleari tramite Westinghouse, insieme a diversi altri operatori occidentali.
CCJ Grafico dei prezzi
Le prospettive del settore nucleare
Gli incidenti di Chernobyl e Fukushima hanno influenzato profondamente sicurezza, regolamentazione e opinione pubblica. Lo sviluppo del nucleare è però variato tra paesi: alcune flotte sono cresciute, altre hanno rallentato o chiuso impianti.

La produzione nucleare mondiale ha continuato a crescere dopo gli anni Novanta, raggiungendo un picco prima di Fukushima. Successivamente, la crescita in Cina ha compensato almeno in parte riduzioni in altri paesi. Il quadro non è quello di una produzione rimasta invariata ovunque dal periodo di Chernobyl.
Cina e Russia hanno svolto un ruolo importante nei nuovi progetti, ma non sono state le uniche a costruire reattori. Nel 2023 The Economist descriveva la Cina come un paese che stava « costruendo reattori nucleari più velocemente di qualsiasi altro paese».
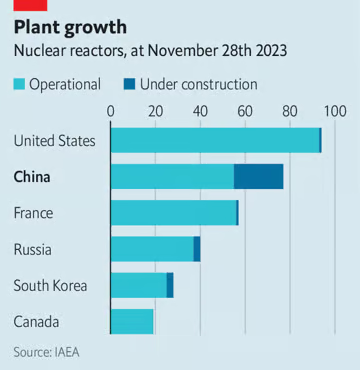
Fonte: The Economist
La guerra in Ucraina, i rischi sulle forniture energetiche e gli obiettivi climatici hanno riacceso il dibattito sul nucleare. Le scelte nazionali restano differenti.
Le notizie e le proposte del 2024 indicavano un rinnovato interesse in diversi paesi. Annunci e obiettivi vanno distinti da cantieri autorizzati e impianti operativi:
- Il Giappone cerca approvazioni locali per riavviare Kashiwazaki-Kariwa
- Nel 2024 la segretaria all’Energia statunitense Jennifer Granholm sostiene l’obiettivo di triplicare la capacità nucleare
- La bozza del piano energetico sudcoreano include nuovi reattori
- La bozza francese di legge energetica del gennaio 2024 privilegia il nucleare e non include i precedenti obiettivi per le rinnovabili
- Nel Regno Unito viene proposta una ripresa del dibattito sul nucleare in Scozia, mentre il governo scozzese resta contrario a nuove centrali
- L’India presenta un obiettivo di 18 nuovi reattori, per circa 13,8 GW, entro il 2032
Nuove applicazioni e tecnologie nucleari
La domanda dei centri dati ha aggiunto interesse a un settore già al centro di proposte energetiche. Nel settembre 2024, Microsoft ha sottoscritto un accordo ventennale per acquistare elettricità collegata al previsto riavvio dell’unità 1 di Three Mile Island (MSFT ).
Nel novembre 2024, la FERC ha respinto una specifica modifica dell’accordo di connessione del sito di Susquehanna associato a un centro dati di Amazon (AMZN ). La decisione riguardava l’aumento del carico co-localizzato da 300 a 480 MW e le condizioni di rete; non era un divieto generale agli accordi tra aziende tecnologiche e centrali nucleari. Il presidente della FERC Willie Phillips, contrario alla decisione della maggioranza, scrisse:
Siamo alla vigilia di una nuova fase della transizione energetica, caratterizzata sia dalla crescita della domanda, in gran parte legata all’IA, sia da rapidi cambiamenti nel mix delle fonti.
Gli accordi di co-localizzazione del tipo presentato qui sollevano una serie di questioni complesse, articolate e multidimensionali che, nel loro insieme, potrebbero avere enormi ripercussioni sia sull’affidabilità della rete sia sui costi per i consumatori.
Un’altra area di interesse è lo sviluppo di nuovi progetti di reattori. Le caratteristiche di sicurezza, i costi e le autorizzazioni devono essere valutati per ciascun modello:
- SMR, piccoli reattori modulari, compresi alcuni progetti per impianti galleggianti.
- Reattori di quarta generazione: alcuni progetti veloci, insieme a cicli del combustibile appropriati, mirano a utilizzare meglio l’uranio e a riciclare determinati materiali. Questo non significa che tutti i reattori di quarta generazione eliminino il 98% di ogni tipo di rifiuto nucleare.
La Cina ha compiuto passi significativi, tra cui l’avvio commerciale del dimostratore HTR-PM nel dicembre 2023. È un reattore ad alta temperatura, non un reattore veloce che elimina automaticamente le scorie. Anche altri paesi sviluppano tecnologie avanzate.
La costruzione in serie e la standardizzazione possono favorire economie di scala. I benefici dipendono però dal numero di ordini, dalla filiera, dall’esperienza e dalle condizioni dei progetti.
Quale effetto poteva avere l’elezione di Trump?
Dopo la rielezione di Donald Trump nel novembre 2024, il settore valutava come la futura amministrazione avrebbe orientato la politica energetica. La campagna sosteneva l’aumento della produzione di combustibili fossili.
«Nel complesso, si profila una filosofia del “drill, baby, drill”: concessioni offshore, avanzamento più rapido degli oleodotti e fratturazione idraulica su terreni federali, con l’obiettivo di ridurre i costi energetici per i consumatori».
Dan Eberhart – CEO di Canary LLC, una società di servizi per il settore petrolifero.
Anche il nucleare figurava nelle posizioni della campagna, il cui obiettivo dichiarato era ridurre il costo dell’energia.
La campagna richiamava alcuni interventi del primo mandato a sostegno del settore:
- Ulteriori garanzie di prestito per le unità 3 e 4 di Vogtle.
- Sostegno al progetto Carbon Free Power presso l’Idaho National Laboratory, successivamente cancellato nel 2023.
- Promossa la Partnership pro-nucleare per la Cooperazione Energetica Transatlantica.
Queste posizioni suggerivano interesse per la sicurezza energetica e l’industria nucleare. Le politiche effettive, i finanziamenti e i tempi restavano però da verificare.
Gli effetti dell’elezione su nucleare e rinnovabili erano quindi aspettative politiche del 2024, non risultati già realizzati.
Cameco
Cameco è tra i maggiori produttori mondiali di uranio, dietro Kazatomprom nelle classifiche considerate dall’articolo. In Canada opera soprattutto nei siti Cigar Lake e McArthur River/Key Lake, nel Saskatchewan.

Fonte: Cameco
Cameco partecipa alla fornitura di uranio e servizi del ciclo del combustibile per centrali esistenti e future.
Dal 7 novembre 2023 Cameco possiede il 49% di Westinghouse, mentre Brookfield e i suoi partner detengono il restante 51%. L’accordo era stato annunciato nel 2022. Westinghouse fornisce tecnologie, combustibile e servizi nucleari; la partecipazione amplia l’attività di Cameco oltre l’estrazione.
Prezzi dell’uranio più elevati possono favorire i ricavi, ma l’effetto su Cameco dipende da contratti, tempi di consegna, produzione e costi. Le carenze non garantiscono un aumento immediato degli utili.
Nel lungo periodo, Westinghouse potrebbe beneficiare di nuovi progetti e dei servizi alle flotte esistenti. Le decisioni europee risentono anche delle tensioni sui prezzi dell’energia, che hanno penalizzato diverse attività industriali.
Domanda e offerta di uranio
Dopo la Guerra fredda, materiale proveniente da arsenali smantellati ha contribuito alle forniture civili, in particolare tramite la conversione di uranio altamente arricchito in combustibile idoneo ai reattori. Le forniture secondarie hanno affiancato la produzione mineraria.
Il rallentamento di alcuni programmi nucleari e gli arresti dei reattori giapponesi dopo Fukushima hanno inoltre ridotto le aspettative di domanda.
Dopo Fukushima, prezzi deboli per diversi anni hanno favorito tagli e sospensioni della produzione. Il prezzo dell’uranio è però tornato a salire sensibilmente prima del 2024: non è rimasto semplicemente stabile per tutto il decennio.

Fonte: Cameco
Nelle proiezioni di settore, la produzione mineraria e i progetti annunciati possono non coprire tutta la domanda futura. Il risultato dipende da nuove miniere, riavvii, scorte, riciclo e sviluppo della flotta nucleare.
Cameco evidenzia la necessità di nuovi investimenti nelle forniture. La velocità con cui entrano in produzione nuove risorse resta un’incognita.

Fonte: Cameco
Il combustibile è una componente relativamente contenuta del costo complessivo dell’elettricità nucleare. Ciò può rendere la domanda meno sensibile al prezzo dell’uranio, ma non elimina vincoli di bilancio, contrattuali e operativi né garantisce margini ai produttori.
La geopolitica delle forniture
Il Kazakistan è il maggiore produttore di uranio da miniera. Secondo i dati della World Nuclear Association, nel 2023 produsse circa 21.109 tonnellate su 54.433 mondiali, ossia circa il 39%. Questa concentrazione rende importanti le rotte commerciali e i rapporti regionali.
Nel complesso, il Kazakistan ha cercato di trovare un punto intermedio tra l’Occidente e i suoi vicini molto più potenti e localmente influenti a nord (Russia) e a est (Cina).
Nel 2024 Kazatomprom evidenziava le difficoltà logistiche e i rischi legati alle sanzioni sulle rotte attraverso la Russia. Le dichiarazioni sulla possibilità di vendere maggiori volumi ai clienti asiatici non equivalevano all’annuncio di uno stop totale e già deciso alle esportazioni occidentali:
“È molto più facile per noi vendere la maggior parte, se non tutta, della nostra produzione ai nostri partner asiatici — non indicherei [esplicitamente] il paese specifico… Possono assorbire quasi tutta la nostra produzione o i nostri partner a nord.”
Meirzhan Yussupov – CEO di Kazatomprom
Inoltre, già nel 2022, Kazatomprom ha annunciato discretamente in una nota a piè di pagina che la proprietà della società che detiene una quota del 49% di Budenovskoye, un enorme deposito che Kazatomprom sta sviluppando, è stata trasferita a entità tra cui la controllata di Rosatom Uranium One.
Negli Stati Uniti il divieto su determinati prodotti di uranio russo fu firmato nel maggio 2024 ed entrò in vigore l’11 agosto, con deroghe previste in casi definiti. In Niger, nel giugno 2024, fu revocato il permesso del progetto Imouraren di Orano. Nel settembre 2024 Putin propose di valutare restrizioni sulle esportazioni di alcune materie prime, tra cui l’uranio.
Questi eventi del 2024 illustravano i rischi geopolitici, ma riguardavano paesi, prodotti e decisioni differenti.
Fornitori come Cameco possono beneficiare della diversificazione delle fonti. Non sono però gli unici operatori in giurisdizioni considerate relativamente stabili.
Westinghouse
Nel 2022 Cameco e Brookfield annunciarono l’accordo per acquisire Westinghouse. L’acquisizione si concluse nel novembre 2023, con Cameco al 49% e Brookfield e partner al 51%. Cameco non acquistò da sola una quota di maggioranza.
Brookfield Renewable comprende strutture collegate ma distinte, tra cui Brookfield Renewable Corporation (BEPC ) e Brookfield Renewable Partners (BEP ). Brookfield Corporation (BN ) fa parte del più ampio gruppo Brookfield. Patrimonio gestito, capitalizzazione di borsa e capitale disponibile per Westinghouse sono grandezze diverse.
(BEP.UN.TO )L’appoggio degli azionisti può facilitare lo sviluppo, ma il patrimonio gestito dal gruppo non è automaticamente disponibile per finanziare qualunque progetto Westinghouse.
Westinghouse può generare ricavi da progettazione, ingegneria, approvvigionamento, combustibile e servizi. Le tempistiche dei nuovi impianti dipendono dai contratti e dal progetto; il modello illustrativo di Cameco non impone che ogni reattore inizi a produrre ricavi soltanto al sesto anno.

Fonte: Cameco
Il principale progetto per nuovi grandi impianti è AP1000: nel quadro di fine 2024 erano operativi sei reattori, quattro in Cina e due negli Stati Uniti. È un reattore ad acqua pressurizzata (PWR) . CANDU è invece una diversa tecnologia ad acqua pesante: Westinghouse può fornirle servizi e componenti, ma AP1000 non è un reattore CANDU.
Westinghouse sviluppa anche il piccolo reattore modulare AP300, per il quale erano stati annunciati accordi e valutazioni, tra l’altro in Slovacchia, Finlandia e Svezia, e il microreattore eVinci. Nel 2024 queste tecnologie erano ancora in sviluppo; accordi preliminari e studi non equivalevano a impianti già autorizzati o in costruzione.

Fonte: Westinghouse
Westinghouse è un importante fornitore di tecnologie, combustibile e servizi. Le esigenze di autorizzazione e qualificazione della filiera sono rilevanti, ma non implicano che ogni nuova centrale debba usare componenti Westinghouse.
La partecipazione in Westinghouse diversifica le fonti economiche di Cameco. Non elimina però i rischi legati ai prezzi dell’uranio, ai costi, ai contratti e ai tempi di sviluppo del nucleare.
Conclusione
Cameco e Westinghouse occupano posizioni importanti nelle rispettive attività, ma operano in mercati con concorrenti, tecnologie alternative e vincoli regolamentari.
L’attenzione alla sicurezza delle forniture può sostenere la domanda di uranio. Per Cameco, l’effetto dipende dalla capacità di produrre e consegnare secondo i contratti a costi sostenibili.
Nel lungo periodo, la partecipazione in Westinghouse potrebbe contribuire alla crescita attraverso combustibile, servizi e nuove tecnologie. I centri dati sono una possibile fonte di domanda elettrica, ma i loro requisiti possono essere soddisfatti con diversi mix energetici.
Il nucleare può raccogliere sostegno da posizioni politiche differenti, pur restando oggetto di dibattito:
- Chi privilegia il clima può apprezzarne le basse emissioni operative.
- Chi privilegia sicurezza e industria può valorizzarne il ruolo tecnologico e geopolitico.
- Gli sviluppatori di grandi infrastrutture digitali possono essere interessati alla disponibilità di energia continua.
Questo interesse può favorire nuovi progetti, ma non sostituisce autorizzazioni, finanziamenti, consenso locale e capacità della filiera. Il quadro del 2024 offriva opportunità per Cameco, insieme a rischi che richiedono una valutazione concreta.


