
Intelligenza artificiale
Come la Tokenizzazione e il Pagamento Agentico Trasformeranno i Pagamenti

 Aggiungi Securities.io alle tue fonti preferite su Google

La Nuova Generazione di Soluzioni di Pagamento
Le soluzioni di pagamento sono un pilastro del sistema finanziario moderno. La loro digitalizzazione ha accelerato con l’avvento di Internet e di società come PayPal (PYPL ), Stripe (privata) e Wise (WISE.L).
Queste tecnologie hanno risolto in gran parte il problema della sicurezza dei pagamenti online, ma non sono ideali. Le commissioni possono essere piuttosto elevate e i trasferimenti di denaro, soprattutto quelli internazionali, possono essere lenti e macchinosi.
La nascita della blockchain e delle criptovalute ha sempre promesso di cambiare il funzionamento del denaro. Oltre a consentire una moneta realmente decentralizzata, non legata a uno Stato o a un’azienda, potrebbe trasformare completamente il modo in cui le transazioni vengono registrate, eseguite e documentate.
Finora, la maggior parte delle criptovalute ha mostrato una certa volatilità rispetto agli asset reali o alle valute fiat emesse dai governi. Ciò ne ha frenato l’adozione nelle transazioni quotidiane, mentre gran parte dell’attività crypto si è concentrata sul ruolo di riserva di valore, come nella definizione di Bitcoin quale “oro digitale”.
La soluzione sviluppata dalla comunità crypto per creare una valuta su blockchain più simile a dollari, yen, yuan ed euro è la stablecoin. Si tratta di una criptovaluta progettata per rappresentare, in rapporto 1:1, una valuta fiat.
Le stablecoin possono quindi essere usate come il denaro depositato su un conto bancario tradizionale o disponibile tramite carta di credito, ma con i vantaggi della blockchain: immutabilità, trasferimenti quasi istantanei, commissioni ridotte e altro ancora.
Tokenizzazione
Come Funzionano i Pagamenti Tokenizzati (E Perché Sono Importanti)
La tecnologia dei pagamenti sta compiendo nuovi progressi che potrebbero risultare trasformativi quanto l’avvento dei pagamenti online.
Il primo è la “tokenizzazione”, che converte valute o asset in token digitali trasferibili. Qui ne esaminiamo l’applicazione ai pagamenti, ma può essere applicata anche ad asset finanziari come le azioni.
Un sistema di questo tipo assomiglierebbe alle stablecoin, ma potrebbe essere specifico di ogni impresa di e-commerce o circuito di pagamento, anziché dipendere da un emittente esterno di stablecoin.
Il vantaggio principale sarebbe la possibilità di effettuare trasferimenti transfrontalieri all’interno di un unico sistema di pagamento.
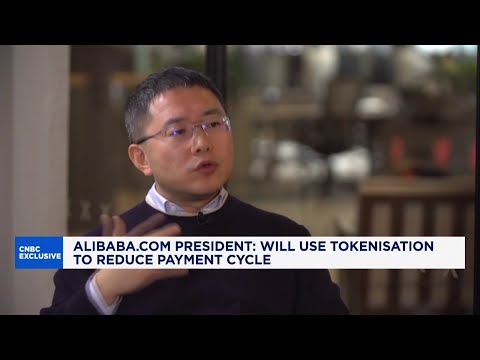
“Gli utenti di Paesi diversi non dovrebbero aver bisogno di piattaforme differenti solo per trasferire denaro.
Quando gli acquirenti statunitensi o europei pagano una determinata somma in euro, il denaro non deve passare attraverso varie banche in tutto il mondo: vengono invece utilizzate la tokenizzazione e la blockchain”, ha affermato Zhang.
Progresso della Tokenizzazione di Alibaba
Alibaba, il gigante cinese dell’e‑commerce e del cloud computing, sta sfruttando la (JPM ) tecnologia di tokenizzazione di JP Morgan per portare la sua soluzione di pagamento al livello successivo.
La mossa dovrebbe accelerare le transazioni e ridurre il numero di intermediari necessari per i pagamenti internazionali.
La tokenizzazione di JP Morgan si basa sul token di deposito JPMD. JPM Coin è un token di deposito garantito 1:1 da depositi bancari e utilizzato esclusivamente dai clienti istituzionali per il regolamento istantaneo.
Poiché viene emesso su una rete pubblica, vi sono meno restrizioni su chi può detenerlo e i clienti istituzionali di JPMorgan potrebbero offrire a loro volta l’uso di JPMD ai propri clienti.
Scorri per visualizzare →
| Caratteristica | Token di deposito (es. JPMD) | Stablecoin (USDC/USDT) | Pagamenti transfrontalieri tradizionali |
|---|---|---|---|
| Stabilità del valore | 1:1 con depositi bancari | 1:1 con riserve | Stabile ma soggetto a spread FX |
| Velocità di trasferimento | Istantaneo (blockchain) | Quasi istantaneo | 1–5 giorni |
| Stato normativo | Completamente regolamentato dalle leggi bancarie | Varia a seconda della giurisdizione | Completamente regolamentato |
| Caso d’uso migliore | Regolamento istituzionale, commercio | Pagamenti al dettaglio, DeFi | Trasferimenti B2B legacy / banca-a-banca |
Dove Alibaba Sta Andando con Token Digitali e Stablecoin
La recente dichiarazione di Alibaba sulla tokenizzazione segue l’annuncio del giugno 2025 secondo cui Ant Group, la sua controllata finanziaria, intende richiedere licenze per emettere stablecoin a Hong Kong e Singapore.
Per chiarezza normativa e operativa, Alibaba si concentra attualmente sui token digitali emessi dalle banche anziché sulle stablecoin.
La società ha dichiarato che valuterà anche l’uso delle stablecoin dopo aver sperimentato le transazioni tokenizzate.
Pagamento Agentico
Come gli Agenti IA Gestiranno i Pagamenti Automaticamente
Oltre alla tokenizzazione, l’altra frontiera dei sistemi di pagamento consiste nel consentire agli agenti IA di trasferire denaro in modo semi-indipendente.
Gli agenti IA rappresentano la fase successiva dello sviluppo dell’intelligenza artificiale: il passaggio da modelli generalisti a modelli dedicati ad applicazioni ed esigenze specifiche. Il concetto è approfondito nel nostro articolo “L’applicazione decisiva dell’IA: come gli agenti IA potrebbero cambiare tutto”.
L’idea è che un agente IA possa non solo effettuare ricerche, ma anche eseguire transazioni su richiesta dell’utente, acquistando beni o servizi senza che quest’ultimo debba effettuare direttamente il pagamento o inserire una password.

Fonte: Department Of Products
Nel 2025, società come Mastercard (MA ) hanno promosso nuove tecnologie per i pagamenti agentici.
Pagamento Agentico B2B di Alibaba
Nel 2024 Alibaba ha introdotto Accio, il suo motore di ricerca B2B basato sull’IA.
Il 13 novembre 2025 Alibaba ha presentato una nuova modalità IA per Accio, una funzione che integra l’intelligenza artificiale agentica nel processo di approvvigionamento.
Per l’azienda è importante preservare lo slancio attuale, poiché nello stesso anno ha registrato un aumento del 50% dei fornitori attivi in tutto il mondo.
“Nel mondo esistono molti buoni prodotti che possono contribuire alla catena di approvvigionamento globale e stiamo investendo molto in quest’area.
Avvertiamo l’urgenza di usare l’IA per riprogettare il modo in cui si svolge il commercio globale. Crediamo che sarà un cambiamento di paradigma per l’e-commerce B2B.”
Ciò aggiungerebbe i pagamenti agentici alla crescente offerta di ricerca agentica di Alibaba. Il sistema si basa sul lancio della “deep search”, che utilizza i modelli linguistici di grandi dimensioni (LLM) per interpretare descrizioni complesse dei prodotti e integrare la ricerca per parole chiave.
“L’IA non è più uno strumento complementare per Alibaba.com. Si sta trasformando nel sistema operativo della nostra piattaforma.”
Come l’IA Agentica Potrebbe Rimodellare il Commercio Elettronico Globale
La ricerca e i pagamenti agentici combinano la conversazione con gli LLM e l’azione nel mondo reale, proprio come gli autori di fantascienza immaginavano un tempo l’interazione con le IA: mediante un dialogo naturale anziché comandi informatici.
Nel lungo periodo, insieme a comandi vocali migliori, potremmo semplicemente conversare con il nostro agente IA. Invece di usare tastiera e mouse, gli chiederemo di acquistare ciò di cui abbiamo bisogno.
Questo creerà anche una situazione interessante per i venditori, poiché il primo soggetto da convincere sul valore di un prodotto non sarà più un essere umano, ma un’IA.
Prima o poi potremmo quindi assistere alla nascita di un nuovo tipo di marketing rivolto agli agenti, così come la SEO (ottimizzazione per i motori di ricerca) ha preso piede concentrandosi tanto su come “soddisfare” i motori quanto gli utenti finali.
È inoltre molto probabile che i modelli LLM proprietari di Alibaba, Qwen2.5-Max e Qwen3, che raggiungono prestazioni paragonabili a quelle di altri grandi LLM come DeepSeek, Llama, Claude e GPT, vengano sviluppati per eccellere proprio in questo ruolo, mantenendo i clienti nell’ecosistema IA di Alibaba.

Fonte: Qwen
Conclusione
La combinazione tra tokenizzazione basata su blockchain e pagamenti agentici potrebbe cambiare completamente il modo in cui verranno effettuati i pagamenti in futuro.
La componente agentica implica che in futuro potremmo non dover nemmeno visitare un marketplace online per acquistare qualcosa: il nostro agente personale, conoscendo a fondo gusti e preferenze, individuerà la soluzione migliore e ci chiederà soltanto la conferma.
Procederà quindi a elaborare il pagamento senza alcun intervento umano.
Nel frattempo, i pagamenti nazionali e transfrontalieri saranno quasi istantanei, risentiranno poco delle conversioni valutarie e delle commissioni interbancarie e verranno registrati su un registro immutabile.
In definitiva, l’adozione dei sistemi di pagamento agentici dipenderà dalla nostra crescente accettazione dell’IA e dalla fiducia che riporremo nella sua capacità di agire in modo semi-autonomo, anche con il nostro denaro.
Quale forma di pagamento diventerà dominante — criptovalute, stablecoin indipendenti o token di deposito bancario — dipenderà dalla fiducia nelle rispettive istituzioni e dal peso che attribuiamo alla praticità e alla stabilità dei prezzi.
(Puoi anche leggere un’analisi più dettagliata delle attività commerciali e di IA di Alibaba nel nostro report di investimento dedicato.)


