
Hållbarhet
Solenergi efter 2025: Kostnader, lagring & Nätverkseffekter

 Lägg till Securities.io bland dina föredragna källor på Google

Visualisera solåldern
Solar energi har varit den mest betydande trenden inom förnybar och lågenergi under det senaste decenniet. Tack vare ett kollaps i priset på solpaneler blir den snabbt den billigaste energikällan, särskilt i länder med gynnsamma väderförhållanden och hög solstrålning.
Som sådan diskuterades redan en ny “Solåldern – En ljus framtid för mänskligheten” i vår motsvarande artikel år 2024.
En ny studie av forskare vid University of Surrey (UK), Ehsan Rezaee och S. Ravi P. Silva, visar hur mycket framsteg som har gjorts och diskuterar hur energilagring kommer att vara en lika viktig del av diskussionen kring solenergi framöver.
De publicerade sina fynd i den vetenskapliga tidskriften Energy & Environmental Materials, under titeln “Solenergi 2025: Global utrullning, kostnadstrender och lagringens roll i att möjliggöra en motståndskraftig smart energiinfrastruktur”.
Solframgångssaga
Sjunkande leveliserade kostnad för el (LCOE)
Förnybar energiindustrin använder vanligtvis LCOE, definierat som den genomsnittliga nettovärdet för att generera en enhet el över ett kraftverks livstid. Denna metrisk tar hänsyn till inte bara driftskostnader utan även systemets hållbarhet och kapitalkostnader, vilket ger en mer exakt bild av de totala kostnaderna.
LCOE för storskaliga sol‑PV‑projekt föll med över 80 % mellan 2010 och 2023, och nådde så lågt som $0,03 per kilowattimme i solrika regioner, samt $0,05–0,08 per kWh i genomsnitt i andra områden.
Den totala installerade kostnaden för sol‑PV‑system har minskat från $5 310/kW år 2010 till uppskattade $620/kW år 2025, vilket motsvarar en minskning på nästan 90 %.
Denna kostnadsminskning var resultatet av en kombination av flera faktorer:
- Teknologiska framsteg gör nya solpaneler mer effektiva, billigare och mer hållbara.
- Ökad produktionsvolym möjliggör storskalig produktion, och kostnaden per enhet minskar, särskilt för kinesiska solpaneler.
- Politiska förändringar som gynnar lågkoldioxidprojekt, såsom konkurrensutsatta upphandlingsmekanismer, ökad marknadstransparens och effektivisering bland utvecklare.
Som ett resultat är sol‑PV nu den billigaste källan för ny elproduktion i de flesta delar av världen, och konkurrerar ut kol, gas och till och med vind på vissa marknader.
Denna ekonomiska fördel har förändrat narrativet från “varför förnybar energi?” till “hur snabbt kan vi implementera den?”
Författarna påpekar också att den minskade kostnaden för solenergi är särskilt fördelaktig för underutvecklade regioner som subsahariska Afrika och Sydasien. Eftersom nätinfrastrukturen i dessa regioner är överlag otillräcklig kan decentraliserad solkraft ha störst påverkan, och har redan gett el till mer än 100 miljoner människor globalt.
Exploderande solvolymer
Enligt International Renewable Energy Agency (IRENA) översteg den globala installerade solkapaciteten 1,5 terawatt (TW) år 2024, vilket är mer än dubbelt så mycket som 760 gigawatt (GW) år 2020.
Detta är inte bara imponerande utan representerar en av de snabbaste teknologiska antagandena i energihistorien.
Medan andra förnybara energikällor som vindkraft kan spela en viktig roll för att komplettera solkraft, särskilt på vintern, är de generellt dyrare än de nyare solinstallationerna.

Detta gäller för nästan alla energikällor vid denna tidpunkt:
- Offshorevind når upp till $0,13 per kWh och kol upp till $0,12 per kWh.
- Naturgas ligger i mellanklassen med LCOE-värden mellan $0,05 och $0,11 per kWh.
- Kärnkraft visar ett bredare kostnadsintervall från cirka $0,07 till $0,14 per kWh.
Så, förutom frågor om tillgänglighet och tillförlitlighet, eller för uppgifter som är svåra att elektrifiera bort från fossila bränslen, bör all energi idealiskt sett komma från fotovoltaiska solpaneler vid denna tidpunkt.
Nätutmaningar vid hög solpenetration (begränsning, stabilitet, flexibilitet)
Intermittent produktion
Om solenergi har varit avgörande för att driva utvecklade ekonomier mot förnybar energi och för att åtgärda elnätsbrister i utvecklingsländer, kan den fullständiga integrationen av solenergi som primär energiförsörjning innebära utmaningar för att upprätthålla stabila elnät.
Den centrala frågan är att solkraftproduktionen är starkt beroende av väderförhållandena, inte bara de allmänna förhållandena (vinter‑sommar, soligt eller inte, dag‑natt), utan även kan vara mycket variabel på en given plats från minut till minut, beroende på molntäcket.
I marknader med hög penetrationsgrad som Kalifornien, Tyskland och Australien har dessa dynamiker lett till begränsningar och oro för nätstabilitet.
Hittills har flera strategier implementerats för att hantera problemet, såsom strategisk användning av vattenkraft, införande av efterfrågestyrning för att anpassa konsumtionen till solens tillgänglighet, samt modernisering av nät med digital infrastruktur och smarta omriktare.
Det verkar ändå som att när solenergi passerar gränsen på 10–15 % av den totala energiförsörjningen, som i Kalifornien (17 %), Australien (15 %) eller Spanien och Italien (10 %), kan nätproblem bli viktigare än solens LCOE ensamt.

Endast år 2024 begränsade Kalifornien över 2,5 terawattimmar solenergi på grund av begränsad lagring och överförandekapacitet.
Att slösa potentiellt genererad kraft (begränsning) är bara en del av problemet. Den högre efterfrågan på el på kvällar och vinter, när solproduktionen är som lägst eller helt frånvarande, är ett annat problem.
Nya lösningar måste implementeras för att upprätthålla den ökande andelen solenergi av den totala produktionen och förhindra begränsningar eller otillräcklig produktion under kritiska tider som hindrar ytterligare soltillväxt.
Swipe to scroll →
| Teknik | Globalt LCOE-interval (US$/kWh) |
|---|---|
| Storskalig sol‑PV | 0.038–0.078 (US, 2025) |
| Landvind | 0.044–0.123 (US, 2025) |
| Offshorevind | ~0.08–0.13 (global) |
| Gas CCGT | 0.048–0.109 (US, 2025) |
| Kol | 0.071–0.173 (US, 2025) |
| Kärnkraft (nybyggnation) | ~0.136–0.251 (US/EU) |
Storskaliga batterier
Batterikostnader: Från $350/kWh (2015) till $115/kWh (2024)
Dessa innovationer hjälper till att omvandla solenergi från en intermittent källa till en styrbar sådan, som kan säkerställa nätstabilitet och reservkraft.
Den viktigaste delen här är stora batterier som kan hantera minst flera timmars förbrukning i en given del av nätet.
Ett starkt stöd för detta skifte är den minskade kostnaden för litiumjonbatteripaket från $350/kWh till $115/kWh mellan 2015 och 2024.
Eftersom sol är intermittent, och en sann utnyttjande av solkraft endast är möjlig med batterivolym som löser detta, bör den egentliga “sanna” kostnaden för sol sannolikt vara kostnaden för sol + batterier snarare än solens LCOE ensamt.
Lyckligtvis, eftersom kostnaden för båda sjunker, kan detta kanske inte förändra potentialen för massadoption av solenergi i någon större grad. Installationskostnaderna förväntas också minska med större utrullningar, i takt med att mer erfarenhet och modulära lösningar blir tillgängliga.

Är litium‑jon rätt val för storskalig lagring?
En annan faktor att beakta är att litium‑jonbatterier kanske inte är rätt teknik för storskaliga batterier.
I “Framtiden för energilagring – Teknik för storskaliga batterier” diskuterade vi de många möjliga kandidaterna, inklusive “exotiska” alternativ som batterier med redox‑flöde, järn‑luft, havssalt, smält metall, natrium‑svavel, polymer, CO₂, värmebatterier med sand eller smältsalter, etc.
Dessa alternativa batterikemi är bra kandidater för att ersätta litium när stöd till elnätet är en oro, eftersom kraven är ganska olika från elbilar:
- Ingen viktgräns, eftersom de storskaliga batterierna förväntas vara fasta bredvid en stor transformator.
- Ingen betydande platsbegränsning, med containrar eller stora byggnader tillgängliga i närheten av kraftverksplatser.
- En premie kommer att ges till ultrahållbara batterier, som bättre passar affärsmodellen för verktyg som amortiserar investeringar över flera decennier.
- (Vi beskrev tidigare i detalj de olika teknologierna som kan få batterier att hålla i 30+ år i vår artikel “Ultra‑hållbara batterier: Varför nästa generations teknik kommer att hålla i årtionden, inte bara år”.)
V2G & EV-flottor som flexibel lagring
Mellan 2015 och 2025 ökade globala försäljningar av el‑ och hybridbilar från 0,5 miljoner till 17 miljoner enheter, medan försäljningen av bensin‑ och dieselbilar föll från 70 miljoner till 60 miljoner enheter.
Sjunkande batterikostnader, som speglar prisfallet på solpaneler, har drivit övergången till elbilar och har drivits av EV‑adoption, vilket har stimulerat teknisk innovation och produktionsskala, vilket resulterat i ett liknande prisfall.
Det är sannolikt att om storskaliga batteriparker börjar installeras i massor, kommer skalan i kassaflöde till batteritillverkarna och produktionsvolymer att vara liknande i storlek som övergången från små elektronikprodukter till elbilar, vilket ytterligare minskar batteripriserna.
Redan nu rör sig även elbilar långsamt mot antingen tätare fast‑tillståndsbatterier eller billigare, mindre materialkrävande natrium‑jonbatterier.
Så kan elbilar bidra till den sjunkande kostnaden för storskaliga batterier, även om dessa inte är baserade på litium‑jon‑teknik.
En annan roll som elbilar kan bidra med, särskilt om deras batterier blir mer långlivade än resten av bilen, är en form av extra valfri batterilagrning, där elbilen tar upp överskottskraft under en period och driver hus och nätet på kvällarna.
Här kommer användning av AI för att optimera elbilarnas batterier vara viktig för att sömlöst balansera mobilitet mot nätkraven.
Politiska medvindar & handelsmotvindar
Gröna politiska åtgärder globalt, även om de ofta avbryts av förändringar i politiska situationer, som Trump‑administrationens störning av Bidens Inflation Reduction Act (IRA), förväntas fortsätta driva på för mer förnybar och lågkoldioxidenergi.
Till exempel:
- EU:s initiativ som Green Deal och REPower.
- Indiens PLI‑program för att stärka inhemsk solproduktion & PM‑KUSUM (Pradhan Mantri Kisan Urja Suraksha evam Utthaan Mahabhiyan) för att främja decentraliserad sol för jordbruk och landsbygdselektrifiering.
- Brasilien, Vietnam och Sydafrika skalar också soladoption genom feed‑in‑tariffer, konkurrensutsatta auktioner och koncessionsfinansiering.
Andra gröna politiska åtgärder kan också öka solenergi.
Den europeiska vätgasryggraden (följ länken för en detaljerad förklaring av detta megaprojekt), som syftar till att absorbera överskottsförnybar energi och omvandla den till vätgas, kan hjälpa till att absorbera överskottsol och omvandla den till sjöfarts- och industribränsle, vilket indirekt hjälper solenergi att ersätta naturgas.
Liknande former av energilagring, såsom vätgas, syntetiska bränslen eller ammoniak, kan också hjälpa till att förbättra solenergiens lönsamhet genom att utnyttja överskottsproduktion under dagtid och sommar.
Framtida teknologier
Tandem‑perovskiter: Rekord 34,85 % verkningsgrad
Medan tidigare framsteg i monokristallina och polykristallina solpaneler har lett till den nuvarande prisnedgången och ökningen i solenergi, framträder en annan generation av fotovoltaiska celler.
Detta kan radikalt förändra hur solenergi produceras, där oro över överdriven markanvändning sannolikt kompenseras av ökande verkningsgrad i sol‑till‑kraft‑avkastning.
Tandem‑perovskit‑siliciumsolceller har nu uppnått rekordverkningsgrader på upp till 34,85 %, vilket kraftigt överstiger den teoretiska gränsen för enkelskiktsceller.
En ökning av solmodulens verkningsgrad från cirka 22 % konverteringsverkningsgrad till ~34 %, vilket sannolikt sker till 2030, skulle innebära ett betydande steg i att minska markbehovet med 50 %.
Återvinning
Eftersom solpaneler blir en av de främsta energikällorna för mänskligheten, eller kanske DEN främsta energikällan, blir korrekt hantering av solpaneler vid deras livsslut avgörande.
Detta är särskilt viktigt eftersom fotovoltaiska solpaneler innehåller många viktiga mineraler, inklusive silver (följ länken för en investeringsrapport om detta metall) och potentiellt förorenande tungmetaller.
Redan nu återvinner nya återvinningsprocesser över 90 % av materialet från uttjänta solpaneler. Ytterligare framsteg inom återvinningsteknik och strikta regleringar bör förhindra resursutarmning och främja en sann cirkulär ekonomi för solenergi.
Nya installationsmetoder
Bifaciala solpaneler möjliggör att panelerna producerar energi från båda sidor och för vertikal installation, vilket öppnar möjligheten att maximera produktionen på morgnar och kvällar (mot öst och väst).
Agrivoltaics och annan integration av jordbruksaktiviteter i solfält kan också minska markavtrycket för solkraft.
Solens framtid
Framträdandet av begränsningar, behovet av återvinning av den exploderande volymen av åldrande solpaneler och den växande diskussionen om hållbarheten i centraliserad solpanelproduktion i Kina är bara några av de sprickor som har uppstått i solindustrin under de senaste åren.
Det bör inte glömmas att dessa problem främst uppstod på grund av den explosiva tillväxten i branschen, vilket exempelvis ledde till att solenergiens produktion överträffade elnätets kapacitet att hantera den.
Bakom den snabbare än förväntade tillväxten av solenergi ligger den kollapsande LCOE, vilket gör sol till den billigaste energiformen på jorden, och det innan ytterligare framsteg från teknik som perovskitsolceller.
Eftersom batterier blir allt billigare för varje dag, kan problemet med intermittens och produktions‑efterfråge‑obalans lösas med mycket mer lagring tillagda till elnäten.
På liknande sätt är återvinning eller byggande av lokala leveranskedjor främst politiska frågor som kan lösas nu när problemen har identifierats.
Slutsats
Sol är nu billigare än alla andra alternativ, och har fortfarande en lång väg kvar för att bli ännu billigare genom ytterligare uppskalning och innovation.
Så även om batterier inte skulle bli billigare (en mycket osannolik möjlighet), bör de extra lagringskostnaderna vara mer ett hinder på vägen till solens dominans än en verklig begränsning.
Detta innebär att på lång sikt är det sannolikt att sol blir den dominerande formen av energiproduktion, med lika lågkoldioxid vattenkraft, vind och kärnkraft som sannolikt kommer att spela en stödjande roll, särskilt för att kompensera för lägre solproduktion på vintern.
Andra framtida alternativ, som orbitala solkraftverk som levererar stabil solenergi dygnet runt, kan också hjälpa till att lindra några av de sista väderrelaterade begränsningarna för solkraft.
I slutändan leder detta oss till slutsatsen att den verkliga frågan om solenergi inte är ”hur mycket”, utan ”när”, med målet nu i sikte att ett samhälle främst drivs av solenergi, med nätbalans och nischapplikationer drivna av andra lågkoldioxidlösningar.
Investera i solinnovation
First Solar
FSLR Prisdiagram
First Solar (FSLR ) är den största solpaneltillverkaren i USA och i hela den västra hemisfären, med tillverkningsanläggningar i USA, Malaysia och Vietnam.
Företaget använder inte den klassiska kristallina kiselteknologin utan använder istället dess egna tunnfilm-fotovoltaik.
Baserade på kadmiumtellurid är de mer effektiva, produceras till lägre kostnad och kan enkelt massproduceras.

Källa: Department Of Energy
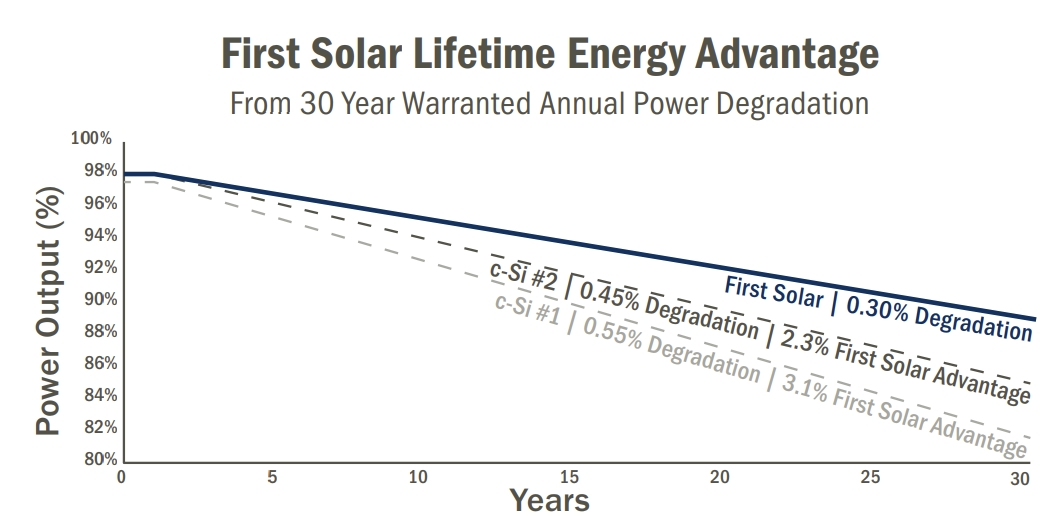
Kadmium‑tellurid tunnfilm‑solpaneler är också mer hållbara och behåller 89 % av den ursprungliga prestandan efter 30 år.
Källa: First Solar
Företagets fokus på tunnfilm‑semiconductor‑teknik gör att det är fullt vertikalt integrerat, vilket gör det radikalt annorlunda än den kiselbaserade solpanelsindustrin.
Till skillnad från traditionella fabriker, där varje aktör specialiserar sig på ett enda segment, såsom polyskikelpurifiering, och solceller tar många dagar att producera, kan First Solar omvandla råmaterial till färdiga produkter på under 4 timmar.

Källa: First Solar
First Solar har spenderat totalt $2 B i FoU sedan starten. FoU‑team på First Solar förutspår en tunnfilm‑CdTe‑cell med 25 % verkningsgrad och vägar till 28 % cellverkningsgrad till 2030.
På lång sikt ser First Solar på att integrera sin erfarenhet av kadmium‑tellurid‑tunnfilm med perovskitteknik, vilket gör de resulterande solpanelerna ännu mer effektiva.

Källa: First Solar
Sammanfattningsvis är First Solar en teknologiledare som kan dra nytta av tullar på kinesiska importvaror, något som sannolikt kan kompensera för den negativa effekten på solindustrin från Trumps återval.
Medan den främst fokuserar på tunnfilmssol med kadmium‑tellurid för närvarande, kan dess expertis inom icke‑kisel‑solpanelstillverkning ge den ett betydande försprång med perovskit.
(Du kan också läsa mer information om First Solar i den investeringsrapport som är avsedd för företaget)
Senaste nyheter och utveckling för First Solar (FSLR) aktie


