
Kunstig intelligens
NVIDIA (NVDA) i søkelyset: Fra grafikkgigant til AI-titan

 Legg til Securities.io blant dine foretrukne kilder på Google

AI-giganten
Teknologiinvestorer har i mange år fulgt de store programvare- og internettselskapene, som Microsoft (MSFT ), Google (GOOG ), Facebook (META ). De siste årene har også maskinvare fått stor oppmerksomhet. Et eksempel er veksten til Tesla (TSLA ) fra et mindre, spesialisert selskap til et av verdens mest verdifulle børsnoterte selskaper.
Et annet selskap i skjæringspunktet mellom maskinvare og programvare har gitt svært høy historisk avkastning: NVIDIA (NVDA ).
NVIDIA omtales nå ofte som et AI-selskap, men teknologien og markedsposisjonen er utviklet over flere tiår. Dette kan gi konkurransefortrinn, uten å garantere fortsatt dominans eller god fremtidig aksjeavkastning.
NVDA sin vei til suksess
CPU vs GPU
NVIDIA ble kjent som en produsent av grafikkprosessorer, GPU-er. Disse arbeidet sammen med datamaskinens sentralprosessor, CPU, og hadde andre oppgaver og styrker.
CPU-er er særlig godt egnet til mange generelle oppgaver og beregninger med komplisert styringslogikk eller sekvensielle avhengigheter.
GPU-er er utformet for å utføre mange beregninger parallelt. De er ikke generelt «svakere» enn CPU-er; hvilken løsning som passer best, avhenger av arbeidsoppgaven.
Fra 1990-årene til 2010-årene hadde CPU-produsenter som Intel (INTC ) en sterk posisjon. GPU-er var særlig viktige for spill og grafikk, men ble etter hvert brukt til stadig flere vitenskapelige og industrielle beregninger.
Bygge en GPU-virksomhet
NVIDIAs grunnlegger Jensen Huang og medgrunnleggerne så tidlig muligheten for spesialisert databehandling. Huang arbeidet tidligere hos AMD og LSI Logic, ikke med å utvikle de første GPU-ene for Sun Microsystems. Sun ble senere en del av Oracle (ORCL ).
Huang var med på å grunnlegge NVIDIA i 1993, under den raske utviklingen av PC-markedet.
«Vi tenkte at 3D-grafikk kanskje kunne bli noe virkelig spennende. For første gang hadde man en plattform som både var en datamaskin og kunne brukes til det man ønsket, også spill. Vi trengte å lage en brikke som gjorde spill mulig.
Ingen av oss hadde egentlig erfaring med PC-er. Vi måtte kjøpe en Gateway 2000 og lære hvordan Windows, DOS og denne delen av bransjen fungerte.»
Jensen Huang, i et intervju med Sequoia, gjengitt i oversettelse
Spill ble ikke nødvendigvis betraktet som et like attraktivt marked som større bedriftsløsninger. NVIDIAs første produkter møtte problemer, og utviklingen av andre generasjon kom i konflikt med markedets dreining mot Microsofts DirectX-standard for spillgrafikk.
NVIDIA måtte gjennom flere produktforsøk og økonomisk krevende perioder før selskapet fant et tydelig marked for teknologien.
Riva 128 ble et viktig gjennombrudd, med rundt én million solgte enheter de første fire månedene. Senere fulgte flere vellykkede produkter, blant annet GeForce-serien. NVIDIA er fortsatt en stor aktør, med konkurranse fra blant andre AMD (AMD ) og selskapets Radeon.

Kilde: UBuy
CUDA og kryptovaluta
NVIDIA introduserte CUDA i 2006, og utviklingsverktøy ble tilgjengelige i 2007. Plattformen gjorde det enklere å bruke NVIDIA-GPU-er til generell parallell databehandling, ikke bare grafikk. Forskere hadde allerede begynt å utnytte slike brikker til beregningstunge oppgaver.

Kilde: NVIDIA
«Forskere oppdaget at en GeForce-spillbrikke i datamaskinen kunne fungere som en personlig superdatamaskin. Den kunne brukes til molekyldynamikk, seismisk databehandling, CT-rekonstruksjon, bildebehandling og mye annet.»
Jensen Huang, i et intervju med Sequoia, gjengitt i oversettelse
Denne bredere bruken av GPU-er og NVIDIA-maskinvare bidro til nettverkseffekter: flere bruksområder ga flere brukere og utviklere, som igjen støttet salg, forskning og nye forbedringer.

Kilde: NVIDIA
NVIDIA har over tid bygget opp en installert base på flere hundre millioner CUDA-kompatible GPU-er.

Kilde: NVIDIA
GPU-ers parallelle beregningskapasitet fikk også betydning for enkelte former for kryptoutvinning.
Krypto-boom
Kryptoutvinning ble en betydelig etterspørselskilde utover spill og forskning. Det gjaldt særlig enkelte blokkjeder som brukte proof-of-work. Bitcoin-utvinning domineres imidlertid av spesialiserte ASIC-er, og Ethereum gikk over til proof-of-stake i 2022. GPU-behovet gjelder derfor ikke alle kryptovalutaer.
Kryptobølgen bidro i perioder til økt etterspørsel etter NVIDIA-produkter. Aksjens sterke historiske oppgang hadde samtidig flere drivere og kan ikke forklares av kryptomarkedet alene.
NVDA Prisdiagram
I 2022 avtok deler av den kryptorelaterte etterspørselen. Deretter fikk selskapets mangeårige satsing på AI stadig større oppmerksomhet.
AI
Nevrale nettverk
Fra begynnelsen av 2010-årene tok flere forskere GPU-er i bruk til nevrale nettverk. Dette er beregningsmodeller som lærer mønstre fra data. AI-relaterte gjennombrudd ble i 2024 anerkjent gjennom Nobelprisene i fysikk og kjemi, ikke medisin. Nevrale nettverk er sentrale i mange av dagens AI-systemer.
«I 2009 hjalp studenten min Ian Goodfellow meg med å bygge en GPU-server på studentrommet sitt. Vi brukte den til våre første eksperimenter med dyp læring og trening av nevrale nettverk.
Vi begynte å se ti eller hundre ganger raskere trening på GPU-er fordi vi kunne gjøre tusenvis av ting parallelt i stedet for ett trinn om gangen.»
Andrew Ng – grunnlegger av DeepLearning.AI og partner i AI Fund, i et intervju med Sequoia, gjengitt i oversettelse
Dette var før AlexNet fikk sitt store gjennombrudd innen bildegjenkjenning i 2012, og flere år før AlphaGo.
NVDA sin vending mot AI
NVIDIA satset tidlig på AI, lenge før feltet fikk dagens brede kommersielle oppmerksomhet. Satsingen innebar risiko i et lite og umodent marked. Huang beskrev det slik:
“Vi investerer i markeder som omsetter for null milliarder dollar.”
I 2016 og 2017 introduserte NVIDIA henholdsvis Pascal- og Volta-arkitekturen. Volta inkluderte Tensor Cores, som økte ytelsen i utvalgte oppgaver innen dyp læring. Dette var videreutvikling av tidligere GPU-basert AI, ikke historiens første bruk av GPU-er til AI.
«Da vi dreide selskapet i denne retningen, oppsøkte vi AI-forskere over hele verden.
At plattformen var nyttig for dem, ga oss verdifulle tilbakemeldinger. Det bidro også til relasjoner med mange ledende forskere.
De tidlige tegnene på fremgang var viktige, og slike små seire må man legge merke til.»
Jensen Huang, i et intervju med Sequoia, gjengitt i oversettelse
Dette la grunnlaget for den senere utbyggingen av AI-infrastruktur. Store språkmodeller fikk bred oppmerksomhet etter at ChatGPT ble lansert i november 2022, med ytterligere vekst i 2023.
Bak gjennombruddet lå mange års utvikling av maskinvare, programvare og forskningsmetoder, også før 2016.

Kilde: NVIDIA
Ytelsen har økt raskt gjennom både bedre brikker og bedre algoritmer. Moores lov beskriver også en omtrent eksponentiell utvikling i antall transistorer, ikke en lineær utvikling. Den er heller ikke en direkte lov for CPU-ytelse eller AI-modellers effektivitet.
Mer og bedre egnede data kan dessuten bidra til bedre modeller. Datakvalitet, treningsmetode og oppgave er avgjørende for hvor stor gevinsten blir.
NVIDIA har vist store effektivitetsforbedringer i utvalgte sammenligninger over tid. Slike resultater avhenger av maskinvare, presisjon, modell og arbeidsmengde; de betyr ikke at trening av enhver GPT-modell automatisk bruker 350 ganger mindre energi.

Kilde: NVIDIA
NVDA-partnerskap
NVIDIA samarbeider med en rekke leverandører, kunder og utviklere. Selskapet konsentrerer seg om utvalgte deler av verdikjeden fremfor å utføre all produksjon selv.
Selskapet er «fabless»: det utvikler brikkene, mens produksjonen utføres av eksterne halvlederprodusenter som TSMC (TSM ).
NVIDIA er en viktig leverandør til både store teknologiselskaper og AI-oppstartsbedrifter. Selskapet utvikler samtidig egne AI-modeller og programvare, blant annet Nemotron. Det er derfor feil å si at det ikke utvikler egne språkmodeller eller aldri konkurrerer med kundene.
Den omfattende utbyggingen av AI-datasentre har gitt NVIDIA stor etterspørsel, men kapitalbrukens størrelse og lønnsomhet må vurderes over tid.
Enkelte prognoser anslo at AI-relaterte investeringer kunne nå 200 milliarder dollar i 2025. Dette var en fremtidsprognose, ikke et ferdig realisert resultat.

Kilde: Sherwood
Finansielle tall
NVIDIAs regnskapsår 2024 viste svært sterk vekst sammenlignet med regnskapsår 2023:
- Omsetningen økte med 126 %, fra rundt 27 til 60 milliarder dollar.
- Justert driftsresultat, non-GAAP, økte med 311 % fra rundt 9 til 37,1 milliarder dollar, altså til omtrent 4,1 ganger nivået året før. GAAP-driftsresultatet var rundt 33 milliarder dollar.
- GAAP-bruttomarginen steg fra 56,9 % til 72,7 %. Tallene 59,2 % og 73,8 % gjelder justerte non-GAAP-marginer.
Verdsettelsen var høy i perioden artikkelen beskriver. P/E over 60 og direkteavkastning rundt 0,03 % er historiske markedsøyeblikk, ikke faste egenskaper ved aksjen. Slike multipler innebærer betydelige forventninger til fremtidig vekst.

Kilde: NVIDIA
Fremtiden til NVDA
Bærekraftig vekst?
Selskapets tresifrede vekst har skapt stor entusiasme. Investorer må likevel vurdere hvor lenge etterspørselen og marginene kan holde seg på høye nivåer.
Tidligere bekymringer under kryptobølgen og den tidlige AI-veksten slo ikke alltid til. Det gjør verken optimisme eller pessimisme til en tilstrekkelig investeringsstrategi alene.
I et intervju i podkasten BG2Pod argumenterte Huang for at data- og datasenterinfrastruktur til rundt én billion dollar måtte moderniseres for AI, mens rundt 150 milliarder var investert. Dette var hans vurdering av muligheten, ikke en bekreftet bestillingsreserve.
Han mente derfor at det fortsatt fantes et stort vekstpotensial, også før nye bruksområder som selvkjørende biler blir utbredt.
AI kan få betydning i mange bransjer, også helsevesenet. Det betyr ikke at alle planlagte anvendelser vil bli lønnsomme eller gi NVIDIA tilsvarende salgsvekst.

Kilde: NVIDIA
Blackwell
I mars 2024 presenterte NVIDIA Blackwell-plattformen. Ifølge selskapet kunne den i bestemte konfigurasjoner kjøre generativ AI med store språkmodeller til opptil 25 ganger lavere kostnad og energibruk enn den sammenlignede forgjengeren. Dette er et leverandøranslag for bestemte arbeidsmengder, ikke en universell forbedring for alle modeller.

Kilde: NVIDIA
Energiforsyning er et viktig spørsmål ved utbygging av AI-datasentre. Et eksempel er Microsofts avtale knyttet til en planlagt gjenstart av Three Mile Island-enhet 1, med kjøp av hele produksjonen i 20 år gjennom en kraftavtale. Gjenstarten krevde godkjenninger og gjaldt enhet 1, ikke den skadde enhet 2 eller et allerede gjenåpnet helt anlegg.
Egenutviklede brikker
En risiko for NVIDIA er at store kunder vil utvikle egne løsninger. Høye marginer og store innkjøp gir selskaper som Alphabet insentiver til å undersøke egenutviklede AI-brikker.
Dette er allerede en reell utvikling. For eksempel utviklet Tesla egne brikker med hjelp fra erfarne brikkedesignere. Tesla hadde tidligere brukt NVIDIAs Drive PX 2-plattform. I 2024 presenterte Tesla videre planer for robotaxi, men tidspunktet og omfanget av kommersiell drift var fortsatt usikkert. Egen maskinvare kan redusere behovet for NVIDIA-produkter i slike systemer.
Tesla og andre selskaper knyttet til Elon Musk, blant annet SpaceX (SPCX ), har ofte lagt vekt på vertikal integrasjon og kontroll over maskinvaren.
Andre kunder kan fortsatt foretrekke NVIDIA, men også Microsoft og Meta utvikler egne AI-brikker. Valget er derfor ikke begrenset til Teslas tilnærming på den ene siden og uendret avhengighet på den andre.
Mange modeller og utviklingsverktøy er tilpasset NVIDIA-arkitekturen. Utviklernes erfaring og programvareøkosystemet gir viktige konkurransefortrinn, selv om alternative plattformer kan utvikles.
Risikoer i AI-markedet
Et bredere risikomoment er om AI-investeringene vil gi tilstrekkelige inntekter. Appene og tjenestene må etter hvert skape verdi som forsvarer kostnadene. Sammenligningen med Apples (AAPL ) iPhone er interessant, men ikke en garanti for et tilsvarende kommersielt gjennombrudd.
Markedet kan fortsatt være i en tidlig fase der bruksområder og betalingsvilje utvikles.
Hvis inntektene lar vente på seg, kan investeringene avta. Internettboblens sammenbrudd viser at en teknologi kan bli viktig på lang sikt selv om investorenes kortsiktige forventninger er for høye.
Den store personlige oppmerksomheten rundt Huang, blant annet en mye omtalt autografsignering i juni 2024, illustrerer entusiasmen. En slik episode er likevel ikke i seg selv bevis på en finansiell boble.
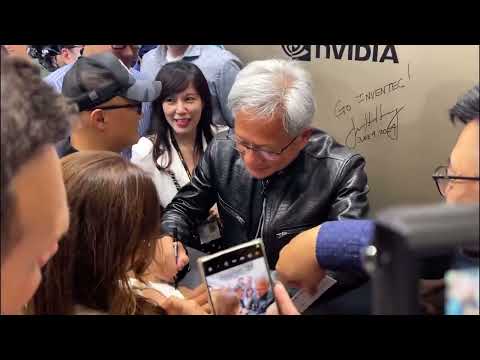
Finanshistorien gjentar seg ikke nødvendigvis. Verdsettelsen bør likevel undersøkes nøye, gjerne med historiske sammenligninger som Sun Microsystems rundt år 2000. Sun var ikke Huangs første arbeidsgiver.
«Ved ti ganger omsetningen måtte jeg betale ut hele omsetningen som utbytte i ti år for å gi deg pengene tilbake på ti år. Det forutsetter ingen varekostnader, noe som er vanskelig for et dataselskap, og ingen andre kostnader, noe som er vanskelig med 39 000 ansatte. (…)
Ville dere fortsatt kjøpe aksjen til 64 dollar? Ser dere hvor urimelige disse forutsetningene er? Hva tenkte dere på?»
Scott McNealy, daværende administrerende direktør i Sun Microsystems, gjengitt i oversettelse
Artikkelen viste til en historisk pris/omsetning-multippel på rundt 35 for NVIDIA. Multipler endres med både aksjekurs og omsetning.

Kilde: YChart
Konklusjon
NVIDIAs utvikling bygger på flere langsiktige og risikofylte satsinger, fra grafikkbrikker til CUDA og nevrale nettverk. Dette har gjort Jensen Huang til en svært synlig leder i teknologiindustrien.
Den sterke veksten har skapt muligheter og store forventninger. Historisk avkastning i NVIDIA eller Tesla viser imidlertid ikke hva en ny investor vil tjene fremover.
AI-markedet kan vokse betydelig, men inntektene må forsvare de store investeringene. En periode med svakere etterspørsel eller lavere marginer er en reell risiko, også om teknologien lykkes på lang sikt.


