
Fintech Nyheter
Hvordan digital finans kan styrke kvinnelige entreprenører

 Legg til Securities.io blant dine foretrukne kilder på Google

Tilgang til finansiering og økonomisk kunnskap er noen av de viktigste faktorene for å styrke marginaliserte grupper, spesielt i utviklingsøkonomier. Derfor er programmer for økonomisk kunnskap og innovativ FinTech som kan gi tilgang til finans essensielle for å fremme utviklingen av slike økonomier og redusere sosial ulikhet.
Imidlertid er tilgang til finans og utdanning bare én del av problemet. Hvordan de passer inn i virkelige entreprenørers liv er ofte mer komplekst, spesielt for kvinner. Kultur, familieansvar, sosiale strukturer og tilgang til digital infrastruktur kan alle påvirke hvordan folk forholder seg til penger, arbeid og finans.
For å bedre forstå dette samspillet mellom det sosiale miljøet og økonomisk kunnskap, har forskere ved Universitas Negeri Makassar (Indonesia) gjennomført en studie med kvinnelige entreprenører i Indonesia. De fant at kvinners økonomiske kunnskap i fremvoksende økonomier bedre forstås som en relasjonell og tilpasningsdyktig prosess for sosial læring. Dette understreker viktigheten av sammenhengen mellom utviklingspolitikk, FinTech‑løsninger og sosiale støttesystemer.
De publiserte sine funn i Social Sciences & Humanities Open1, under tittelen “Omdefinering av økonomisk kunnskap som myndiggjøring: Innsikter fra fler‑case‑fortellinger om kvinnelige entreprenører i fremvoksende økonomier”.
Utvikling gjennom finans
Ulikheter og økonomisk kunnskap
Kjønnsforskjeller anses som en hovedfaktor som bremser utviklingen, da de ofte gjør at halvparten av befolkningen i et gitt land er langt mindre produktiv enn de kunne vært.
Dette til tross for at kvinner i fremvoksende land bidrar betydelig til mikro‑ og småbedrifter samtidig som de møter ulik tilgang til formell finansiering, digitale finansielle tjenester og beslutningsressurser. Så selv om kvinner opprettholder husholdnings‑ og samfunnsøkonomier, er deres økonomiske autonomi begrenset av sosio‑kulturelle, institusjonelle og digitale barrierer.
«Kvinner med høyere nivåer av økonomisk kunnskap har en tendens til å ha større kontroll over bruken av forretningsressurser og husholdningsinvesteringsbeslutninger. Det formes gjennom sosial forhandling, moralske verdier, relasjonelle ansvar og kulturell kontekst»
Og selv om digital teknologi kan senke barrierene for tilgang til informasjon og finans, kan den gjenskape ulik deltakelse når kvinner har lavere digital kompetanse, begrenset tilgang til teknologi, eller færre muligheter til å engasjere seg i digitale finansielle økosystemer.
Innsamling av relevante vitnesbyrd
Forskerne valgte den indonesiske regionen Sør‑Sulawesi fordi den gir variasjon i kvinners entreprenørielle forhold:
- Makassar representerer en mer urban og digitalt tilkoblet setting.
- Gowa reflekterer et semi‑urban og samfunnsbasert bedriftsmiljø.
- Pangkep (Pangkajene og øyene regency) representerer en landlig‑maritim kontekst preget av infrastrukturelle begrensninger og ulik digital tilgang.
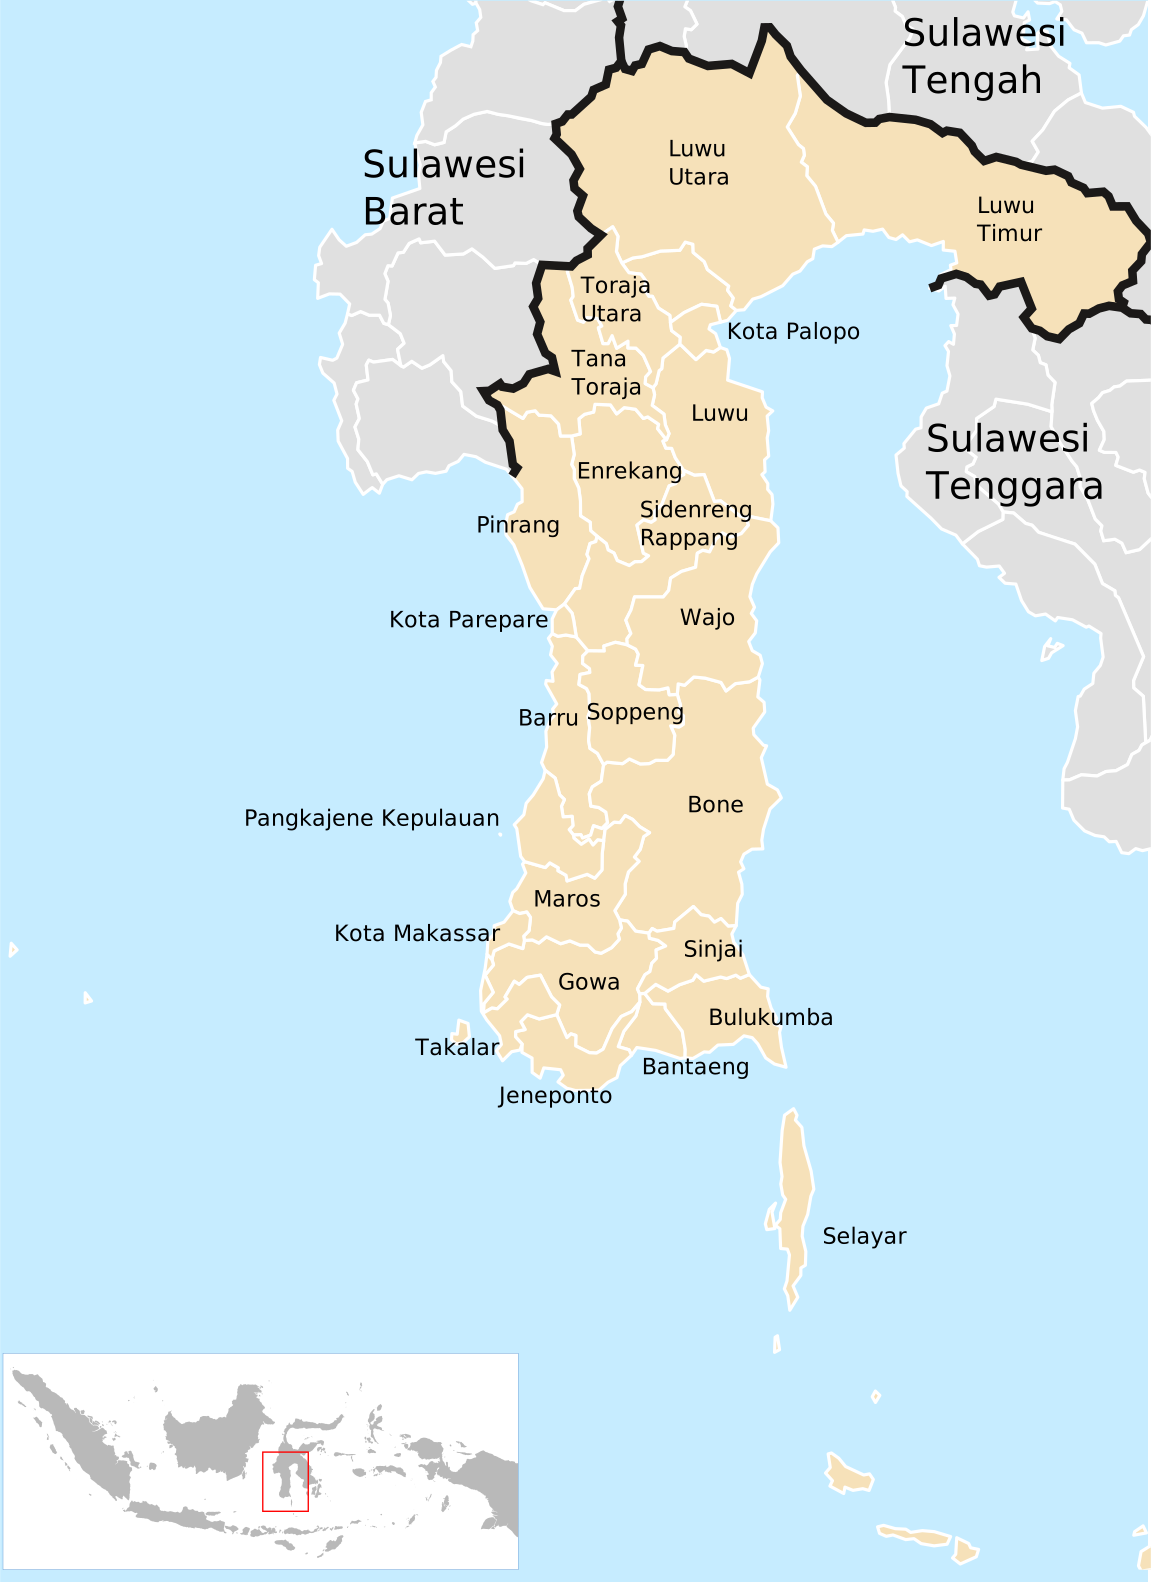
Kilde: Wikipedia
Slik kan studien reflektere de ulike sosioøkonomiske og sosio‑digitale forholdene innenfor en lignende provinsial og nasjonal kontekst.
Studien involverte sekstiseks kvinnelige småentreprenører, med hver region representert av 22 individer. Utvalget ble valgt for kvalitativ dybde, kontekstuell variasjon og relevans snarere enn demografisk eller statistisk representativitet.
Etter å ha kartlagt de sosioøkonomiske forholdene i hver underregion, gjennomførte forskerne dybdeintervjuer (45–90 minutter) og seks fokusgruppediskusjoner (6–8 deltakere / 90–120 minutter).
Intervjuet besto av 15 åpne spørsmål organisert i tre tematiske seksjoner:
“Finansielle erfaringer, læringsøyeblikk og meningsskaping”, eller hvordan levde erfaringer formet deres oppfatning av penger, risiko, entreprenørskap og finans.
«Jeg pleide å tro at tap var normalt. Men etter å ha mislyktes to ganger, innså jeg viktigheten av å føre regnskap – ikke bare over utgifter, men også over feilene jeg gjorde.»
Rollen til familiemedlemmer, jevnaldrende, samfunnsgrupper og digitale nettverk i økonomiske beslutningsprosesser.
«I begynnelsen startet vi en roterende sparegruppe for husholdningsbehov, men gradvis omgjorde vi den til forretningsspare. Vi hjelper medlemmer som ønsker å starte en virksomhet. Vi lærte å beregne og registrere transaksjoner sammen.»
Strategier for å navigere sosio‑digitale og strukturelle begrensninger.
«I begynnelsen likte ikke mannen min at jeg brukte for mye tid på telefonen. Han sa at kvinner ikke burde være opptatt med netthandel. Men etter at jeg klarte å bidra til å betale barnas skolepenger, ble han sakte støttende.»
Ved behov ble standardspørsmålene tilpasset respondentens kontekst.
Spørsmål i Makassar fokuserte mer på eksponering for netthandel og bruk av digitale finansielle tjenester; spørsmål i Gowa utforsket samfunnsbaserte finanspraksiser og husholdnings‑forretningsforhandlinger, mens spørsmål i Pangkep tok for seg landlige‑maritime bedriftsforhold, infrastrukturelle begrensninger og ulik digital tilgang.
Økonomisk kunnskap og kvinner
En læringsprosess
I den innledende fasen beskrev kvinner finanspraksiser som i stor grad var orientert mot praktiske behov, daglig overlevelse og umiddelbar forretningskontinuitet. Bare gjennom denne prosessen utviklet de gradvis en ny bevissthet om penger, beslutningstaking og økonomisk ansvar.
Dette antyder at blant kvinnene i studien utviklet økonomisk kunnskap seg ikke bare gjennom formell læring, men også gjennom levd entreprenørskapserfaring.
De fleste endringer og bedre forståelse ble utløst av tap, feil eller familietrykk.
«Jeg lærte av mine feil. Hvis jeg misberegner, er det ikke bare et tap – det er også pinlig foran gruppen min.»
Dette førte til utviklingen av tilpasningsstrategier for å navigere entreprenørskapets realiteter, samt håndtere begrensningene og negative reaksjoner i en ofte konservativ sosial kontekst.
«Når jeg taper penger, får jeg ikke lenger panikk. Jeg prøver å finne hvor jeg gikk galt, regner på nytt, og endrer hvordan jeg håndterer penger.»
Et sosialt foretak
Et annet element som ble tydelig under intervjuet er at forbedring av økonomisk kunnskap ikke bare er en individuell prosess, men en sosial aktivitet.
Dette skjer gjennom etablering av tillitsnettverk mellom kvinner som er involvert i entreprenørskap, og solidariteten de dyrker. Det kan også skape en bunn‑opp finansieringsform for startkapital og en første kilde til opplæring og informasjon.
«Vi møtes hver måned og bidrar med små beløp. Når noen ønsker å starte en virksomhet, bruker vi fondet til å hjelpe henne. Vi stoler på hverandre fordi alle kjenner og tar vare på hverandre.»
Det samme nettverket gir også rom for utveksling av tjenester som krever spesifikt utstyr eller ferdigheter, samt hjelp med markedsføring og promotering av deres virksomheter.
«Vi hjelper hverandre med å promotere på Instagram. Noen ganger tar jeg produktbilder for vennene mine, og neste gang hjelper de med å levere bestillingene mine. Vi lærer mens vi støtter hverandre.»
Denne sosiale aktiviteten utvides til forretningsaktiviteter, med vanlige tilfeller av bokføring, sparing og risikodeling som utføres kollektivt.
Håndtering av samfunn og familier
I en relativt konservativ kultur kan kvinners uavhengighet og rolle i håndtering av familiens økonomi være noe som krever kontinuerlig forhandling, både på husholdnings- og samfunnsnivå.
En måte disse kvinnene har funnet for å motstå og avlede sosialt press på, er å understreke at deres forretningsaktivitet ikke er egoistisk, men i tjeneste for familien, en mer sosialt akseptabel ramme.
«Folk sier ofte at kvinner ikke skal håndtere penger. Men hvis ikke vi, så hvem? Jeg håndterer økonomi ikke for meg selv, men for min familie.»
Når motstanden kommer fra nærmere hjemmet, som å overbevise en ektefelle, er den ekstra inntekten som genereres og virkningen den har på å støtte for eksempel barns utdanning ofte en viktig støtte. Også her hjelper det å ramme inn forretningsaktiviteten og den uavhengige inntekten i konteksten av barneomsorg å overvinne kulturelt motstand.
Håndtering av dårlig infrastruktur
I avsidesliggende og landlige regioner kan mulighetene skapt av digital teknologi begrenses av dårlig offentlig infrastruktur.
For eksempel kan håndtering av netthandelssalg bli hindret av overbelastning eller ustabilitet i lokale mobilnettverk.
«Signalet faller ofte, så vi sender meldinger om natten. Vi lærer sakte slik at vi fortsatt kan selge på nettet.»
Logistikk er ofte et annet problem, med sosiale nettverk og delte avtaler mellom flere kvinner og én logistikkleverandør som brukes for å øke forretningsaktivitet og effektivitet.
Viktige punkter for investorer
Investering i FinTech‑teknologier har en tendens til å fokusere på den tekniske og kunnskapsmessige siden, med antakelsen om at en god løsning automatisk vil levere resultater og bli tatt i bruk når den markedsføres riktig.
I praksis viser denne studien at det ofte ikke er så enkelt, spesielt i tilfeller av underprivilegerte grupper.
Derfor kan FinTech‑selskaper som retter seg mot underbetjente entreprenører måtte kombinere finansielle produkter med mentorordninger, jevnaldrende nettverk, digital opplæring og kontekstsensitiv onboarding.
De må huske at finansiell inkludering derfor ikke bare er et tilgangsproblem. Det er en utfordring innen produktdesign og økosystem. Så for FinTech‑programvareselskaper er det ikke så mye et spørsmål om å levere en tjeneste, men mer om å tilby bistand og integrere sitt tilbud i et eksisterende nett av sosiale nettverk og læringsstrategier.

De bør heller ikke overvurdere sin evne til å trene nye brukere med abstrakt kunnskap, og i stedet ha bedre forutsetninger ved å gi tilgang til et nettverk av tidligere brukere og mer erfarne entreprenører, noe som letter opprettelsen av formelle og uformelle forretningsnettverk.
Fra et markedsføringsperspektiv bør uavhengighet, penger og økonomisk suksess sannsynligvis ikke være det direkte løftet fra et FinTech‑produkt. I stedet vil bedre omsorg for familien være et mer attraktivt tilbud til kvinnelige brukere og en mer akseptabel ramme for samfunnet generelt.
Investering i finansiell utvikling
Mastercard Incorporated
MA Prisdiagram
Selv om den sosiokulturelle konteksten er viktig for kvinners myndiggjøring og entreprenørskap, er solide betalingssystemer også enda viktigere.
Mastercard er en global leverandør av kommersiell betalingsinfrastruktur, som også har implementert programmer som tar tak i de eksakte problemene som ble identifisert i studien og har implementert tilsvarende løsninger.
Dette inkluderer, i tilfelle Indonesia, “Mastercard Strive Indonesia“, lansert i 2023. Programmet ble lansert med mål om å styrke 300 000 indonesiske småbedrifter over tre år ved å utvide digital adopsjon, forbedre tilgang til kapital og styrke forretningsstøttenettverk, med spesiell oppmerksomhet på kvinnelige ledere og kvinnelige eide virksomheter.
- Bygge etterspørsel og senke barrierer for teknologiadopsjon gjennom jevnaldrende mentorordninger og håndtering av kostnadene ved digitalisering.
- Arbeide tett med bank- og ikke‑bankinstitusjoner for å videre demokratisere kredittilgang for småbedrifter, spesielt for kvinnelige ledede eller eide virksomheter.
- Etablere et læringsnettverk og gjennomføre forskning på digitalisering av småbedrifter for å dele beste praksis og innsikt, adressere systemiske flaskehalser, gi økosystemet rike kvantitative data, og utløse positive endringer.
Initiativet i Indonesia ble bygget på lang erfaring med å ekspandere inn i økonomier dominert av en underbetjent befolkningssegment og en stor andel av økonomisk aktivitet fra mikro‑ og småbedrifter.
Dette kan representere en enorm mulighet for etablerte selskaper som Mastercard, som ellers møter forhold med relativt lav vekst i utviklede økonomier, hvor de allerede utgjør et oligopol sammen med konkurrenter som Visa.
Det bør imidlertid bemerkes at filantropiske aktiviteter som Mastercard Strive Indonesia ikke direkte bidrar til vekst, men gir det sosiale grunnlaget og PR‑konteksten, og hjelper selskapet med å vokse inn i fremvoksende markeder som Indonesia. Til syvende og sist vil faktisk inntektsvekst i landet bli drevet av nasjonens samlede digitalisering og økonomiske vekst.
Siste nyheter og utviklinger for Mastercard Incorporated (MA) aksje
Studie referert
1. Nurjannah. Omdefinering av økonomisk kunnskap som myndiggjøring: Innsikter fra fler‑case‑fortellinger om kvinnelige entreprenører i fremvoksende økonomier. Social Sciences & Humanities Open. Volume 14, desember 2026, 103553. https://doi.org/10.1016/j.ssaho.2026.103553


