
Databehandling
ASML (ASML): Nøkkelen til moderne halvledere

 Legg til Securities.io blant dine foretrukne kilder på Google

Verktøyene for chipproduksjon
Halvledere, særlig databrikker, er blitt grunnleggende for moderne økonomi. Etterspørselen har økt gjennom PC-, smarttelefon- og nettskyperiodene og med utbyggingen av kunstig intelligens, men bransjen er syklisk og veksten varierer mellom sluttmarkeder.

Kilde: Applied Materials
Dette er en interessant industri, hvor ingen aktør er vertikalt integrert; i stedet er den sammensatt av en konstellasjon av ultra‑spesialiserte selskaper, som hver utfører ett av de mange kritiske trinnene i å omdanne vanlig sand (silisium) til tenkende maskiner.
De største selskapene i sektoren er enten chipdesignere som Nvidia (NVDA ), eller «foundries» som faktisk produserer chipene som TSMC (TSM ) (følg lenken for dedikerte investeringsrapporter om disse selskapene).
Disse selskapene er sterkt avhengige av spesialiserte leverandører for maskinene som kreves for å produsere chipene.

Kilde: ASML
ASML er den eneste leverandøren som har levert EUV-litografisystemer til kommersiell høyvolumproduksjon. Denne posisjonen bygger på egen teknologi og et omfattende nettverk av spesialiserte leverandører.
ASML Prisdiagram
ASMLs rolle i produksjon av halvledere
Hvordan litografi driver chipminiaturisering
ASML spesialiserer seg på litografisystemer. Litografi overfører kretsmønstre til lysfølsomt materiale på en silisiumskive. Begrepet «prosessnode» er ikke en fysisk gravert størrelse, men en betegnelse på en produksjonsgenerasjon med flere tekniske mål.

Kilde: Nature
Jo mer avansert chipen er, jo mindre blir noden og jo mer kompleks blir litografiprosessen. Den kontinuerlige miniaturiseringen av noder og forbedringen av litografi er det som har gjort det mulig for datamaskiner å bli kraftigere år etter år, i tråd med Moores lov.

Kilde: Steven Jurvetson
Litografi gjentas for mange lag når en skive bearbeides til ferdige brikker. Antall eksponeringer og prosesstrinn varierer kraftig med design, node, lag og hvor mye flermønstring som brukes; et enkelt intervall på 40–80 beskriver ikke alle brikker.

Kilde: ASML
Oppløsningen bestemmes av lysets bølgelengde, optikkens numeriske apertur og prosessfaktorer. Funksjoner kan være mindre enn bølgelengden ved hjelp av projeksjonsoptikk, beregningslitografi og flermønstring, så bølgelengden er ikke en enkel nedre grense for «nodestørrelsen».

Kilde: ASML
Kortere bølgelengde og høyere numerisk apertur kan gi bedre oppløsning, men industrien skalerer også med masker, fotoresist, etsing, avsetning og beregningsmetoder. Utviklingen kan derfor ikke forklares med lysfrekvens alene.
Det første steget for å forlate det synlige lysspekteret var med I‑linje, etterfulgt kort tid etter av DUV (Deep Ultraviolet) litografi.

Kilde: Icometrue
Disse metodene var de som bar industrien gjennom æraen med stadig mer kraftige smarttelefoner og datasentre. Men for de mest avanserte verktøyene var en ny teknologi nødvendig: EUV (Extreme Ultraviolet) litografi.
Hva er EUV-litografi og hvordan fungerer den?
EUV bruker lys med omtrent 13,5 nm bølgelengde til enkelte kritiske lag i avanserte prosesser. Betegnelser som 7 nm, 5 nm og 3 nm er generasjonsnavn og er ikke lik EUV-bølgelengden eller én bestemt transistorstørrelse.
ASML er også en ledende DUV-leverandør og den eneste kommersielle leverandøren av EUV-systemer til høyvolumproduksjon. Kinesiske aktører utvikler alternativer, men offentlig dokumentasjon av sammenlignbar produksjonsytelse er begrenset.
- Prosessen foregår i et vakuummiljø fordi nesten alt absorberer EUV‑lys.
- Den krever en svært sterk energikilde, i form av en kraftig laser, med opptil 40 kW laser som brukes. Denne typen laserforsterker krever 7,3 kilometer kabel, veier 17 tonn og inneholder over 450 000 deler.
- Laseret eksiterer små dråper av tinn på 25 mikron i diameter, med 50 000 dråper som faller per sekund.
- Tinnet blir deretter forvandlet til plasma av laseret, og sender ut EUV‑lys.

Kilde: Semi Engineering
Hvert av disse trinnene krever ekstremt avanserte målinger, verktøy, kontrollsystemer og sensorer, alt med presisjon målt i mikrometer og nanosekunder.
Gjennom dyp ekspertise bygget opp gjennom tiår med bygging av litografimaskiner, er ASML (så langt?) den ubestridte mesteren av EUV‑teknologi. De har også bygget et tett nettverk av nøkkelleverandører, med for eksempel speil på opptil 1 meter i diameter, med overflateglatthet ned til pikometer (en billiondel av en meter).
I tillegg til svært presise maskiner, krever EUV også spesialisert og proprietær programvare for kalibrering, diagnostikk, evaluering og automatisering.
Mens EUV utvilsomt er fremtiden for selskapet, og en stor del av inntektene, representerer mindre avanserte DUV‑produserte chipper fortsatt majoriteten av verdens halvlederproduksjon.

Kilde: ASML
ASML
ASML selskapsgjennomgang og nøkkelindikatorer
Selskapet ble grunnlagt i 1984 som et fellesforetak mellom nederlandske ASM International og Philips. Ved utgangen av 2024 hadde ASML rundt 44 000 ansatte. Samarbeidet med TSMC strekker seg over flere tiår, men kundenes prosessnoder og kjøpsplaner bør dateres presist.
I 2011 leverte ASML litografisystemer til prosesser som omfattet 32 nm-generasjonen. En historisk gjennomsnittspris på €27 millioner kan ikke brukes som pris på alle systemtyper, fordi DUV-, EUV- og High-NA-plattformer har svært ulike konfigurasjoner.
Frem til 2022 hadde ASML levert omtrent 140 EUV-systemer. Enkelte EUV-systemer kostet mer enn $200 millioner, og transport og installasjon krevde mange fraktforsendelser; påstanden om nøyaktig tre Boeing 747-fly er en illustrasjon, ikke en universell logistikkregel.
ASML‑indikatorer
I 2024 rapporterte ASML €28,3 milliarder i omsetning, 51,3 % bruttomargin og omtrent €4,3 milliarder i FoU. Selskapet rapporterte systemforsendelser etter produktkategori; tallet 583 må ikke tolkes som 583 like maskiner eller som en direkte kapasitetsmåling.

Kilde: ASML
På investordagen i 2024 presenterte ASML et 2030-scenario på €44–60 milliarder i årlig omsetning og 56–60 % bruttomargin. Dette er et langsiktig scenario, ikke en garantert prognose, og avhenger av etterspørsel, kundekapasitet, produktmiks og gjennomføring.
ASML tilbakeførte rundt €3 milliarder til aksjonærene i 2024 gjennom utbytte og tilbakekjøp. Historisk utbyttevekst og kursavkastning sier ikke hva fremtidig avkastning blir.

Kilde: ASML
ASML-aksjen har i lange perioder slått Nasdaq-indeksen, men resultatet avhenger sterkt av start- og sluttdato, valutakurs og reinvestert utbytte. Historisk meravkastning reduserer ikke verdsettelses- og syklusrisikoen.

Kilde: ASML
Selskapet forventer at den installerte basen skal øke frem mot 2030, noe som kan løfte inntekter fra service og oppgraderinger. Utviklingen avhenger av systemutnyttelse, kunders investeringer, reservedeler og tidspunktet for oppgraderinger.

Kilde: ASML
EUV‑maskinene er ikke de mest solgte per enhet, men utgjør halvparten av selskapets inntekter på grunn av den høyere prislappen.
De fleste salgene mot slutten av 2024 og tidlig i 2025 gikk til Taiwan, Sør‑Korea, USA og Kina. Generelt kan salg i Taiwan antas å hovedsakelig gå til TSMC, i Sør‑Korea til Samsung, og i USA til TSMC (åpning av en ny fabrikk i Nevada) og til Intel (INTC ).

Kilde: ASML
Kina har fortsatt kjøpt store mengder DUV-utstyr, mens eksportkontrollene har hindret salg av EUV og senere begrenset enkelte avanserte DUV-systemer. Salgsmiksen påvirkes også av kinesiske kunders lageroppbygging, innenlandske alternativer og nederlandske lisensvedtak.
ASMLs risikoer i det kinesiske markedet og sanksjonsvirkning
Sanksjonskriger
Kina og Taiwan er blant verdens største sentre for halvlederproduksjon, men de har ulike roller i minne, logikk, pakking og modne noder. ASMLs historiske salg til Kina må derfor vurderes etter systemtype og år.
Amerikansk-ledede og nederlandske eksportkontroller er blitt utvidet over flere år. Tiltakene påvirker hvilke systemer, oppgraderinger, reservedeler og tjenester ASML kan levere til bestemte kinesiske kunder, og regelverket kan endres.
EUV-systemer var allerede underlagt nederlandske eksportlisenser og ble ikke levert til Kina. Beskrivelsen av ett amerikansk forbud sommeren 2022 forenkler et flerårig samarbeid mellom USA, Nederland og andre land samt bruken av amerikansk teknologi i leverandørkjeden.
Senere ble eksporten av enkelte avanserte DUV-systemer, blant annet konfigurasjoner i TWINSCAN NXT:1980Di-familien, også lisenspliktig. Huaweis lansering av avanserte brikker i 2023 viste hva flermønstring og eksisterende utstyr kunne oppnå, men beviste ikke at EUV var unødvendig i kostnadseffektiv masseproduksjon.
Kinesiske løsninger
Huawei og andre kinesiske aktører har søkt patenter og utviklet komponenter for egne litografiløsninger, blant annet en patentsøknad omtalt i desember 2022. Et patent dokumenterer en idé og gir ingen bekreftelse på produksjonsklart EUV-utstyr.
SMIC har brukt eldre DUV-systemer og avansert flermønstring til brikker markedsført i 5 nm-klassen uten EUV. Rapporterte resultater sier lite alene om utbytte, volum, kostnad og langsiktig konkurranseevne.
«Metoden stabler flere litografi- og etsetrinn, blant annet selvjustert firedobbel mønstring (SAQP), for å nærme seg presisjonen EUV gir. Den kan være teknisk gjennomførbar, men innebærer flere prosesstrinn, flere feilkilder og høyere kostnad.»
SMIC og Huawei har arbeidet med enda tettere design og SAQP-baserte prosesser. Påstander om 3 nm-brikker eller karbonnanorør må skilles mellom forskning, design, prøveproduksjon og kostnadseffektiv masseproduksjon.
Kinesiske EUV-prototyper og alternative lyskilder er rapportert, men offentlig dokumentasjon av produksjonsklar ytelse er begrenset. En annen idé er å bruke en akseleratorbasert EUV-lyskilde, bygget på forskning som blant annet ble omtalt i en vitenskapelig artikkel fra 2022. Ingen av delene fastsetter en kommersiell tidsplan.
En risiko for ASML?
ASML kan miste deler av det kinesiske markedet over tid, men utfallet er ikke gitt. Det avhenger av eksportregler, kinesisk etterspørsel etter modne noder, innenlandske leverandørers fremgang og ASMLs mulighet til å tilby DUV, service og godkjente oppgraderinger.
Dette er både en strategisk rivalisering og en forretningsrisiko for ASML. Kina har vært et stort marked, og endringer i lisenser, ordre eller serviceinntekter kan påvirke omsetning, produktmiks og kundekonsentrasjon.
Flere forhold avgjør hvor stor risikoen er:
- DUV-salget til Kina har i enkelte perioder vært en vesentlig del av ASMLs systemomsetning, så det kan ikke generelt beskrives som ubetydelig.
- Avanserte brikker kan produseres med eldre DUV og flere mønstringssteg, men flere masker og prosesstrinn kan redusere utbyttet, øke syklustiden og heve kostnaden.
- Slike prosesser kan støtte kinesiske produkter når EUV ikke er tilgjengelig. Om de er konkurransedyktige internasjonalt avhenger av utbytte, ytelse, volum, pris, subsidier og produktmarked.
- Kinesiske EUV-systemer vil trolig kreve videre utvikling av lyskilde, optikk, masker, fotoresist, måleteknikk og service. Produksjonsvolum og tidspunkt er ikke offentlig bekreftet, så innenlandsk kapasitet kan ikke forutsies sikkert.
- Akseleratorbaserte EUV-lyskilder er fortsatt på forsknings- og utviklingsstadiet. De må bevise effekt, stabilitet, størrelse, kostnad og integrasjon før de kan konkurrere i en fabrikk; en bestemt tidsramme kan ikke fastslås.
Salg uten EUV
DUV vil fortsatt være nødvendig selv når EUV brukes, fordi mange lag i avanserte logikk- og minnebrikker mønstres med DUV. Etterspørselen er likevel syklisk og påvirkes av fabrikkutnyttelse, kinesiske eksportregler og overgangen mellom systemgenerasjoner.
ASMLs store DUV-base gir tilbakevendende service- og oppgraderingsmuligheter, og mange systemer kan brukes i flere tiår. Dette gir ikke garantert stabile inntekter; kundebruk, levetidsforlengelser, reservedeler og konjunkturer varierer.
EUV-utvikling og bruk er viktig for ASMLs produktmiks og langsiktige posisjon, mens DUV og service demper avhengigheten på kort sikt. Begge markeder kan påvirkes av kunders investeringssykluser.
ASML selger også beregningslitografi, inspeksjons- og måleløsninger. Disse støtter prosesskontroll, men har egne konkurrenter, integrasjonskrav og marginprofiler.

Kilde: ASML
| Teknologi | Nodestørrelse | Typisk bruk | Nøkkelbegrensning |
|---|---|---|---|
| DUV | 14nm–90nm+ | Eldre chipper, ikke‑kritiske lag | Ikke egnet for de minste nodene |
| EUV | 7nm–3nm | Avansert logikk, DRAM | Kompleks, dyr, høy energi |
| High-NA EUV | 2nm og mindre | Neste generasjons høyytelses‑chipper | Høyere kostnad, begrenset utrulling |
Fremtiden for litografi
ASML investerer i egen FoU og kjøper nøkkelteknologi. Oppkjøpet av den optiske komponentprodusenten Berliner Glas Group i 2020 styrket enkelte leverandør- og integrasjonsmuligheter, men fremtidige maskiner avhenger fortsatt av et bredt leverandørnettverk.

Kilde: ASML
Kinesiske aktører kan etter hvert få kommersielle EUV-løsninger, men tidspunkt og ytelse er usikre. ASML utvikler samtidig High-NA EUV. «NA» betyr numerisk apertur, et mål på hvor mye lys optikken kan samle og fokusere.
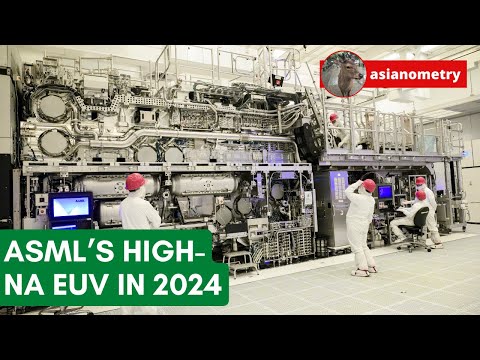
High-NA-systemene bruker større numerisk apertur og svært presis optikk, posisjonering og kontroll. Påstander om stabilitet på pikometernivå beskriver bestemte delsystemer og må ikke leses som én enkel nøyaktighet for hele produksjonsprosessen.
High-NA EUV kan gi bedre oppløsning og redusere behovet for flermønstring på enkelte kritiske lag. Produktivitet og kostnad per skive avhenger imidlertid av effekt, eksponering, resist, maske, utbytte og fabrikkflyt.

Kilde: ASML
High-NA kan forenkle enkelte mønstringssekvenser, men det betyr ikke automatisk lavere energibruk. Systemene er store og kraftkrevende, og energien per godkjent brikke avhenger av gjennomstrømning og utbytte.
High-NA vurderes for enkelte lag i 2 nm-klassen og mindre prosessgenerasjoner, men kundene kan bruke konvensjonell EUV med flermønstring eller andre prosessvalg. Innføringen vil variere mellom produsenter og lag.

Kilde: ASML
Intel var en tidlig mottaker av High-NA EUV ved anlegget i Oregon. Teknologien er fortsatt under innføring, og etsing, materialer og andre prosessteknikker kan også påvirke fremtidig skalering.
“Med tillegget av High NA EUV vil Intel ha den mest allsidige litografiverktøykassen i industrien, noe som gjør det mulig for selskapet å drive fremtidige prosesskapasiteter utover Intel 18A inn i andre halvdel av dette tiåret.”
“Prislappen på $400 M per maskin oppmuntrer også noen fabrikker til å utsette adopsjon i minst én generasjon av chipper.”
High-NA EUV gjenbruker deler av økosystemet fra konvensjonell EUV, men er ikke et enkelt steg. Større optikk, anamorfisk avbildning, nye masker og resister, feltstørrelse, kostnad og fabrikkintegrasjon gir egne utfordringer.
“Hvorfor prioriterte vi felleskap og modularitet gjennom våre EUV‑litografisystemer? Fordi på den måten drar alle våre systemer nytte av lærdom fra 20 år med EUV‑utvikling.
Bruk av velprøvd teknologi reduserer risikoen for feil. Og modulene forenkler systemets installasjon og integrasjon i en kundes fabrikk.”
Konklusjon
ASMLs langvarige investeringer i presisjon, systemintegrasjon og leverandørsamarbeid har gitt selskapet en ledende posisjon i litografi. Posisjonen er sterk, men selskapet er fortsatt avhengig av nøkkelleverandører, kundenes kapitalbudsjetter og eksportlisenser.
ASML har i praksis monopol på kommersielle EUV-systemer for høyvolumproduksjon. EUV er viktig for mange kritiske lag i de mest avanserte logikk- og minneprosessene, mens DUV og andre prosesstrinn fortsatt brukes omfattende.
Det er ikke mulig å vite hvor lenge ASML ville beholdt sin posisjon uten eksportkontrollene. Sanksjonene kan både begrense selskapets marked og fremskynde investeringer i konkurrerende kinesisk teknologi.
Kinesiske produsenter kan over tid bli sterkere konkurrenter, men graden av teknisk forsprang kan ikke reduseres til én nodebetegnelse. Utbytte, gjennomstrømning, optikk, lyskilde, masker, materialer, måleteknikk og service må alle fungere i produksjon.
Kinesiske aktører håper å utvikle egne EUV-systemer, mens ASML og kundene innfører High-NA EUV. Det finnes ingen bekreftet dato for når kinesisk EUV vil matche en bestemt ASML-generasjon, og de to utviklingsløpene kan ikke sammenlignes med én kalenderårsetikett.
ASML har et betydelig teknologisk og kommersielt forsprang, men en garantert lederperiode på minst ti år kan ikke fastslås. Konkurranse, alternative prosessteknikker, kundekonsentrasjon, eksportregler, leverandørproblemer og halvledersyklusen kan endre utsiktene.
ASML har også en sterk posisjon i DUV, service og enkelte måleløsninger. Disse aktivitetene diversifiserer inntektene og støtter FoU, men er eksponert mot konkurranse, kundenes utnyttelsesgrad og investeringssykluser.
For investorer må teknologisk kvalitet vurderes sammen med verdsettelse. En høy forventning om langsiktig vekst kan gi store kursutslag dersom ordre, marginer, eksportregler eller kundenes investeringer avviker fra markedets antakelser.
Historiske P/E-intervaller på omtrent 20–54 avhenger av dato og hvilken resultatperiode som brukes. De er ikke en stabil «rimelig verdi»; investorer bør bruke oppdaterte tall og vurdere fri kontantstrøm, sykliske topper, ordrebok, marginer og scenarioer.
Siste ASML (ASML) aksjenyheter og utviklinger


