
Fintech Nieuws
Hoe digitale financiën vrouwenondernemers kunnen versterken

 Voeg Securities.io toe aan je voorkeursbronnen op Google

Toegang tot financiering en financiële geletterdheid zijn enkele van de belangrijkste factoren om gemarginaliseerde groepen te versterken, vooral in ontwikkelingslanden. Daarom zijn programma’s voor financiële geletterdheid en innovatieve FinTech die toegang tot financiering kunnen bieden essentieel om de ontwikkeling van dergelijke economieën te stimuleren en sociale ongelijkheid te verminderen.
Echter is toegang tot financiering en onderwijs slechts één aspect van het probleem. Hoe deze passen in het leven van echte ondernemers is vaak complexer, vooral voor vrouwen. Cultuur, gezinsverantwoordelijkheden, sociale structuren en toegang tot digitale infrastructuur kunnen allemaal beïnvloeden hoe mensen omgaan met geld, werk en financiën.
Om deze wisselwerking tussen de sociale omgeving en financiële geletterdheid beter te begrijpen, hebben onderzoekers van Universitas Negeri Makassar (Indonesië) een onderzoek uitgevoerd met vrouwelijke ondernemers in Indonesië. Zij ontdekten dat de financiële geletterdheid van vrouwen in opkomende economieën beter kan worden gezien als een relationeel en adaptief proces van sociaal leren. Dit benadrukt het belang van de verbinding tussen ontwikkelingsbeleid, FinTech‑oplossingen en sociale ondersteuningssystemen.
Ze publiceerden hun bevindingen in Social Sciences & Humanities Open1, onder de titel “Financiële geletterdheid herdefiniëren als empowerment: Inzichten uit multi‑case narratieven van vrouwelijke ondernemers in opkomende economieën”.
Ontwikkeling door Financiën
Ongelijkheden & Financiële Geletterdheid
Genderongelijkheden worden beschouwd als een belangrijke factor die de ontwikkeling vertraagt, omdat ze vaak de helft van de bevolking van een land veel minder productief achterlaten dan ze zouden kunnen zijn.
Dit ondanks het feit dat vrouwen in opkomende landen aanzienlijk bijdragen aan micro‑ en kleine ondernemingen, terwijl ze ongelijkwaardige toegang hebben tot formele financiering, digitale financiële diensten en besluitvormingsmiddelen. Dus terwijl vrouwen huishoudelijke en gemeenschapseconomieën ondersteunen, blijft hun financiële autonomie beperkt door sociaal‑culturele, institutionele en digitale barrières.
“Vrouwen met hogere niveaus van financiële geletterdheid hebben doorgaans meer controle over het gebruik van bedrijfsresources en huishoudelijke investeringsbeslissingen. Het wordt gevormd door sociale onderhandeling, morele waarden, relationele verantwoordelijkheden en culturele context.”
En hoewel digitale technologie barrières voor toegang tot informatie en financiering kan verlagen, kan ze ongelijke deelname reproduceren wanneer vrouwen lagere digitale geletterdheidsniveaus hebben, beperkte toegang tot technologie, of minder kansen om deel te nemen aan digitale financiële ecosystemen.
Relevante Getuigenissen Verzamelen
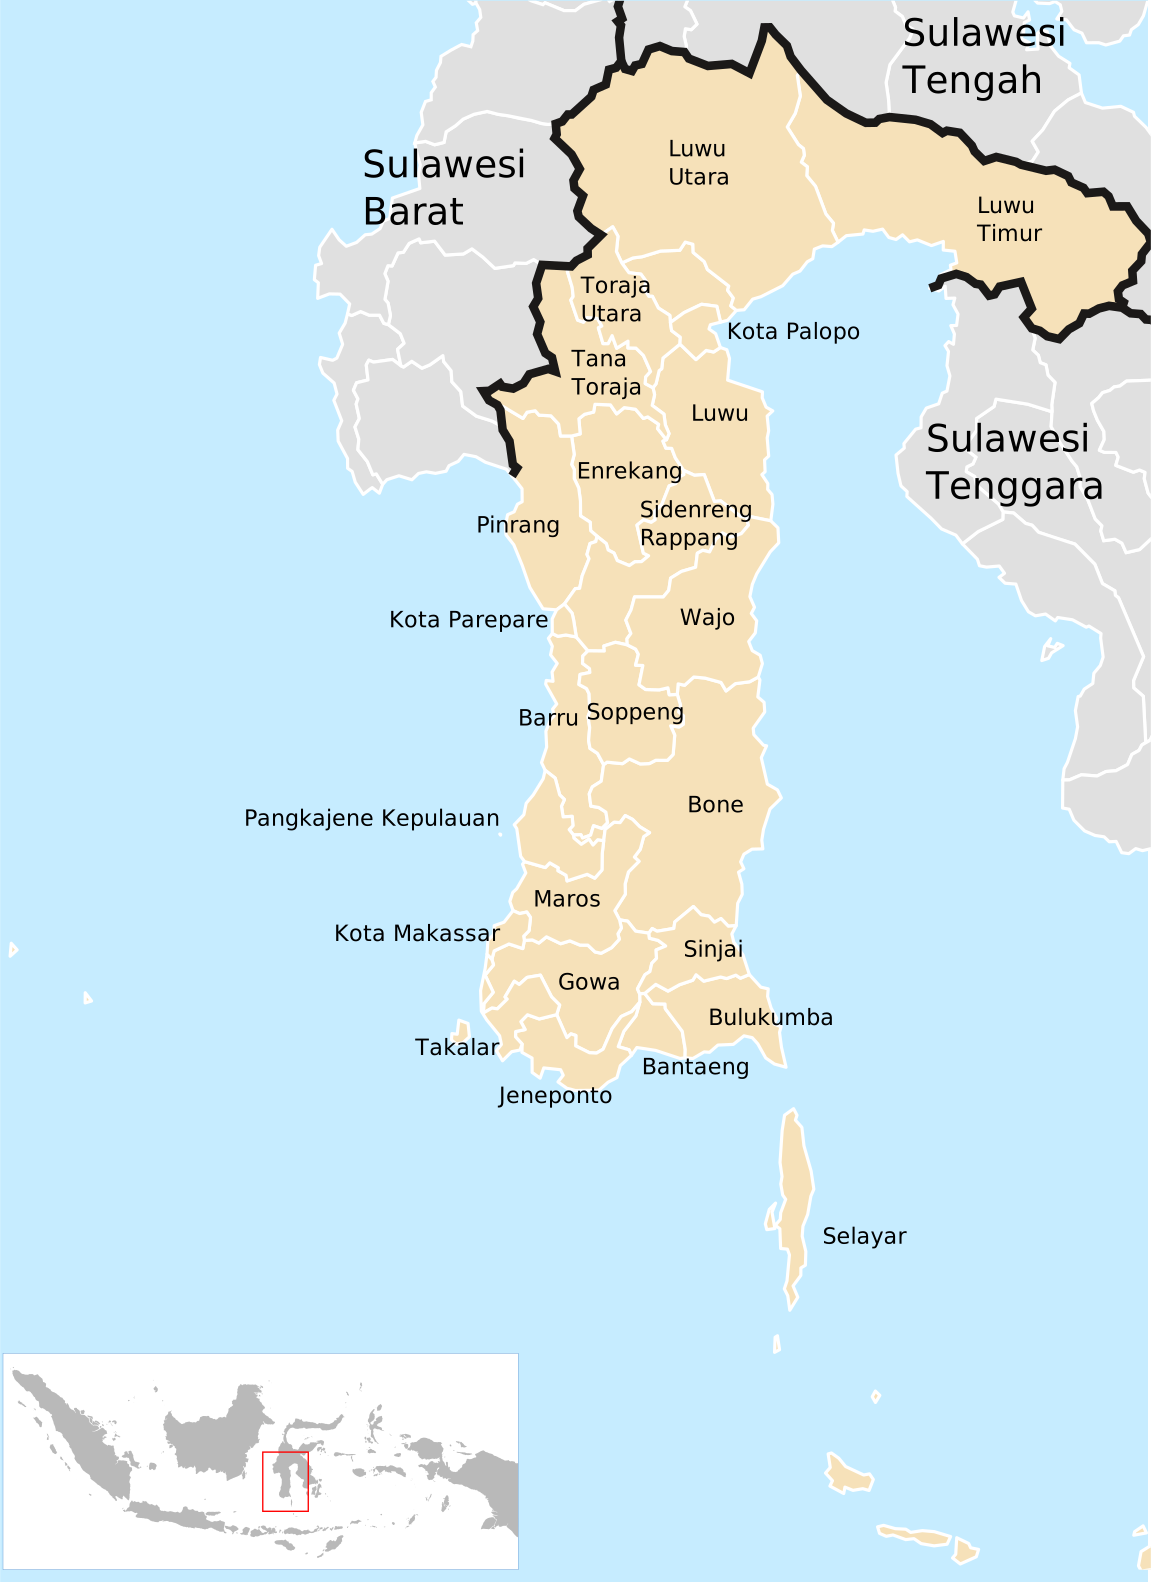
De onderzoekers kozen de Indonesische regio Zuid‑Sulawesi omdat deze variatie biedt in de ondernemingscondities van vrouwen:
- Makassar vertegenwoordigt een meer stedelijke en digitaal verbonden omgeving.
- Gowa weerspiegelt een semi‑stedelijke en gemeenschapsgerichte ondernemingsomgeving.
- Pangkep (Pangkajene en eilanden regentschap) vertegenwoordigt een landelijk‑maritieme context, gevormd door infrastructuurbeperkingen en ongelijke digitale toegang.
Source: Wikipedia
Op deze manier kan het onderzoek de verschillende sociaaleconomische en socio‑digitale omgevingen binnen één vergelijkbare provinciale en nationale context weergeven.
Het onderzoek betrof zestig‑en‑zes vrouwelijke kleine ondernemers, waarbij elke regio werd vertegenwoordigd door 22 personen. De steekproef werd geselecteerd voor kwalitatieve diepgang, contextuele variatie en relevantie, in plaats van demografische of statistische representativiteit.
Na het in kaart brengen van de sociaaleconomische omstandigheden van elke sub‑regio, voerden de onderzoekers diepte‑interviews (45–90 minuten) en zes focusgroepsdiscussies (6–8 deelnemers / 90–120 minuten) uit.
Het interview bestond uit 15 open‑ended vragen, georganiseerd in drie thematische secties:
“Financiële ervaringen, leermomenten en betekenisvormende processen”, of hoe geleefde ervaringen hun perceptie van geld, risico’s, ondernemerschap en financiën hebben gevormd.
“Ik dacht dat verliezen normaal waren. Maar na twee keer te hebben gefaald, realiseerde ik me het belang van het bijhouden van gegevens — niet alleen van uitgaven, maar ook van de fouten die ik maakte.”
Rol van familieleden, leeftijdsgenoten, gemeenschapsgroepen en digitale netwerken in financiële besluitvorming.
“In het begin begonnen we met de rotatiespaarpot voor huishoudelijke behoeften, maar geleidelijk veranderden we die in een zakelijke spaarpot. We helpen leden die een bedrijf willen starten. We leerden samen transacties te berekenen en te registreren.”
Strategieën voor het navigeren van socio‑digitale en structurele beperkingen.
“In het begin vond mijn man het niet prettig dat ik te veel tijd op mijn telefoon doorbracht. Hij zei dat vrouwen niet bezig zouden moeten zijn met online verkopen. Maar nadat ik kon helpen met het betalen van de schoolgeld van onze kinderen, werd hij langzaam ondersteunend.”
Indien nodig werden de standaardvragen aangepast aan de context van de respondenten.
De vragen in Makassar richtten zich meer op e‑commerce blootstelling en het gebruik van digitale financiële diensten; de vragen in Gowa onderzochten gemeenschapsgerichte financiële praktijken en de onderhandeling tussen huishouden en bedrijf, terwijl de vragen in Pangkep de landelijk‑maritieme ondernemingscondities, infrastructuurbeperkingen en ongelijke digitale toegang behandelden.
Financiële Geletterdheid & Vrouwen
Een Leerproces
In de eerste fase beschreven vrouwen financiële praktijken die grotendeels gericht waren op praktische behoeften, dagelijkse overleving en onmiddellijke bedrijfscontinuïteit. Alleen door dit proces ontwikkelden ze geleidelijk een nieuw bewustzijn over de betekenis van geld, besluitvorming en economische verantwoordelijkheid.
Dit suggereert dat, onder de vrouwen die in het onderzoek zijn opgenomen, financiële geletterdheid zich niet alleen ontwikkelde via formeel leren, maar ook via geleefde ondernemerservaring.
De meeste veranderingen en een beter begrip werden veroorzaakt door verliezen, mislukkingen of familiale druk.
“Ik leerde van mijn fouten. Als ik verkeerd reken, is dat niet alleen een verlies — het is ook gênant voor mijn groep.”
Dit leidde tot de ontwikkeling van adaptieve strategieën om de realiteit van ondernemerschap te navigeren, evenals het omgaan met de beperkingen en negatieve reacties van een vaak conservatieve sociale context.
“Wanneer ik geld verlies, raak ik niet meer in paniek. Ik probeer te ontdekken waar ik fout ging, herbereken en verander hoe ik met geld omga.”
Een Sociale Inspanning
Een ander element dat duidelijk werd tijdens het interview is dat de verbetering van financiële geletterdheid niet alleen een individueel proces is, maar een sociale activiteit.
Dit gebeurt via de oprichting van vertrouwensnetwerken tussen vrouwen die betrokken zijn bij ondernemerschap, en de solidariteit die zij cultiveren. Het kan ook een bottom‑up vorm van financiering voor startkapitaal en een eerste bron van training en informatie creëren.
“We ontmoeten elkaar elke maand en dragen kleine bedragen bij. Wanneer iemand een bedrijf wil starten, gebruiken we dat fonds om haar te helpen. We vertrouwen elkaar omdat iedereen elkaar kent en voor elkaar zorgt.”
Hetzelfde netwerk biedt ook ruimte voor de uitwisseling van diensten die specifieke apparatuur of vaardigheden vereisen, evenals hulp bij marketing en promotie van hun bedrijven.
“We helpen elkaar met promoten op Instagram. Soms maak ik productfoto’s voor mijn vrienden, en de volgende keer helpen zij mijn bestellingen te leveren. We leren terwijl we elkaar ondersteunen.”
Deze sociale activiteit breidt zich uit naar zakelijke activiteiten, waarbij de veelvoorkomende gevallen van boekhouding, sparen en risico‑deling collectief worden uitgevoerd.
Omgaan met Samenleving & Families
In een relatief conservatieve cultuur kan de onafhankelijkheid van vrouwen en hun rol in het beheren van de financiën van het gezin een voortdurend onderhandelingspunt zijn, zowel op huishoudelijk als gemeenschapsniveau.
Een manier waarop deze vrouwen weerstand bieden en sociale druk afwenden, is door te benadrukken dat hun zakelijke activiteit niet egoïstisch is, maar in dienst van hun familie, een sociaal meer acceptabel kader.
“Mensen zeggen vaak dat vrouwen zich niet met geld moeten bemoeien. Maar als wij het niet doen, wie dan? Ik beheer de financiën niet voor mezelf, maar voor mijn familie.”
Wanneer de weerstand dichterbij komt, bijvoorbeeld bij het overtuigen van een echtgenoot, is het extra inkomen dat wordt gegenereerd en het effect dat het heeft op het ondersteunen van bijvoorbeeld de opleiding van kinderen vaak een belangrijke steun. Ook hier helpt het kaderen van de zakelijke activiteit en het onafhankelijke inkomen binnen de context van kinderopvang om culturele weerstand te overwinnen.
Omgaan met Slechte Infrastructuur
In afgelegen en landelijke gebieden kunnen de mogelijkheden die digitale technologie biedt, worden beperkt door slechte openbare infrastructuur.
Bijvoorbeeld, het beheren van e‑commerce verkoop kan worden geblokkeerd door verzadiging of instabiliteit van lokale mobiele netwerken.
“Het signaal valt vaak weg, dus we sturen ‘s nachts berichten. We leren langzaam zodat we nog steeds online kunnen verkopen.”
Logistiek is vaak een ander probleem, waarbij sociale netwerken en gedeelde deals tussen meerdere vrouwen en één logistieke aanbieder worden gebruikt om de bedrijfsactiviteit en efficiëntie te stimuleren.
Belangrijkste Inzichten voor Investeerders
Investeren in FinTech‑technologieën richt zich vaak op het technische en kennisaspect, met de veronderstelling dat een goede oplossing automatisch resultaten oplevert en wordt geadopteerd wanneer deze goed op de markt wordt gebracht.
In de praktijk laat dit onderzoek zien dat het vaak niet zo eenvoudig is, vooral in het geval van achtergestelde groepen.
FinTech‑bedrijven die zich richten op onderbediende ondernemers moeten mogelijk financiële producten combineren met mentoring, peer‑netwerken, digitale training en context‑gevoelige onboarding.
Ze moeten zich realiseren dat financiële inclusie dus niet alleen een toegangsvraag is. Het is een uitdaging op het gebied van productontwerp en ecosysteem. Voor fintech‑softwarebedrijven gaat het dus minder om het leveren van een dienst, en meer om het bieden van ondersteuning en het integreren van hun aanbod in een bestaand netwerk van sociale netwerken en leerstrategieën.

Ze moeten hun vermogen om nieuwe gebruikers te trainen met abstracte kennis niet overschatten, en zouden in plaats daarvan beter toegang kunnen bieden tot een netwerk van eerdere gebruikers en meer ervaren ondernemers, waardoor de creatie van formele en informele zakelijke netwerken wordt gefaciliteerd.
Vanuit marketingperspectief zouden onafhankelijkheid, geld en financieel succes waarschijnlijk niet direct de belofte van een fintech‑product moeten zijn. In plaats daarvan zal een betere zorg voor het gezin een aantrekkelijkere propositie zijn voor vrouwelijke gebruikers en een meer acceptabele positionering voor de samenleving als geheel.
Investeren in Financiële Ontwikkeling
Mastercard Incorporated
MA Prijsgrafiek
Hoewel de sociaal‑culturele context belangrijk is voor vrouwelijke empowerment en ondernemerschap, zijn solide betaalsystemen nog belangrijker.
Mastercard is een wereldwijde aanbieder van commerciële betalingsinfrastructuur, die ook programma’s heeft geïmplementeerd die de exacte issues aanpakken die in de studie zijn geïdentificeerd en bijpassende oplossingen bieden.
Dit omvat, in het geval van Indonesië, “Mastercard Strive Indonesia“, gelanceerd in 2023. Het programma werd gelanceerd met als doel 300.000 Indonesische kleine bedrijven te versterken over drie jaar door digitale adoptie uit te breiden, de toegang tot kapitaal te verbeteren en bedrijfssteunnetwerken te versterken, met bijzondere aandacht voor door vrouwen geleide en door vrouwen eigendom zijnde bedrijven.
- Vraag opbouwen en barrières voor technologische adoptie verlagen via peer‑mentoring en het aanpakken van de kosten van digitalisering.
- Nauw samenwerken met bank- en non‑bankinstellingen om de toegang tot krediet voor kleine bedrijven verder te democratiseren, vooral voor door vrouwen geleide of eigendom zijnde bedrijven.
- Een leernetwerk opzetten en onderzoek doen naar digitalisering van kleine bedrijven om best practices en inzichten te delen, systemische knelpunten aan te pakken, het ecosysteem te voorzien van rijke kwantitatieve gegevens, en positieve verschuivingen te stimuleren.
Het initiatief in Indonesië is gebaseerd op een lange ervaring met expansie naar economieën die gedomineerd worden door een onderbediende bevolkingsgroep en een groot segment van economische activiteit afkomstig van micro‑ en kleine bedrijven.
Dit kan een enorme kans vertegenwoordigen voor gevestigde bedrijven zoals Mastercard, die anders te maken hebben met relatief lage groei in ontwikkelde economieën, waar het al een oligopolie vormt met rivalen zoals Visa.
Het moet echter worden opgemerkt dat filantropische activiteiten zoals Mastercard Strive Indonesia niet direct bijdragen aan groei, maar de sociale basis en de context van public relations bieden, waardoor het bedrijf kan groeien in opkomende markten zoals Indonesië. Uiteindelijk zal de daadwerkelijke omzetgroei in het land worden gedreven door de algehele digitalisering van de natie en haar economische groei.
Laatste Mastercard Incorporated (MA) Aandelennieuws en Ontwikkelingen
Gerefereerde Studie
1. Nurjannah. Financiële geletterdheid herdefiniëren als empowerment: Inzichten uit multi‑case narratieven van vrouwelijke ondernemers in opkomende economieën. Social Sciences & Humanities Open. Volume 14, december 2026, 103553. https://doi.org/10.1016/j.ssaho.2026.103553


