
Tekoäly
NVIDIA (NVDA) valokeilassa: grafiikkajätistä tekoälyn suurvallaksi

 Lisää Securities.io suosikkilähteisiisi Google-palvelussa

Tekoälyjätti
Teknologiasijoittajien huomio kohdistui yli vuosikymmenen ajan suuriin ohjelmisto- ja internetyhtiöihin, kuten Microsoftiin (MSFT ), Googleen (GOOG ) ja Facebookiin (META ). Viime vuosina myös laitteistoyhtiöt ovat nousseet vahvasti esiin. Yksi näkyvimmistä esimerkeistä on Tesla (TSLA ), joka kasvoi pienen sijoittajajoukon suosikista yhdeksi maailman arvokkaimmista yhtiöistä.
Ohjelmistojen ja laitteistojen rajapinnassa toimiva NVIDIA (NVDA ) on puolestaan tuottanut sijoittajilleen poikkeuksellisen voimakkaan arvonnousun.
NVIDIA nähdään usein nopeasti menestyneenä tekoäly-yhtiönä. Se on kuitenkin rakentanut teknologiaansa ja markkina-asemaansa vähitellen kolmen vuosikymmenen aikana. Tämä antaa sille vahvan lähtökohdan tulevaisuuteen, vaikka hallitsevan aseman säilyminen ei ole varmaa.
NVIDIAn tie menestykseen
Keskusprosessori ja grafiikkasuoritin
NVIDIA tunnettiin pitkään näytönohjaimiin ja grafiikkasuorittimiin eli GPU-piireihin erikoistuneena laiteyhtiönä. Grafiikkasuoritin oli tärkeä osa tietokonetta, mutta keskusprosessoria eli CPU:ta pidettiin yleiskäyttöisen laskennan keskeisenä komponenttina.
Keskusprosessorit soveltuvat erityisen hyvin monimutkaisiin, haarautuviin tehtäviin ja nopeasti suoritettaviin peräkkäisiin laskutoimituksiin.
Grafiikkasuorittimet puolestaan käsittelevät suuria määriä samankaltaisia laskutoimituksia rinnakkain. Ne eivät ole yksiselitteisesti keskusprosessoreita heikompia, vaan niiden vahvuudet riippuvat tehtävän rakenteesta.
1990-luvulta 2010-luvun alkuun keskusprosessorivalmistajilla, kuten Intelillä (INTC ), oli vahva asema tietokonemarkkinoilla. Tehokkaita näytönohjaimia tarvitsivat erityisesti pelaajat ja grafiikka-ammattilaiset, mutta niitä käytettiin myös tieteellisessä laskennassa.
GPU-liiketoiminnan rakentaminen
NVIDIAn perustajat Jensen Huang, Chris Malachowsky ja Curtis Priem arvioivat, että laskennan tarpeet edellyttäisivät muutakin kuin keskusprosessoreita. Huang työskenteli ennen NVIDIAa AMD:llä ja LSI Logicilla. Malachowsky ja Priem tulivat Sun Microsystemsiltä, jonka osti myöhemmin Oracle (ORCL ).
Kolmikko perusti NVIDIAn vuonna 1993 tavoitteenaan tuoda kolmiulotteinen grafiikka kasvaville PC-markkinoille.
”Ajattelimme, että ehkä 3D-grafiikka olisi todella kiinnostava mahdollisuus. Ensimmäistä kertaa meillä oli alusta, jota saattoi käyttää tietokoneena monenlaisiin tarkoituksiin, myös pelaamiseen. Meidän piti rakentaa piiri, joka tekisi pelien pelaamisesta mahdollista.
Kukaan meistä ei ollut edes nähnyt PC:tä aiemmin. Meidän piti ostaa sellainen. Ostimme Gateway 2000:n. Kukaan ei osannut ohjelmoida Windowsille tai DOSille eikä ollut edes nähnyt DOSia. Purimme koneen ja aloimme tutustua alaan.”
Jälkikäteen on kiinnostavaa, ettei pelaamista tuolloin pidetty yhtä vakavasti otettavana markkinana kuin suuria yritysasiakkaita palvelevia liiketoimintoja. NVIDIAn ensimmäinen tuote ei menestynyt kaupallisesti. Sen 2. sukupolven kehityshanke ei edennyt markkinoille suunnitellusti, kun alan tekninen suunta siirtyi Microsoftin DirectX:n mukaiseen grafiikkaan.
NVIDIA joutui useisiin vaikeisiin tilanteisiin ennen vuonna 1997 esiteltyä RIVA 128:aa. Perustamisesta ensimmäiseen suureen kaupalliseen läpimurtoon kului noin neljä vuotta.
RIVA 128:aa myytiin miljoona kappaletta sen ensimmäisten neljän kuukauden aikana. Sitä seurasi useita menestyneitä tuotesukupolvia, kuten GeForce-sarja, jonka ensimmäinen tuote esiteltiin vuonna 1999. NVIDIAn keskeinen kilpailija erillisissä näytönohjaimissa on AMD (AMD ) ja sen Radeon-sarja.

Lähde: UBuy
CUDA ja kryptovaluutat
NVIDIA esitteli CUDA-arkkitehtuurin vuonna 2006. Sen ohjelmointityökalut laajensivat grafiikkasuorittimien käyttöä yleiskäyttöiseen rinnakkaislaskentaan. Tutkijat olivat jo kokeilleet GPU-piirejä tieteellisissä laskelmissa, ja niistä tuli myöhemmin keskeinen osa myös monia supertietokoneita.

Lähde: NVIDIA
”Tutkijat huomasivat, että ostamalla GeForce-pelikortin ja asentamalla sen tietokoneeseen sai käytännössä henkilökohtaisen supertietokoneen. Sillä voitiin tehdä molekyylidynamiikkaa, seismisen tiedon käsittelyä, tietokonetomografiakuvien rekonstruktiota, kuvankäsittelyä ja monenlaista muuta laskentaa.”
Grafiikkasuorittimien ja erityisesti NVIDIAn alustan laajempi käyttö synnytti myönteisen kierteen eli verkostovaikutuksia: uudet käyttökohteet houkuttelivat käyttäjiä ja ohjelmoijia, myynnin kasvu mahdollisti suuremmat tutkimus- ja kehityspanokset, ja parempi suorituskyky avasi lisää käyttökohteita.

Lähde: NVIDIA
Vuoden 2024 esityksessään NVIDIA kuvasi CUDA-yhteensopivien grafiikkasuorittimien asennuskannaksi satoja miljoonia laitteita.

Lähde: NVIDIA
Tieteellisen laskennan lisäksi rinnakkaislaskennalle löytyi kysyntää joidenkin kryptovaluuttojen louhinnassa.
Kryptovaluuttojen buumi
Ennen tekoälybuumia kryptolouhinta oli merkittävä näytönohjainten kysynnän lähde. Erityisesti Ethereumin silloinen työntodisteeseen perustuva louhinta sopi grafiikkasuorittimille. Kaikki lohkoketjut eivät kuitenkaan tarvitse louhintaa, ja Bitcoinin louhinnassa hallitsevat erityiset ASIC-laitteet.
Louhintabuumi kasvatti näytönohjainten kysyntää ja tuki NVIDIAn myyntiä. Osakkeen voimakas nousu samana ajanjaksona ei silti selity yksin kryptovaluutoilla.
NVDA Hintakaavio
Vuonna 2022 kryptomarkkinoiden lasku ja Ethereumin siirtyminen louhinnasta panostodisteeseen heikensivät tätä kysyntää. Samalla NVIDIAn vuosia rakentama tekoälyliiketoiminta alkoi nousta yhä näkyvämpään asemaan.
Tekoäly
Neuroverkot
2010-luvun alussa tutkijat alkoivat käyttää grafiikkasuorittimia yhä laajemmin neuroverkkojen kouluttamiseen. Neuroverkot ovat monien nykyisten tekoälymenetelmien perusta. Vuoden 2024 Nobel-palkinnot fysiikassa ja kemiassa tunnustivat neuroverkkoihin ja tekoälyavusteiseen proteiinirakenteiden ennustamiseen liittyviä saavutuksia. Kyse ei ollut lääketieteen Nobel-palkinnosta.
Neuroverkkoja hyödynnetään esimerkiksi kuvantunnistuksessa, puheenkäsittelyssä ja suurissa kielimalleissa.
Vuonna 2009 silloinen opiskelijani Ian Goodfellow auttoi minua rakentamaan GPU-palvelimen opiskelija-asuntolansa huoneessa. Käytimme sitä ensimmäisissä syväoppimiskokeissamme neuroverkkojen kouluttamiseen.
Grafiikkasuorittimilla koulutus nopeutui kymmen- tai jopa satakertaisesti, koska pystyimme tekemään tuhat tai kymmenentuhatta asiaa rinnakkain peräkkäisen käsittelyn sijaan.
Andrew Ng – DeepLearning.AI:n perustaja ja AI Fundin johtava osakas, Sequoian haastattelussa
Nämä kokeet edelsivät AlexNetin vuoden 2012 merkittävää läpimurtoa kuvantunnistuksessa ja myöhempää AlphaGo-järjestelmää. Kuvantunnistusta ja neuroverkkoja oli kuitenkin tutkittu jo paljon aiemmin.
NVIDIAn suuntautuminen tekoälyyn
NVIDIA tunnisti varhain tekoälylaskennan mahdollisuudet, jo ennen kuin neuroverkot nousivat laajan yleisön tietoisuuteen.
Panostaminen vielä pieneen ja epävarmaan markkinaan oli riskialtista. Jensen Huang kuvasi lähestymistapaa näin:
”Investoimme markkinoihin, joiden arvo on nolla miljardia dollaria.”
NVIDIA esitteli vuonna 2016 Pascal-arkkitehtuurin ja vuonna 2017 Pascalia seuranneen Volta-arkkitehtuurin. Volta toi käyttöön Tensor Core -laskentayksiköt, jotka nopeuttivat syväoppimisen laskentaa merkittävästi. Nämä eivät olleet ensimmäiset tekoälyyn käytetyt GPU-piirit; parannusten suuruus riippuu tehtävästä ja vertailulaitteistosta.
Käänsimme koko yrityksen tähän uuteen suuntaan ja etsimme käsiimme tekoälytutkijoita kaikkialta maailmasta.
Se, että alustamme oli heille hyödyllinen, antoi meille myönteistä palautetta. Siksi tunnen niin monia maailman johtavia tekoälytutkijoita.
He auttoivat minua näkemään varhaisia merkkejä tulevasta menestyksestä. Näitä pieniä onnistumisia pitää osata arvostaa.
Pitkä kehitystyö loi pohjaa tekoälyn laskentainfrastruktuurille. Suuret kielimallit nousivat laajaan tietoisuuteen ChatGPT:n julkaisun myötä marraskuussa 2022, ja kiinnostus kasvoi voimakkaasti vuonna 2023.
Taustalla oli vuosien työ yhä tehokkaampien grafiikkasuorittimien ja niitä tukevien ohjelmistojen kehittämiseksi.

Lähde: NVIDIA
Tekoälylaskennan kehitykseen vaikuttavat laitteistojen lisäksi ohjelmistot, numeerinen tarkkuus ja koulutusmenetelmät. Mooren lakikin kuvaa eksponentiaalista kehitystä, ei lineaarista kasvua. Eri laskentatehtävien suorituskykyä ei voi verrata pelkän transistorimäärän perusteella.
Laadukkaampi data ja paremmat menetelmät voivat vähentää tiettyyn tulokseen tarvittavaa laskentaa. Toisaalta suuremmat mallit ja käyttökohteiden lisääntyminen voivat kasvattaa kokonaiskulutusta.
NVIDIAn vuoden 2024 esityksessä arvioitiin, että tietyn suuren kielimallin koulutuksen energiantarve oli pienentynyt 350-kertaisesti kahdeksan vuoden laite- ja ohjelmistokehityksen ansiosta. Kyse on yhtiön rajatusta vertailusta, jota ei voi yleistää kaikkiin GPT-malleihin tai todelliseen kokonaisenergiankulutukseen. Myös päättelyn tehokkuus riippuu mallista, laitteistosta ja käyttöasteesta.

Lähde: NVIDIA
NVIDIAn kumppanuudet
NVIDIA on rakentanut tiiviitä suhteita alan muihin yrityksiin. Se keskittyy omiin vahvuuksiinsa ja täydentää niitä kumppaneiden tuotannolla, ohjelmistoilla ja palveluilla.
NVIDIA on niin sanottu fabless-piiriyhtiö: se suunnittelee piirit, mutta ulkoistaa niiden valmistuksen puolijohdevalimoille, kuten TSMC:lle (TSM ).
NVIDIA toimittaa keskeistä infrastruktuuria suurille teknologiayhtiöille ja tekoälyalan kasvuyrityksille. Se kehittää myös omia tekoälyohjelmistoja ja malleja, joten kumppanuus ei sulje pois kilpailua. Laaja asiakaskunta auttaa rahoittamaan tutkimusta ja kehitystä.
NVIDIA on hyötynyt merkittävästi datakeskuksiin ja tekoälyinfrastruktuuriin suuntautuneista suurista investoinneista.
Vuonna 2024 julkaistussa ennusteessa suurten teknologiayhtiöiden investointien arvioitiin voivan nousta 200 miljardiin dollariin vuonna 2025. Kyse oli ennusteesta ja laajemmista pääomamenoista, ei yksinomaan tekoälypiireihin varmasti käytettävästä summasta.

Lähde: Sherwood
Taloudelliset tiedot
NVIDIAn 28. tammikuuta 2024 päättyneen tilikauden tulos kasvoi voimakkaasti edelliseen tilikauteen verrattuna:
- Liikevaihto kasvoi 126 prosenttia noin 27,0 miljardista 60,9 miljardiin dollariin.
- Oikaistu eli non-GAAP-liikevoitto kasvoi 311 prosenttia 9,0 miljardista 37,1 miljardiin dollariin. GAAP-liikevoitto oli erillinen luku, 33,0 miljardia dollaria.
- Non-GAAP-bruttokate nousi 59,2 prosentista 73,8 prosenttiin. Luku ei ole nettovoittomarginaali.
Vuoden 2024 artikkelin arvostusesimerkissä P/E-luku oli yli 60 ja osinkotuotto noin 0,03 prosenttia. Nämä ovat ajankohtaan sidottuja tunnuslukuja, eivät tämänhetkisiä kursseja. Korkea arvostus edellyttää vahvaa tulevaa tuloskasvua, vaikka viimeaikainen kasvu onkin ollut nopeaa.

Lähde: NVIDIA
NVIDIAn tulevaisuus
Kestävä kasvu?
NVIDIAn kolminumeroinen kasvuvauhti heijastui osakekurssiin. Näin nopean kasvun jatkuminen on kuitenkin epävarmaa, ja sijoittajat pohtivat, milloin vauhti hidastuu.
Samankaltaisia huolia esitettiin jo kryptolouhinnan kasvuvaiheessa ja tekoälybuumin alussa. Aiempi menestys ei silti takaa tulevia tuottoja, eikä pelkkä pessimismi ratkaise sijoituspäätöstä.
Huang arvioi BG2Pod-podcastin haastattelussa, että tekoälyä varten pitäisi uudistaa jopa biljoonan dollarin arvosta datakeskus- ja laskentainfrastruktuuria ja että tästä oli tuolloin toteutunut noin 150 miljardia. Kyse oli hänen arviostaan markkinamahdollisuudesta, ei vahvistetusta tilauskannasta.
Hänen näkemyksensä mukaan olemassa olevan infrastruktuurin uudistaminen tarjoaa kasvumahdollisuuksia jo ennen uusien sovellusten, kuten itseohjautuvien autojen, laajaa käyttöönottoa. Toteutuminen riippuu asiakkaiden investoinneista ja teknologian hyödyistä.
Tekoälyä voidaan hyödyntää monilla toimialoilla, esimerkiksi terveydenhuollossa. Käyttöönoton laajuus ja aikataulu kuitenkin vaihtelevat, eikä mahdollinen kysyntä automaattisesti muutu NVIDIAn liikevaihdoksi.

Lähde: NVIDIA
Blackwell
NVIDIA julkisti Blackwell-alustan maaliskuussa 2024. Yhtiön mukaan se voisi pienentää biljoonan parametrin kielimallien reaaliaikaisen generatiivisen tekoälylaskennan kustannuksia ja energiantarvetta jopa 25-kertaisesti Hopper-sukupolveen verrattuna. Kyse oli valmistajan tiettyä käyttötapausta koskevasta arviosta, ei kaikkien tehtävien mitatusta parannuksesta tai siitä, että alusta olisi jo laajasti asiakkaiden käytössä.

Lähde: NVIDIA
Energiankulutus nousi tärkeäksi kysymykseksi tekoälyinfrastruktuurissa. Esimerkkinä on Microsoftin ja Constellationin syyskuussa 2024 ilmoittama 20 vuoden sähkönostosopimus, joka tukee Three Mile Islandin ykkösyksikön uudelleenkäynnistystä. Kyseessä on eri yksikkö kuin vuoden 1979 onnettomuusreaktori. Sopimuksen tarkoitus on vastata Microsoftin datakeskusten sähkönkulutusta hiilettömällä verkkosähköllä, eikä se tarkoita, että kaikki sähkö johdettaisiin suoraan vain tekoälyjärjestelmille.
Asiakkaiden oma piirisuunnittelu
NVIDIAn korkeat katteet kannustavat suuria asiakkaita etsimään vaihtoehtoja. Alphabetin kaltaiset yritykset voivat suunnitella omia, tiettyihin tehtäviin optimoituja kiihdyttimiä. Satojen miljardien kokonaisinvestoinnit datakeskuksiin eivät kuitenkaan ole sama asia kuin pelkkiin tekoälypiireihin käytetty summa.
Esimerkiksi Tesla kehitti oman Hardware 3 -ajotietokoneensa ja palkkasi kokeneita piirisuunnittelijoita myös AMD:ltä. Se korvasi vuonna 2019 aiemman NVIDIAn tekniikkaan perustuneen ajotietokoneen uusissa autoissa. Teslan robotaksisuunnitelmat saattoivat vuonna 2024 merkitä uutta markkinaa omille piireille, mutta kaupallisen käyttöönoton aikataulu ja laajuus olivat epävarmoja.
Tesla ja Elon Muskin muut yritykset, kuten SpaceX (SPCX ), tavoittelevat usein laajaa oman teknologiansa ja tuotantonsa hallintaa. Oman laitteiston kehittäminen ei kuitenkaan ole vain niiden strategia.
Myös Microsoft, Google ja Meta kehittivät vuonna 2024 omia tekoälykiihdyttimiään, kuten Maia-, TPU- ja MTIA-piirejä. Ne voivat silti samalla ostaa NVIDIAn tuotteita: omat piirit ja ulkopuoliset alustat täydentävät toisiaan eri tehtävissä.
NVIDIAn etuna ovat laaja ohjelmistoekosysteemi, CUDAa varten kehitetyt sovellukset ja kehittäjien osaaminen. Siirtyminen toiselle alustalle voi vaatia työtä, mutta etu ei estä kilpailijoiden tai vaihtoehtoisten ohjelmistojen kehitystä.
Tekoälymarkkinan riskit
NVIDIAn ulkopuolella syntyvä riski on tekoälymarkkinan kokonaiskehitys. Vuoden 2024 investointibuumin keskellä sijoittajat kysyivät, muuttuisivatko uudet sovellukset riittävän suuriksi tuloiksi suhteessa niiden kustannuksiin. Vertailukohtana käytettiin esimerkiksi Applen (AAPL ) iPhonen synnyttämää liiketoimintaa.
Yksi mahdollinen selitys hitaasti syntyville tuloille on se, että teknologia ja sen liiketoimintamallit ovat vielä kehitysvaiheessa.
Jos investoinnit kasvavat pitkään tuloja nopeammin, seurauksena voi olla ylikapasiteettia ja arvostusten laskua. 1990-luvun lopun internetkupla osoitti, että teknologian pitkän aikavälin merkitys ei yksin takaa sijoitusten onnistumista tietyllä hinnalla.
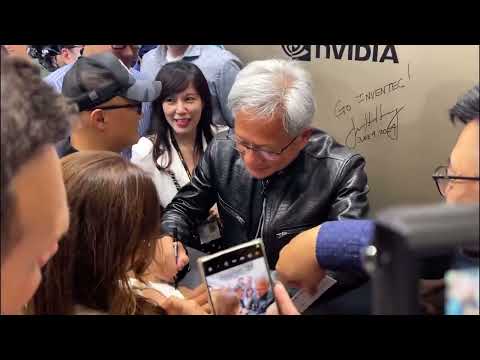
Huangin ympärille syntynyttä julkisuutta havainnollisti kesäkuussa 2024 kuvattu nimikirjoitustilanne. Tällainen huomio voi kertoa kiinnostuksesta yhtiöön, mutta se ei itsessään todista osakkeen yli- tai aliarvostusta.
Sijoittaja voi tarkastella myös yhtäläisyyksiä Sun Microsystemsin vuosituhannen vaihteen korkeaan arvostukseen. Sun ei ollut Jensen Huangin ensimmäinen työnantaja; hän työskenteli ennen NVIDIAa AMD:llä ja LSI Logicilla.
Vapaasti tiivistettynä Sun Microsystemsin silloinen toimitusjohtaja Scott McNealy havainnollisti korkeaa liikevaihtokerrointa näin: jos osake maksaa kymmenkertaisesti liikevaihtoon nähden, kymmenen vuoden takaisinmaksu edellyttäisi koko liikevaihdon jakamista osinkoina joka vuosi. Tällöin yritykselle ei jäisi lainkaan tavara- tai henkilöstökuluja eikä muita menoja.
Hän kyseenalaisti näin oletukset, joiden varassa sijoittajat olivat ostaneet osaketta 64 dollarin hinnalla. Esimerkki havainnollistaa arvostusriskiä, eikä ole yleispätevä kaava osakkeen oikealle hinnalle.
Scott McNealy, Sun Microsystemsin silloinen toimitusjohtaja — puheenvuoron tiivistelmä
Artikkelin vuoden 2024 vertailukohdassa NVIDIAn P/S-luku eli markkina-arvon suhde liikevaihtoon oli noin 35. Tunnusluku muuttuu osakekurssin ja liikevaihdon mukana.

Lähde: YCharts
Yhteenveto
NVIDIAn kehitystä ovat vauhdittaneet useat onnistuneet strategiset valinnat: PC-grafiikka, CUDA ja varhainen panostus neuroverkkojen laskentaan. Menestys on tehnyt Jensen Huangista yhden puolijohdealan tunnetuimmista johtajista.
Yhtiön nopea kasvu on synnyttänyt suuria odotuksia ja voimakkaita kurssiliikkeitä. Varhaiset sijoittajat ovat hyötyneet kehityksestä, mutta historialliset tuotot eivät kerro, millainen tuotto nykyisellä ostohinnalla saavutetaan.
Keskeinen riski on, riittävätkö tekoälysovelluksista syntyvät tulot perustelemaan suuret infrastruktuuri-investoinnit. Markkina voi jatkaa kasvuaan, mutta siihen voi myös tulla hidastumisia ja arvostusten korjauksia.


