
Fintech Uutiset
Miten digitaalinen rahoitus voi vahvistaa naisyrittäjiä

 Lisää Securities.io suosikkilähteisiisi Google-palvelussa

Rahoituksen saatavuus ja talouslukutaito ovat keskeisiä tekijöitä marginalisoitujen ryhmien vahvistamisessa, erityisesti kehittyvissä talouksissa. Siksi talouslukutaito-ohjelmat ja innovatiivinen FinTech, jotka voivat tarjota rahoituksen pääsyn, ovat olennaisia näiden talouksien kehityksen edistämiseksi ja sosiaalisen eriarvoisuuden vähentämiseksi.
Kuitenkin rahoituksen ja koulutuksen saatavuus on vain yksi osa ongelmaa. Se, miten ne sopivat todellisten yrittäjien elämään, on usein monimutkaisempaa, erityisesti naisille. Kulttuuri, perhevastuut, sosiaaliset rakenteet ja digitaaliseen infrastruktuuriin pääsy voivat kaikki vaikuttaa siihen, miten ihmiset suhtautuvat rahaan, työhön ja rahoitukseen.
Jotta tätä sosiaalisen ympäristön ja talouslukutaidon vuorovaikutusta voitaisiin ymmärtää paremmin, Universitas Negeri Makassarin (Indonesia) tutkijat ovat toteuttaneet tutkimuksen indonesialaisista naisyrityksistä. He havaitsivat, että naisten talouslukutaito kehittyvissä talouksissa ymmärretään parhaiten suhteellisena ja adaptiivisena sosiaalisen oppimisen prosessina. Tämä korostaa kehityspolitiikkojen, FinTech-ratkaisujen ja sosiaalisten tukijärjestelmien yhteyden merkitystä.
He julkaisuivat löydöksensä Social Sciences & Humanities Open1-lehdessä otsikolla “Reframing financial literacy as empowerment: Insights from multi-case narratives of women entrepreneurs in emerging economies”.
Kehitys rahoituksen kautta
Eriarvoisuus ja talouslukutaito
Sukupuolten epätasa-arvoa pidetään merkittävänä tekijänä kehityksen hidastumisessa, koska se usein jättää puolet maan väestöstä vähemmän tuottavaksi kuin se voisi olla.
Tämä on huolimatta siitä, että naisilla kehittyvissä maissa on merkittävä panos mikro- ja pienyrityksiin, samalla kun he kohtaavat epätasa-arvoisen pääsyn viralliseen rahoitukseen, digitaalisiin rahoituspalveluihin ja päätöksentekoresursseihin. Vaikka naiset ylläpitävät kotitalous- ja yhteisötaloutta, heidän taloudellinen autonomiansa on edelleen rajoitettu sosio-kulttuuristen, institutionaalisten ja digitaalisten esteiden vuoksi.
“Naisilla, joilla on korkea talouslukutaito, on yleensä parempi hallinta liiketoiminnan resurssien käytöstä ja kotitalouden investointipäätöksistä. Se muotoutuu sosiaalisen neuvottelun, moraalisten arvojen, suhteellisten vastuujen ja kulttuurisen kontekstin kautta.”
Ja vaikka digitaalinen teknologia voi madaltaa esteitä tiedon ja rahoituksen saatavuudessa, se voi toistaa epätasa-arvoista osallistumista, kun naisilla on alhaisempi digitaalinen lukutaito, rajoitettu pääsy teknologiaan tai vähemmän mahdollisuuksia osallistua digitaalisiin rahoitusympäristöihin.
Relevanttien todistusten kerääminen
Tutkijat valitsivat Indonesian eteläisen Sulawesi -alueen, koska se tarjoaa vaihtelua naisten yrittäjäolosuhteissa:
- Makassar edustaa urbaanimpaa ja digitaalisesti yhdistettyä ympäristöä.
- Gowa heijastaa puoliksi kaupunkimaista ja yhteisöpohjaista yritysympäristöä.
- Pangkep (Pangkajene ja Islands -alue) edustaa maaseutu-merellistä kontekstia, jota muovaavat infrastruktuurin rajoitteet ja epätasainen digitaalinen pääsy.
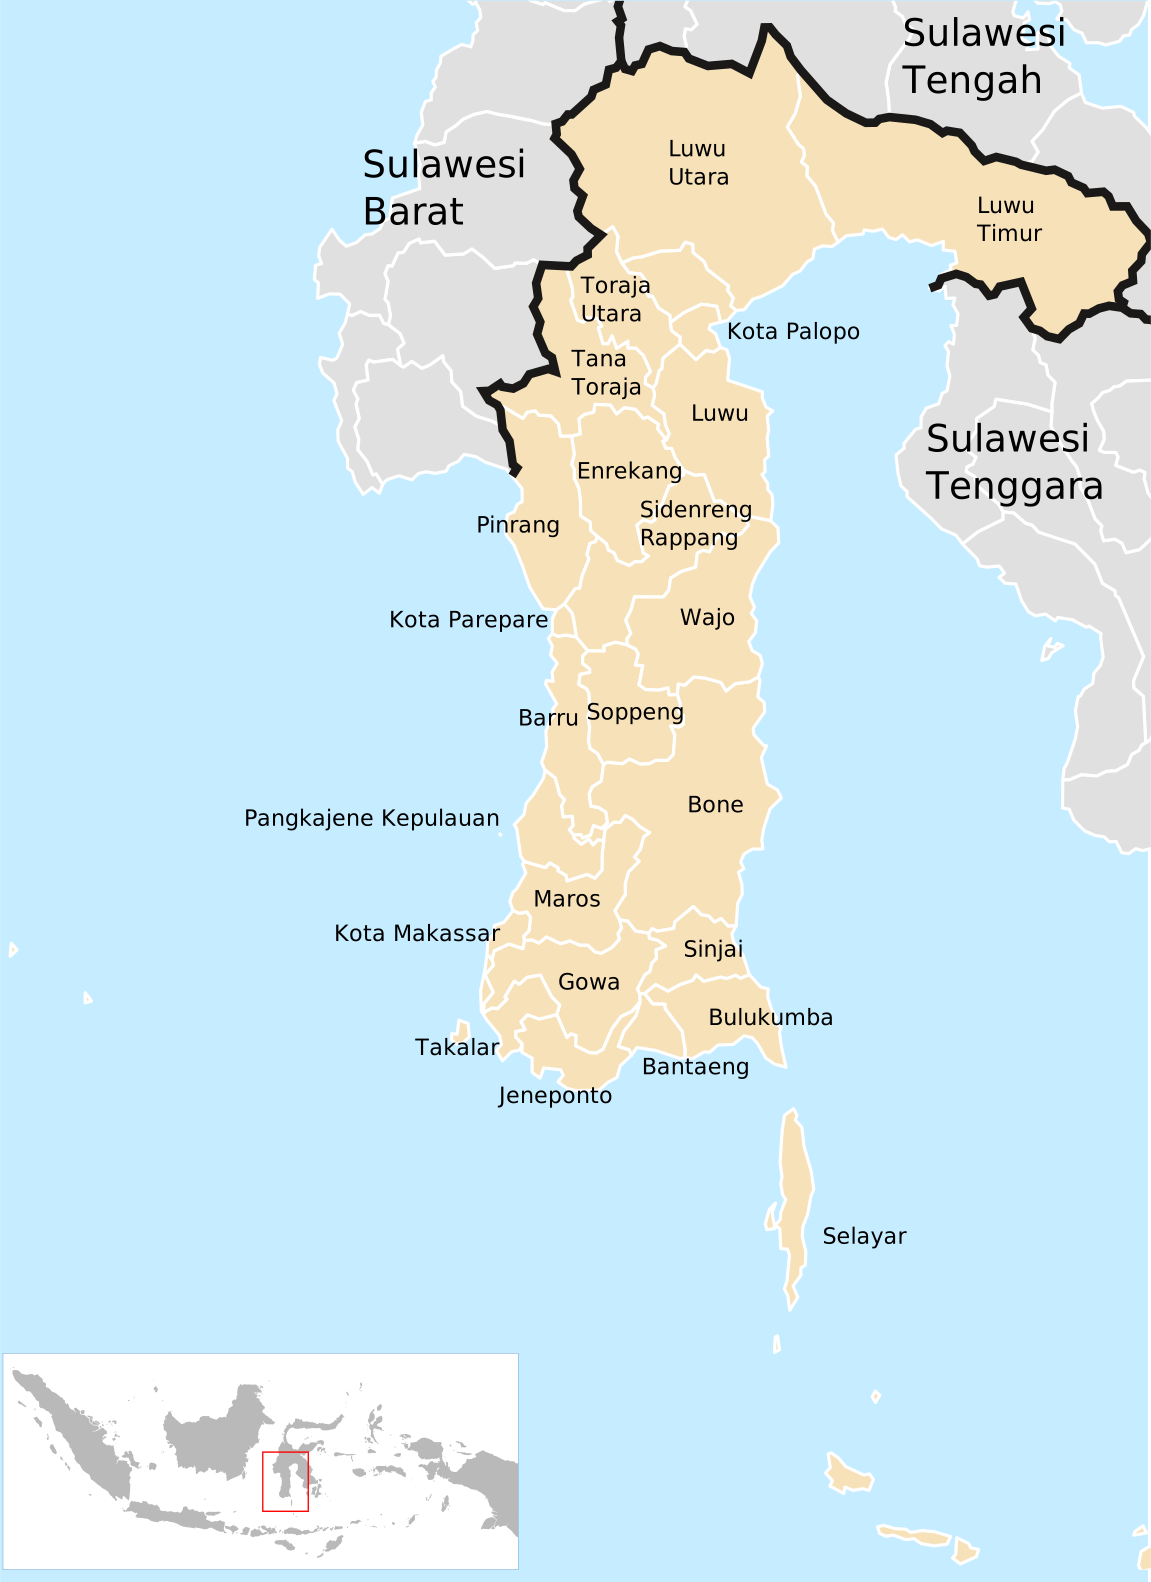
Source: Wikipedia
Näin tutkimus voi heijastaa erilaisia sosioekonomisia ja sosiodigitaalisia asetelmia yhden samankaltaisen maakunnan ja kansallisen kontekstin sisällä.
Tutkimukseen osallistui kuusikymmentäkuusi naisyrittäjää, joista jokaisessa alueessa oli 22 henkilöä. Otos valittiin laadullisen syvyyden, kontekstuaalisen vaihtelun ja merkityksellisyyden perusteella, eikä demografisen tai tilastollisen edustavuuden vuoksi.
Kun kunkin alialueen sosioekonomiset olosuhteet oli kartoitettu, tutkijat toteuttivat syvähaastatteluja (45–90 minuuttia) ja kuusi fokusryhmäkeskustelua (6–8 osallistujaa / 90–120 minuuttia).
Haastattelu koostui 15 avoimesta kysymyksestä, jotka oli järjestetty kolmeen teemalliseen osioon:
“Taloudelliset kokemukset, oppimisen hetket ja merkityksen luomisprosessit”, eli miten elämänkokemukset muovasivat heidän käsitystään rahasta, riskeistä, yrittäjyydestä ja rahoituksesta.
“Ajattelin, että tappiot olivat normaaleja. Mutta epäonnistuessani kahdesti tajusin, kuinka tärkeää on pitää kirjaa – ei vain kuluista, vaan myös tekemistäni virheistä.”
Perheenjäsenten, vertaisten, yhteisöryhmien ja digitaalisten verkostojen rooli taloudellisessa päätöksenteossa.
“Aluksi aloitimme kiertävässä säästöryhmässä kotitalouden tarpeisiin, mutta vähitellen muunsimme sen liiketoiminnan säästämiseksi. Autamme jäseniä, jotka haluavat perustaa yrityksen. Opimme yhdessä laskemaan ja kirjaamaan tapahtumat.”
Strategiat sosiodigitaalisissa ja rakenteellisissa rajoitteissa navigoimiseen.
“Aluksi mieheni ei pitänyt siitä, että vietin liikaa aikaa puhelimellani. Hän sanoi, että naisten ei pitäisi olla kiireisiä verkkokauppojen kanssa. Mutta kun pystyin auttamaan lasten koulumaksujen maksamisessa, hän alkoi vähitellen tukea minua.”
Tarvittaessa vakiokysymyksiä mukautettiin vastaajien kontekstiin.
Makassarin kyselyt keskittyivät enemmän verkkokauppakokemukseen ja digitaalisten rahoituspalveluiden käyttöön; Gowan kyselyt tutkivat yhteisöpohjaisia taloudellisia käytäntöjä ja kotitalous‑yritysneuvotteluja, kun taas Pangkepin kyselyt käsittelivät maaseutu‑merellisiä yritysolosuhteita, infrastruktuurin rajoitteita ja epätasaista digitaalista pääsyä.
Talouslukutaito ja naiset
Oppimisprosessi
Alkuvaiheessa naiset kuvailivat taloudellisia käytäntöjä, jotka olivat pääosin suuntautuneet käytännön tarpeisiin, päivittäiseen selviytymiseen ja välittömään liiketoiminnan jatkuvuuteen. Vasta tämän prosessin kautta he alkoivat vähitellen kehittää uutta tietoisuutta rahan merkityksestä, päätöksenteosta ja taloudellisesta vastuusta.
Tämä viittaa siihen, että tutkimukseen sisältyneiden naisten talouslukutaito kehittyi paitsi muodollisen oppimisen kautta, myös elämänkokemuksen yrittäjänä.
Suurin osa muutoksista ja paremmasta ymmärryksestä laukaistiin tappioista, epäonnistumisista tai perhepaineista.
“Opin virheistäni. Jos lasken väärin, se ei ole pelkkä tappio – se on myös noloa ryhmän edessä.”
Tämä johti adaptiivisten strategioiden kehittymiseen yrittäjyyden todellisuuksien hallitsemiseksi sekä rajoitteiden ja usein konservatiivisen sosiaalisen kontekstin negatiivisten reaktioiden käsittelemiseksi.
“Kun menetin rahaa, en enää panikoi. Yritän löytää, missä menin pieleen, laskea uudelleen ja muuttaa tapaani hallita rahaa.”
Sosiaalinen pyrkimys
Toinen haastattelun aikana ilmennyt seikka on, että talouslukutaidon parantaminen ei ole pelkkä yksilöllinen prosessi, vaan sosiaalinen toiminta.
Tämä tapahtuu luomalla luottamuksellisia verkostoja naisten välillä, jotka ovat mukana yrittäjyydessä, ja vahvistamalla heille tärkeää solidaarisuutta. Se voi myös luoda alhaalta ylöspäin suuntautuvaa rahoitusta alkupääoman hankkimiseksi sekä ensimmäisenä tiedon ja koulutuksen lähteenä.
“Tapamme joka kuukausi ja annamme pieniä summia rahaa. Kun joku haluaa perustaa yrityksen, käytämme varoja auttaaksemme häntä. Luotamme toisiimme, koska kaikki tuntevat ja huolehtivat toisistaan.”
Sama verkosto tarjoaa myös tilan palveluiden vaihtoon, jotka vaativat erityislaitteita tai -taitoja, sekä apua markkinoinnissa ja yritysten edistämisessä.
“Autamme toisiamme markkinoimaan Instagramissa. Joskus otan tuotekuvia ystävilleni, ja seuraavalla kerralla he auttavat toimittamaan tilaukseni. Opimme tukien toisiamme.”
Tämä sosiaalinen toiminta laajenee liiketoimintaan, jossa kirjanpito, säästäminen ja riskin jakaminen toteutetaan yhteisesti.
Selviytyminen yhteiskunnan ja perheiden kanssa
Suhteellisen konservatiivisessa kulttuurissa naisten itsenäisyys ja rooli perheen talouden hoitamisessa voi vaatia jatkuvaa neuvottelua sekä kotitalous- että yhteisötasolla.
Yksi tapa, jolla nämä naiset vastustivat ja käänsivät sosiaalista painetta, on korostaa, että heidän liiketoimintansa ei ole itsekästä, vaan perheen palveluksessa, mikä on sosiaalisesti hyväksyttävämpi kehys.
“Ihmiset sanovat usein, että naisten ei pitäisi hoitaa rahaa. Mutta jos emme me, niin kuka? Hallitsen taloutta ei itselleni, vaan perheelleni.”
Kun vastustus tulee lähempää kotia, kuten miehen vakuuttaminen, ylimääräinen tulo ja sen vaikutus esimerkiksi lasten koulutuksen tukemiseen on usein merkittävä apu. Myös tässä liiketoiminnan ja itsenäisen tulon asettaminen lastenhoidon kontekstiin auttaa voittamaan kulttuurisen vastarinnan.
Heikon infrastruktuurin hallinta
Kaukaisilla ja maaseutualueilla digitaalisen teknologian tarjoamat mahdollisuudet voivat olla rajoittuneita heikon julkisen infrastruktuurin vuoksi.
Esimerkiksi verkkokauppamyyntien hallinta voi estyä paikallisten mobiiliverkkojen ylikuormituksen tai epävakauden takia.
“Signaali usein heikkenee, joten lähetämme viestejä yöllä. Opimme hitaasti, jotta voimme silti myydä verkossa.”
Logistiikka on usein toinen haaste, ja sosiaaliset verkostot sekä yhteiset sopimukset useiden naisten ja yhden logistiikkapalvelun välillä auttavat lisäämään liiketoiminnan aktiivisuutta ja tehokkuutta.
Sijoittajien oivalluksia
FinTech-teknologioihin sijoittaminen keskittyy usein tekniseen ja tiedolliseen puoleen, olettaen, että hyvä ratkaisu tuottaa automaattisesti tuloksia ja otetaan käyttöön, kun se markkinoidaan oikein.
Käytännössä tämä tutkimus osoittaa, että se ei ole usein niin yksinkertaista, erityisesti vähäosaisissa ryhmissä.
Siksi alipalveltuihin yrittäjiin kohdistavien fintech-yritysten on ehkä yhdistettävä rahoitustuotteet mentorointiin, vertaistukiverkostoihin, digitaaliseen koulutukseen ja kontekstisensitiiviseen käyttöönottoon.
Niiden on muistettava, että taloudellinen sisällyttäminen ei siis ole pelkästään pääsyongelma. Se on tuotesuunnittelun ja ekosysteemin haaste. Fintech-ohjelmistoyrityksille kyse ei ole niinkään palvelun toimittamisesta, vaan avun tarjoamisesta ja tarjouksen sijoittamisesta olemassa olevaan sosiaalisten verkostojen ja oppimisstrategioiden verkkoon.

Niiden ei myöskään tulisi yliarvioida kykyään kouluttaa uusia käyttäjiä abstraktilla tiedolla, vaan niiden olisi parempi tarjota pääsy verkostoon aiemmista käyttäjistä ja kokeneemmista yrittäjistä, mikä helpottaa muodollisten ja epämuodollisten liiketoimintaverkostojen luomista.
Markkinointinäkökulmasta itsenäisyys, raha ja taloudellinen menestys eivät todennäköisesti ole suoraan fintech-tuotteen lupaus. Sen sijaan perheen parempi huolenpito on houkuttelevampi ehdotus naisille käyttäjiksi ja yhteiskunnalle laajemmin hyväksyttävämpi kehys.
Sijoittaminen taloudelliseen kehitykseen
Mastercard Incorporated
MA Hintakaavio
Vaikka sosio-kulttuurinen konteksti on merkityksellinen naisten voimaannuttamiselle ja yrittäjyydelle, vankat maksujärjestelmät ovat myös tärkeämpiä.
Mastercard on maailmanlaajuinen kaupallisen maksuinfrastruktuurin tarjoaja, joka on myös toteuttanut ohjelmia, jotka käsittelevät tutkimuksessa tunnistettuja tarkkoja ongelmia, ja toteuttanut niihin sopivia ratkaisuja.
Tämä sisältää Indonesiassa “Mastercard Strive Indonesia“, joka lanseerattiin vuonna 2023. Ohjelman tavoitteena oli vahvistaa 300 000 indonesialaista pientä yritystä kolmen vuoden aikana laajentamalla digitaalista omaksumista, parantamalla pääsyä pääomaan ja vahvistamalla yritystukea tarjoavia verkostoja, erityisesti naisten johtamiin ja naisten omistamiin yrityksiin.
- Kysynnän luominen ja teknologian omaksumisen esteiden aleneminen vertaistuen avulla sekä digitalisaation kustannusten käsittely.
- Tiivis yhteistyö pankki- ja rahoituslaitosten sekä ei-pankkialan instituutioiden kanssa, jotta pienten yritysten, erityisesti naisten johtamien tai omistamien yritysten, luottopääsyä voidaan edelleen demokraattisesti laajentaa.
- Oppimisverkon perustaminen ja pienten yritysten digitalisaatiotutkimuksen tekeminen parhaiden käytäntöjen ja oivallusten jakamiseksi, rakenteellisten pullonkaulojen käsittelemiseksi, ekosysteemille arvokkaan kvantitatiivisen datan tarjoamiseksi ja positiivisten muutosten käynnistämiseksi.
Alustus Indonesiassa perustui pitkään kokemukseen laajentumisesta talouksiin, joissa alipalvellut väestönosat ja mikro- ja pienyritykset muodostavat suuren osan taloudellisesta toiminnasta.
Tämä voi edustaa valtavaa mahdollisuutta vakiintuneille yrityksille kuten Mastercard, jotka muuten kohtaavat suhteellisen heikon kasvun kehittyneissä talouksissa, joissa ne muodostavat jo oligopolin kilpailijoiden kuten Visan kanssa.
On kuitenkin huomattava, että filantropiset toimet, kuten Mastercard Strive Indonesia, eivät suoraan edistä kasvua, vaan tarjoavat sosiaalisen perustan ja julkisen suhteen kontekstin, auttaen yritystä kasvamaan kehittyviin markkinoihin kuten Indonesiaan. Lopulta todellinen liikevaihdon kasvu maassa määräytyy kansakunnan kokonaisvaltaisen digitalisaation ja talouskasvun myötä.
Viimeisimmät Mastercard Incorporated (MA) -osakkeen uutiset ja kehitykset
Viitattu tutkimus
1. Nurjannah. Talouslukutaidon uudelleenmäärittely valtuuttamisena: Näkemyksiä naisyrittäjien monitapaisten kertomusten kautta kehittyvissä talouksissa. Social Sciences & Humanities Open. Volyymi 14, joulukuu 2026, 103553. https://doi.org/10.1016/j.ssaho.2026.103553


