
Energia
Akkuvalmistajat valmistautuvat tulevaan kysyntään

 Lisää Securities.io suosikkilähteisiisi Google-palvelussa

Heinäkuussa 2023 siirtymisen polttomoottoreista sähköisiin järjestelmiin odotettiin jatkuvan. Muutos koski moottorisahojen ja kannettavien energiaratkaisujen kaltaisia laitteita sekä veneitä ja autoja. Muutos OLI jo käynnissä. Akkuvalmistajat valmistelivat uusia kumppanuuksia ja tehtaita vastatakseen odotettuun tulevaan kysyntään.
Stellantis ja Samsung SDI
Samsung SDI ja Stellantis (STLA ), Jeepin, Peugeotin ja Ramin taustalla oleva autokonserni, ilmoittivat 24. heinäkuuta 2023 aiesopimuksesta toisen yhteisen akkutehtaan rakentamiseksi Yhdysvaltoihin. Suunniteltu alkuvaiheen vuosikapasiteetti oli 34 gigawattituntia (GWh), ja tuotannon oli tarkoitus alkaa vuonna 2027.
Stellantisin silloinen toimitusjohtaja Carlos Tavares yhdisti tehtaan tavoitteeseen tuoda Pohjois-Amerikkaan vähintään 25 uutta täyssähköistä mallia vuosikymmenen loppuun mennessä. Konserni tavoitteli myös viiden miljoonan täyssähköauton maailmanlaajuista vuosimyyntiä vuonna 2030. Saman vuoden tavoitteena oli, että Euroopassa myydyistä henkilöautoista 100 % ja Yhdysvalloissa myydyistä henkilöautoista ja kevyistä kuorma-autoista 50 % olisi täyssähköisiä.
Hanke koski Stellantisin ja Samsung SDI:n toista yhteistä Yhdysvaltain tehdasta. Molemmilla oli muitakin kumppaneita. Samsung SDI ja General Motors olivat huhtikuussa 2023 ilmoittaneet yli kolmen miljardin Yhdysvaltain dollarin yhteisinvestoinnista, jonka suunniteltu vuosikapasiteetti ylittäisi 30 GWh.
Julkiset tuet
Julkiset tuet vaikuttivat merkittävästi uusien akkutehtaiden sijoituspaikkoihin Pohjois-Amerikassa. Viranomaiset halusivat houkutella tuotantoa, työpaikkoja ja sähköistämiseen liittyviä investointeja. Seuraavassa on esimerkkejä vuoden 2023 ilmoituksista.
Stellantis
Samsung SDI -kumppanuus ei ollut Stellantisin ainoa hanke. Konserni rakensi myös akkutehdasta Windsoriin Kanadan Ontariossa yhdessä LG Energy Solutionin kanssa.
Rakentaminen oli keskeytynyt tilapäisesti vuoden 2023 aikana, kun kumppanit neuvottelivat tukiehdoista liittovaltion ja Ontarion hallituksen kanssa. Yhdysvaltain Inflation Reduction Act -lain kannustimet olivat tehneet vastaavasta investoinnista siellä houkuttelevamman ja vaikuttaneet neuvotteluihin.
Kanada ja Ontario ilmoittivat 6. heinäkuuta 2023 Stellantisille ja LG Energy Solutionille tuotantoon sidotuista kannustimista, joiden enimmäismäärä oli 15 miljardia Kanadan dollaria. Sopimus tuki tehtaan säilymistä Ontariossa ja rakentamisen jatkamista. Maksuihin liittyi ehtoja, ja ne riippuivat vastaavien Yhdysvaltain kannustimien voimassaolosta.
Volkswagen
Volkswagen valitsi myös Ontarion akkutehtaalleen. Ilmoitetut tuotantoon sidotut kannustimet olivat enintään 13 miljardia Kanadan dollaria. Tehdas oli osa konsernin laajempaa strategiaa: Volkswagen suunnitteli vuosille 2023–2027 yhteensä 180 miljardin euron investointeja, noin 193 miljardia Yhdysvaltain dollaria silloisella kurssilla. Yli kaksi kolmasosaa kohdistuisi sähköistämiseen ja digitalisaatioon. Akkukapasiteetin kasvattaminen tukisi kilpailuasemaa esimerkiksi GM:ää ja Fordia vastaan erityisesti Pohjois-Amerikassa.
Akkuvyöhykkeen muodostuminen
Vaikka tuet houkuttelivat Kanadaan joitakin suuria hankkeita, monet tehdasilmoitukset koskivat Yhdysvaltoja. Merkittävä keskittymä muodostui niin kutsutulle akkuvyöhykkeelle, etenkin maan kaakkoisosiin.
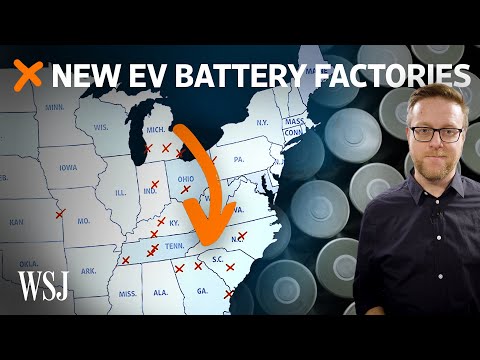
Kuten The Wall Street Journal toteaa, investoinnit vaikuttavat paikallisiin työmarkkinoihin ja ”siirtävät Yhdysvaltain autoteollisuuden painopistettä etelämmäksi ja jakavat uudelleen tuhansia työpaikkoja”.
Lehti nostaa esiin myös tekijöitä, jotka suosivat tehtaiden keskittymistä tälle alueelle:
- Sähköautotehtaiden läheisyys, joka voi pienentää raskaiden akkujen kuljetuskustannuksia
- Yhteydet liikenneverkkoihin, kuten rautateihin ja satamiin
- Matalammat sähkökustannukset
- Rakentamiseen valmiit teollisuustontit ja niiden infrastruktuuri
Sijainnista riippumatta vuoden 2023 tehdasilmoitukset osoittivat sähköistämisen merkityksen suurten autonvalmistajien investointisuunnitelmissa. Akkutuotanto oli olennainen osa tätä kehitystä.


