
Fintech Nyheter
Hur digital finans kan stärka kvinnliga entreprenörer

 Lägg till Securities.io bland dina föredragna källor på Google

Tillgång till finansiering och finansiell läskunnighet är några av de viktigaste faktorerna för att stärka marginaliserade grupper, särskilt i utvecklingsländer. Därför är program för finansiell läskunnighet och innovativ FinTech som kan möjliggöra tillgång till finansiering avgörande för att främja utvecklingen av sådana ekonomier och minska social ojämlikhet.
Dock är tillgång till finansiering och utbildning bara en del av problemet. Hur de passar in i verkliga entreprenörers liv är ofta mer komplext, särskilt för kvinnor. Kultur, familjeansvar, sociala strukturer och tillgång till digital infrastruktur kan alla påverka hur människor förhåller sig till pengar, arbete och finans.
För att bättre förstå detta samspel mellan den sociala miljön och finansiell läskunnighet har forskare vid Universitas Negeri Makassar (Indonesien) genomfört en studie med kvinnliga entreprenörer i Indonesien. De fann att kvinnors finansiella läskunnighet i framväxande ekonomier bättre kan förstås som en relationell och adaptiv process av socialt lärande. Detta betonar vikten av kopplingen mellan utvecklingspolitik, FinTech‑lösningar och sociala stödsystem.
De publicerade sina resultat i Social Sciences & Humanities Open1, under titeln “Omdefiniera finansiell läskunnighet som egenmakt: Insikter från flermålsberättelser av kvinnliga entreprenörer i framväxande ekonomier”.
Utveckling genom finans
Ojämlikheter & finansiell läskunnighet
Könsskillnader anses vara en huvudfaktor som bromsar utvecklingen, eftersom de ofta lämnar hälften av befolkningen i ett land betydligt mindre produktiv än vad de skulle kunna vara.
Detta trots att kvinnor i framväxande länder bidrar väsentligt till mikro‑ och småföretag samtidigt som de möter ojämn tillgång till formell finansiering, digitala finansiella tjänster och beslutsresurser. Så även om kvinnor upprätthåller hushålls‑ och samhällsekonomier, är deras finansiella autonomi begränsad av socio‑kulturella, institutionella och digitala hinder.
“Kvinnor med högre nivåer av finansiell läskunnighet tenderar att ha större kontroll över användningen av affärsresurser och hushållsinvesteringsbeslut. Det formas genom social förhandling, moraliska värderingar, relationella ansvar och kulturellt sammanhang”
Och även om digital teknik kan sänka barriärerna för tillgång till information och finans, kan den reproducera ojämlikt deltagande när kvinnor har lägre nivåer av digital läskunnighet, begränsad tillgång till teknik eller färre möjligheter att engagera sig i digitala finansiella ekosystem.
Samla relevanta vittnesmål
Forskarna valde den indonesiska regionen Sydsulawesi eftersom den erbjuder variation i kvinnors entreprenörsvillkor:
- Makassar representerar en mer urban och digitalt ansluten miljö.
- Gowa speglar en semi‑urban och samhällsbaserad företagsmiljö.
- Pangkep (Pangkajene och Islands Regency) representerar en landsbygd‑maritim kontext som formas av infrastrukturella begränsningar och ojämn digital tillgång.
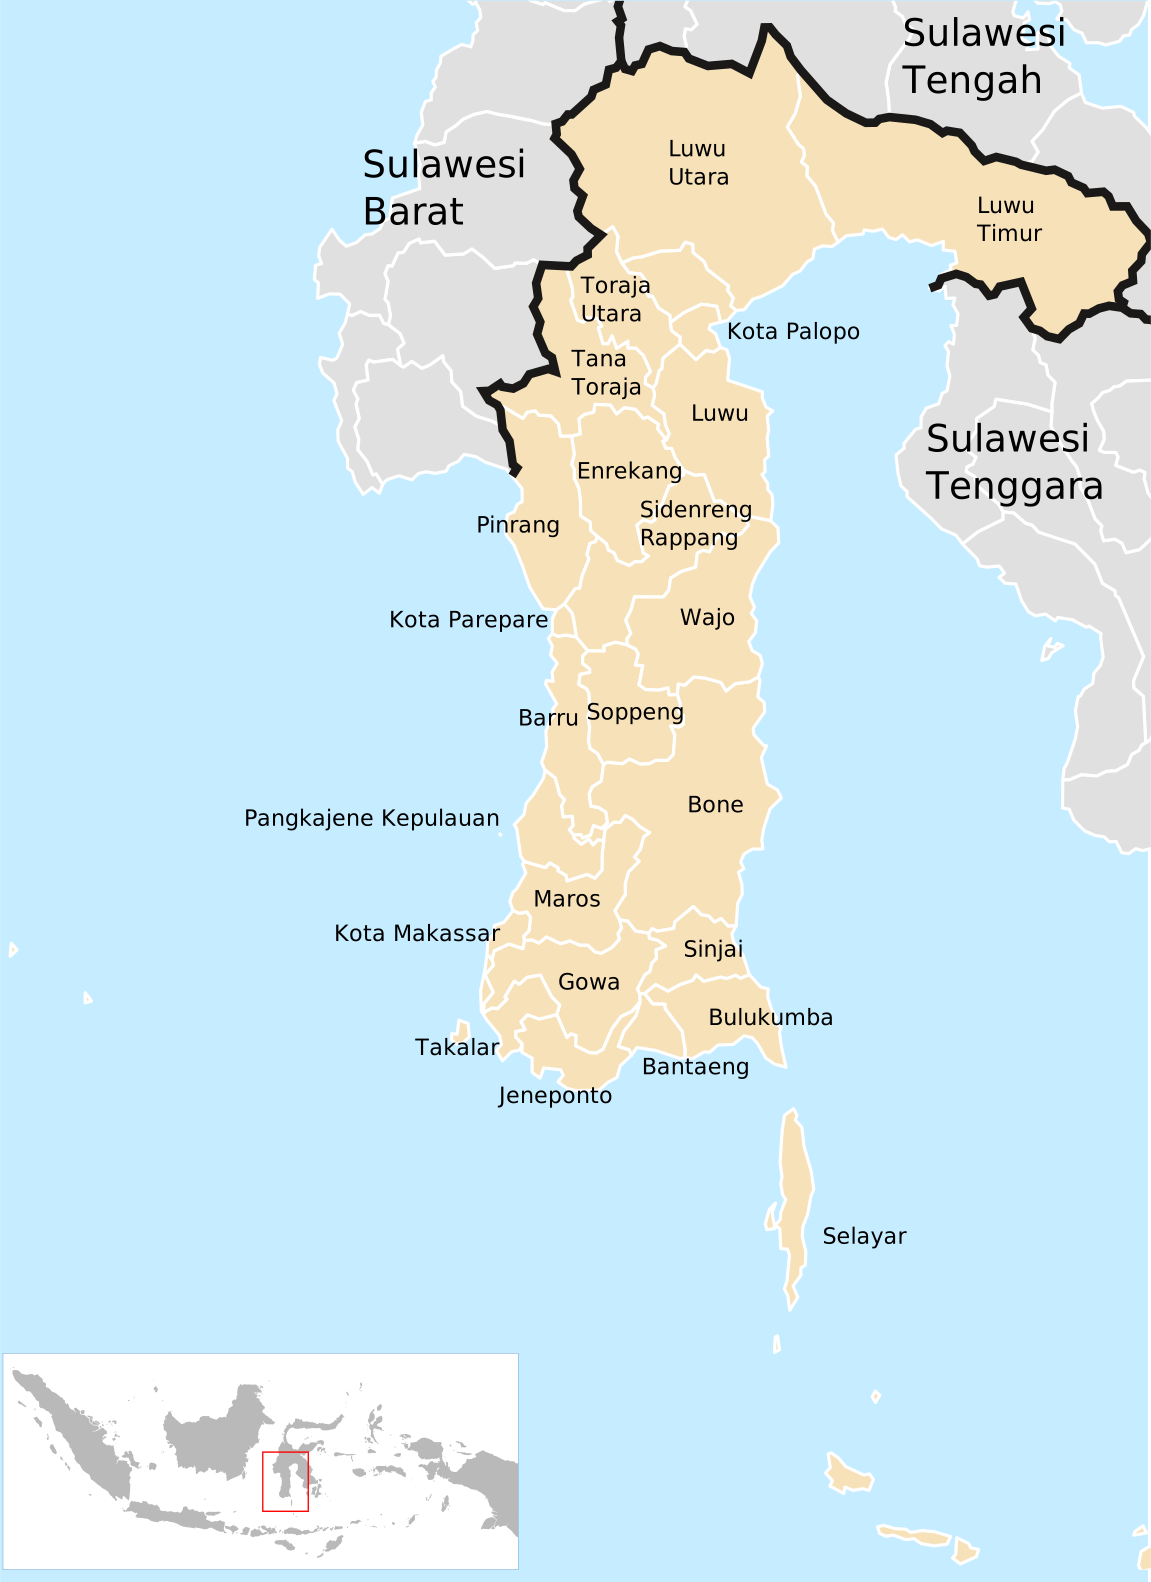
Källa: Wikipedia
På så sätt kan studien återspegla de olika socioekonomiska och socio‑digitala förhållandena inom en liknande provinsiell och nationell kontext.
Studien omfattade sextiosex kvinnliga småentreprenörer, med varje region representerad av 22 individer. Urvalet valdes för kvalitativ djup, kontextuell variation och relevans snarare än demografisk eller statistisk representativitet.
Efter att ha kartlagt de socioekonomiska förhållandena i varje delregion genomförde forskarna djupintervjuer (45–90 minuter) och sex fokusgruppsdiskussioner (6–8 deltagare / 90–120 minuter).
Intervjun bestod av 15 öppna frågor organiserade i tre tematiska sektioner:
“Finansiella erfarenheter, lärandeögonblick och meningsskapande processer”, eller hur levda erfarenheter formade deras uppfattning om pengar, risker, entreprenörskap och finans.
“Jag brukade tro att förluster var normala. Men efter att ha misslyckats två gånger insåg jag vikten av att föra register – inte bara över utgifter utan också över de misstag jag gjort.”
Roll av familjemedlemmar, kamrater, samhällsgrupper och digitala nätverk i finansiella beslutsprocesser.
“Till en början startade vi en roterande spargrupp för hushållsbehov, men gradvis omvandlade vi den till affärssparande. Vi hjälper medlemmar som vill starta ett företag. Vi lärde oss att räkna och registrera transaktioner tillsammans.”
Strategier för att navigera socio‑digitala och strukturella begränsningar.
“Till en början gillade inte min man att jag spenderade för mycket tid på min telefon. Han sa att kvinnor inte bör vara upptagna med onlineförsäljning. Men efter att jag kunde hjälpa till att betala våra barns skolavgifter blev han sakta stödjande.”
När det behövdes anpassades standardfrågorna till respondenternas kontext.
Frågor i Makassar fokuserade mer på e‑handelsexponering och användning av digitala finansiella tjänster; frågor i Gowa utforskade samhällsbaserade finansiella praktiker och hushålls‑affärsförhandlingar, medan frågor i Pangkep behandlade landsbygd‑maritima företagsförhållanden, infrastrukturella begränsningar och ojämn digital tillgång.
Finansiell läskunnighet & kvinnor
En lärandeprocess
I det inledande skedet beskrev kvinnor finansiella praktiker som i stor utsträckning var inriktade på praktiska behov, daglig överlevnad och omedelbar affärskontinuitet. Endast genom denna process utvecklade de gradvis en ny medvetenhet om pengar, beslutsfattande och ekonomiskt ansvar.
Detta tyder på att, bland de kvinnor som ingick i studien, utvecklades finansiell läskunnighet inte bara genom formell utbildning utan även genom levda entreprenörserfarenheter.
De flesta förändringar och bättre förståelse utlöstes av förluster, misslyckanden eller familjepress.
“Jag lärde mig av mina misstag. Om jag räknar fel är det inte bara en förlust – det är också pinsamt inför min grupp.”
Det ledde till utvecklingen av adaptiva strategier för att navigera entreprenörskapets realiteter, samt att hantera begränsningarna och negativa reaktioner i en ofta konservativ social kontext.
“När jag förlorar pengar blir jag inte längre panikslagen. Jag försöker hitta var jag gick fel, räknar om och ändrar hur jag hanterar pengar.”
Ett socialt engagemang
En annan aspekt som blev tydlig under intervjun är att förbättringen av finansiell läskunnighet inte bara är en individuell process, utan en social aktivitet.
Det sker genom etableringen av förtroendenätverk mellan kvinnor som är involverade i entreprenörskap, och den solidaritet de odlar. Det kan också skapa en bottom‑up‑form av finansiering för startkapital och en initial källa till utbildning och information.
“Vi möts varje månad och bidrar med små summor pengar. När någon vill starta ett företag använder vi den fonden för att hjälpa henne. Vi litar på varandra eftersom alla känner och ser efter varandra.”
Samma nätverk ger också utrymme för utbyte av tjänster som kräver specifik utrustning eller färdigheter, samt hjälp med marknadsföring och promotion av deras företag.
“Vi hjälper varandra att marknadsföra på Instagram. Ibland tar jag produktbilder för mina vänner, och nästa gång hjälper de till att leverera mina beställningar. Vi lär oss medan vi stödjer varandra.”
Denna sociala aktivitet expanderar till affärsaktiviteter, där vanliga fall som bokföring, sparande och riskdelning utförs gemensamt.
Hantera samhället & familjer
I en relativt konservativ kultur kan kvinnors självständighet och roll i att hantera familjens ekonomi vara något som kräver ständig förhandling, både på hushålls- och samhällsnivå.
Ett sätt som dessa kvinnor har funnit för att motstå och avleda socialt tryck är att betona att deras affärsverksamhet inte är självisk, utan i tjänst för deras familj, ett mer socialt acceptabelt ramverk.
“Folk säger ofta att kvinnor inte bör hantera pengar. Men om inte vi, vem då? Jag hanterar finanser inte för mig själv, utan för min familj.”
När motståndet kommer närmare hemmet, som att övertyga en make, är den extra inkomsten som genereras och dess effekt på att stödja exempelvis barns utbildning ofta ett stort stöd. Även här hjälper en ramning av affärsverksamheten och den självständiga inkomsten i kontexten av barnomsorg att övervinna kulturellt motstånd.
Hantera dålig infrastruktur
I avlägsna och landsbygdsregioner kan möjligheterna som digital teknik skapar begränsas av dålig offentlig infrastruktur.
Till exempel kan hantering av e‑handelsförsäljning hindras av mättnad eller instabilitet i lokala mobilnät.
“Signalen faller ofta, så vi skickar meddelanden på natten. Vi lär oss sakta så att vi fortfarande kan sälja online.”
Logistik är ofta ett annat problem, där sociala nätverk och delade avtal mellan flera kvinnor och en logistiktjänst används för att öka affärsaktivitet och effektivitet.
Investerarnas slutsatser
Investering i FinTech-teknologier tenderar att fokusera på den tekniska och kunskapsmässiga sidan, med antagandet att en bra lösning automatiskt levererar resultat och antas när den marknadsförs på rätt sätt.
I praktiken visar denna studie att det ofta inte är så enkelt, särskilt i fallet med missgynnade grupper.
Därför kan fintech-företag som riktar sig till missgynnade entreprenörer behöva kombinera finansiella produkter med mentorskap, kamratnätverk, digital utbildning och kontextkänslig onboarding.
De måste komma ihåg att finansiell inkludering därför inte bara är ett åtkomstproblem. Det är en produktdesign- och ekosystemutmaning. Så för fintech-mjukvaruföretag handlar det mindre om att leverera en tjänst, och mer om att erbjuda stöd och integrera deras erbjudande i ett befintligt nätverk av sociala nätverk och lärandestrategier.

De bör också inte överskatta sin förmåga att utbilda nya användare med abstrakt kunskap, utan i stället bättre tillhandahålla tillgång till ett nätverk av tidigare användare och mer erfarna entreprenörer, vilket underlättar skapandet av formella och informella affärsnätverk.
Ur ett marknadsföringsperspektiv bör självständighet, pengar och finansiell framgång sannolikt inte vara det direkta löftet med en fintech-produkt. Istället kommer bättre omsorg om familjen att vara ett mer attraktivt erbjudande för kvinnliga användare och en mer acceptabel ram för samhället i stort.
Investera i finansiell utveckling
Mastercard Incorporated
MA Prisdiagram
Även om den socio‑kulturella kontexten är viktig för kvinnors egenmakt och entreprenörskap, är stabila betalsystem också mycket viktiga.
Mastercard är en global leverantör av kommersiell betalningsinfrastruktur, som också har implementerat program som adresserar de exakt identifierade problemen i studien och implementerat matchande lösningar.
Detta inkluderar, i fallet Indonesien, “Mastercard Strive Indonesia“, lanserat 2023. Programmet lanserades med målet att stärka 300 000 indonesiska småföretag under tre år genom att expandera digital adoption, förbättra tillgång till kapital och stärka affärsstödnätverk, med särskild uppmärksamhet på kvinnligt ledda och kvinnligt ägda företag.
- Bygga efterfrågan och sänka barriärer för teknikadoption genom kamratmentorskap och hantera kostnaden för digitalisering.
- Arbeta nära med bank- och icke‑bankinstitutioner för att ytterligare demokratisera tillgången till krediter för småföretag, särskilt för kvinnligt ledda eller ägda företag.
- Etablera ett lärande nätverk och genomföra forskning om småföretagsdigitalisering för att dela bästa praxis och insikter, åtgärda systematiska flaskhalsar, förse ekosystemet med rik kvantitativ data och initiera positiva förändringar.
Initiativet i Indonesien byggde på lång erfarenhet av expansion i ekonomier dominerade av en underbetjänad befolkningssegment och en stor del av den ekonomiska aktiviteten från mikro‑ och småföretag.
Detta kan representera en enorm möjlighet för etablerade företag som Mastercard, som annars möter förhållanden med relativt låg tillväxt i utvecklade ekonomier, där de redan bildar ett oligopol med sina konkurrenter som Visa.
Det bör dock noteras att filantropiska aktiviteter som Mastercard Strive Indonesia inte direkt bidrar till tillväxt, utan ger den sociala grunden och PR‑kontexten, vilket hjälper företaget att växa in i framväxande marknader som Indonesien. I slutändan kommer den faktiska intäktstillväxten i landet att drivas av nationens övergripande digitalisering och ekonomiska tillväxt.
Senaste nyheter och utveckling för Mastercard Incorporated (MA) aktie
Studie refererad
1. Nurjannah. Omdefiniera finansiell läskunnighet som egenmakt: Insikter från flermålsberättelser av kvinnliga entreprenörer i framväxande ekonomier. Social Sciences & Humanities Open. Volume 14, december 2026, 103553. https://doi.org/10.1016/j.ssaho.2026.103553


