
Kunstmatige intelligentie
NVIDIA (NVDA) Spotlight: Van grafische reus naar AI-titaan

 Voeg Securities.io toe aan je voorkeursbronnen op Google

De AI-reus
Meer dan tien jaar richtten technologiebeleggers hun aandacht vooral op grote technologiebedrijven zoals Microsoft (MSFT ), Google (GOOG ), Facebook (META ) en andere softwareplatforms. De laatste jaren kwam hardware nadrukkelijker in beeld. Een vroeg voorbeeld was de sterke groei van Tesla (TSLA ) van een relatief kleine autofabrikant tot een van de grootste beursbedrijven.
Ook een bedrijf op het snijvlak van software en hardware behaalde sterke historische rendementen: NVIDIA (NVDA ).
NVIDIA wordt vaak gezien als een plotseling succesvolle AI-onderneming, maar bouwde zijn technologie en marktpositie gedurende tientallen jaren op. Die basis kan een concurrentievoordeel bieden, zonder toekomstige dominantie te garanderen.
NVIDIA’s pad naar succes
CPU tegenover GPU
NVIDIA was lange tijd vooral bekend als producent en ontwerper van grafische kaarten en grafische processors (GPU’s). Deze vormden een belangrijk onderdeel van computers, naast de centrale processor (CPU).
CPU’s zijn ontworpen voor uiteenlopende taken en kunnen onder meer complexe, opeenvolgende berekeningen efficiënt uitvoeren.
GPU’s zijn gespecialiseerd in het gelijktijdig verwerken van veel vergelijkbare berekeningen. Ze zijn daarom geschikt voor bepaalde grafische en dataverwerkingstaken. Het is te eenvoudig om ze in het algemeen minder krachtig dan CPU’s te noemen.
Van de jaren negentig tot de jaren 2010 hadden CPU-producenten zoals Intel (INTC ) een sterke positie. Krachtige GPU’s waren vooral bekend uit gaming en professionele grafische toepassingen, al werden ze ook voor andere berekeningen gebruikt.
Het bouwen van een GPU-bedrijf
Oprichter Jensen Huang en zijn medeoprichters zagen kansen voor gespecialiseerde grafische rekenkracht. Huang werkte eerder bij AMD en LSI Logic, niet bij Sun Microsystems, dat later werd overgenomen door Oracle (ORCL ). Hij richtte NVIDIA in 1993 mede op, tijdens de groei van de pc-markt.
“We dachten dat 3D-graphics misschien iets heel interessants konden worden. Voor het eerst was er een platform dat je als computer kon gebruiken voor allerlei toepassingen, en ook om games te spelen. We moesten alleen een chip bouwen die dat mogelijk maakte.
Niemand van ons had eerder een pc gebruikt. Dus kochten we een Gateway 2000. We kenden Windows en DOS niet en moesten de computer uit elkaar halen om de sector te leren begrijpen.”
Achteraf lijkt het opmerkelijk dat gaming destijds minder serieus werd genomen dan grotere zakelijke markten. De eerste kaarten waren commercieel weinig succesvol. De tweede generatie sloot bovendien niet goed aan op de richting die Microsoft met DirectX insloeg.
NVIDIA moest verschillende productgeneraties en financieel moeilijke perioden doorstaan voordat het een sterke aansluiting op de markt vond.
Een doorbraak kwam met de RIVA 128, waarvan volgens de bedrijfsgeschiedenis in de eerste vier maanden een miljoen exemplaren werden verkocht. Daarna volgden succesvolle ontwerpen, waaronder de GeForce-serie. Een belangrijke concurrent is de Radeon-familie van AMD (AMD ) .

Bron: UBuy
CUDA en cryptovaluta
NVIDIA introduceerde CUDA in 2006; de eerste publieke ontwikkeltools volgden in 2007. Het platform maakte GPU’s toegankelijker voor algemene berekeningen buiten gaming. Onderzoekers experimenteerden toen al met GPU’s voor wetenschappelijke rekentaken.

Bron: NVIDIA
“Onderzoekers ontdekten dat je met een GeForce-gamingkaart in je computer in feite een persoonlijke supercomputer kreeg. Moleculaire dynamica, seismische verwerking, CT-reconstructie, beeldverwerking: allerlei verschillende toepassingen.”
De bredere toepassing van GPU’s en NVIDIA’s software-ecosysteem versterkte elkaar via netwerkeffecten: meer toepassingen trokken meer gebruikers en ontwikkelaars aan, ondersteunden de verkoop en financierden verdere ontwikkeling.

Bron: NVIDIA
NVIDIA meldde een geïnstalleerde basis van honderden miljoenen GPU’s die CUDA ondersteunen. Dat cijfer betreft een historische bedrijfsopgave.

Bron: NVIDIA
Naast wetenschappelijk onderzoek en grafische toepassingen ontstond ook vraag vanuit bepaalde vormen van cryptomining.
Crypto-boom
De cryptomarkt werd een belangrijke extra afzetmarkt voor GPU’s, maar niet iedere blockchain heeft veel rekenkracht nodig. Ethereum stapte in 2022 over van proof-of-work op proof-of-stake; Bitcoin wordt hoofdzakelijk met gespecialiseerde ASIC-apparatuur gemined. De vraag naar NVIDIA-kaarten verschilt dus per netwerk en periode.
Cryptomining droeg in bepaalde perioden bij aan een sterke vraag naar GPU’s. NVIDIA’s beurskoers steeg eveneens fors, maar de koersontwikkeling kan niet uitsluitend aan cryptovaluta worden toegeschreven.
NVDA Prijsgrafiek
In 2022 nam de vraag vanuit cryptomining af. Daarna verschoof de aandacht van beleggers steeds meer naar NVIDIA’s al langer opgebouwde positie in AI.
AI
Neurale netwerken
Vanaf het begin van de jaren 2010 gebruikten onderzoekers GPU’s steeds vaker voor neurale netwerken. Dit zijn rekenmodellen die kunnen leren uit gegevens. Gerelateerde doorbraken werden in 2024 bekroond met Nobelprijzen voor Natuurkunde en Scheikunde, niet voor Geneeskunde. Neurale netwerken vormen de basis van veel toepassingen die tegenwoordig AI worden genoemd.
“In 2009 hielp mijn toenmalige bachelorstudent Ian Goodfellow me een GPU-server in zijn studentenkamer te bouwen. Die server gebruikten we voor onze eerste deep-learningexperimenten om neurale netwerken te trainen.
We zagen dat training op GPU’s tien of zelfs honderd keer sneller kon verlopen, omdat we duizend of tienduizend dingen tegelijk konden doen in plaats van stap voor stap.”
Andrew Ng – oprichter van DeepLearning.AI en managing general partner van AI Fund, in een interview met Sequoia
Dit gebeurde vóór AlexNet, dat in 2012 een belangrijke doorbraak in beeldherkenning vormde, en jaren vóór AlphaGo.
NVIDIA ombuigen naar AI
NVIDIA investeerde vroeg in neurale netwerken, toen commerciële toepassingen nog onzeker waren. Huang omschreef het risico als volgt:
“We investeren in markten met een omzet van nul miljard dollar.”
In 2016 en 2017 introduceerde NVIDIA respectievelijk de Pascal- en Volta-architectuur. Volta voegde Tensor Cores toe voor gespecialiseerde matrixberekeningen. Prestatieclaims, zoals een twaalfvoudige versnelling, gelden voor specifieke vergelijkingen en werklasten, niet voor iedere toepassing.
“We kozen nadrukkelijk voor die nieuwe richting. Toen we die koerswijziging maakten, zochten we contact met AI-onderzoekers over de hele wereld.
Dat ons platform nuttig voor hen was, leverde positieve feedback op. Daardoor raakte ik bevriend met veel vooraanstaande AI-onderzoekers.
Zij gaven vroege signalen dat we op de goede weg zaten. Je moet zulke kleine successen serieus nemen.”
Die ontwikkeling legde mede de basis voor de snelle uitbreiding van AI-infrastructuur. De publieke belangstelling groeide sterk in 2023, na de introductie van ChatGPT in november 2022 en andere grote taalmodellen (LLM’s).
Deze zichtbaarheid volgde op jaren van ontwikkeling van GPU’s, software en gespecialiseerde rekenfuncties voor AI.

Bron: NVIDIA
De vooruitgang bij AI komt uit zowel hardware als software en trainingsmethoden. De wet van Moore beschrijft zelf al een exponentiële ontwikkeling van transistoraantallen; die als een lineaire wet tegenover GPU-vooruitgang plaatsen is onjuist.
Meer en betere gegevens kunnen de ontwikkeling ondersteunen, maar meer data maakt training niet automatisch efficiënter. Ook modelontwerp, algoritmen en de kwaliteit van de gegevens spelen een rol.
NVIDIA heeft grote verbeteringen in energie-efficiëntie gepresenteerd, waaronder een factor 350 over acht jaar voor specifieke vergelijkingen. Dergelijke cijfers hangen af van hardware, rekenprecisie en werklast. Ze betekenen niet dat het totale energiegebruik van AI in dezelfde mate daalt.

Bron: NVIDIA
NVIDIA-partnerschappen
NVIDIA werkt nauw samen met andere ondernemingen in de sector. Het bedrijf concentreert zich op zijn eigen ontwerpen en platforms en betrekt partners bij productie en toepassingen.
NVIDIA is een zogenoemde fabless chipontwerper: het ontwerpt processors en laat de fabricage over aan gespecialiseerde producenten zoals TSMC (TSM ).
Het bedrijf levert aan grote technologiebedrijven en AI-start-ups. Tegelijk ontwikkelt NVIDIA zelf ook modellen en AI-software, waaronder Nemotron; de stelling dat het geen eigen LLM’s ontwikkelt is daarom onjuist. Samenwerking en concurrentie kunnen naast elkaar bestaan.
De forse investeringen in AI-infrastructuur maakten NVIDIA tot een belangrijke begunstigde van de groeiende vraag naar rekenkracht.
Een destijds gepubliceerde raming stelde dat AI-investeringen in 2025 tot ongeveer 200 miljard dollar konden oplopen. Dit was een verwachting, geen reeds gerealiseerd resultaat.

Bron: Sherwood
Financiën
NVIDIA rapporteerde sterke groei in boekjaar 2024 ten opzichte van boekjaar 2023:
- De omzet steeg met 126%, van circa 27 miljard naar 60,9 miljard dollar.
- Het niet-GAAP-bedrijfsresultaat steeg met 311%, van circa 9 miljard naar 37,1 miljard dollar. Dat is ruim een verviervoudiging, geen verdrievoudiging.
- De niet-GAAP-brutomarge steeg van 59,2% naar 73,8%. De afzonderlijke GAAP-cijfers bedroegen 56,9% en 72,7%.
De destijds genoemde koers-winstverhouding van meer dan 60 en het dividendrendement van circa 0,03% zijn momentopnamen. Ze wijzen erop dat beleggers veel toekomstige groei verwachtten, maar veranderen met de koers en de resultaten.

Bron: NVIDIA
Toekomst van NVIDIA
Duurzame groei?
De zeer hoge groei en koersstijging riepen de vraag op hoe lang dit tempo kon aanhouden. Een sterke historische groei garandeert geen vergelijkbare toekomstige ontwikkeling.
Eerdere perioden van cryptovraag en de beginnende AI-groei leidden ook tot twijfel. Zulke vergelijkingen bewijzen echter niet dat optimisme of pessimisme op zichzelf de juiste beleggingsstrategie is.
In een interview voor de BG2Pod-podcast stelde Huang dat wereldwijd tot circa 1.000 miljard dollar aan datacenter- en rekeninfrastructuur moest worden aangepast aan AI, terwijl ongeveer 150 miljard dollar was uitgegeven. Dit waren zijn schattingen van de markt, geen gegarandeerde toekomstige orders voor NVIDIA.
Volgens Huang bood die vervangingsvraag ruimte voor verdere groei, nog vóór een bredere toepassing van bijvoorbeeld zelfrijdende auto’s.
AI kan in uiteenlopende sectoren worden ingezet, waaronder de gezondheidszorg. Het economische belang van een sector zegt echter niet welk deel van de omzet uiteindelijk naar AI-hardware gaat.

Bron: NVIDIA
Blackwell
In maart 2024 kondigde NVIDIA het Blackwell-platform aan. Het bedrijf stelde dat dit bij bepaalde toepassingen tot 25 keer lagere kosten en lager energiegebruik voor inferentie met zeer grote taalmodellen kon bieden dan de voorganger. Dit is een specifieke prestatieclaim, geen universeel resultaat voor alle AI-taken.

Bron: NVIDIA
Het energiegebruik van AI-infrastructuur werd een belangrijk aandachtspunt. Een voorbeeld is de overeenkomst van Microsoft met Constellation voor de geplande herstart van een kernreactor en afname van de opgewekte elektriciteit gedurende twintig jaar. Het ging om de geplande herstart van Three Mile Island-eenheid 1, onder voorbehoud van vergunningen en andere voorwaarden, niet om een reeds voltooide heropening van de hele centrale.
Eigen chipontwerpen
Een risico voor NVIDIA is dat grote klanten eigen chips ontwikkelen om kosten te beheersen en meer controle te krijgen. NVIDIA’s hoge marges kunnen die prikkel versterken, ook al blijven ontwerp en productie van concurrerende hardware complex.
Voorbeelden bestonden al: Tesla ontwikkelde eigen rekenhardware en nam daarvoor ervaren chipontwerpers aan. Tesla had eerder NVIDIA’s Drive PX 2-platform gebruikt.Tesla presenteerde in 2024 plannen voor een robotaxi, maar die aankondiging betekende niet dat een brede commerciële dienst al operationeel of technisch bewezen was. De gevolgen voor NVIDIA’s verkoop bleven onzeker.
Tesla en andere bedrijven van Elon Musk, waaronder SpaceX (SPCX ), staan bekend om een voorkeur voor verticale integratie. Toch ontwikkelen ook andere grote technologiebedrijven eigen AI-hardware.
Microsoft, Meta en andere klanten kunnen eigen chips combineren met NVIDIA-producten. Hun toekomstige inkoop hangt af van prestaties, kosten, beschikbaarheid en de eigen ontwikkelplannen.
NVIDIA profiteert van software die voor zijn architectuur is ontwikkeld en van de ervaring van programmeurs met CUDA. Deze overstapkosten vormen een concurrentievoordeel, maar maken alternatieven niet onmogelijk.
AI-marktrisico’s
De bredere AI-markt vormt een risico dat NVIDIA niet volledig kan beheersen. De investeringen groeiden snel, terwijl nog moest blijken hoe sterk nieuwe AI-toepassingen de omzet en winst van klanten zouden verhogen, zoals de iPhone dat eerder deed voor Apple (AAPL ).
Nieuwe technologie heeft vaak tijd nodig om een commercieel model te vinden. Dat is een mogelijke verklaring, geen zekerheid dat alle investeringen uiteindelijk rendabel worden.
Als de opbrengsten langer achterblijven, kan de sector een terugval ervaren. De internetzeepbel laat zien dat een juiste langetermijnverwachting toch kan samengaan met te hoge waarderingen en een te optimistische timing.
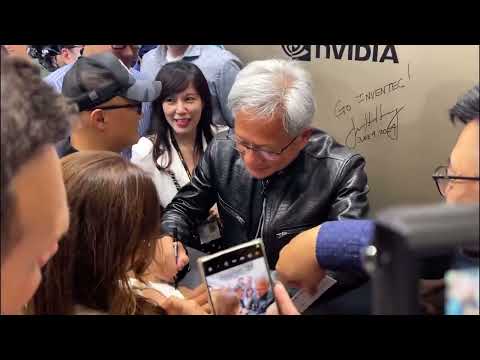
De grote publieke belangstelling voor Huang, waaronder een veelbesproken handtekening tijdens een evenement in juni 2024, illustreerde zijn bekendheid. Zo’n incident bewijst op zichzelf geen financiële zeepbel.
De financiële geschiedenis herhaalt zich niet noodzakelijk, maar beleggers kunnen lessen trekken uit eerdere hardwarecycli, waaronder Sun Microsystems rond 2000. Sun was niet Huangs eerste werkgever.
“Bij tien keer de omzet zou ik voor een terugverdientijd van tien jaar tien jaar achtereen 100% van de omzet als dividend moeten uitkeren. Dan neem je aan dat aandeelhouders daarmee instemmen, dat er geen productiekosten zijn en dat er geen andere uitgaven zijn, wat met 39.000 medewerkers moeilijk voorstelbaar is. (…)
Zou iemand onder die aannames mijn aandeel voor 64 dollar willen kopen? Besef je hoe onrealistisch die aannames zijn? Je hebt daarvoor geen ingewikkelde toelichting of voetnoten nodig. Wat dacht je eigenlijk?”
Scott McNealy, destijds CEO van Sun Microsystems
De in dit artikel genoemde koers-omzetverhouding van 35 voor NVIDIA was eveneens een historische momentopname, geen onveranderlijke actuele waardering.

Bron: YChart
Conclusie
NVIDIA bouwde zijn positie op door meerdere belangrijke keuzes: grafische pc-processors, CUDA voor bredere toepassingen en vroege investeringen in neurale netwerken. Daardoor werd Jensen Huang een van de bekendste figuren in de chipsector.
De sterke resultaten en koersstijging wekten veel enthousiasme. Vergelijkingen met eerdere groeibedrijven kunnen nuttig zijn, maar vormen geen bewijs dat NVIDIA hetzelfde koersverloop zal volgen.
De hoge verwachtingen brengen ook risico’s mee. De uiteindelijke opbrengsten van AI moeten de omvangrijke investeringen nog rechtvaardigen; vraag en waarderingen kunnen terugvallen voordat toepassingen volwassen worden.


