
Market Berita
Tarif otomotif AS pada April 2025: dampak bagi produsen besar

 Tambahkan Securities.io ke sumber pilihan Anda di Google
Perang dagang: pengumuman tarif April 2025
Pada 2 April 2025, pemerintahan Trump mengumumkan sistem tarif timbal balik melalui Executive Order 14257. Tarif dasar 10% mulai berlaku pada 5 April, sedangkan tarif khusus negara yang lebih tinggi dijadwalkan berlaku pada 9 April. Pada 10 April, tarif khusus tersebut ditangguhkan sementara untuk sebagian besar mitra dagang. Karena itu, artikel ini membahas posisi dan ekspektasi pada awal April 2025, bukan tarif yang berlaku saat ini.
Kanada dan Meksiko juga terkena langkah terpisah yang dikaitkan dengan fentanyl dan kebijakan perbatasan. Barang yang memenuhi aturan asal USMCA memperoleh pengecualian tertentu. Langkah itu tidak boleh disamakan dengan tarif timbal balik 2 April atau tarif Section 232 untuk kendaraan dan suku cadang.

Source: Reuters
Beberapa angka negara yang diumumkan pada 2 April—seperti 34% untuk Tiongkok, 46% untuk Vietnam dan 20% untuk Uni Eropa—berubah atau ditangguhkan dalam hitungan hari. Angka gabungan 54% yang sering diberitakan untuk Tiongkok memasukkan tarif 20% yang sudah berlaku sebelumnya; itu bukan satu tarif baru sebesar 54%.
Formula tarif khusus negara tampak mendekati defisit perdagangan barang AS terhadap suatu negara dibagi impor AS dari negara tersebut. Itu adalah pengamatan terhadap hasil formula, bukan definisi hukum resmi tentang “tarif yang dikenakan negara lain”. Defisit perdagangan juga bukan dengan sendirinya bukti praktik tidak adil.

Source: Ryan Petersen
Tarif mobil dan suku cadang merupakan rezim terpisah
Proclamation 10908 menetapkan tarif Section 232 tambahan sebesar 25% untuk mobil penumpang dan truk ringan impor tertentu mulai 3 April 2025. Untuk kendaraan yang memenuhi ketentuan USMCA dari Kanada atau Meksiko, setelah disetujui tarif dapat dikenakan hanya pada nilai kandungan non-AS.
Tarif untuk suku cadang tertentu mulai berlaku pada 3 Mei. Suku cadang yang memenuhi perlakuan preferensial USMCA pada prinsipnya dikecualikan sampai pemerintah menetapkan metode untuk mengenakan tarif atas kandungan non-AS. Amandemen 29 April juga membuat skema pengimbangan sementara bagi produsen kendaraan yang dirakit di AS. Rincian ini penting karena komponen dapat melintasi perbatasan beberapa kali.

Source: Bianco Research
Bagaimana biaya dapat berpindah ke harga kendaraan?
AS menjual sekitar 16,3 juta mobil penumpang dan kendaraan ringan pada 2024. Menurut angka S&P Global Mobility yang dikutip dalam artikel awal, sekitar 7,5 juta atau 46% merupakan impor. Meksiko menyumbang kira-kira 15% penjualan dan Kanada sekitar 7%, dengan Jepang, Korea Selatan dan Eropa sebagai sumber penting lain.
Secara aritmetis, tarif 25% atas seluruh nilai pabean kendaraan senilai US$25.000 adalah US$6.250. Itu bukan ramalan kenaikan harga eceran. Nilai kandungan AS, aturan USMCA, pengecualian, pengimbangan produsen, margin dealer dan keputusan perusahaan dapat mengubah jumlah yang dibayar serta siapa yang menanggungnya.
Dalam jangka pendek, produsen dapat menyerap sebagian biaya, menaikkan harga, menunda pengiriman, mengubah campuran model atau memindahkan sumber komponen. Memindahkan peralatan, pemasok dan kapasitas perakitan biasanya membutuhkan waktu bertahun-tahun. Klaim lama bahwa kekurangan mobil pasti berlangsung 12–24 bulan tidak memiliki dasar yang cukup.
Kendaraan yang dirakit di AS juga menggunakan elektronik, baja khusus, mesin, transmisi, baterai dan bahan dari luar negeri. Karena itu, “dibuat di Amerika” tidak berarti kebal tarif. Sebaliknya, kendaraan impor dapat mengandung banyak bagian buatan AS.
Baterai, asal barang dan elektrifikasi
Banyak produsen membeli sel baterai, bahan katoda, grafit, magnet dan peralatan pabrik dari luar negeri, termasuk dari Tiongkok. Tarif dapat mempercepat investasi lokal, tetapi juga menaikkan biaya kendaraan listrik sebelum rantai pasok baru siap.
Asal barang tidak berubah hanya karena produk dikirim melalui negara ketiga. Bea cukai menilai transformasi substansial dan aturan asal; transshipment untuk menghindari tarif dapat dikenai sanksi. Paket baterai buatan Tiongkok tidak otomatis menjadi produk Meksiko hanya karena perakitan sederhana dilakukan di sana.
Dampaknya berbeda menurut kimia baterai, kontrak, kandungan regional dan kelayakan insentif. Tesla (TSLA ), General Motors (GM ), Ford (F ) dan Stellantis (STLA ) memiliki tingkat lokalisasi yang berbeda, sehingga satu angka tarif tidak dapat dipakai untuk semua model.
Tujuan industrialisasi dan batasnya
Salah satu tujuan kebijakan adalah mendorong produksi kembali ke AS. Tarif yang tinggi dan bertahan lama dapat membuat investasi lokal lebih menarik. Namun jumlah pekerjaan baru dan dampak harga bergantung pada upah, energi, produktivitas, otomatisasi, logistik, skala, perizinan dan kepastian kebijakan.
Tarif baja dan aluminium dinaikkan menjadi 25% untuk sebagian besar negara pada Maret 2025. Teks lama secara keliru menyebut pemurnian aluminium sebagai sumber utama logam tanah jarang. Logam tanah jarang berasal dari bijih tertentu dan kadang sebagai produk samping pertambangan lain; bukan produk samping umum pemurnian aluminium.
Artikel lama juga menghubungkan minat AS terhadap mineral Greenland dan Ukraina langsung dengan tarif mobil, serta menggambarkan eskalasi geopolitik sebagai kepastian. Hubungan kausal itu tidak didukung bukti yang memadai. Keamanan nasional adalah salah satu dasar resmi Section 232, tetapi manfaat dan biayanya tetap diperdebatkan.
Posisi produsen pada awal April 2025
Uraian berikut adalah potret saat pengumuman, bukan rekomendasi saham atau status pabrik saat ini.
General Motors
GM Grafik Harga
GM (GM ) memiliki kapasitas besar di AS sekaligus mengandalkan perakitan dan komponen dari Meksiko serta Kanada. CEO Mary Barra mengatakan pada Januari 2025 bahwa perusahaan memiliki kapasitas untuk memindahkan sebagian produksi truk ke AS dan dapat menyesuaikan sumber kendaraan untuk pasar internasional. Pemindahan penuh tidak cepat dan dapat mengurangi nilai investasi seperti fasilitas Ramos Arizpe di Meksiko.
Tarif dapat melindungi perakitan lokal dalam jangka panjang, tetapi dalam jangka pendek GM menghadapi biaya komponen lintas batas, potensi permintaan lebih lemah dan pengeluaran untuk menata ulang produksi.
Ford
F Grafik Harga
Ford (F ) merakit banyak truknya di AS, yang dapat memberi keuntungan relatif terhadap kendaraan jadi impor. Namun mesin, transmisi dan elektronik juga melintasi perbatasan. Dampak harus dinilai per model, bukan berdasarkan kantor pusat perusahaan.
Komentar CEO Jim Farley tentang pekerjaan truk AS menggambarkan pilihan strategi lama, tetapi tidak membuktikan bahwa semua Ford diuntungkan. Kendaraan yang dirakit di Meksiko atau Kanada tetap lebih terekspos, sementara skema pengimbangan April hanya bersifat sementara.
Stellantis
STLA Grafik Harga
Stellantis (STLA ) mencakup Chrysler, Jeep dan Ram serta merek Eropa seperti Fiat, Peugeot, Citroën dan Alfa Romeo. Pada awal April, perusahaan menghentikan sementara produksi di Kanada dan Meksiko serta mengumumkan sekitar 900 pemutusan kerja sementara di AS yang terkait dengan gangguan tersebut. Itu menunjukkan keterkaitan jaringan regional, bukan status pabrik permanen.

Source: Motor1
Jeep Compass, Jeep Wagoneer S dan truk Ram heavy-duty termasuk kendaraan yang diproduksi di Meksiko. Tarif akhirnya tetap bergantung pada kelayakan USMCA dan nilai kandungan non-AS.
Tesla
TSLA Grafik Harga
Tesla merakit kendaraan Amerika Utara di AS dan lebih terintegrasi secara vertikal daripada banyak pesaing, sehingga relatif terlindung dari tarif kendaraan impor. Namun sel baterai, bahan, elektronik dan peralatan pabrik dari luar negeri tetap menimbulkan risiko biaya. Elon Musk sendiri menegaskan bahwa Tesla tidak akan lolos tanpa dampak.
Bisnis penyimpanan energi juga dapat terkena tarif pada sel dan komponen Tiongkok. Menyebut bisnis itu sekadar “mengemas ulang” komponen Tiongkok terlalu menyederhanakan rekayasa sistem, perangkat lunak dan integrasi pabrik Tesla.
Toyota
Toyota memiliki jaringan pabrik besar di AS yang dibangun selama beberapa dekade, tetapi juga mengimpor kendaraan dan komponen dari Jepang, Kanada dan Meksiko. Sekitar 2,3 juta kendaraan dijual di AS pada 2024 dari total global kira-kira 10,1 juta. Jejak lokal memberi pilihan produksi, tetapi kapasitas, pemasok dan kontrak membatasi kecepatan penyesuaian.
Hyundai
Hyundai memperluas produksi AS melalui Metaplant di Georgia dan pada Maret 2025 mengumumkan rencana investasi US$21 miliar di AS hingga 2028. Manajemen mengatakan harga tidak akan segera dinaikkan. Keputusan itu dapat menjaga pangsa pasar sementara, tetapi bisa menekan margin bila biaya tidak diimbangi.

Source: Hyundai
Investasi lokal memperbaiki posisi jangka panjang, tetapi pabrik AS tetap terkait dengan baterai dan komponen internasional. Kesamaan waktu tidak membuktikan tarif sebagai satu-satunya penyebab investasi; subsidi dan undang-undang industri sebelumnya juga berpengaruh.
Volkswagen
Volkswagen memproduksi kendaraan di Chattanooga, Tennessee, tetapi mengimpor model lain; Audi dan Porsche lebih bergantung pada Eropa. Pada kendaraan mahal, tarif persentase yang sama menghasilkan nominal lebih besar, meski perusahaan dapat menyerap sebagian.
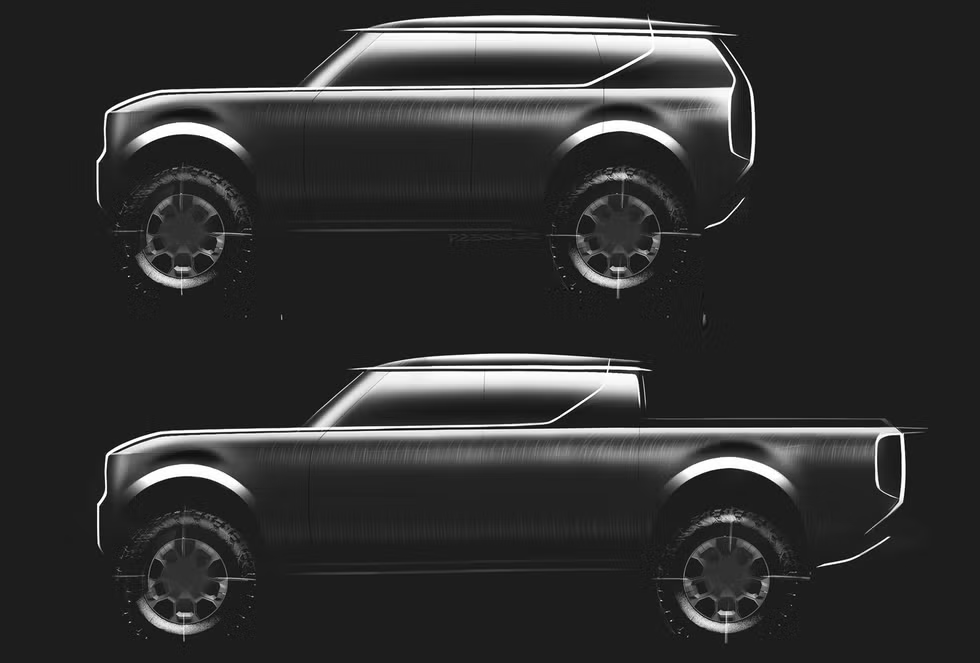
Scout Motors merencanakan pabrik senilai sekitar US$2 miliar di Blythewood, South Carolina, dengan produksi mulai 2026 dan sasaran kapasitas 200.000 kendaraan per tahun. Pada April 2025 itu masih merupakan target, bukan kapasitas yang siap menggantikan impor.
Source: Inside EVs
Produsen Tiongkok
Produsen Tiongkok sudah menghadapi hambatan tarif dan kebijakan yang tinggi di AS, sehingga penjualan langsung mereka terbatas. Fasilitas di Meksiko tidak otomatis memberi akses bebas tarif: aturan asal USMCA, kepemilikan, kandungan regional dan ketentuan khusus dapat mencegahnya. Klaim bahwa semua kendaraan Tiongkok cukup “dikirim melalui Meksiko” adalah keliru.
Kesimpulan
Pengumuman April 2025 menimbulkan guncangan karena beberapa rezim berlaku sekaligus dan berubah cepat. Tarif dasar, tarif khusus negara, langkah Kanada/Meksiko, tarif kendaraan dan tarif suku cadang mempunyai dasar, tanggal dan pengecualian berbeda.
Dampak nyata bergantung pada asal tiap komponen, kandungan AS, aturan USMCA, pengimbangan, kemampuan produsen menyerap biaya dan respons permintaan. Pernyataan bahwa tarif pasti terus meningkat atau bahwa satu produsen pasti menang tidak dapat dibenarkan. Status terbaru harus diperiksa pada keputusan presiden, CBP dan USTR.


