Digitale eiendeler
Den skjulte AI‑risikoen som oppstår fra CBDC‑adopsjon

 Legg til Securities.io blant dine foretrukne kilder på Google

Sentralbankens digitale valutaer (CBDC-er) blir sett på som en sentral finansiell innovasjon i den digitale æraen som gjør betalinger raskere, øker gjennomsiktigheten, forbedrer finansiell inkludering og styrker monetær suverenitet. Disse egenskapene er grunnen til at CBDC-er har tiltrukket økende interesse fra sentralbanker over hele verden.
Det som er mindre diskutert, er den mindre synlige risikoen ved disse digitale versjonene av offisielle valutaer. Adoptasjonen av CBDC-er endrer hvordan selskaper tenker på og presenterer sine teknologistrategier, og ikke alltid til det bedre.
Nyere forskning tyder på at CBDC-er øker presset for å demonstrere digital transformasjon, noe som får enkelte selskaper til å intensivere sine AI‑fortellinger uten at påstandene støttes av teknisk utvikling. Det blir mer markedsføring enn maskinlæring.
Dette gapet mellom hva firmaer sier om sine AI‑ambisjoner og hva de faktisk bygger, har reelle konsekvenser for investorer, kapitalmarkedene og troverdigheten til den bredere AI‑investeringssyklusen, og det har stort sett vært uutforsket frem til nå.
For investorer går leksjonen utover CBDC-er. I stedet for kun å stole på ledelsens kommentarer, må de vurdere AI‑eksponering gjennom patenter, FoU‑intensitet, ansettelser, implementeringer og inntektsgenerering. Etter hvert som AI‑påstander blir allestedsnærværende, kan troverdighetsgapet mellom promotering og gjennomføring bli en materiell verdsettelses‑ og finansieringsrisiko.
Hvorfor sentralbanker raser mot digitale valutaer
De fleste land har sine egne sentralbanker. Disse sentraliserte myndighetene styrer et lands penger og kredittforsyning gjennom pengepolitikk. De bruker verktøy som rentenivåer, reservekrav og åpen markedsoperasjoner for å kontrollere inflasjon, stabilisere pengenes verdi og lede økonomisk vekst. Selv om de er ment å operere uavhengig, fungerer sentralbanker egentlig ikke1 som sådan.
Ikke bare er deres uavhengighet i tvil, men disse offentlige finansinstitusjonene står også overfor begrensninger på pengeinnstramming og bekymringer om å opprettholde monetær suverenitet i den digitale økonomien.
I løpet av det siste tiåret har finanssystemene blitt raskt digitalisert, og private betalingsplattformer har vokst. I dag utvikler betalingssystemer, finansprodukter og pengeformer seg raskere enn regulatoriske og politiske rammer, mens stablecoins og tokeniserte eiendeler opererer ved siden av tradisjonelle strukturer, noe som ytterligere svekker effekten av sentralbankenes politiske beslutninger.
CBDC-er har dukket opp som svar på alle disse problemene. Selv om idéen om at en sentralbank utsteder sin egen digitale valuta ikke er ny, fikk den betydelig oppmerksomhet etter fremveksten av Bitcoin (BTC ), som ble lansert i kjølvannet av finanskrisen i 2008 som svekket offentlig tillit til finansinstitusjoner.
Fremveksten av kryptovalutaer fikk oppmerksomhet fra pengemyndighetene og tvang dem til å vurdere hvordan statlig støttet digital penger ser ut. I løpet av de siste årene har sentralbankene akselerert forskning, eksperimentering og pilotprogrammer for å modernisere betalingsinfrastrukturen samtidig som de beholder full kontroll.
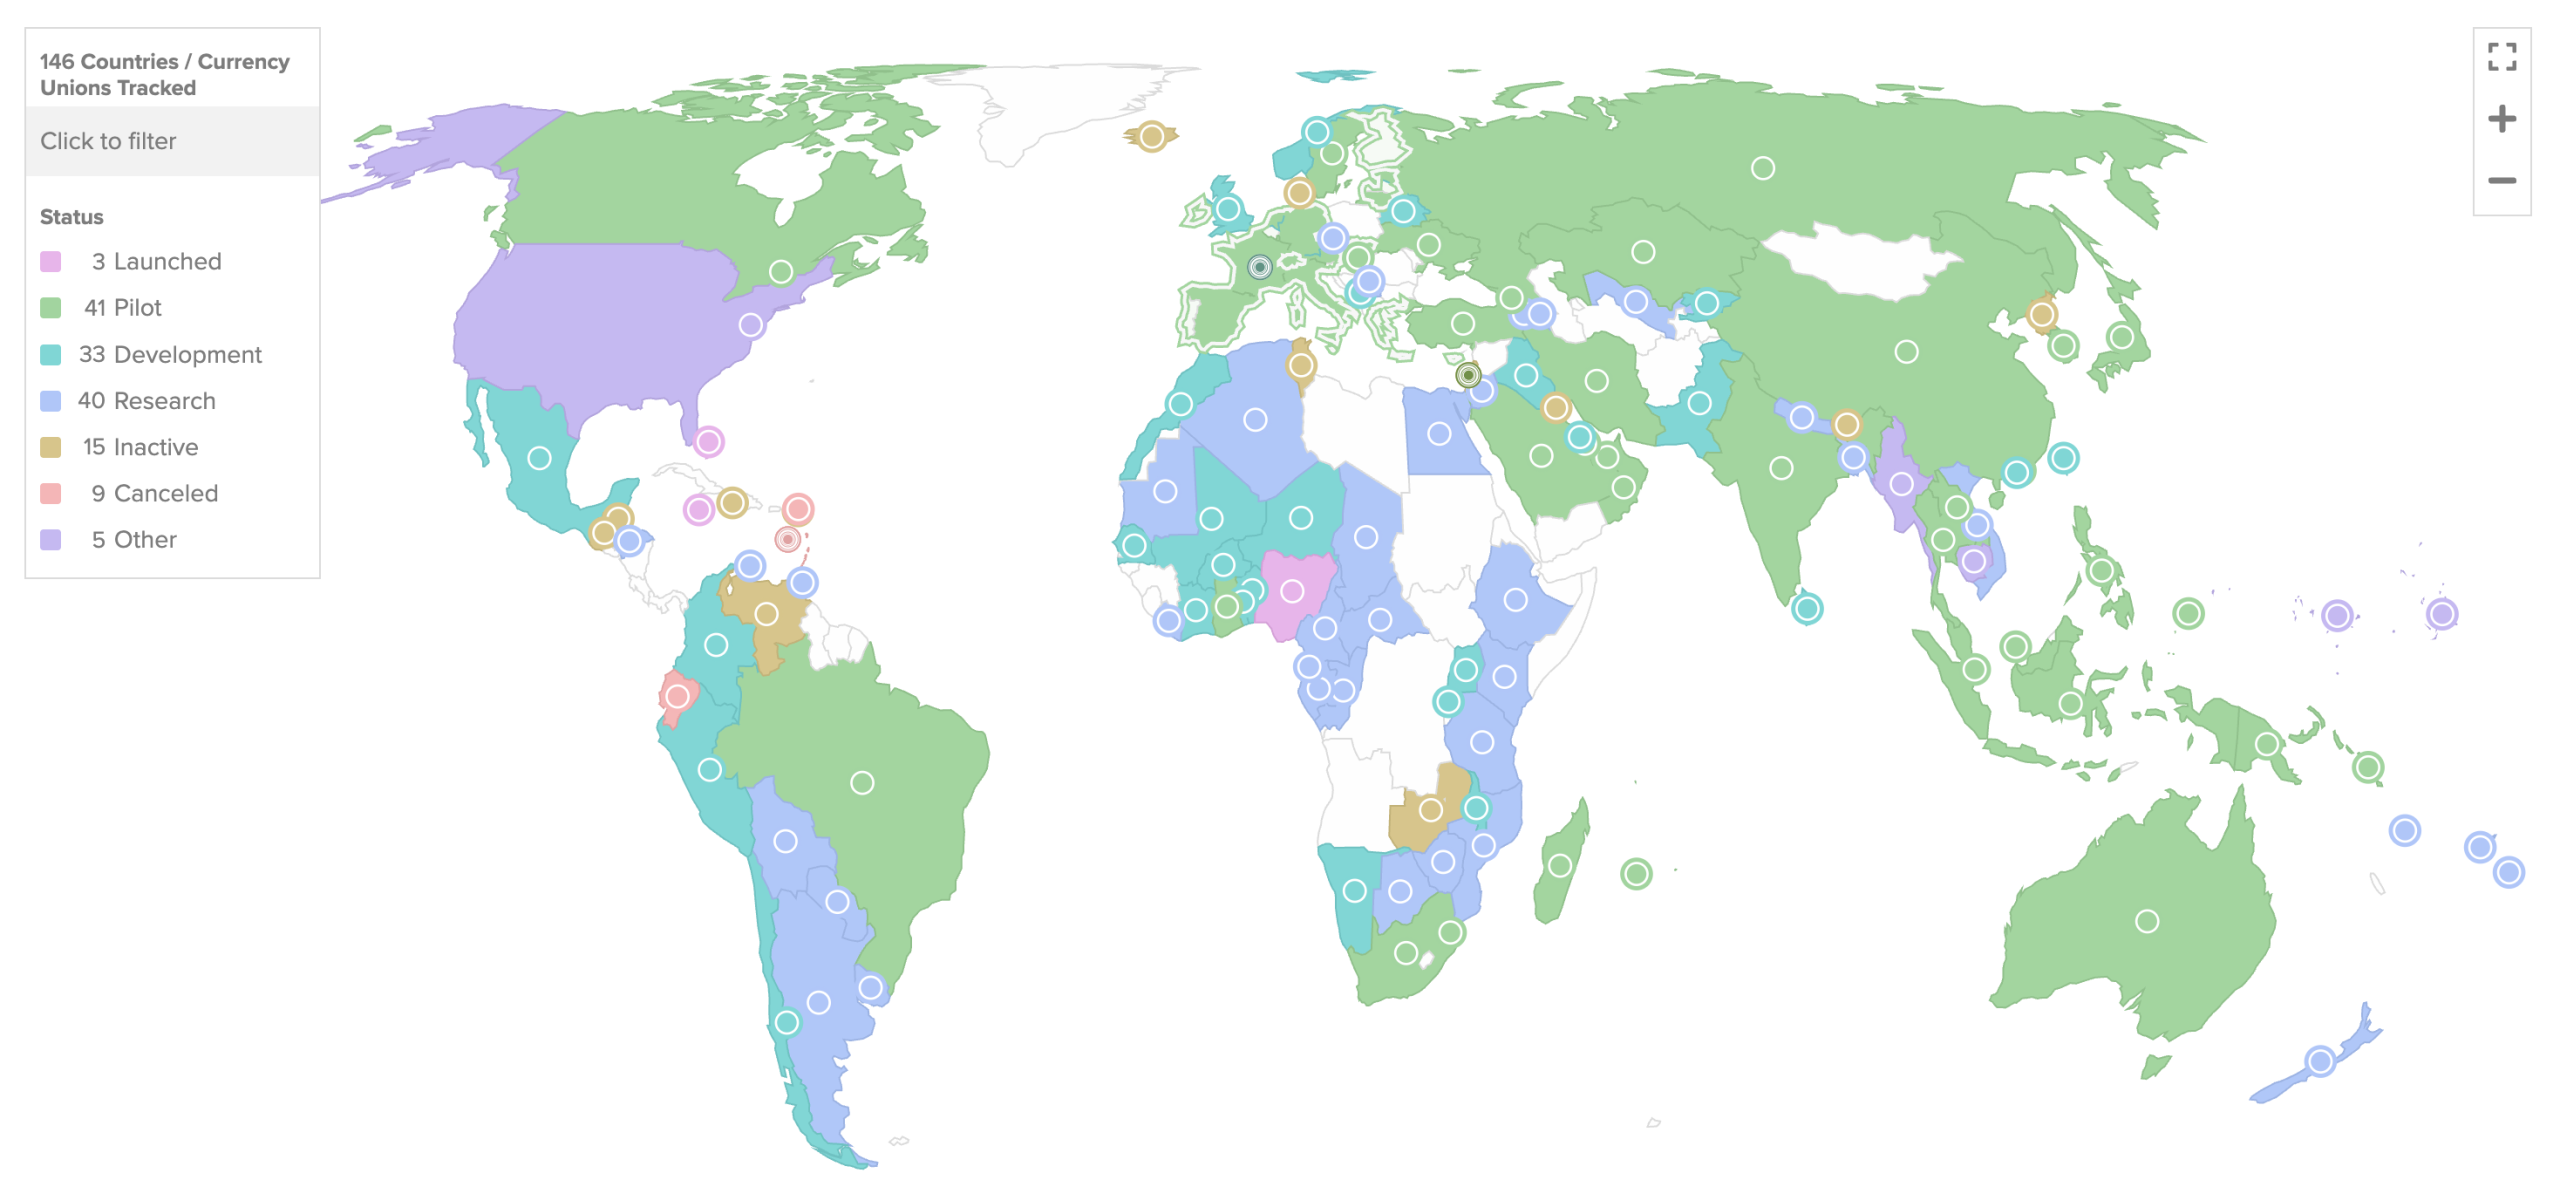
Data viser betydelig interesse for CBDC-er, med 146 land og valutaforbund involvert på en eller annen måte. Av disse forsker 40 for tiden på idéen om å lage digitale versjoner av sine nasjonale valutaer. Enda flere land (41) har allerede lansert pilotprosjekter, mens mange (33) er i utviklingsfasen. Omtrent femten slike prosjekter er imidlertid inaktive, og ni er avlyst.
Det er verdt å merke seg at kun noen få økonomier, som Nigeria, har gått helt til en fullt lansert detaljhandels‑CBDC, men deres erfaring har vært preget av beskjeden adopsjon.
Nigerias sentralbank (CBN) delte nylig sine planer om å bruke eNaira for offentlige betalinger som pensjoner, lønn til offentlige ansatte og velferdsutbetalinger for å øke adopsjonen av eNaira, som ble lansert i 2021, i henhold til bankens ‘Nigerian Payments System Vision 2028‘.
Medlemslandene i BRICS‑gruppen, som inkluderer Brasil, Russland, India, Kina og Sør‑Afrika, sammen med Nigeria blant andre, diskuterer også å knytte sine raske betalingssystemer til CBDC-er, Reuters rapporterte.
“Tverrgående betalinger er et interesseområde for oss alle, inkludert BRICS, fordi vi ser stort potensial for kostnadsreduksjon. Flere alternativer er på bordet, men det er fortsatt i diskusjonsfasen, inkludert CBDC-er og koblinger av raske betalingssystemer.”
– Reserve Bank of India (RBI) guvernør Sanjay Malhotra forrige uke på et arrangement
I tillegg til å internasjonalisere den lokale valutaen, sa guvernøren også at RBI ikke ser AI som en risiko som skal innkapsles, men som en kapasitet som skal utnyttes.
“Indiske banker har ikke råd til å sitte på sidelinjen og se på,” sa Malhotra. Hans oppfordring til långivere om å etablere styregodkjente AI‑styringspolitikker kommer mens sentralbanker globalt gransker långiveres bruk av AI midt i bekymringer om operasjonelle risikoer, styringsrisikoer og cyberangrep.
“Innovasjon og sikkerhet er ikke motstridende mål, de er faktisk komplementære krav til et robust finanssystem.”
– Malhotra
På CBDC‑området er Kinas digitale yuan (e-CNY)-initiativ ett av de mest fremtredende eksemplene. Folkets bank i Kina startet intern CBDC‑forskning i 2014, lanserte et pilotprogram i 2019, og utvidet det til store økonomiske regioner innen slutten av 2022.
e‑CNY skiller seg spesielt ut for sin adopsjon. CBDC-en har allerede behandlet over 3,4 milliarder detaljhandels‑transaksjoner til en verdi på rundt 16,7 trillioner renminbi (omtrent 2,3 billioner dollar) per desember 2025.
Tidligere i år omklassifiserte PBOC den digitale yuanen som en innskuddsforpliktelse, noe som signaliserer dens utvikling fra et rent kontantsubstitutt til en mer dypt integrert del av Kinas finansielle infrastruktur. Appellen ved CBDC-er ligger i deres evne til å tilby raskere og billigere oppgjør enn tradisjonelle metoder som bankoverføringer.
I tillegg til å legge til rette for umiddelbart oppgjør, reduserer digitale valutaer også transaksjonsfriksjon, senker betalingskostnader, forbedrer effektiviteten i finanssystemet og pengepolitiske overføringer, og øker gjennomsiktigheten gjennom mer sporbare transaksjoner.
Forbedret sporbarhet er spesielt viktig for regulatorer, da det er det som gjør CBDC-er så forskjellige fra kontanter eller vanlige bankinnskudd. I motsetning til kontanter kan CBDC-er opprette transaksjonsregistre innen et sentralt administrert betalingssystem, noe som potensielt gir monetære og regulatoriske myndigheter større innsyn i hvordan midler beveger seg.
Denne kombinasjonen av funksjoner skaper et informasjonsmiljø for bedriftsatferd som ikke har eksistert før, og det ser ut til å stille stille omforme hvordan firmaer kommuniserer om sine teknologistrategier.
Hvis selskaper blir mer synlige for regulatorer, investorer og publikum samtidig, øker insentivet for dem til å bli sett som de gjør de «riktige» tingene, selv om substansen rett og slett ikke er der. Disse mikro‑nivå konsekvensene for bedrifter har ikke fått mye oppmerksomhet fra forskere, som i stor grad har fokusert på makroøkonomiske resultater som monetær overføring, finansiell stabilitet og reform av betalingssystemet.
Fremvoksende bevis tyder på at CBDC-er gjør mer enn å transformere betalingssystemer; de transformerer også det institusjonelle miljøet firmaer opererer i. Økt synlighet av finansielle aktiviteter, sterkere forventninger rundt digital transformasjon, og økt regulatorisk tilsyn kan påvirke hvordan selskaper kommuniserer sine innovasjonsstrategier og allokerer ressurser. Dette skaper en ny type risiko rundt ektheten av bedrifts‑AI‑investeringer.
Denne oversette risikoen ligger til grunn for en nylig studie som undersøker sammenhengen mellom CBDC‑adopsjon og bedrifts‑AI‑strategier, ved å bruke Kinas e‑CNY‑utrulling som et naturlig eksperiment.
Hvordan CBDC-er kan forsterke et AI‑troverdighetsproblem
Studien med tittelen All sizzle and no steak: The predicament …2 undersøker om CBDC‑adopsjon påvirker gapet mellom hva firmaer sier om AI og deres faktiske AI‑investering. Dette gapet kalles «AI‑strategi‑frakobling», definert som avviket mellom et firmas offentlige AI‑fortellinger og dets reelle AI‑teknologiske kapasiteter.
Forskerne målte AI‑fortellinger gjennom relaterte opplysninger i årsrapporter, mens faktisk, verifiserbar kapasitet ble brukt som en proxy ved hjelp av relaterte patentsøknader fra Kina nasjonale intellektuelle eiendomsadministrasjons patentsystem.
Ved å bruke et utvalg på mer enn 30 000 firma‑år‑observasjoner fra 5 015 kinesiske A‑aksje‑noterte selskaper mellom 2014 og 2024, anvender forfatterne Jinlei Yu og Rui Chen fra Department of Management, Business School, Nankai University, China, og Haotian Luo fra Department of Economics, City St George’s, University of London, UK, et trinnvis differanse‑i‑differanser‑design som utnytter det faktum at ulike kinesiske byer gikk inn i e‑CNY‑piloten på forskjellige tidspunkter.
Dette designet tillot forskerne å estimere effekten av e‑CNY‑adopsjon samtidig som de tok hensyn til bredere endringer som påvirker kinesiske firmaer.
e‑CNY‑pilotprogrammet ble brukt som et kvasi‑naturlig eksperiment fordi den trinnvise, flernivå‑lanseringen på tvers av byer gir plausibel eksogen tids‑ og geografisk variasjon for kausal identifikasjon. Hovedfunnet er at CBDC‑adopsjon signifikant øker AI‑strategi‑frakoblingen.
e‑CNY‑utrullingen økte signifikant firmaenes AI‑relaterte strategiske kommunikasjon uten å produsere noen statistisk signifikant økning i AI‑patentsøknader, som forskerne brukte som en proxy for teknologisk kapasitet. I stedet for å akselerere ekte innovasjon, oppmuntrer politikkområdet kun til symbolsk etterlevelse.
Firmaer signaliserer tilpasning til digitale transformasjonsprioriteringer uten å produsere en tilsvarende økning i observerbar AI‑patentaktivitet.
I denne studien «rekonseptualiserer vi AI‑strategi‑frakobling som en institusjonelt betinget respons på spesifikke domenekarakteristikker snarere enn et produkt av ledelsesmessig kortsiktighet, bevisst maskinvask eller styringssvikt», bemerket forfatterne. «Ved å vise at frakobling oppstår systematisk når høy signalverdi, stor kostnadsasymmetri og lav ekstern verifiserbarhet sameksisterer under institusjonelt press, gjør vi den fra en eks‑post beskrivende betegnelse til en eks‑ante prediktiv konstruksjon som kan anvendes på fremtidige teknologidomener og infrastrukturreformer.»
Nå skjer frakoblingen når selskaper vedtar offentlige forpliktelser eller formelle retningslinjer som passer innenfor institusjonelle forventninger, mens interne praksiser avviker fra disse posisjonene.
I konteksten av CBDC-er betyr dette at firmaer omfavner AI offentlig som svar på økt institusjonell synlighet, men selektivt justerer intern ressursallokering bort fra å bygge ekte AI‑kapasitet. «Dette er ikke bare ledelsesmessig forsømmelse, men en strukturert organisasjonsrespons: firmaer aktivt styrer grensen mellom eksternt rettede fortellinger og interne ressursbeslutninger for å tilfredsstille legitimitetskrav til minimal kostnad», sier studien.
Forskerne har identifisert tre hovedmekanismer som driver gapet. Den første er forbedret kapital‑likviditet, som senker finansieringsfriksjoner. Dette gjør symbolsk signalering billigere enn å binde kapital til langsiktig AI‑FoU, noe som betyr at firmaer finner det billigere å snakke enn å bygge.
Den andre mekanismen er økt transaksjonssporbarhet, som øker synligheten av firmaenes kapitalallokeringsbeslutninger for regulatorer og investorer. Dette gir insentiver til mer narrativ signalering samtidig som det avskrekker risikable investeringsfeil som nå vil være mer synlige enn før.
«CBDC er en eksternt pålagt institusjonell endring som omstrukturerer betalingsmiljøet firmaene opererer i, og endrer finansieringsforhold, overvåkingsintensitet og oppgjørshastighet», bemerket studien.
Ifølge institusjonell teori produserer slike miljøskifter «koaktive, mimetiske og normative press som tvinger organisasjoner til å tilpasse seg rådende institusjonelle forventninger.»
Så, når CBDC‑politikk øker synligheten av bedriftsfinansiell atferd og signaliserer statens forpliktelse til digital transformasjon, møter firmaer større legitimitetspress for å tilpasse seg teknologipolitiske prioriteringer.
Den tredje mekanismen er raskere oppgjørshastigheter, som forkorter tidshorisonten firmaene blir vurdert over. Dette belønner synlig, hyppig og lavkost‑signalering over langsomt modnende innovasjonsprosjekter.
Sammen øker disse tre mekanismene attraktiviteten til AI‑retorikk samtidig som de avskrekker kostbar og usikker investering i ekte AI‑kapasitet.
Meklingsanalyse ga statistisk signifikante bevis som støtter alle tre foreslåtte kanaler, og resultatene var robuste mot flere kontroller, inkludert parallelle trend‑tester, Goodman‑Bacon‑dekomponering, placeboter, Heckman‑korreksjon for seleksjonsbias, propensity‑score‑matching og et stablet differanse‑i‑differanser‑design.
Men hvorfor er AI spesielt sårbar for denne typen frakobling? Det skyldes at den gir eksepsjonelt høy signalverdi, krever betydelige langsiktige investeringer for å bygge faktiske kapasiteter som originale algoritmer og storskala modelltrening, og forblir vanskelig for eksterne interessenter å verifisere.
«Under informasjonsasymmetri mellom firmaer og eksterne interessenter har firmaer insentiver til å velge konformitetsmodus som maksimerer omdømmes avkastning per kostnadsenhet», sa forfatterne.
Som studien påpeker, er AI‑kapasitet uklar fordi den er innebygd i immaterielle eiendeler som algoritmer og datapipelines.
Videre «AI befinner seg på toppen av Kinas teknologipolitikk‑hierarki og får uforholdsmessig mye oppmerksomhet fra investorer og politisk legitimitet, noe som gjør AI‑relaterte påstander langt mer lønnsomme enn tilsvarende påstander om sky‑computing eller big data.»
Merkbart er at frakoblingseffekten ikke er jevnt fordelt. Den konsentreres blant firmaer med høyere eksisterende digital transformasjon, som opererer i høyteknologiske sektorer hvor AI‑påstander har størst omdømmemessig vekt, og som er lokalisert i regioner hvor lokale myndighetsdokumenter legger mest vekt på digital transformasjon. Disse firmaene har også en tendens til å ha lavere institusjonell investorandel, noe som betyr at sofistikerte aksjonærer er mindre til stede for å disiplinere tomme påstander.
Dette betyr at firmaene som mest sannsynlig snakker stort om AI uten evnen til å matche, er nettopp de som allerede er innebygd i digitale og politiske økosystemer som belønner inntrykket av innovasjon. Markeder ignorerer ikke denne atferden fullstendig.
Ifølge studiens funn ser firmaer med større AI‑frakobling lavere verdsettelse, svakere venturekapitalinnstrømning, redusert lønnsomhet og høyere gjeldsfinansieringskostnader.
Dette antyder at kreditorer, aksjeinvestorer og venturekapitalister i det minste delvis kan identifisere når AI‑påstander ikke støttes av meningsfull teknologisk utvikling og straffe symbolsk AI‑signalering deretter. Men faktum at frakobling vedvarer til tross for disse straffene, tyder på at kortsiktige legitimitetsgevinster fra AI‑snakk fortsatt oppveier den langsiktige markedsdisiplinen mot den, for nå.
Forfatterne fremhever derfor dette som en utilsiktet og tidligere udokumentert konsekvens av CBDC‑adopsjon: mens digitale valutaer kan forbedre finansiell effektivitet, kan de forvrenge bedriftsinnovasjons‑avsløringer langt utover det finansielle systemet de ble designet for å modernisere, og svekke troverdigheten til AI‑relaterte avsløringer i prosessen.
International Business Machines Corporation (NYSE: IBM)
For investeringsformål er IBM et attraktivt valg gitt sin involvering i begge domenene: CBDC-er og kunstig intelligens. Selskapet leverer bedrifts‑klassede blokkjede‑rammeverk og forskningsverktøy for å hjelpe sentralbanker med å utvikle, teste og skalere sikre CBDC-er. Mer nylig har IBM lansert Digital Asset Haven, en plattform for finansinstitusjoner, myndigheter og selskaper for sikkert å håndtere og skalere sine digitale eiendomsoperasjoner. IBMs etablerte finans‑tjeneste‑ og betalings‑infrastrukturvirksomhet gir den også troverdig eksponering mot moderniseringen av regulerte finanssystemer.
IBM ble ikke undersøkt i studien, og dens inkludering her reflekterer dens eksponering mot teknologiene og styringsbehovene som forskningen fremhevet, snarere enn noen direkte forbindelse til forskernes funn.
Samtidig er dens bedriftsklare AI‑ og dataplattform, watsonx, designet for å bygge, skalere og styre generativ AI og maskinlæringsarbeidsbelastninger.
IBM Prisdiagram
IBM er et selskap med en markedsverdi på 223,4 milliarder dollar, hvis aksjer, på tidspunktet for skrivingen, handles til 236 dollar, opp 11,34 % den siste måneden, men ned 20 % år‑til‑dato og 2,22 % det siste året. Det har en EPS (TTM) på 12,45 og en P/E (TTM) på 19,05. IBM betaler en utbytteavkastning på 2,85 %.
På den finansielle siden rapporterte IBM en omsetning på 17,16 milliarder dollar og justert EPS på 2,93 dollar for Q2 2026. Omsetningen vokste 1 % år‑over‑år. Nettoresultatet var 2,17 milliarder dollar. Etter segment var programvareomsetningen opp 5 % til 7,8 milliarder dollar. Hybrid‑sky (Red Hat), automatisering og data økte alle, mens transaksjonsbehandlingsprogramvare falt 8 %. Konsulentinntektene var uendret på 5,3 milliarder dollar, finansieringssegmentet steg 12 % til 0,2 milliarder dollar, og infrastrukturinntektene falt 7 % til 3,8 milliarder dollar på grunn av dårligere enn planlagt Z‑mainframe‑salg, som var ned 42 %.
“Vi tar grep for å akselerere vår inntektsvekst og lønnsomhet, øke produktiviteten på tvers av selskapet med AI og automatisering, og investerer tungt i kommersialisering av innovasjon med hastighet og skala.”
– CEO Arvind Krishna
IBMs frie kontantstrøm i Q2 var 2,5 milliarder dollar, ned 0,3 milliarder dollar år‑over‑år, og selskapet avsluttet kvartalet med 8,2 milliarder dollar i kontanter, begrenset kontanter og lett omsettelige verdipapirer, ned 6,3 milliarder dollar fra årsslutt 2025.
I løpet av perioden returnerte selskapet 1,6 milliarder dollar til aksjonærene i form av utbytte. For hele året forventer selskapet en inntektsvekst i konstant valuta på 4‑5 % og en økning i fri kontantstrøm på omtrent 1 milliard dollar.
Fremover vil IBM fokusere på sin høy‑voksende portefølje, inkludert programvare som hjelper kunder med å administrere, distribuere og bygge AI‑klare løsninger, hvor «kundebehovet er sterkest». Kvante er et annet fokusområde, med planer om å investere over 10 milliarder dollar. IBM sa også at de er på vei til å levere den første storskala feil‑tolerante kvantedatamaskinen innen 2029.
“Selv om vi møtte inntektsmotstand sent i andre kvartal, fortsatte vi å fokusere på grunnpilarene i vår virksomhet, inkludert å drive produktivitet, styrke vår portefølje og generere fri kontantstrøm.”
– CFO James Kavanaugh
Konklusjon
CBDC-er får økt oppslutning blant myndigheter av en god grunn; de moderniserer betalingssystemer, forbedrer effektiviteten og styrker den finansielle infrastrukturen.
Men det er ikke kun gevinster; CBDC‑adopsjon medfører også risikoer. Bevis tyder på at deres påvirkning går utover finans og inn i bedriftsinnovasjonsatferd, med den siste studien som finner at CBDC‑adopsjon utilsiktet oppmuntrer firmaer til å øke AI‑fortellinger uten å produsere en tilsvarende økning i observerbar AI‑patentaktivitet.
Dette skaper et behov for politikere, teknologileverandører og investorer til å være oppmerksomme på kvaliteten av bedrifts‑AI‑avsløringer. De må sikre at AI‑fortellinger samsvarer med faktisk teknologisk fremgang for fullt ut å realisere fordelene ved både CBDC og AI.
Referanser
1. Eijffinger, S. & de Haan, J. Sentralbankens uavhengighet og ansvarlighet. Journal of International Money and Finance, 166, 103595 (2026). https://doi.org/10.1016/j.jimonfin.2026.103595?utm_source=chatgpt.com
2. Yu, J., Chen, R. & Luo, H. All sizzle and no steak: Dilemmaet med bedrifts‑AI‑strategier under sentralbankens digitale valutapolitikk. International Review of Economics & Finance, 111, 105689 (2026). https://doi.org/10.1016/j.iref.2026.105689