
Energi
Investering i LNG: Drivstoff for lavkarbonovergangen

 Legg til Securities.io blant dine foretrukne kilder på Google

Hvorfor LNG er avgjørende for energiovergangen
Som verden beveger seg bort fra fossile brensler, kan drømmen om en fullt fornybar‑drevet økonomi virke innen rekkevidde. Det er imidlertid ikke så enkelt.
En grunn er at oppbygging av fornybar kraftkapasitet tar tid, og selv med trillioner investert i vindparker og solanlegg, kommer mesteparten av verdens energi fortsatt fra fossile brensler. Å forbedre strømnettet parallelt er også viktig, ellers risikerer man masseutkoblinger som nylig opplevd i Spania og Portugal.
En annen grunn er at mens elektrisitetsbaserte systemer kan bytte raskere til fornybar energi, er transport, tungindustri og oppvarming vanskeligere å elektrifisere. Så enhver erstatning for olje og kull som er mindre karbonintensiv er velkommen, i det minste som et overgangsdrivstoff inntil alternativene blir mer modne, som ammoniakk eller hydrogen.
For eksempel forventes store deler av skipsfarten å gå fra skitten bunkerolje (det mest forurensende oljetypen) til mye renere LNG, en overgang som sannsynligvis vil ta flere tiår før den gamle flåten av oljedrevne skip er erstattet.

Kilde: DNV
Til slutt, det faktum at energietterspørselen generelt vokser, bremser overgangen til fornybart: mens vind‑ og solkapasiteten vokser raskt, dekker mest av den ekstra produksjonen den økte etterspørselen, og kullforbruket for strømproduksjon forventes å holde seg stabilt, mens gassetterspørselen også øker.

Kilde: EIA
På grunn av den økende gassetterspørselen vil en del av den vokse gjennom rørledninger fra produksjonsland til forbrukere eller internt i ett land. Men mange land med økende etterspørsel etter naturgass ligger for langt fra produksjonslandene til å kunne forsynes fullt ut med gassrørledninger, som Kina og India, hvor India forventes å tredoble sitt allerede store gassforbruk innen 2050 mens de gradvis går bort fra kull.

Kilde: EIA
Hvordan LNG fungerer: Fra flytning til regassifisering
LNGs fleksibilitet
Naturgass kan transporteres på to måter: komprimert gjennom en rørledning, eller flytende (Liquefied Natural Gas – LNG) slik at den blir tett nok til å kunne sendes over havet.
Som en tommelfingerregel er rørledningsgass billigere, selv om det krever en massiv innledende investering i infrastruktur for å bygge rørledningen. Imidlertid er rørledningsgass svært lite fleksibel, noe som skaper svært ulike gassmarkeder verden over, med noen områder som nyter overskudd av gass og andre som lider av underskudd (mer om dette nedenfor).
Fordi global skipsfart kan levere lasten hvor som helst, er LNG mye mer tilpasningsdyktig. LNG-lastinger går ofte dit etterspørselen (og prisene) er høyest på et gitt tidspunkt.
LNG-teknologi
For å bli omdannet til en væske, må naturgass som hovedsakelig består av metan (CH4) og litt etan (C2H6) kjøles ned til ekstremt lave temperaturer, rundt −162 °C / −260 °F).
På denne måten tar gassen kun 1/600th av volumet den ville ha i gassform, noe som gjør transporten over havene økonomisk levedyktig.
Denne tettheten gjør LNG interessant. Den er nesten like tett som flytende drivstoff som bensin og diesel, og har høyere energitetthet og er lettere i vekt enn nesten alle andre alternativer, inkludert etanol, metanol, komprimert naturgass (CNG), komprimert eller flytende hydrogen og ammoniakk.

Kilde: EIA
Urenheter i gassen, som CO2, hydrogensulfid (H2S), og spor av olje, gjørme, vann og kvikksølv, må fjernes for å skape en ren last av naturgass.
Ved ankomst må LNG regassifiseres for å kunne brukes i kraftverk og tungindustrier som stålsmedjer eller kjemiske anlegg.
LNG-infrastruktur: Lagring, flytning & FLNG
På grunn av de ekstreme temperaturene som er involvert, er flytning og regassifisering av LNG alt annet enn en triviel oppgave.
Det krever et komplekst sett av gass- og LNG-tanker, rør, pumper, brennende flare‑anlegg, kompressorer, lastekaier for skip osv.

Kilde: Fluxis
Ettersom gassen som kommer inn via rørledning har lav tetthet, har de industrielle anleggene for lagring og flytning ofte et svært stort fotavtrykk.

Kilde: Deloitte
Et alternativ til landbaserte store flytninganlegg er Floating Liquefied Natural Gas (FLNG), som er skip omgjort til flytninganlegg. FLNG er nyttig for gassproduksjon som ligger for langt offshore til realistisk å kobles via undersjøiske rørledninger.
Dette kan også bidra til å utnytte gassproduksjon knyttet til offshore oljeboring, som ellers blir flaret (brent), og gir den ekstra fordelen at FLNG‑skip kan omplasseres til nye gass‑/oljefelt når utnyttelsen stopper.
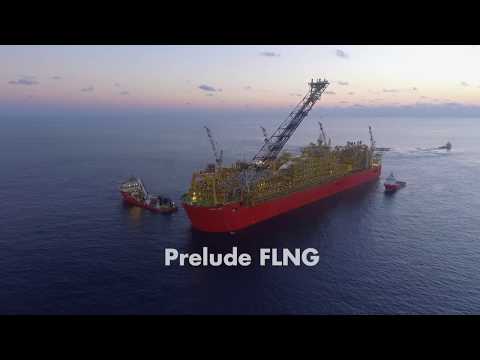
Regassifisering krever tilsvarende infrastruktur for å varme opp LNG ved å føre den gjennom varmevekslere som bruker sjøvann eller andre varmekilder. Når den er regassifisert, transporteres naturgassen gjennom rørledninger til forbrukerne.
Å gjøre naturgass om til LNG er en svært energikrevende aktivitet, hvor kjøleprosessen bruker en del av energien som er inneholdt i den opprinnelige gassforsyningen. I gjennomsnitt går 10‑15 % av energien tapt i flytning, og hele forsyningskjeden (flytning, transport og regassifisering) bruker 20‑25 % av energien som opprinnelig var tilgjengelig, avhengig av anleggets effektivitet og avstanden mellom produksjon og levering.
Hvordan LNG transporteres: Skip og logistikk
Fordi LNG må holdes kaldt for å kunne transporteres, kreves dedikerte skip med isolerte vegger laget av flere lag.
Drivsystemet på LNG‑skip drives ofte av dampturbiner som bruker boil‑off‑gas (BOG) fra LNG, slik at gass som ellers ville blitt tapt ved oppvarming, kan omdannes til fremdriftskraft.

Kilde: Energy Education
LNG‑flåter drives ofte av spesialiserte selskaper, samt store olje‑ og gasselskaper.
De viktigste skipsrutene for LNG inkluderer Mexicogulfen til Øst‑Asia, Midtøsten til Europa og Asia (inkludert India), samt Australia til Øst‑Asia.

Kilde: Incorrys
LNG-markedsoversikt: Priser, etterspørsel & produksjon
LNG-priser
Global LNG var et marked på 113 milliarder dollar i 2024 og forventes å vokse til 209 milliarder dollar innen 2030, en årlig vekst på 8,3 %.
LNG‑priser kan variere kraftig over tid, avhengig av overskudd eller underskudd i den globale gassforsyningen, samt energietterspørselen som påvirker markedet.

Kilde: EIA
Fordi naturgass er et svært lokalisert marked, er det misvisende å betrakte en global pris. I stedet kan lønnsomheten for LNG variere mye avhengig av destinasjon. For eksempel kan naturgass være ekstremt billig i land med overskudd av produksjon som Russland eller USA, men dyrt i Europa og Asia.

Kilde: Global LNG Hub
Selv innen en gitt region kan ulike etterspørselsnivåer, aktiv rørledningsforsyning og importanlegg føre til svært forskjellige nasjonale priser mellom nabostater, noe som kan gjøre gasspriser 2‑3 ganger billigere i noen tilfeller, for eksempel Ungarn sammenlignet med nabolandet Tsjekkia.

Kilde: Eurostat
LNG-etterspørsel
LNG‑bruken stammer fra to hovedkategorier av anvendelser:
- Alle anvendelser som allerede bruker naturgass, som kraftverk, metallurgi, kjemiske anlegg, oppvarming osv.
- I dette tilfellet erstatter den enten skitnere brensler som olje og kull, eller tilfører ekstra volum til en utilstrekkelig lokal rørledningsforsyning av naturgass.
- Erstatning av olje i transport.
- Dette er spesielt kritisk for skipsfart, som ikke har et nært forestående levedyktig alternativ til bunkerolje.
- Tunge transportmidler som lastebiler og busser kan også bruke LNG for å redusere luftforurensning og karbonutslipp, spesielt dersom strømforsyningen og ladeinfrastrukturen er utilstrekkelig for elektrifisering.
Global LNG‑etterspørsel ble styrket av krigen i Ukraina, da mange europeiske land i 2022 hastet med å kutte seg fra russisk rørgass. Dette har gjort Europa fra en marginal LNG‑forbruker til et stort etterspørselsknutepunkt, mer likt kontinentale Sør‑ og Øst‑Asia. USA var den viktigste kilden til dette ekstra tilbudet, spesielt ettersom de fleste andre LNG‑produsenter hadde sine leveranser låst i langsiktige kontrakter med andre regioner.

Kilde: Thunder Said Energy
Mens Japan, Kina og nylig Europa har vært de viktigste driverne for LNG‑etterspørselen, forventes fremtidig etterspørsel i hovedsak å bli drevet av India og enda mer Sør‑øst‑Asia, ettersom regionen industrialiseres og utvikles svært raskt.

Kilde: IEA
Dette følger en trend der etterspørselen etter LNG utenom Kina allerede har vært den drivende kraften bak økende LNG‑etterspørsel siden 2017.

Kilde: IEA
LNG-produksjon
LNG‑produksjon domineres i hovedsak av store gassprodusenter, da kun massive gassreserver og produksjonsoverskudd gir mening å eksportere via LNG, mens mindre produsenter kan fokusere på lokalt behov og bygge lokale rørledningsnettverk til sine naboer.

Kilde: Voronoi
Som et resultat er de fire største LNG‑produsentene Qatar, Australia, Russland og USA.

Kilde: IEA
Markedet har utviklet seg raskt det siste tiåret, med USA som i 2015 nesten ikke hadde noen LNG‑eksport, men som ble verdens største eksportør innen 2025. Endringen skyldtes i hovedsak skiferolje‑revolusjonen, som førte til enorme mengder tilknyttet naturgassproduksjon, samt direkte skifergassproduksjon.

Kilde: LNG Allies
For å dra nytte av den lave gassprisen i USA og den høye LNG‑prisen i utlandet, har det siden 2016 blitt gjort massive investeringer i LNG‑eksportanlegg, hvor de fleste prosjektene tar år å bygges og settes i drift.

Kilde: The Oregon Group
På svært lang sikt vil størrelsen på hvert lands gassreserver ha stor innvirkning på deres evne til å opprettholde sin posisjon som ledende LNG‑eksportører.
I den forbindelse forventes USA å opprettholde en stabil eller noe voksende gassproduksjon, selv om skiferoljeproduksjonen avtar, da aldrende skiferolje‑brønner har en tendens til å bli mer «gassete» over tid, og noen ressurser som Appalachian‑skifergass er mer begrenset av rørledningsinfrastruktur enn av reserver eller borekapasitet.
Globalt har Russland og Iran de aller største gassreservene, med sammenlagt mer enn 41 % av verdens gassreserver, og mer enn halvparten av de globale reservene når Qatar også tas med.

Kilde: Media Market
Investorer bør imidlertid være klar over at dette reflekterer den enorme størrelsen på russiske og mellomøstlige reserver, ettersom selv relativt «gassfattige» Australia har nok påviste reserver til å opprettholde nåværende forbruk og eksportnivå i 44 år.
North Field Expansion‑prosjektet i Qatar, Freeport i USA og Arctic LNG 2 (Russland) er blant de største nye LNG‑prosjektene som har kommet i drift de siste årene.
Mozambique LNG bør også tilføre ekstra tilbud til markedet og representere en viktig inntektskilde for det underutviklede afrikanske landet.
Konklusjon: LNGs rolle i en lavkarbonfremtid
Selv om mange foretrekker en null‑karbon‑fremtid umiddelbart, vil naturgass & LNG sannsynligvis bli et viktig overgangsdrivstoff for raskere å fjerne kull fra global kraftproduksjon og olje fra transport‑ og industrisektorer, da det både har lavere utslipp og er mindre forurensende.
LNG‑tilførselen globalt er kun på vei opp, med USA som fastsetter sin posisjon som ledende eksportør, etterfulgt av Qatar og Russland, selv om begge konkurrentene kan slite med konsekvensene av internasjonale spenninger fra krigen i Ukraina og nærheten til Iran, henholdsvis.
Det betyr at investorer kan investere i sektoren og diversifisere eksponeringen mot energiovergangen utover fornybare, enten gjennom bygging eller drift av LNG‑anlegg eller direkte via gassproduksjon som vil dra nytte av LNG‑eksport.
Investering i LNG: Nøkkelmuligheter og aksjer
LNG-eksportanlegg – Cheniere
LNG Prisdiagram
Cheniere startet driften i 2016 og har vært en drivkraft bak veksten i LNG‑eksport i USA. Selskapet er i dag den største LNG‑produsenten i USA og den nest største LNG‑operatøren i verden, med tilstedeværelse i mer enn 40 markeder på 5 kontinenter.
Totalt har selskapet investert 45 milliarder dollar i infrastruktur, og har blitt ekspert på å sette nye flytning‑enheter i drift foran tidsplan.
De største eiendelene er Cheniere‑s Sabine Pass LNG‑anlegg i sør‑vestlige Louisiana og Cheniere‑s Corpus Christi LNG‑anlegg i sørlige Texas.

Kilde: RBN Energy
Cheniere utvider fortsatt, med Corpus Christi Stage 3‑prosjektet underveis, som legger til en kombinert kapasitet på over 10 mtpa og øker Cheniere‑s produksjon med 20 %, samt final investment decision for expansion of its giant Sabine Pass LNG plant in Louisiana in late 2026 or 2027.

Kilde: Cheniere
95 % av Cheniere‑s forventede samlede LNG‑produksjonskapasitet, enten ferdigstilt eller under bygging, er kontraktert gjennom langsiktige take‑or‑pay‑avtaler, noe som gjør selskapet mer lik en stabil nyttevirksomhet enn et syklisk energiselskap. Samlet sett har Cheniere vært avgjørende for å skape den massive LNG‑eksportkapasiteten USA har i dag, og vil også spille en stor rolle i fremtidig kapasitetsutvidelse gjennom 2020‑årene.
Gassprodusent – Expand Energy
EXE Prisdiagram
Født av sammenslåingen av Chesapeake Energy og Southwestern Energy i 2024 (EXE ), er Expand Energy (EXE ) den største gassprodusenten i USA og den største leverandøren av naturgass til LNG‑flytning‑anlegg på Gulf‑kysten. Sammenslåingen har hittil skapt 400 millioner dollar i synergier, og forventes å generere ytterligere 400‑500 millioner dollar i besparelser innen slutten av 2026.
Selskapet produserer naturgass hovedsakelig fra Appalachian‑bassenget og Haynesville‑skifer.

Kilde: Expand Energy
Dermed bør selskapet være en hovedfordel av den kommende utvidelsen av LNG‑eksportkapasiteten i USA, som nå ligger på rundt 14 bcf/d (billion cubic feet per day) med ytterligere 12 bcf/d som skal legges til innen 2026, og ytterligere 14 bcf/d under diskusjon for senere utvidelse.

Kilde: Expand Energy
Selskapet har en dyp lager av gassreserver tilgjengelig, med mer enn 20 års produksjon allerede i påviste reserver.
Dette gjør at det kan støtte moderat produksjonsutvidelse i de kommende årene, en svært forskjellig strategi fra “boring til enhver pris” som førte Chesapeake i 2020 til konkurs, sammen med mange skifer‑oljeselskaper.

Kilde: Expand Energy
Dermed er Expand en måte å dra nytte av en normalisering av den svært lave gassprisen i USA sammenlignet med resten av verden, med ekstra LNG‑eksport som skaper etterspørselen som kan absorbere den enorme produksjonen av naturgass fra skifer‑reserver.
Produsent av flytningsteknologi – Linde Energy
FTI Prisdiagram
Ettersom LNG vokser, gjør også etterspørselen etter den spesialiserte maskinvaren og teknologien som trengs for å flytte og regassifisere naturgass. En sentral leverandør til industrien er Linde, et selskap som spesialiserer seg på prosessering av industrielle gasser.

Kilde: Linde
Linde var spesielt involvert i verdens nordligste naturgass‑flytning‑anlegg, Hammerfest i Norge. Selskapet driver mer enn bare aktiviteter innen olje‑ & gass eller LNG, med kjemikalier og energi som kun utgjør 22 % av selskapets inntekter, noe som gir en viss diversifisering.

Kilde: Linde
44 % av salget er i Amerika, etterfulgt av 25 % i EMEA (Europa, Midtøsten, Afrika) og 20 % i Asia‑Stillehavsregionen.
Ved å være en teknologisk og byggetjenesteleverandør til industrien, er Linde en måte for investorer å satse på sektoren uten å måtte satse på en spesifikk region eller land, og heller foretrekke en “pick and shovel”‑tilnærming.


