
Kunstig intelligens
Hvordan tokenisering og agentisk betaling vil transformere betalinger

 Legg til Securities.io blant dine foretrukne kilder på Google

Den nye generasjonen av betalingsløsninger
Betalingsløsninger er en grunnpilar i det moderne finanssystemet. Digitaliseringen skjøt fart med internett og betalingsselskaper som PayPal (PYPL ), Stripe (privat) og Wise (WISE.L).
Disse teknologiene løste i stor grad problemet med sikre nettbetalinger, men de er ikke ideelle. Gebyrene kan være forholdsvis høye, og pengeoverføringer – særlig internasjonale betalinger – kan være trege og tungvinte.
Fremveksten av blokkjedeteknologi og kryptovaluta har hele tiden båret med seg løftet om å endre hvordan penger fungerer. Teknologien kan ikke bare muliggjøre virkelig desentraliserte penger som ikke er knyttet til en bestemt stat eller bedrift, men også endre fullstendig hvordan transaksjoner registreres, gjennomføres og dokumenteres.
Foreløpig har de fleste kryptovalutaer hatt relativt ustabil verdi sammenlignet med realaktiva og statlige fiatvalutaer. Dette har hemmet bruken i daglige transaksjoner, mens mye av kryptoaktiviteten i stedet har dreid seg om verdilagring, som oppfatningen av Bitcoin som «digitalt gull».
Kryptomiljøets løsning for å skape en blokkjedebasert valuta som ligger nærmere vanlige dollar, yen, yuan og euro, er stablecoins. Dette er kryptovalutaer som er utformet for å representere en verdi tilsvarende en fiatvaluta i forholdet 1:1.
Stablecoins kan dermed brukes på samme måte som penger på en tradisjonell bankkonto eller et kredittkort, men med fordelene fra blokkjedeteknologi: uforanderlighet, nesten øyeblikkelig overføring, lave gebyrer og mer.
Tokenisering
Hvordan tokeniserte betalinger fungerer (og hvorfor de er viktige)
Det gjøres nye fremskritt innen betalingsteknologi som trolig blir like omveltende som innføringen av nettbetalinger.
Det første er «tokenisering», som gjør valutaer eller eiendeler om til overførbare digitale tokener. Her omtaler vi bruken i betalinger, men tokenisering kan også brukes på finansielle eiendeler som aksjer.
Et slikt betalingssystem ville ligne stablecoins, men kunne være spesifikt for hvert netthandelsselskap eller betalingssystem i stedet for å være avhengig av en separat stablecoin-utsteder.
Den viktigste fordelen ville være muligheten til å gjennomføre grensekryssende overføringer innenfor ett samlet betalingssystem.
«Brukere fra forskjellige land burde ikke trenge ulike plattformer bare for å flytte penger.
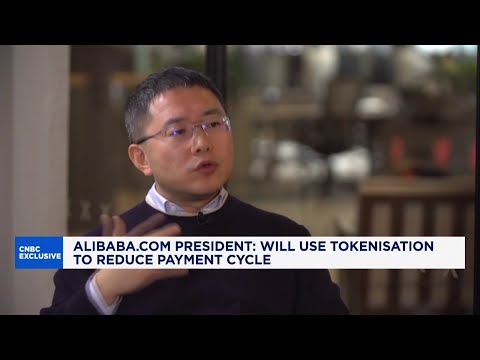
Når amerikanske eller europeiske kjøpere betaler et bestemt beløp i euro, trenger pengene ikke gå gjennom forskjellige banker over hele verden. I stedet brukes tokenisering og blokkjede», sa Zhang.
Alibabas tokeniseringsfremgang
Alibaba, den kinesiske e‑handels- og sky‑datagiganten, utnytter JP Morgans (JPM ) tokeniseringsteknologi for å ta sin betalingsløsning til neste nivå.
Endringen bør gjøre transaksjonene raskere og redusere antallet mellommenn som trengs ved internasjonale betalinger.
JP Morgans tokenisering bygger på innskuddstokenet JPMD. JPM Coin er et innskuddstoken som er dekket 1:1 av bankinnskudd og brukes utelukkende av institusjonelle kunder til umiddelbart oppgjør.
Fordi tokenet utstedes på et offentlig nettverk, er det færre begrensninger på hvem som kan holde det. JPMorgans institusjonelle kunder kan dermed potensielt tilby sine egne kunder å bruke JPMD.
Sveip for å bla →
| Funksjon | Innskuddstoken (f.eks. JPMD) | Stablecoins (USDC/USDT) | Tradisjonelle grenseoverskridende betalinger |
|---|---|---|---|
| Verdistabilitet | 1:1 med bankinnskudd | 1:1 med reserver | Stabil men underlagt valutaspredninger |
| Overføringshastighet | Umiddelbar (blokkjede) | Nesten umiddelbar | 1–5 dager |
| Regulatorisk status | Fullt regulert av banklovgivning | Varierer etter jurisdiksjon | Fullt regulert |
| Beste brukstilfelle | Institusjonell oppgjør, handel | Detaljhandelbetalinger, DeFi | Eldre B2B / bank‑til‑bank‑overføringer |
Hvor Alibaba er på vei med digitale token og stablecoins
Alibabas nylige erklæring om tokenisering kom etter kunngjøringen i juni 2025 om at finansdatterselskapet Ant Group planla å søke lisenser for å utstede stablecoins i Hongkong og Singapore.
Alibaba fokuserer nå på bankutstedte digitale tokener fremfor stablecoins for å oppnå større regulatorisk og operasjonell klarhet.
Selskapet har uttalt at det også vil vurdere å bruke stablecoins etter å ha testet tokeniserte transaksjoner.
Agentisk betaling
Hvordan AI‑agenter vil håndtere betalinger automatisk
Ved siden av tokenisering er den andre fronten i betalingssystemet å gi AI-agenter mulighet til å overføre penger delvis selvstendig.
AI-agenter er neste trinn i utviklingen av kunstig intelligens: fra generalistmodeller til modeller viet bestemte bruksområder og behov. Du kan lese mer i artikkelen «AI’s Killer App: Hvordan AI-agenter kan endre alt».
Tanken er at en AI-agent ikke bare skal kunne søke, men også gjennomføre transaksjoner på brukerens anmodning og kjøpe varer eller tjenester uten at brukeren selv må utføre betalingen eller skrive inn passord.

Kilde: Department Of Products
I 2025 har selskaper som Mastercard (MA ) arbeidet aktivt for ny teknologi for agentbaserte betalinger.
Deretter kan AI-agenten fullføre det grensekryssende kjøpet med et virtuelt Mastercard.»
Alibabas B2B agentiske betaling
I 2024 lanserte Alibaba Accio, selskapets AI-baserte B2B-søkemotor.
Den 13. november 2025 presenterte Alibaba en ny AI-modus for Accio, en funksjon som bygger agentbasert kunstig intelligens inn i innkjøpsprosessen.
Dette er viktig for at selskapet skal opprettholde fremdriften, ettersom antallet aktive leverandører globalt økte med 50 % samme år.
«Det finnes mange gode produkter verden over som også kan bidra til den globale forsyningskjeden, og vi investerer tungt i dette området.
Vi kjenner et presserende behov for å bruke AI til å redesigne hvordan mennesker driver global handel. Vi tror det vil bli et paradigmeskifte for B2B-netthandel.»
Dette vil føye agentbasert betaling til Alibabas voksende tilbud av agentbasert søk. Det bygger på selskapets lansering av «deep search», som bruker store språkmodeller (LLM-er) til å tolke komplekse produktbeskrivelser og utfylle nøkkelordsøk.
«AI er ikke lenger et tilleggsverktøy hos Alibaba.com. Det utvikler seg til operativsystemet for plattformen vår.»
Hvordan agentisk AI kan omforme global e‑handel
Agentbasert søk og betaling kombinerer samtaler med LLM-er og handlinger i den virkelige verden, omtrent slik science fiction-forfattere en gang forestilte seg samhandling med kunstig intelligens: gjennom naturlig samtale i stedet for datakommandoer.
På lengre sikt, sammen med bedre talekommandoer, kan vi kanskje ganske enkelt snakke med AI-agenten vår. I stedet for å klikke med tastatur og mus ber vi den kjøpe det vi trenger.
Dette vil også skape en interessant situasjon for selgere, fordi den første som må overbevises om et produkt, ikke lenger vil være et menneske, men en AI.
Før eller siden kan vi derfor få en ny markedsføringsform rettet mot agenter, på samme måte som søkemotoroptimalisering (SEO) tok over ved å fokusere like mye på å «tilfredsstille» søkemotorer som sluttbrukere.
Det er også svært sannsynlig at Alibabas egne store språkmodeller, Qwen2.5-Max og Qwen3, som presterer på nivå med andre store modeller som DeepSeek, Llama, Claude og GPT, vil bli utviklet for å fungere spesielt godt i denne rollen og holde kundene innenfor Alibabas AI-økosystem.

Kilde: Qwen
Konklusjon
Kombinasjonen av blokkjedebasert tokenisering og agentbasert betaling kan endre fullstendig hvordan betalinger gjennomføres i fremtiden.
Agentdelen innebærer at vi i fremtiden kanskje ikke engang trenger å besøke en nettmarkedsplass for å kjøpe noe. Vi kan la en personlig agent, med inngående kjennskap til hva vi liker og misliker, finne den beste løsningen og bare be om bekreftelse.
Deretter gjennomfører agenten betalingen uten menneskelig inngripen.
Samtidig vil både innenlandske og grensekryssende betalinger skje nesten umiddelbart, med liten betydning av valutaomregning og bankgebyrer, og bli registrert i en uforanderlig hovedbok.
Til syvende og sist vil innføringen av agentbaserte betalingssystemer avhenge av at vi i økende grad aksepterer kunstig intelligens og stoler på at den handler delvis selvstendig, også med pengene våre.
Hvilken betalingsform som blir dominerende – kryptovaluta, uavhengige stablecoins eller bankutstedte innskuddstokener – vil avhenge av tilliten vår til de aktuelle institusjonene og hvor stor vekt vi legger på brukervennlighet og prisstabilitet.
(Du kan også lese en mer detaljert analyse av Alibabas virksomhet og AI‑aktiviteter i vår dedikerte investeringsrapport.)


