
Energi
Investera i LNG: Bränslet för den låga koldioxidövergången

 Lägg till Securities.io bland dina föredragna källor på Google

Varför LNG är avgörande för energiövergången
När världen rör sig bort från fossila bränslen kan drömmen om en helt förnyelsekraftdriven ekonomi verka inom räckhåll. Det är dock inte så enkelt.
En anledning är att uppbyggnaden av förnybar kraftkapacitet tar tid, och även med biljoner investerade i vindkraftverk och solparker kommer största delen av världens energi fortfarande från fossila bränslen. Att förbättra elnätet parallellt är också viktigt, annars riskerar man storskaliga strömavbrott som nyligen upplevdes i Spanien och Portugal.
En annan anledning är att medan eldrivna system kan byta snabbare till förnybara energikällor, är transport, tung industri och uppvärmning svårare att elektrifiera. Så varje alternativ till olja och kol som är mindre koldioxidintensivt är välkommet, åtminstone som ett övergångsbränsle tills alternativen blir mer mogna, som ammoniak eller väte.
Till exempel förväntas en stor del av sjöfartsindustrin gå från smutsig bunkerolja (den mest förorenande formen av olja) till mycket renare LNG, och övergången kan ta årtionden för att ersätta den långsamt åldrande flottan av oljedrivna fartyg.

Källa: DNV
Slutligen fördröjer det faktum att energiefterfrågan generellt ökar övergången till förnybar energi: medan vind- och solkapaciteten växer snabbt täcker den extra produktionen mestadels den ökade efterfrågan och konsumtionen av kol för elproduktion förväntas förbli oförändrad, samtidigt som efterfrågan på gas också ökar.

Källa: EIA
På grund av den ökande efterfrågan på gas kommer en del av den ökade efterfrågan att ske via pipelines från producerande länder till konsumenter eller internt i ett land. Men många länder med växande efterfrågan på naturgas är för långt från producerande länder för att kunna förses fullt ut med gasledningar, som Kina och Indien, där Indien förväntas tredubbla sin redan stora gasförbrukning till 2050 när de långsamt övergår från kol.

Källa: EIA
Hur LNG fungerar: Från förflytning till återgasning
LNG:s flexibilitet
Naturgas kan transporteras på två sätt: komprimerad i en pipeline och transporteras över land, eller förflytad (Liquefied Natural Gas – LNG) för att vara tillräckligt tät så att den kan skeppas över havet.
Som en tumregel är pipeline‑gas billigare, även om det kräver en enorm initial investering i infrastruktur för att bygga pipelinen. Dock är pipeline‑gas mycket oflexibel, vilket skapar mycket olika gasmarknader världen över, där vissa områden drar nytta av ett överskott av gas och andra av ett underskott (mer om detta nedan).
Eftersom global sjöfart kan leverera sin last var som helst är LNG mycket mer anpassningsbart. LNG‑laster går ofta dit där efterfrågan (och priserna) är högst vid en given tidpunkt.
LNG‑teknik
För att omvandlas till en vätska måste naturgas, som huvudsakligen består av metan (CH4) och en liten mängd etan (C2H6), kylas till extremt låga temperaturer, omkring −162 °C / −260 °F).
På så sätt tar gasen bara 1/600‑del av den volym den skulle ha i gasform, vilket gör transporten över haven ekonomiskt hållbar.
Denna densitet är det som gör LNG intressant. Den är nästan lika tät som flytande bränslen som bensin och diesel och har högre energitäthet och är lättare i vikt än nästan alla andra alternativ, inklusive etanol, metanol, komprimerad naturgas (CNG), komprimerat eller förflytad väte och ammoniak.

Källa: EIA
Föroreningar i gasen, såsom CO2, vätesulfid (H2S) och spår av olja, lera, vatten och kvicksilver måste avlägsnas för att skapa en ren last av naturgas.
Vid ankomst måste LNG återgasas för att kunna användas i kraftverk och tung industri såsom stålsmältverk eller kemiska anläggningar.
LNG‑infrastruktur: Lagring, förflytning & FLNG
På grund av de extrema temperaturerna är förflytning och återgasning av LNG långt ifrån en trivial uppgift.
Det kräver en komplex uppsättning gasbehållare, LNG‑tankar, rör, pumpar, brännare, kompressorer, lastningskajer för fartyg osv.

Källa: Fluxis
Eftersom gasen som kommer in via pipeline har låg densitet tenderar de industriella anläggningarna för lagring och förflytning att ha ett mycket stort fotavtryck.

Källa: Deloitte
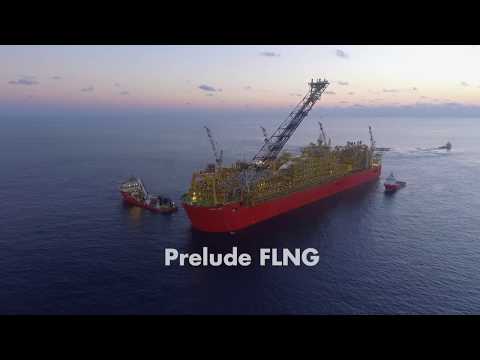
Ett alternativ till landbaserade stora förflytning anläggningar är Floating Liquefied Natural Gas (FLNG), som är fartyg omvandlade till förflytning anläggningar. FLNG‑fartyg är användbara för gasproduktion som ligger för långt offshore för att realistiskt kunna anslutas via undervattenspipelines.
Detta kan också hjälpa till att utnyttja gasproduktion som är kopplad till offshore oljeutvinning, som annars flares (bränns), vilket slösar bort den, med den extra fördelen att FLNG‑fartyg kan omplaceras till nya gas-/oljefält när exploateringen upphör.
Återgasning kräver liknande infrastruktur för att värma LNG genom att leda den genom värmeväxlare som använder havsvatten eller andra värmekällor. När den är återgasad transporteras naturgasen sedan genom pipelines till konsumenterna
Att omvandla naturgas till LNG är en mycket energikrävande aktivitet, där kylprocessen förbrukar en del av den energi som finns i den ursprungliga gasleveransen. I genomsnitt går 10‑15 % av energin förlorad i förflytningsprocessen, och hela leveranskedjan (förflytning, transport och återgasning) förbrukar 20‑25 % av den initialt tillgängliga energin, beroende på anläggningens effektivitet och avståndet mellan produktion och leverans.
Hur LNG transporteras: Fartyg & Logistik
Eftersom LNG måste hållas kallt för att transporteras krävs dedikerade fartyg med isolerade väggar bestående av flera lager.
Drivsystemet på LNG‑fartyg drivs ofta av ångturbiner som drivs av avdunstningsgas (BOG) från LNG, vilket gör att den energi som annars skulle gå förlorad på grund av gasuppvärmning kan omvandlas till framdrivningskraft.

Källa: Energy Education
LNG‑flottor drivs ofta av specialiserade företag, liksom stora olje‑ och gasföretag.
De viktigaste sjövägarna för LNG inkluderar Mexikanska golfen till Östasien, Mellanöstern till Europa och Asien (inklusive Indien) samt Australien till Östasien.

Källa: Incorrys
Översikt över LNG‑marknaden: Priser, efterfrågan & produktion
LNG‑priser
Den globala LNG‑marknaden var 113 miljarder dollar 2024 och förväntas växa till 209 miljarder dollar år 2030, vilket motsvarar en årlig tillväxttakt på 8,3 %.
LNG‑priser kan variera kraftigt över tid, beroende på överskott eller underskott av global gasförsörjning samt energiefterfrågan som påverkar marknaden.

Källa: EIA
Eftersom naturgas är en mycket lokaliserad marknad är det missvisande att betrakta ett globalt pris. Istället kan LNG‑lönsamhet variera kraftigt beroende på destination. Till exempel kan naturgas vara extremt billig i länder med överskott av produktion som Ryssland eller USA men dyr i Europa och Asien.

Källa: Global LNG Hub
Även inom en given region kan olika efterfrågenivåer, aktiv pipelinesförsörjning och importanläggningar leda till kraftigt olika nationella priser mellan grannländer, vilket kan göra gaspriserna 2‑3 gånger billigare i vissa fall, exempelvis Ungern jämfört med närliggande Tjeckien.

Källa: Eurostat
LNG‑efterfrågan
LNG‑användning härrör från två huvudkategorier av tillämpningar:
- Alla tillämpningar som redan använder naturgas, såsom kraftverk, metallurgi, kemiska anläggningar, uppvärmning osv.
- I detta fall ersätter den antingen smutsigare bränslen som olja och kol eller tillhandahåller ytterligare volymer till en otillräcklig lokal pipelinesförsörjning av naturgas.
- Ersätta olja i transport.
- Detta är särskilt avgörande för sjöfart, som saknar någon kortsiktig livskraftig alternativ till bunkerolja.
- Tunga transporter som lastbilar och bussar kan också använda LNG för att minska luftföroreningar och koldioxidutsläpp, särskilt om elförsörjning och laddningsinfrastruktur är otillräckliga för elektrifiering.
Den globala LNG‑efterfrågan ökade kraftigt på grund av kriget i Ukraina, där många europeiska länder 2022 hastigt försökte byta bort den ryska pipeline‑gasförsörjningen. Detta har förvandlat Europa från en marginell LNG‑konsument till ett stort efterfrågecentrum, mer likt kontinentala Syd‑ och Östasien. USA var den viktigaste källan till detta extra utbud, särskilt eftersom de flesta andra LNG‑producenter hade sitt leveransvolym låst i långsiktiga kontrakt med andra regioner.

Källa: Thunder Said Energy
Medan Japan, Kina och mer nyligen Europa har varit de främsta drivkrafterna bakom LNG‑efterfrågan, förväntas framtida efterfrågan huvudsakligen drivas av Indien och ännu mer Syd‑östasien, då regionen industrialiseras och utvecklas mycket snabbt.

Källa: IEA
Det följer en trend där icke‑Kina LNG‑efterfrågan redan sedan 2017 har varit den drivande kraften bakom den ökande LNG‑efterfrågan.

Källa: IEA
LNG‑produktion
LNG‑produktion domineras främst av stora gasproducenter, eftersom endast enorma gasreserver och produktionsöverskott är meningsfulla att exportera via LNG, medan mindre producenter kan fokusera på lokal efterfrågan och bygga lokala pipelinesnät till sina grannar.

Källa: Voronoi
Som ett resultat är de fyra största LNG‑producenterna Qatar, Australien, Ryssland och USA.

Källa: IEA
Marknaden har utvecklats snabbt under det senaste decenniet, där USA hade nästan ingen LNG‑export 2015 och blev världens största exportör år 2025. Förändringen berodde främst på skifferolje‑revolutionen, som ledde till en enorm mängd associerad naturgasproduktion samt direkt skiffergasproduktion.

Källa: LNG Allies
För att dra nytta av det låga gaspriset i USA och det höga LNG‑priset utomlands har en massiv investering i LNG‑exportanläggningar gjorts sedan 2016, där de flesta projekten tar år att byggas och tas i drift.

Källa: The Oregon Group
På mycket lång sikt kommer storleken på varje lands gasreserver att ha stor inverkan på deras förmåga att behålla sin position som ledande LNG‑exportörer.
I detta avseende förväntas USA behålla en stabil eller något växande gasproduktion, även om skifferoljeproduktionen minskar, eftersom åldrande skifferoljeborrningar tenderar att bli mer ”gassiga” över tid, och vissa resurser som Appalachian‑skiffergasfyndigheter främst begränsas av pipelinesinfrastruktur snarare än reserver eller borrkapacitet.
Globalt har Ryssland och Iran med stor marginal de största gasreserverna, med tillsammans mer än 41 % av världens gasreserver, och mer än hälften av de globala reserverna när Qatar räknas med.

Källa: Media Market
Investerare bör dock vara medvetna om att detta mer speglar den enorma storleken på ryska och mellaneösternas reserver, eftersom även relativt ”gas‑fattiga” Australien har tillräckligt med bevisade reserver för att fortsätta nuvarande konsumtions‑ och exportnivåer i 44 år.
North Field Expansion Project i Qatar, Freeport i USA och Arctic LNG 2 (Ryssland) är bland de största nya LNG‑projekten som har tagits i drift de senaste åren.
Mozambique LNG bör också tillhandahålla ytterligare leveranser till marknaden och utgöra en viktig inkomstkälla för det underutvecklade afrikanska landet.
Slutsats: LNG:s roll i en låg‑koldioxidframtid
Även om många föredrar en nollkoldioxidframtid omedelbart, kommer naturgas och LNG sannolikt att bli ett viktigt övergångsbränsle för att snabbare avlägsna kol från global elproduktion och olja från transport och industriella aktiviteter, eftersom det både har lägre utsläpp och är mindre förorenande.
LNG‑försörjningen globalt kommer bara att öka, där USA stadigt befäster sin position som ledande exportör, följt av Qatar och Ryssland. Båda dessa konkurrenter kan dock ha svårigheter på grund av internationella spänningar från kriget i Ukraina respektive närheten till Iran.
Det innebär att investerare kan investera i sektorn och diversifiera sin exponering mot energiövergången utöver förnybara energikällor, antingen genom att bygga eller driva LNG‑anläggningar eller direkt genom gasproduktion som kommer att gynnas av LNG‑export.
Investera i LNG: Nyckelmöjligheter & Aktier
LNG‑exportanläggningar – Cheniere
LNG Prisdiagram
Cheniere startade sin verksamhet 2016 och har varit en drivande kraft bakom tillväxten av LNG‑export i USA. Företaget är för närvarande den största LNG‑producenten i USA och den näst största LNG‑operatören i världen, med närvaro i mer än 40 marknader på 5 kontinenter.
Totalt har företaget investerat 45 miljarder dollar i infrastruktur och blivit experter på att få nya förflytningsenheter i drift före schemalagd tid.
Dess största tillgångar finns vid Cheniere’s Sabine Pass LNG‑anläggning i sydvästra Louisiana och Cheniere’s Corpus Christi LNG‑anläggning i södra Texas.

Källa: RBN Energy
Cheniere fortsätter att expandera, med Corpus Christi Stage 3‑projektet pågående, som lägger till en kombinerad kapacitet på över 10 mtpa, vilket ökar Cheniere’s produktion med 20 %, och det slutgiltiga investeringsbeslutet för expansion av dess gigantiska Sabine Pass LNG‑anläggning i Louisiana sent 2026 eller 2027.

Källa: Cheniere
95 % av Cheniere’s förväntade totala LNG‑produktionskapacitet, antingen färdigställd eller under konstruktion, är kontrakterad genom långsiktiga take‑or‑pay‑avtal, vilket gör företaget mer likt en stabil verkställande än ett mer cykliskt energiföretag. Sammantaget var Cheniere avgörande för att skapa den enorma LNG‑exportkapaciteten i USA idag, och kommer också att spela en stor roll i den framtida kapacitetsutbyggnaden under 2020‑talen.
Gasproducent – Expand Energy
EXE Prisdiagram
Född ur sammanslagningen av Chesapeake Energy (EXE ) och Southwestern Energy 2024, är Expand Energy (EXE ) den största gasproducenten i USA och den största leverantören av naturgas till förflytningsanläggningar på Gulfkusten. Fusionen har hittills skapat 400 miljoner dollar i synergier och förväntas generera ytterligare 400‑500 miljoner dollar i besparingar senast 2026.
Företaget producerar naturgas främst från Appalachian‑bassängen och Haynesville‑skiffern.

Källa: Expand Energy
Som sådan bör den vara en huvudfördelning av den kommande utbyggnaden av LNG‑exportkapaciteten i USA, som för närvarande ligger på cirka 14 bcf/d (miljarder kubikfot per dag) med ytterligare 12 bcf/d kapacitet att läggas till år 2026, och ytterligare 14 bcf/d diskuteras för senare expansion.

Källa: Expand Energy
Företaget har ett djupt lager av gasreserver tillgängligt, med mer än 20 års produktion redan i bevisade reserver.
Detta hjälper företaget att stödja en måttlig produktionsutvidgning under de kommande åren, en mycket annorlunda strategi än ”borrning till varje pris” som ledde Chesapeake till konkurs 2020, tillsammans med många skifferoljeoperatörer.

Källa: Expand Energy
Som sådan är Expand ett sätt att dra nytta av en normalisering av det mycket låga gaspriset i USA jämfört med resten av världen, där ytterligare LNG‑export skapar efterfrågan för att absorbera den förbluffande produktionen av naturgas från skifferfyndigheter.
Tillverkare av förflytningsteknologi – Linde Energy
FTI Prisdiagram
När LNG växer kraftigt ökar också efterfrågan på den specialiserade utrustning och teknik som krävs för att förflyta och återgasa naturgas. En central leverantör till branschen är Linde, ett företag som specialiserar sig på bearbetning av industriella gaser.

Källa: Linde
Linde var särskilt involverat i världsskala LNG‑anläggningar vid världens nordligaste naturgas‑förflytningsanläggning, Hammerfest i Norge. Företaget sysslar med mer än bara olje‑ och gas‑ eller LNG‑verksamhet, där kemikalier och energi utgör endast 22 % av företagets intäkter, vilket också ger viss diversifiering.

Källa: Linde
44 % av försäljningen sker i Amerika, följt av 25 % i EMEA (Europa, Mellanöstern, Afrika) och 20 % i Asien‑Stilla havet.
Genom att vara en teknik‑ och byggtjänstleverantör till branschen är Linde ett sätt för investerare att satsa på sektorn utan att behöva förlita sig på en specifik region eller land, och föredrar istället en “pick‑and‑shovel”-strategi.


