
Fintech Berita
Bagaimana Keuangan Digital Dapat Memberdayakan Pengusaha Wanita

 Tambahkan Securities.io ke sumber pilihan Anda di Google

Akses ke pembiayaan dan literasi keuangan merupakan beberapa faktor terpenting dalam memberdayakan kelompok terpinggirkan, terutama di ekonomi berkembang. Inilah mengapa program literasi keuangan dan FinTech inovatif yang dapat menyediakan akses ke pembiayaan sangat penting untuk meningkatkan perkembangan ekonomi tersebut dan mengurangi ketidaksetaraan sosial.
Namun, akses ke pembiayaan dan pendidikan hanyalah satu bagian dari masalah. Bagaimana keduanya berintegrasi dalam kehidupan nyata para wirausahawan seringkali lebih kompleks, terutama bagi wanita. Budaya, tanggung jawab keluarga, struktur sosial, dan akses ke infrastruktur digital dapat semua memengaruhi cara orang mendekati uang, pekerjaan, dan keuangan.
Untuk lebih memahami interaksi antara lingkungan sosial dan literasi keuangan, peneliti di Universitas Negeri Makassar (Indonesia) telah melakukan studi dengan pengusaha wanita di Indonesia. Mereka menemukan bahwa literasi keuangan wanita di ekonomi berkembang lebih tepat dipahami sebagai proses belajar sosial yang bersifat relasional dan adaptif. Hal ini menekankan pentingnya keterkaitan antara kebijakan pembangunan, solusi FinTech, dan sistem dukungan sosial.
Mereka mempublikasikan temuan mereka di Social Sciences & Humanities Open1, dengan judul “Mereformulasi literasi keuangan sebagai pemberdayaan: Wawasan dari narasi multi-kasus pengusaha wanita di ekonomi berkembang”.
Pengembangan Melalui Keuangan
Ketimpangan & Literasi Keuangan
Ketimpangan gender dianggap sebagai faktor utama yang memperlambat pembangunan, karena seringkali membuat setengah populasi suatu negara jauh kurang produktif dibandingkan potensi mereka.
Meskipun wanita di negara berkembang memberikan kontribusi signifikan pada usaha mikro dan kecil sekaligus menghadapi akses yang tidak setara terhadap pembiayaan formal, layanan keuangan digital, dan sumber daya pengambilan keputusan. Jadi, meskipun wanita menopang ekonomi rumah tangga dan komunitas, otonomi keuangan mereka tetap dibatasi oleh hambatan sosial-budaya, institusional, dan digital.
“Wanita dengan tingkat literasi keuangan yang lebih tinggi cenderung memiliki kontrol lebih besar atas penggunaan sumber daya bisnis dan keputusan investasi rumah tangga. Hal ini dibentuk melalui negosiasi sosial, nilai moral, tanggung jawab relasional, dan konteks budaya”.
Dan meskipun teknologi digital dapat menurunkan hambatan akses informasi dan keuangan, teknologi tersebut dapat memperbanyak partisipasi tidak setara ketika wanita memiliki tingkat literasi digital yang lebih rendah, akses teknologi yang terbatas, atau peluang yang lebih sedikit untuk terlibat dalam ekosistem keuangan digital.
Mengumpulkan Testimoni Relevan
Para peneliti memilih wilayah Indonesia, Sulawesi Selatan, karena menawarkan variasi dalam kondisi kewirausahaan wanita:
- Makassar mewakili lingkungan yang lebih urban dan terhubung secara digital.
- Gowa mencerminkan lingkungan usaha semi-urban dan berbasis komunitas.
- Pangkep (Kabupaten Pangkajene dan Kepulauan) mewakili konteks pedesaan-maritim yang dibentuk oleh keterbatasan infrastruktur dan akses digital yang tidak merata.
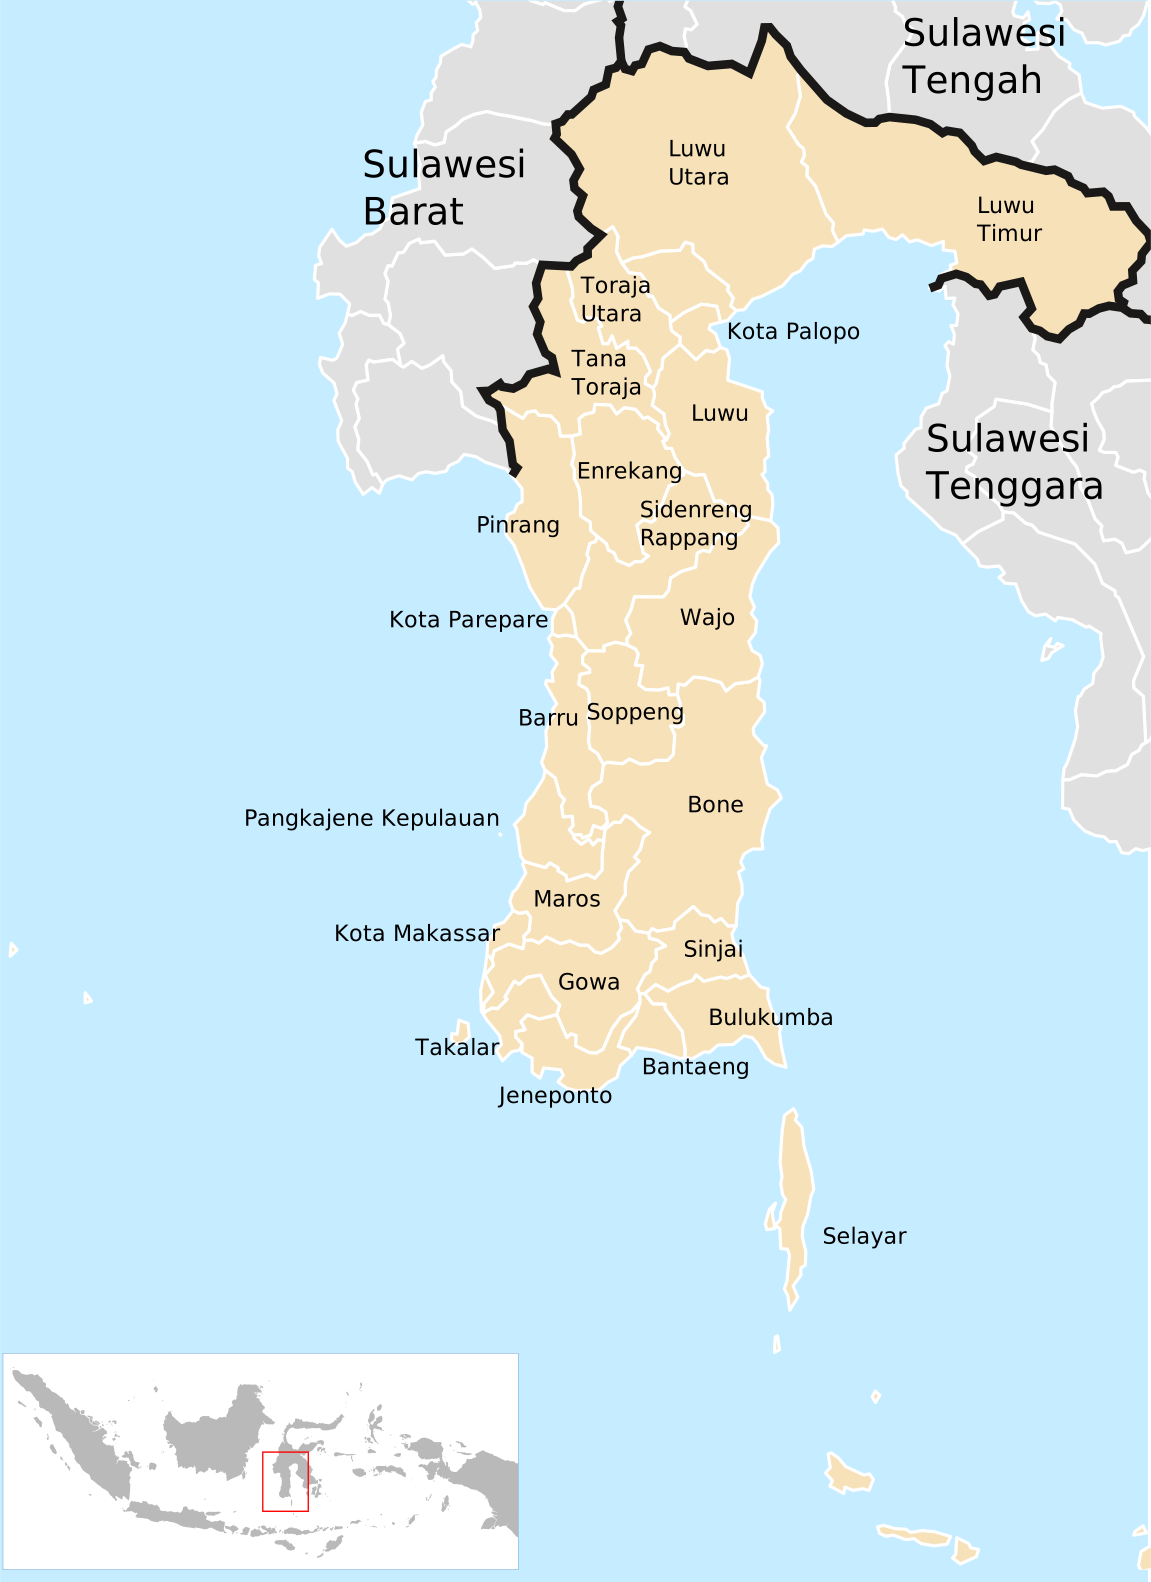
Sumber: Wikipedia
Dengan cara ini, studi dapat mencerminkan beragam setting sosioekonomi dan sosio-digital dalam satu konteks provinsi dan nasional yang serupa.
Studi ini melibatkan enam puluh enam pengusaha kecil wanita, dengan masing-masing wilayah diwakili oleh 22 individu. Sampel dipilih untuk kedalaman kualitatif, variasi kontekstual, dan relevansi, bukan representativitas demografis atau statistik.
Setelah memetakan kondisi sosioekonomi setiap sub-wilayah, peneliti melakukan wawancara mendalam (45–90 menit) dan enam diskusi kelompok fokus (6–8 peserta / 90–120 menit).
Wawancara terdiri dari 15 pertanyaan terbuka yang disusun dalam tiga bagian tematik:
“Pengalaman keuangan, momen pembelajaran, dan proses penciptaan makna”, atau bagaimana pengalaman hidup membentuk persepsi mereka tentang uang, risiko, kewirausahaan, dan keuangan.
“Saya dulu berpikir kerugian adalah hal yang normal. Namun setelah gagal dua kali, saya menyadari pentingnya mencatat—bukan hanya pengeluaran tetapi juga kesalahan yang saya buat.”
Peran anggota keluarga, rekan, kelompok komunitas, dan jaringan digital dalam pengambilan keputusan keuangan.
“Awalnya, kami memulai kelompok simpanan berputar untuk kebutuhan rumah tangga, tetapi secara bertahap kami mengubahnya menjadi simpanan bisnis. Kami membantu anggota yang ingin memulai usaha. Kami belajar menghitung dan mencatat transaksi bersama-sama.”
Strategi dalam menavigasi kendala sosial-digital dan struktural.
“Awalnya, suami saya tidak suka saya menghabiskan terlalu banyak waktu di ponsel. Dia berkata wanita tidak seharusnya sibuk dengan penjualan online. Namun setelah saya dapat membantu membayar biaya sekolah anak-anak kami, dia perlahan menjadi mendukung.”
Jika diperlukan, pertanyaan standar disesuaikan dengan konteks responden.
Pertanyaan lanjutan di Makassar lebih berfokus pada paparan e-commerce dan penggunaan layanan keuangan digital; di Gowa mengeksplorasi praktik keuangan berbasis komunitas dan negosiasi rumah tangga-usaha, sementara di Pangkep membahas kondisi usaha pedesaan-maritim, keterbatasan infrastruktur, dan akses digital yang tidak merata.
Literasi Keuangan & Wanita
Proses Pembelajaran
Pada tahap awal, wanita menggambarkan praktik keuangan yang sebagian besar berorientasi pada kebutuhan praktis, kelangsungan hidup sehari-hari, dan kontinuitas bisnis yang segera. Hanya melalui proses ini mereka secara bertahap mengembangkan kesadaran baru mengenai makna uang, pengambilan keputusan, dan tanggung jawab ekonomi.
Hal ini menunjukkan bahwa, di antara wanita yang termasuk dalam studi, literasi keuangan berkembang tidak hanya melalui pembelajaran formal tetapi juga melalui pengalaman kewirausahaan yang dijalani.
Sebagian besar perubahan dan pemahaman yang lebih baik dipicu oleh kerugian, kegagalan, atau tekanan keluarga.
“Saya belajar dari kesalahan saya. Jika saya salah menghitung, itu bukan hanya kerugian—tetapi juga memalukan di depan kelompok saya.”
Hal ini menghasilkan pengembangan strategi adaptif untuk menavigasi realitas kewirausahaan, serta menghadapi kendala dan reaksi negatif dari konteks sosial yang sering konservatif.
“Ketika saya kehilangan uang, saya tidak lagi panik. Saya mencoba menemukan di mana saya salah, menghitung ulang, dan mengubah cara saya mengelola uang.”
Usaha Sosial
Elemen lain yang jelas selama wawancara adalah bahwa peningkatan literasi keuangan bukan hanya proses individu, melainkan aktivitas sosial.
Hal ini terwujud melalui pembentukan jaringan kepercayaan antar wanita yang terlibat dalam kewirausahaan, dan solidaritas yang mereka kembangkan. Hal ini juga dapat menciptakan bentuk pembiayaan dari bawah ke atas untuk modal awal serta sumber pelatihan dan informasi awal.
“Kami bertemu setiap bulan dan menyumbangkan sejumlah kecil uang. Ketika seseorang ingin memulai usaha, kami menggunakan dana tersebut untuk membantu dia. Kami saling mempercayai karena semua orang mengenal dan menjaga satu sama lain.”
Jaringan yang sama juga menyediakan ruang untuk pertukaran layanan yang memerlukan peralatan atau keterampilan khusus, serta bantuan dalam pemasaran dan promosi usaha mereka.
“Kami saling membantu mempromosikan di Instagram. Kadang saya mengambil foto produk untuk teman-teman, dan lain kali mereka membantu mengirimkan pesanan saya. Kami belajar sambil saling mendukung.”
Aktivitas sosial ini meluas ke kegiatan bisnis, dengan kasus umum pembukuan, menabung, dan berbagi risiko yang dilakukan secara kolektif.
Berurusan dengan Masyarakat & Keluarga
Dalam budaya yang relatif konservatif, kemerdekaan wanita dan perannya dalam mengelola keuangan keluarga dapat menjadi hal yang memerlukan negosiasi terus-menerus, baik di tingkat rumah tangga maupun komunitas.
Salah satu cara yang ditemukan wanita ini untuk melawan dan mengalihkan tekanan sosial adalah menekankan bahwa aktivitas bisnis mereka bukan egois, melainkan untuk melayani keluarga mereka, sebuah kerangka yang lebih dapat diterima secara sosial.
“Orang sering berkata wanita tidak boleh mengurus uang. Tetapi jika bukan kami, maka siapa? Saya mengelola keuangan bukan untuk diri saya sendiri, tetapi untuk keluarga saya.”
Ketika perlawanan datang dari lingkungan terdekat, seperti meyakinkan suami, pendapatan tambahan yang dihasilkan dan dampaknya dalam mendukung, misalnya, pendidikan anak-anak sering menjadi dukungan utama. Di sini juga, menempatkan aktivitas bisnis dan pendapatan independen dalam konteks pengasuhan anak membantu mengatasi resistensi budaya.
Mengelola Infrastruktur yang Buruk
Di wilayah terpencil dan pedesaan, kemungkinan yang diciptakan oleh teknologi digital dapat terhambat oleh infrastruktur publik yang buruk.
Sebagai contoh, mengelola penjualan e-commerce dapat terhalang oleh kepadatan atau ketidakstabilan jaringan seluler lokal.
“Sinyal sering terputus, jadi kami mengirim pesan pada malam hari. Kami belajar perlahan agar tetap dapat menjual secara online.”
Logistik sering menjadi masalah lain, dengan jaringan sosial dan kesepakatan bersama antara beberapa wanita dan satu penyedia logistik yang digunakan untuk membantu meningkatkan aktivitas bisnis dan efisiensi.
Intisari Bagi Investor
Berinvestasi dalam teknologi FinTech cenderung berfokus pada sisi teknis dan pengetahuan, dengan asumsi bahwa solusi yang baik akan otomatis memberikan hasil dan diadopsi ketika dipasarkan dengan tepat.
Dalam praktiknya, studi ini menunjukkan bahwa hal tersebut sering tidak sesederhana itu, terutama dalam kasus kelompok kurang beruntung.
Jadi perusahaan fintech yang menargetkan wirausahawan yang kurang terlayani mungkin perlu menggabungkan produk keuangan dengan pendampingan, jaringan sejawat, pelatihan digital, dan proses onboarding yang sensitif terhadap konteks.
Mereka perlu ingat bahwa inklusi keuangan bukan sekadar masalah akses. Ini adalah tantangan desain produk dan ekosistem. Jadi bagi perusahaan perangkat lunak fintech, ini bukan sekadar soal memberikan layanan, melainkan lebih tentang menyediakan bantuan dan menempatkan tawaran mereka dalam jaringan sosial dan strategi pembelajaran yang sudah ada.

Mereka juga tidak boleh melebih-lebihkan kemampuan mereka untuk melatih pengguna baru dengan pengetahuan abstrak, dan sebaiknya menyediakan akses ke jaringan pengguna sebelumnya dan wirausahawan yang lebih berpengalaman, memfasilitasi pembentukan jaringan bisnis formal dan informal.
Dari sudut pandang pemasaran, kemerdekaan, uang, dan keberhasilan finansial seharusnya tidak langsung menjadi janji produk fintech. Sebaliknya, perawatan keluarga yang lebih baik akan menjadi proposisi yang lebih menarik bagi pengguna wanita dan kerangka yang lebih dapat diterima oleh masyarakat secara luas.
Investasi dalam Pengembangan Keuangan
Mastercard Incorporated
MA Grafik Harga
Sementara konteks sosial-budaya penting bagi pemberdayaan dan kewirausahaan wanita, sistem pembayaran yang solid juga lebih penting.
Mastercard adalah penyedia global infrastruktur pembayaran komersial, yang juga telah melaksanakan program-program yang menangani isu-isu tepat yang diidentifikasi dalam studi dan menerapkan solusi yang sesuai.
Ini mencakup, dalam kasus Indonesia, “Mastercard Strive Indonesia“, diluncurkan pada 2023. Program ini diluncurkan dengan tujuan memberdayakan 300.000 usaha kecil Indonesia selama tiga tahun dengan memperluas adopsi digital, meningkatkan akses ke modal, dan memperkuat jaringan dukungan bisnis, dengan perhatian khusus pada usaha yang dipimpin dan dimiliki wanita.
- Membangun permintaan dan menurunkan hambatan adopsi teknologi melalui pendampingan sejawat dan mengatasi biaya digitalisasi.
- Bekerja sama erat dengan institusi perbankan dan non-bank untuk lebih mendemokratisasi akses kredit bagi usaha kecil, terutama bagi usaha yang dipimpin atau dimiliki wanita.
- Mendirikan jaringan pembelajaran dan melakukan riset tentang digitalisasi usaha kecil untuk berbagi praktik terbaik dan wawasan, mengatasi bottleneck sistemik, menyediakan ekosistem dengan data kuantitatif yang kaya, dan memicu perubahan positif.
Inisiatif di Indonesia dibangun atas pengalaman panjang dalam memperluas ke ekonomi yang didominasi oleh segmen populasi yang kurang terlayani dan segmen besar aktivitas ekonomi dari usaha mikro dan kecil.
Ini dapat menjadi peluang besar bagi perusahaan mapan seperti Mastercard, yang sebaliknya menghadapi kondisi pertumbuhan relatif rendah di ekonomi maju, di mana mereka sudah membentuk oligopoli dengan pesaing seperti Visa.
Namun, perlu dicatat bahwa kegiatan filantropi seperti Mastercard Strive Indonesia tidak secara langsung berkontribusi pada pertumbuhan, melainkan menyediakan fondasi sosial dan konteks hubungan masyarakat, membantu perusahaan tumbuh ke pasar berkembang seperti Indonesia. Pada akhirnya, pertumbuhan pendapatan nyata di negara tersebut akan didorong oleh digitalisasi nasional secara keseluruhan dan pertumbuhan ekonominya.
Berita dan Perkembangan Saham Mastercard Incorporated (MA) Terbaru
Studi Dirujuk
1. Nurjannah. Mereformulasi literasi keuangan sebagai pemberdayaan: Wawasan dari narasi multi-kasus pengusaha wanita di ekonomi berkembang. Social Sciences & Humanities Open. Volume 14, Desember 2026, 103553. https://doi.org/10.1016/j.ssaho.2026.103553


