
Bæredygtighed
Solenergi efter 2025: Omkostninger, lagring & netpåvirkninger

 Føj Securities.io til dine foretrukne kilder på Google

Visualisering af solalderen
Solenergi har været den mest markante tendens inden for vedvarende og lav‑kulstof energi i det seneste årti. På grund af et sammenbrud i prisen på solpaneler er den hurtigt ved at blive den billigste energikilde, især i lande med gunstige vejrforhold og højt solindstråling.
Som sådan blev en ny “Solalderen – En lys fremtid for menneskeheden” allerede diskuteret i vores tilsvarende artikel i 2024.
En ny undersøgelse af forskere ved University of Surrey (UK), Ehsan Rezaee og S. Ravi P. Silva, viser, hvor meget fremskridt der er gjort, og diskuterer, hvordan energilagring vil blive en lige så vigtig del af diskussionen om solenergi fremover.
De offentliggjorde deres resultater i det videnskabelige tidsskrift Energy & Environmental Materials, under titlen “Solenergi i 2025: Global udrulning, omkostningstendenser og lagringens rolle i at muliggøre en robust, intelligent energiinfrastruktur”.
Solens succeshistorie
Faldende leveliseret omkostning for elektricitet (LCOE)
Den vedvarende energisektor bruger ofte LCOE, defineret som den gennemsnitlige netto nutidsværdi for at producere én enhed elektricitet over et kraftværks levetid. Denne metrik tager ikke kun driftsomkostningerne i betragtning, men også systemets holdbarhed og kapitalomkostninger, hvilket giver et mere præcist billede af de samlede omkostninger.
LCOE for sol‑PV‑projekter i stor skala faldt med over 80 % mellem 2010 og 2023 og nåede så lavt som $0,03 per kilowatt‑time i solrige regioner og $0,05‑0,08 per kWh i gennemsnit i andre områder.
Den samlede installerede omkostning for sol‑PV‑systemer er faldet fra $5.310/kW i 2010 til et anslået $620/kW i 2025, hvilket svarer til en næsten 90 % reduktion.
Dette prisfald skyldes en kombination af flere faktorer:
- Teknologisk fremgang gør nye solpaneler mere effektive, billigere og mere holdbare.
- Stigende produktionsvolumen muliggør opskalering, og enhedsomkostningerne falder, især for kinesiske solpaneler.
- Ændringer i politik, der favoriserer lav‑kulstof energiprojekter, såsom konkurrencedygtige udbudsordninger, øget markedsgennemsigtighed og større effektivitet blandt udviklere.
Som følge heraf er sol‑PV nu den billigste kilde til ny elproduktion i de fleste dele af verden og overgår kul, gas og endda vind på visse markeder.
Denne økonomiske fordel har flyttet fortællingen fra “hvorfor vedvarende?” til “hvor hurtigt kan vi udrulle dem?”
Forfatterne påpeger også, at faldet i solomkostninger er særligt gavnligt for underudviklede regioner som Subsaharisk Afrika og Sydasien. Da netinfrastrukturen i disse områder generelt er utilstrækkelig, kan decentraliseret solenergi have den største indvirkning og har allerede givet elektricitet til mere end 100 millioner mennesker globalt.
Eksploderende solvolumen
Ifølge International Renewable Energy Agency (IRENA) oversteg den globale installerede solkapacitet 1,5 terawatt (TW) i 2024, mere end dobbelt så meget som de 760 gigawatt (GW) i 2020.
Dette er ikke kun imponerende, men repræsenterer en af de hurtigste teknologiske adoptioner i energihistorien.
Mens andre vedvarende energikilder som vind kan spille en væsentlig rolle i at supplere sol, især om vinteren, er de samlet set dyrere end de nyere solinstallationer.

Kilde: Energi & Miljømaterialer
Dette gælder for næsten alle energikilder på nuværende tidspunkt:
- Offshore‑vind når op til $0,13 per kWh og kul op til $0,12 per kWh.
- Naturlig gas ligger i midten med LCOE‑værdier mellem $0,05 og $0,11 per kWh.
- Kerneenergi viser et bredere omkostningsinterval fra cirka $0,07 til $0,14 per kWh.
Så bortset fra spørgsmål om tilgængelighed og pålidelighed, eller for opgaver der er svære at elektrificere væk fra fossile brændstoffer, bør al energi ideelt set komme fra fotovoltaiske solpaneler på nuværende tidspunkt.
Udfordringer for nettet ved høj solpenetration (begrænsning, stabilitet, fleksibilitet)
Intermitterende produktion
Hvis sol har været afgørende for at flytte udviklede økonomier mod vedvarende energi og afhjælpe netmangel i udviklingslande, kan den fulde integration af sol som primær energikilde skabe udfordringer for at opretholde stabile elnet.
Det centrale problem er, at solenergi er stærkt afhængig af vejrforhold, ikke kun de generelle forhold (vinter‑sommer, solrig eller ej, dag‑nat), men også kan variere kraftigt på et givet sted fra minut til minut afhængigt af skydække.
I markeder med høj penetration som Californien, Tyskland og Australien har disse dynamikker ført til begrænsning og bekymringer om netstabilitet.
Indtil videre er flere strategier blevet implementeret for at håndtere problemet, såsom strategisk brug af vandkraft, efterspørgselsstyring for at tilpasse forbruget til solens tilgængelighed, og modernisering af net med digital infrastruktur og smarte invertere.
Alligevel ser det ud til, at når sol overstiger 10‑15 % af den samlede energiforsyning, som i Californien (17 %), Australien (15 %) eller Spanien & Italien (10 %), kan netproblemer blive vigtigere end solens LCOE alene.

Kilde: Energi & Miljømaterialer
I 2024 alene begrænsede Californien over 2,5 terawatt‑timer solenergi på grund af begrænset lagring og transmissionsinfrastruktur.
Spild af potentielt genereret strøm (begrænsning) er kun en del af problemet. Det øgede efterspørgselsbehov om aftenen og om vinteren, når solproduktionen er på sit laveste eller helt fraværende, er et andet problem.
Nye løsninger skal implementeres for at opretholde den stigende andel af sol i den samlede produktion og forhindre begrænsninger eller utilstrækkelig produktion på kritiske tidspunkter, som kan hæmme yderligere solvækst.
Swipe for at rulle →
| Teknologi | Globalt LCOE‑interval (US$/kWh) |
|---|---|
| Sol‑PV i stor skala | 0,038–0,078 (USA, 2025) |
| Land‑vind | 0,044–0,123 (USA, 2025) |
| Hav‑vind | ~0,08–0,13 (globalt) |
| Gas CCGT | 0,048–0,109 (USA, 2025) |
| Kul | 0,071–0,173 (USA, 2025) |
| Kerneenergi (nybyggeri) | ~0,136–0,251 (USA/EU) |
Utility‑scale batterier
Batteriomkostninger: Fra $350/kWh (2015) til $115/kWh (2024)
Disse innovationer hjælper med at omdanne solenergi fra en intermitterende kilde til en dispatchabel, som kan sikre netstabilitet og nødstrømforsyning.
Den afgørende del er store batterier, der i det mindste kan dække flere timers forbrug i en given netsektion.
En stærk støtte til denne overgang er faldet i omkostningerne for lithium‑ion‑batteripakker fra $350/kWh til $115/kWh mellem 2015 og 2024.
Fordi sol er intermitterende, og en reel udnyttelse af solenergi kun er mulig med batterivolumen til at løse dette, bør den ærlige “sande” omkostning ved sol sandsynligvis være omkostningen for sol + batterier frem for kun solens LCOE.
Heldigvis falder omkostningerne for begge dele, så dette måske ikke væsentligt ændrer potentialet for masseadoption af solenergi. Installationsomkostninger forventes også at falde med større udrulninger, efterhånden som erfaring og modulære løsninger bliver tilgængelige.

Kilde: Energi & Miljømaterialer
Er lithium‑ion det rette valg til utility‑scale lagring?
En anden faktor at tage i betragtning er, at lithium‑ion‑batterier måske ikke er den rette teknologi til utility‑scale batterier.
I “Fremtiden for energilagring – Utility‑scale batteriteknologi” diskuterede vi de mange mulige kandidater, herunder “eksotiske” muligheder som batterier med redox‑flow, jern‑luft, havsalt, smeltet metal, natrium‑svovl, polymer, CO₂, varmbatterier med sand eller smeltede salte osv.
Disse alternative batterikemi er gode kandidater til at erstatte lithium, når netstøtte er en bekymring, da kravene er meget forskellige fra elbiler:
- Ingen vægtbegrænsning, da utility‑scale batterier forventes at være stationære ved siden af en stor transformer.
- Ingen væsentlig pladsbegrænsning, med containere eller store bygninger tilgængelige i nærheden af kraftværksområder.
- Der vil blive givet præference til ultraholdbare batterier, som passer bedre til forsyningsselskabernes forretningsmodel, der afskriver investeringer over flere årtier.
- (Vi beskrev tidligere i detaljer de forskellige teknologier, der kan få batterier til at holde 30+ år i vores artikel “Ultraholdbare batterier: Hvorfor næste generations teknologi vil holde årtier, ikke kun år“.)
V2G & EV‑flåder som fleksibel lagring
Mellem 2015 og 2025 steg globale salg af el‑ og hybridbiler fra 0,5 millioner til 17 millioner enheder, mens salg af benzin‑ og dieselbiler faldt fra 70 millioner til 60 millioner enheder.
Faldende batteriomkostninger, der spejler prisfaldet på solpaneler, har drevet overgangen til elbiler og er blevet forstærket af EV‑adoption, som har stimuleret teknologisk innovation og produktionsopskalering, hvilket har resulteret i et lignende prisfald.
Det er sandsynligt, at hvis utility‑scale batteriparker begynder at blive installeret i masseproduktion, vil pengestrømmene til batteriproducenterne og produktionsvolumen være af samme størrelse som overgangen fra små elektronikprodukter til elbiler, hvilket yderligere sænker batteripriserne.
Allerede nu bevæger elbiler sig langsomt mod enten tættere solid‑state‑batterier eller billigere, mindre kritisk‑materiale‑tunge natrium‑ion‑batterier.
Så elbiler kan bidrage til faldende omkostninger for utility‑scale batterier, selvom de ikke er baseret på lithium‑ion‑teknologi.
En anden rolle, som elbiler kan spille, især hvis deres batterier bliver længere‑levende end resten af bilen, er som en ekstra valgfri lagringsenhed, hvor elbilen tager overskydende strøm i perioder og leverer strøm til huse og nettet om aftenen.
Her vil brugen af AI til at optimere elbilernes batterier være vigtig for at balancere mobilitet og netkrav sømløst.
Politiske medvind og handelsmodvind
Grønne politikker globalt, selvom de ofte afbrydes af politiske ændringer, som da Trump‑administrationen forstyrrede Bidens Inflation Reduction Act (IRA), forventes fortsat at presse på for flere vedvarende og lav‑kulstof energikilder.
For eksempel:
- EU’s initiativer som Green Deal og REPower.
- Indiens PLI‑ordning, der skal styrke indenlandsk solproduktion & PM‑KUSUM‑programmet (Pradhan Mantri Kisan Urja Suraksha evam Utthaan Mahabhiyan) for at fremme decentraliseret sol til landbrug og landsbyelektrificering.
- Brasilien, Vietnam og Sydafrika skalerer også soludrulning gennem feed‑in‑tariffer, konkurrencedygtige auktioner og koncessionsfinansiering.
Andre grønne politikker kan også booste sol.
Den europæiske hydrogenryggrad (følg linket for en detaljeret forklaring af dette megaprojekt), der har til formål at opsamle overskydende vedvarende energi og omdanne den til hydrogen, kan hjælpe med at absorbere overskydende sol og omdanne den til skibs‑ og industribrændstof, hvilket indirekte hjælper solenergi med at erstatte naturgas.
Lignende former for energilagring, såsom hydrogen, syntetiske brændstoffer eller ammoniak, kan også forbedre solens rentabilitet ved at udnytte overskud i dag‑ og sommerproduktion.
Fremtidige teknologier
Tandem‑perovskitter: Rekord på 34,85 % effektivitet
Mens tidligere fremskridt i monokristallinske og polykristallinske solpaneler har ført til det nuværende prisfald og stigende solenergi‑produktion, er en anden generation af fotovoltaik ved at dukke op.
Dette kan radikalt ændre, hvordan solenergi produceres, hvor bekymringer om overdreven arealanvendelse sandsynligvis vil blive opvejet af stigende effektivitet i sol‑til‑kraft‑udbytte.
Tandem‑perovskit‑silicium‑solceller har nu opnået rekordeffektivitet på op til 34,85 %, hvilket langt overstiger den teoretiske grænse for enkelt‑junction‑celler.
En stigning i solmodul‑effektivitet fra ca. 22 % konverteringseffektivitet til ~34 % inden 2030 vil give et betydningsfuldt skridt i at reducere arealkravet med 50 %.
Genanvendelse
Da solpaneler bliver en af de vigtigste energikilder for menneskeheden, eller måske DEN vigtigste energikilde, vil korrekt håndtering af solpaneler ved deres livs‑slut være afgørende.
Dette er især vigtigt, da fotovoltaiske solpaneler indeholder mange vigtige mineraler, herunder sølv (følg linket for en investeringsrapport om dette metal) og potentielt forurenende tungmetaller.
Allerede nu genvinder nye genanvendelsesprocesser over 90 % af materialerne fra udtjente solpaneler. Yderligere fremskridt inden for genanvendelsesteknologi og streng regulering bør forhindre ressourceudtømning og fremme en ægte cirkulær soløkonomi.
Nye udrulningsmetoder
Bifaciale solpaneler tillader energiudbytte fra begge sider og vertikal installation, hvilket åbner muligheden for at maksimere produktionen om morgenen og aftenen (mod øst og vest).
Agrivoltaics og andre integrationer af landbrugsaktiviteter i solfarme kan også reducere solens arealaftryk.
Solens fremtid
Fremkomsten af begrænsninger, behovet for genanvendelse af den eksploderende mængde aldrende solpaneler, og den voksende debat om holdbarheden ved centraliseret solpanelproduktion i Kina er blot nogle af de revner, der er dukket op i solindustrien de seneste år.
Det bør ikke glemmes, at disse problemer primært opstod på grund af den eksplosive vækst i branchen, som f.eks. har ført til, at solenergiens produktion overgår elnettet’s kapacitet til at håndtere den.
Bag den hurtigere‑end‑forventet vækst i solenergi ligger det kollapsende LCOE, hvilket gør sol til den billigste energiform på Jorden, og det er før yderligere fremskridt fra teknologier som perovskit‑solceller.
Efterhånden som batterier bliver stadig billigere dag for dag, kan problemet med intermitterende produktion og efterspørgsels‑mismatch løses med langt mere lagring tilføjet til elnettet.
På samme måde er genanvendelse eller opbygning af lokale forsyningskæder primært politiske spørgsmål, som kan løses nu, hvor problemerne er identificeret.
Konklusion
Sol er nu billigere end alle andre alternativer og har stadig en lang vej foran sig for at blive endnu billigere gennem yderligere opskalering og innovation.
Så selv hvis batterier ikke blev billigere (en meget usandsynlig mulighed), skulle de ekstra lagringsomkostninger kun udgøre en lille forhindring på vejen til solens dominans snarere end en reel grænse.
Det betyder, at på lang sigt vil sol sandsynligvis blive den dominerende energiform, med lige så lav‑kulstof vandkraft, vind og kernekraft, som sandsynligvis vil spille en støttende rolle, især for at kompensere for lavere solproduktion om vinteren.
Andre fremtidige muligheder, såsom orbitale solkraftværker, der leverer stabil solenergi 24/7, kan også hjælpe med at afhjælpe nogle af de sidste vejr‑relaterede begrænsninger for solenergi.
I sidste ende fører dette til konklusionen, at det egentlige spørgsmål om solenergi ikke er “hvor meget”, men “hvornår”, med målet nu i sigte om et samfund, der primært drives af solenergi, med netbalance og niche‑applikationer understøttet af andre lav‑kulstof løsninger.
Investering i solinnovation
First Solar
FSLR Prisdiagram
First Solar (FSLR ) er den største solpanelproducent i USA og i hele den vestlige halvkugle med produktionssteder i USA, Malaysia og Vietnam.
Virksomheden bruger ikke den klassiske krystallinske silicium‑teknologi, men benytter i stedet deres proprietære tyndfilm‑fotovoltaik.
Baseret på cadmium‑tellurid er de mere effektive, produceres til lavere omkostninger og kan let masseproduceres.

Kilde: Department Of Energy
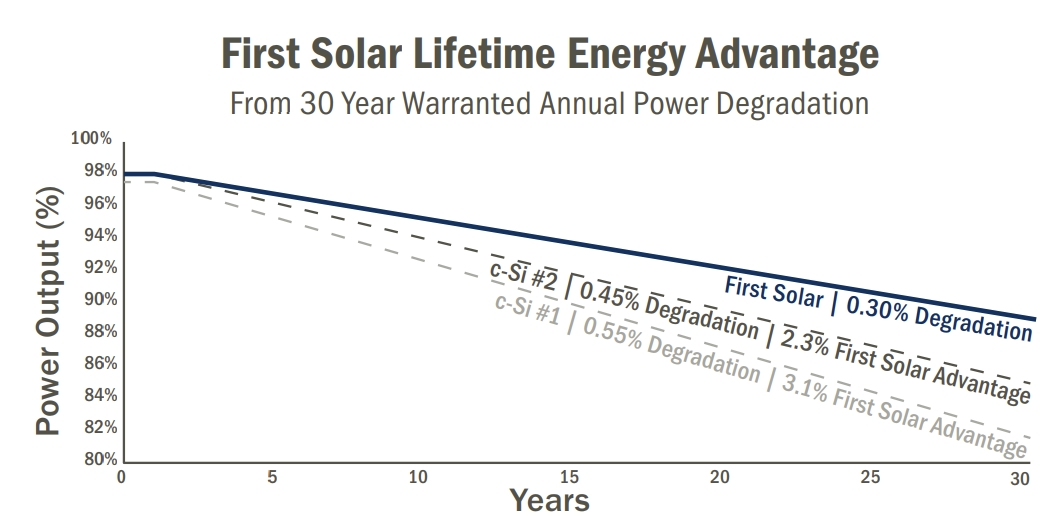
Cadmium‑tellurid‑tyndfilm‑solpaneler er også mere holdbare og bevarer 89 % af den oprindelige ydeevne efter 30 år.
Kilde: First Solar
Virksomhedens fokus på tyndfilm‑semikonduktorteknologi gør den fuldt vertikalt integreret, hvilket gør den radikalt anderledes end den silikumbaserede solpanelindustri.
I modsætning til traditionelle fabrikker, hvor hver aktør specialiserer sig i et enkelt segment, såsom polyskiforening, og solceller tager mange dage at producere, kan First Solar omdanne råmaterialer til færdige produkter på under 4 timer.

Kilde: First Solar
First Solar har brugt i alt $2 mia. på forskning og udvikling siden starten. R&D‑teamet hos First Solar forudser en tyndfilm‑CdTe‑celleeffektivitet på 25 % og veje til 28 % celleeffektivitet inden 2030.
På længere sigt ser First Solar på at integrere deres erfaring med cadmium‑tellurid‑tyndfilm i perovskit‑teknologi, så de fremtidige paneler bliver endnu mere effektive.

Kilde: First Solar
Samlet set er First Solar en teknologisk leder, der vil drage fordel af told på kinesiske importvarer, noget der sandsynligvis vil kompensere for den negative effekt på solindustrien fra Trumps genvalg.
Selvom de primært fokuserer på tyndfilm‑sol med cadmium‑tellurid for nu, kan deres ekspertise inden for ikke‑silicium solpanelproduktion give dem et betydeligt forspring med perovskit.
(Du kan også læse mere information om First Solar i investeringsrapporten dedikeret til virksomheden)
Seneste First Solar (FSLR) aktienyheder og udviklinger


