
Kunstig intelligens
NVIDIA (NVDA) Spotlight: Fra grafikgigant til AI-titan

 Føj Securities.io til dine foretrukne kilder på Google

AI-giganten
I mere end et årti har teknologiinvestorer især fulgt de store teknologiselskaber (Microsoft (MSFT ), Google (GOOG ), Facebook (META ) osv.). De seneste år har hardware fået større opmærksomhed. Et tidligt eksempel var den markante kursstigning i Tesla (TSLA ), der gik fra en nicheaktie med loyale tilhængere til en af verdens største børsnoterede virksomheder.
Et andet selskab i krydsfeltet mellem hardware og software leverede også meget store afkast: NVIDIA (NVDA ).
NVIDIA forbindes nu især med AI og en tilsyneladende pludselig succes. Virksomheden har imidlertid opbygget sin teknologi og markedsposition gennem årtier. Det giver et stærkt udgangspunkt, men garanterer ikke fortsat dominans.
NVIDIAs vej til succes
CPU vs GPU
NVIDIA var længe især kendt for grafikkort og grafikprocessorer, GPU’er. De blev betragtet som vigtige komponenter, mens den centrale processor, CPU’en, havde den mest fremtrædende rolle i almindelige computere.
CPU’er er velegnede til mange forskellige opgaver, herunder komplekse beregninger med trin, der afhænger af hinanden.
GPU’er er optimeret til at udføre mange beregninger parallelt. Det kan give højere samlet gennemløb for egnede opgaver; de er derfor ikke generelt mindre kraftfulde end CPU’er.
Fra 1990’erne og gennem 2010’erne havde CPU-producenter som Intel (INTC ) en central position. Kraftige grafikkort var især forbundet med spil og professionelt grafikarbejde.
Opbygning af en GPU‑forretning
Tidligt vurderede NVIDIAs medstifter Jensen Huang og hans medstiftere, at nye anvendelser ville kræve mere beregningskraft, end CPU’er alene kunne levere. Huang havde arbejdet hos AMD og LSI Logic. Medstifterne Chris Malachowsky og Curtis Priem havde erfaring fra Sun Microsystems, som senere blev en del af Oracle (ORCL ).
De grundlagde NVIDIA i 1993 med fokus på 3D-grafik til pc-markedet.
»Vi tænkte, at 3D-grafik måske ville blive rigtig interessant. For første gang havde man en platform, der både var en computer og kunne bruges til mange forskellige formål, herunder spil. Vi skulle bygge en chip, der gjorde det muligt.
Ingen af os havde selv erfaring med en pc. Vi købte en Gateway 2000, skilte den ad og begyndte at lære branchen og programmering til Windows og DOS at kende.«
Spil blev dengang ofte betragtet som et mindre seriøst marked end de store erhvervsmarkeder. De første produkter blev ikke kommercielle succeser. Den næste GPU-generation stødte på problemer, da spilbranchen bevægede sig mod Microsofts DirectX-standarder.
NVIDIA måtte gennem flere produktgenerationer og alvorlige økonomiske vanskeligheder, før virksomheden fandt et stærkt marked.
Riva 128 blev gennembruddet med en million solgte enheder i de første fire måneder. Derefter fulgte flere succesrige grafikkort, herunder GeForce-serien. NVIDIA blev en førende leverandør sammen med AMD (AMD ) og virksomhedens Radeon.

Kilde: UBuy
CUDA og kryptovaluta
NVIDIA introducerede CUDA i 2006 og gjorde udviklingsværktøjerne offentligt tilgængelige i 2007. Programmeringsplatformen åbnede GPU’ernes parallelle beregningskraft for andre formål end grafik. Forskere var allerede begyndt at bruge grafikkort til videnskabelige beregninger.

Kilde: NVIDIA
»Forskere opdagede, at et GeForce-grafikkort i computeren kunne fungere som en personlig supercomputer til blandt andet molekylær dynamik, seismisk databehandling, CT-rekonstruktion og billedbehandling.«
Jensen Huang i et interview med Sequoia
Den bredere anvendelse af GPU’er og NVIDIAs platform skabte en positiv tilbagekobling gennem netværkseffekter: Flere anvendelser tiltrak flere brugere og udviklere. Større salg gav flere midler til forskning og udvikling, som kunne forbedre ydelsen og åbne for nye anvendelser.

Kilde: NVIDIA
Den installerede base omfatter hundredvis af millioner af CUDA-kompatible GPU’er.

Kilde: NVIDIA
Parallelle beregninger blev også nyttige inden for visse kryptovalutaers minedrift.
Kryptoboomet
Minedrift af blandt andet Ethereum blev en vigtig efterspørgselskilde uden for spil og forskning. Det gælder dog ikke alle blockchains. Bitcoin-minedrift domineres af specialiserede ASIC-chips, og Ethereum ophørte med GPU-baseret minedrift, da netværket overgik til proof-of-stake i 2022.
Kryptoefterspørgslen bidrog til højere salg og kursstigninger. Den var dog kun én af flere faktorer bag NVIDIAs udvikling.
NVDA Prisdiagram
Kryptoefterspørgslen svækkedes i 2022. Senere fik markedet øget fokus på NVIDIAs mangeårige investeringer i AI.
AI
Neurale netværk
Fra begyndelsen af 2010’erne anvendte forskere i stigende grad GPU’er til neurale netværk. Disse modeller lærer mønstre ud fra data. Relaterede fremskridt blev hædret med Nobelpriserne i fysik og kemi i 2024: Fysikprisen anerkendte grundlæggende metoder til maskinlæring, mens kemiprisen blandt andet anerkendte AI-baseret forudsigelse af proteinstrukturer.
Neurale netværk ligger til grund for mange af de systemer, der i dag kaldes AI.
I 2009 hjalp min daværende bachelorstuderende Ian Goodfellow mig med at bygge en GPU-server på sit kollegieværelse. Vi brugte den til vores første eksperimenter med dyb læring og træning af neurale netværk.
Vi så hastighedsforbedringer på ti eller endda hundrede gange, fordi GPU’er kunne udføre tusindvis af beregninger parallelt frem for ét trin ad gangen.
Andrew Ng – grundlægger af DeepLearning.AI og ledende partner i AI Fund, i et interview med Sequoia
Det var før AlexNets gennembrud inden for billedgenkendelse i 2012 og flere år før AlphaGo.
Omstilling af NVIDIA til AI
NVIDIA satsede tidligt på AI, mens neurale netværk stadig især optog specialiserede forskere. Det var en risikabel investering i et marked, der endnu var meget lille. Huang beskrev det således:
»Vi investerer i markeder med en omsætning på nul milliarder dollar.«
I 2016 og 2017 lancerede NVIDIA henholdsvis Pascal- og Volta-arkitekturerne. Volta introducerede Tensor Cores, som gav markante forbedringer ved udvalgte opgaver inden for dyb læring. Forbedringerne afhænger af opgaven og sammenligningsgrundlaget.
Vi ændrede hele virksomhedens retning. Da vi gjorde det, opsøgte vi AI-forskere over hele verden.
At vores platform var nyttig for dem, gav os positiv feedback. Det er også derfor, jeg kender mange af verdens førende AI-forskere.
De gav os tidlige tegn på, hvad der kunne lykkes. Det er vigtigt at anerkende de små fremskridt undervejs.
Disse investeringer lagde grunden til den senere udbygning af AI-infrastrukturen. ChatGPT blev lanceret i november 2022 og bidrog til den brede offentlige interesse for store sprogmodeller i 2023.
Det synlige gennembrud byggede dermed på mange års udvikling af GPU’er, software og værktøjer til AI.

Kilde: NVIDIA
Ydelsesforbedringerne skyldes både hardware og bedre algoritmer. Moores lov beskriver en omtrent eksponentiel vækst i antallet af transistorer, ikke en lineær udvikling. AI-systemers forbedringer kan derfor ikke forklares ved at stille en eksponentiel AI-lov op over for en lineær CPU-lov.
Bedre data, træningsmetoder, numeriske formater og software kan desuden forbedre effektiviteten. Mere data alene gør dog ikke nødvendigvis træningen billigere eller hurtigere.
NVIDIA fremhæver store effektivitetsforbedringer over flere produktgenerationer. Sådanne tal gælder bestemte modeller, systemer og sammenligninger og er ikke en universel reduktion i energiforbruget for alle AI-opgaver.

Kilde: NVIDIA
NVIDIA-partnerskaber
NVIDIA har stærke forbindelser til andre selskaber i branchen. Virksomheden samarbejder med specialister og koncentrerer sig om områder, hvor den har egne teknologiske styrker.
NVIDIA er eksempelvis en såkaldt fabless chipvirksomhed: Den udvikler chipdesign, mens fremstillingen overlades til producenter som TSMC (TSM ).
NVIDIA leverer en platform til både store teknologiselskaber og AI-startups. Virksomheden udvikler også selv AI-software og sprogmodeller, blandt andet Nemotron. Den er derfor ikke udelukkende en neutral hardwareleverandør. Den store kundebase giver samtidig midler til fortsat forskning og udvikling.
NVIDIA er blevet en af de store modtagere af teknologibranchens omfattende investeringer i AI-infrastruktur.
På artikelens tidspunkt blev investeringerne i AI-infrastruktur anslået til op mod 200 milliarder dollar i 2025. Det var en prognose, som skulle ses sammen med teknologiselskabernes øvrige investeringer i datacentre og computere siden 2016.

Kilde: Sherwood
Finansielle tal
NVIDIAs regnskabsår 2024, der sluttede 28. januar 2024, viste kraftig vækst sammenlignet med regnskabsår 2023:
- Omsætningen steg 126 % fra omtrent 27,0 til 60,9 milliarder dollar.
- Det justerede driftsresultat, opgjort uden for GAAP, steg 311 % fra 9,04 til 37,13 milliarder dollar. Det blev altså omtrent firedoblet. Driftsresultatet efter GAAP var 32,97 milliarder dollar.
- Den justerede bruttomargin steg fra 59,2 % til 73,8 %. Bruttomarginen efter GAAP var 72,7 %.
Aktien blev på artikelens tidspunkt handlet til høje multipler, med en angivet P/E over 60 og et direkte afkast omkring 0,03 %. Tallene ændrer sig med kursen og indtjeningen. En høj pris forudsætter betydelig fremtidig vækst og øger følsomheden over for skuffelser.

Kilde: NVIDIA
Fremtiden for NVIDIA
Bæredygtig vækst?
NVIDIAs trecifrede vækstrater har bidraget til store kursstigninger. Investorer må dog vurdere, hvor længe den høje vækst kan fortsætte.
Lignende bekymringer opstod under kryptoboomet og tidligt i AI-boomet. Tidligere kursstigninger beviser imidlertid ikke, at aktien fremover vil være en god investering.
I et interview i podcasten BG2Pod vurderede Huang, at datacentre og computerudstyr til op mod 1.000 milliarder dollar skulle opgraderes til accelereret computing og AI, og at omkring 150 milliarder dollar allerede var investeret.
Det er virksomhedschefens vurdering af markedspotentialet, ikke en sikker fremtidig ordrebeholdning. Nye anvendelser kan øge efterspørgslen, eksempelvis selvkørende biler.
AI kan desuden få anvendelser i store sektorer som sundhedsvæsenet. Omfanget og rentabiliteten vil afhænge af tekniske resultater, omkostninger, regler og kundernes faktiske behov.

Kilde: NVIDIA
Blackwell
I marts 2024 præsenterede NVIDIA Blackwell-platformen og fremhævede muligheden for at køre generativ AI med sprogmodeller på billioner af parametre til op mod 25 gange lavere omkostninger og energiforbrug end forgængeren ved de angivne opgaver. Det er producentens sammenligning under bestemte forudsætninger, ikke en garanti for alle arbejdsbelastninger.

Kilde: NVIDIA
Energiforbruget er en vigtig begrænsning for AI-infrastruktur. Et eksempel er Microsofts aftale fra september 2024 om at understøtte genstarten af Three Mile Island-enhed 1 gennem køb af enhedens fulde produktion under en 20-årig aftale til fast pris. Genstarten var planlagt og krævede myndighedsgodkendelser; aftalen omfattede ikke begge reaktorenheder på området.
Egne chipdesign
NVIDIAs høje bruttomargin og kundernes store indkøb gør egne chipdesign attraktive for nogle teknologiselskaber. Bruttomargin er dog ikke det samme som nettooverskud.
Det er allerede en konkret udvikling. For eksempel har Tesla udviklet sin egen hardware med hjælp fra erfarne chipdesignere, blandt andet fra AMD. Tidligere anvendte Tesla NVIDIAs Drive PX 2-platform, før virksomheden i 2019 introducerede sin egen computer til førerassistentsystemet. Teslas planer om robotaxier kan skabe et stort behov for specialiserede chips. Planerne var dog ikke det samme som dokumenteret, bred kommerciel førerløs drift i 2024.
Tesla har en stærk tradition for vertikal integration. Det gælder også Elon Musks andre selskaber, blandt andet SpaceX (SPCX ), som søger tæt kontrol med egne teknologier og komponenter.
Andre selskaber kan fortsat vælge NVIDIAs platform frem for egne chips. Flere store kunder udvikler dog også deres egne acceleratorer og kan kombinere forskellige leverandører.
Mange AI-programmer er optimeret til NVIDIAs arkitektur, og udviklere har erfaring med virksomhedens værktøjer. Softwareøkosystemet og omkostningerne ved at skifte platform kan derfor være væsentlige konkurrencefordele.
Risici ved AI-markedet
Efterspørgslen efter AI er en risiko, som NVIDIAs ledelse kun delvist kan påvirke. De store investeringer skal på længere sigt understøttes af indtægter eller produktivitetsgevinster. AI-produkter havde endnu ikke vist samme brede forbrugerøkonomiske gennembrud som Apples iPhone (AAPL ).
Teknologien udvikler sig stadig, og virksomhederne afprøver forskellige produkter og forretningsmodeller.
Hvis indtægterne længe halter efter investeringerne, kan markedet opleve en korrektion. Dotcom-boblen viste, at en teknologis langsigtede betydning ikke nødvendigvis retfærdiggør enhver aktiekurs på kort sigt.
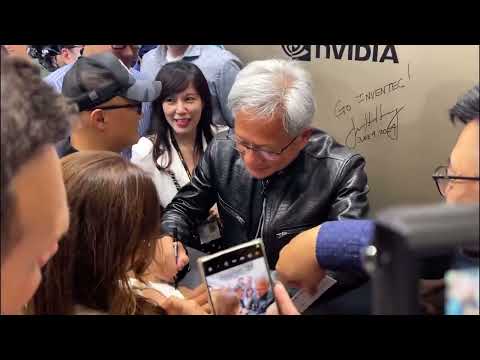
Huang fik stor offentlig opmærksomhed i 2024, blandt andet for en usædvanlig autografsituation i juni. Sådanne mediebegivenheder kan illustrere begejstringen, men er ikke i sig selv et mål for selskabets værdi eller en kommende kurskorrektion.
Investorer kan undersøge historiske paralleller, herunder Sun Microsystems under dotcom-boomet. Sun var ikke Huangs første arbejdsgiver; han havde arbejdet hos AMD og LSI Logic før NVIDIA.
Ved en værdiansættelse på ti gange omsætningen ville en tiårig tilbagebetaling alene gennem udbytter kræve, at hele omsætningen blev udbetalt hvert år. Det ville i praksis forudsætte, at selskabet ikke havde produktionsomkostninger eller andre udgifter.
Pointen i McNealys tilbageblik var, at en høj omsætningsmultipel kan bygge på urealistiske forventninger. Eksemplet er en forenklet illustration og ikke en fuldstændig værdiansættelsesmodel.
Scott McNealy, daværende administrerende direktør for Sun Microsystems, i et tilbageblik på dotcom-perioden.
Til sammenligning angav artiklen en kurs/omsætningsmultipel på omkring 35 for NVIDIA. Det er et historisk øjebliksbillede, ikke en aktuel kursoplysning.

Kilde: YChart
Konklusion
NVIDIA har gennem flere årtier taget væsentlige strategiske risici: Fra pc-grafik og CUDA til en tidlig satsning på neurale netværk. Resultaterne har gjort Jensen Huang til en meget synlig leder i halvlederbranchen.
De seneste års resultater har skabt stor interesse for aktien. Tidlige investorers gevinster viser potentialet i en teknologisk omstilling, men siger ikke i sig selv noget om afkastet ved en senere købskurs.
De store investeringer i AI skal stadig omsættes til varige økonomiske gevinster. NVIDIA kan få fordel af udviklingen, men efterspørgsel, konkurrence og værdiansættelse kan også føre til betydelige udsving.


