
स्थिरता
2025 के बाद सौर ऊर्जा: लागत, भंडारण और ग्रिड प्रभाव

 Securities.io को Google पर अपने पसंदीदा स्रोतों में जोड़ें

सौर युग की कल्पना
पिछले दशक में नवीकरणीय और कम-कार्बन ऊर्जा की सबसे महत्वपूर्ण प्रवृत्ति सौर ऊर्जा रही है। पैनलों की कीमत गिरने से यह तेजी से सबसे सस्ता स्रोत बन रही है, विशेषकर अनुकूल मौसम और अधिक धूप वाले देशों में।
इस नए “सौर युग—मानवता के लिए उज्ज्वल भविष्य” पर हमने 2024 के लेख में चर्चा की थी।
ब्रिटेन की University of Surrey के Ehsan Rezaee और S. Ravi P. Silva का नया अध्ययन प्रगति दिखाता है और बताता है कि आगे ऊर्जा भंडारण भी सौर चर्चा में उतना ही महत्वपूर्ण होगा।
उन्होंने Energy & Environmental Materials में “2025 में सौर ऊर्जा: वैश्विक तैनाती, लागत प्रवृत्तियां और लचीले स्मार्ट ऊर्जा ढांचे में भंडारण की भूमिका” शीर्षक से निष्कर्ष प्रकाशित किए।
सौर ऊर्जा की सफलता
घटती समतलित विद्युत लागत (LCOE)
नवीकरणीय ऊर्जा उद्योग LCOE का उपयोग करता है, यानी संयंत्र के पूरे जीवन में एक इकाई बिजली बनाने की औसत वर्तमान लागत। इसमें संचालन, टिकाऊपन और पूंजीगत लागत शामिल हैं, इसलिए कुल लागत का अधिक सटीक चित्र मिलता है।
बड़े सौर PV प्रकल्पों का LCOE 2010 से 2023 के बीच 80% से अधिक गिरकर धूप वाले क्षेत्रों में $0.03 प्रति kWh और अन्य क्षेत्रों में औसतन $0.05–0.08 प्रति kWh रह गया।
सौर PV की कुल स्थापना लागत 2010 के $5,310/kW से घटकर 2025 में अनुमानित $620/kW हो गई—लगभग 90% कमी।
इस गिरावट के कई कारण हैं:
- तकनीकी प्रगति पैनलों को अधिक कुशल, सस्ता और टिकाऊ बना रही है।
- बढ़ता उत्पादन पैमाने की अर्थव्यवस्था बनाता है और विशेषकर चीनी पैनलों की प्रति इकाई लागत घटाता है।
- प्रतिस्पर्धी खरीद, बाजार पारदर्शिता और डेवलपर दक्षता जैसी कम-कार्बन नीतियां।
इसके परिणामस्वरूप सौर PV दुनिया के अधिकांश हिस्सों में नई बिजली का सबसे सस्ता स्रोत है और कुछ बाजारों में कोयला, गैस तथा पवन से भी सस्ता है।
आर्थिक प्रश्न अब ‘नवीकरणीय क्यों?’ से बदलकर ‘इसे कितनी तेजी से लगा सकते हैं?’ हो गया है।
लेखक बताते हैं कि लागत में गिरावट उप-सहारा अफ्रीका और दक्षिण एशिया जैसे कम विकसित क्षेत्रों के लिए विशेष लाभकारी है। कमजोर ग्रिड वाले इन क्षेत्रों में विकेंद्रीकृत सौर का सबसे बड़ा प्रभाव है और यह दुनिया भर में 10 करोड़ से अधिक लोगों तक बिजली पहुंचा चुका है।
सौर क्षमता में विस्फोटक वृद्धि
IRENA के अनुसार वैश्विक स्थापित सौर क्षमता 2020 के 760 GW से दोगुनी होकर 2024 में 1.5 TW से अधिक हो गई।
यह ऊर्जा इतिहास में तकनीक अपनाने की सबसे तेज घटनाओं में से एक है।
पवन जैसी अन्य नवीकरणीय ऊर्जा विशेषकर सर्दियों में सौर की पूरक हो सकती है, लेकिन नई सौर स्थापनाओं से सामान्यतः महंगी है।

अब लगभग सभी ऊर्जा स्रोतों के मुकाबले यही स्थिति है:
- समुद्री पवन $0.13/kWh और कोयला $0.12/kWh तक पहुंचते हैं।
- प्राकृतिक गैस का LCOE $0.05–0.11/kWh है।
- परमाणु ऊर्जा की सीमा लगभग $0.07–0.14/kWh है।
उपलब्धता, विश्वसनीयता और कठिन विद्युतीकरण वाले उपयोगों को छोड़कर, आदर्शतः अधिकतम ऊर्जा सौर PV से आनी चाहिए।
अधिक सौर हिस्सेदारी पर ग्रिड की चुनौतियां
रुक-रुक कर होने वाला उत्पादन
सौर ने विकसित अर्थव्यवस्थाओं की ऊर्जा-परिवर्तन में मदद की और विकासशील देशों की ग्रिड कमी घटाई, लेकिन प्राथमिक स्रोत के रूप में पूर्ण एकीकरण ग्रिड स्थिरता को चुनौती दे सकता है।
उत्पादन मौसम, ऋतु, धूप और दिन-रात पर ही नहीं, बादलों के कारण मिनट-दर-मिनट भी बदलता है।
California, Germany और Australia जैसे अधिक सौर हिस्सेदारी वाले बाजारों में इससे उत्पादन कटौती और ग्रिड स्थिरता की चिंताएं पैदा हुई हैं।
उपायों में जलविद्युत का रणनीतिक उपयोग, सौर उपलब्धता के अनुरूप मांग प्रबंधन और डिजिटल ढांचे व स्मार्ट इन्वर्टर से ग्रिड आधुनिकीकरण शामिल हैं।
जब सौर आपूर्ति 10–15% से अधिक हो जाती है—California 17%, Australia 15%, Spain और Italy 10%—तो ग्रिड समस्याएं अकेले LCOE से अधिक महत्वपूर्ण हो सकती हैं।

2024 में California ने सीमित भंडारण और प्रसारण के कारण 2.5 TWh से अधिक सौर बिजली काटी।
संभावित बिजली गंवाना समस्या का एक हिस्सा है। शाम और सर्दियों में मांग अधिक होती है, जब सौर उत्पादन न्यूनतम या शून्य होता है।
सौर हिस्सेदारी बढ़ाते रहने के लिए कटौती और महत्वपूर्ण समय की कमी रोकने वाले नए समाधान आवश्यक हैं।
स्क्रॉल करने के लिए स्वाइप →
| प्रौद्योगिकी | वैश्विक LCOE सीमा (US$/kWh) |
|---|---|
| उपयोगिता-स्तर सौर पीवी | 0.038–0.078 (US, 2025) |
| स्थलीय पवन | 0.044–0.123 (US, 2025) |
| समुद्री पवन | ~0.08–0.13 (global) |
| गैस CCGT | 0.048–0.109 (US, 2025) |
| कोयला | 0.071–0.173 (US, 2025) |
| परमाणु (नया निर्माण) | ~0.136–0.251 (US/EU) |
उपयोगिता-स्तर बैटरियां
बैटरी लागत: $350/kWh (2015) से $115/kWh (2024) तक
ये नवाचार सौर को रुक-रुक कर मिलने वाले स्रोत से मांग पर उपलब्ध स्रोत में बदल रहे हैं, जो ग्रिड स्थिरता और आपात बिजली का समर्थन कर सकता है।
मुख्य आवश्यकता ऐसी बड़ी बैटरियां हैं जो किसी ग्रिड क्षेत्र की कई घंटों की खपत संभाल सकें।
2015 से 2024 के बीच लिथियम-आयन पैक की लागत $350 से $115/kWh होना इस परिवर्तन को मजबूत करता है।
सौर की रुकावट दूर करने के लिए भंडारण जरूरी है, इसलिए वास्तविक लागत केवल LCOE नहीं बल्कि सौर और बैटरी की संयुक्त लागत है।
दोनों लागतें घट रही हैं, इसलिए व्यापक अपनाने पर बड़ा असर नहीं होना चाहिए। अनुभव और मॉड्यूलर समाधान बढ़ने पर स्थापना लागत भी घटेगी।

क्या लिथियम-आयन उपयोगिता-स्तर भंडारण के लिए सही विकल्प है?
यह भी संभव है कि ग्रिड-स्तरीय भंडारण के लिए लिथियम-आयन सर्वोत्तम तकनीक न हो।
“ऊर्जा भंडारण का भविष्य—ग्रिड-स्तरीय बैटरी तकनीक” में हमने रेडॉक्स-फ्लो, आयरन-एयर, समुद्री नमक, पिघली धातु, सोडियम-सल्फर, पॉलिमर, CO2 और रेत या पिघले नमक के तापीय भंडारण पर चर्चा की।
ये वैकल्पिक रसायन ग्रिड समर्थन में लिथियम की जगह ले सकते हैं, क्योंकि आवश्यकताएं EV से अलग हैं:
- वजन सीमा लगभग नहीं है, क्योंकि बैटरियां बड़े ट्रांसफॉर्मर के पास स्थिर रहती हैं।
- जगह भी कम बाधा है; संयंत्रों के पास कंटेनर या बड़े भवन लगाए जा सकते हैं।
- अत्यधिक टिकाऊ बैटरियां उन उपयोगिताओं के लिए बेहतर हैं जो निवेश को दशकों में वसूलती हैं।
- (30 वर्ष से अधिक चलने वाली तकनीकों का विवरण “अत्यधिक टिकाऊ बैटरियां” में है।)
V2G & EV बेड़े लचीले भंडारण के रूप में
2015 से 2025 के बीच वैश्विक EV और हाइब्रिड बिक्री 5 लाख से 1.7 करोड़ हुई, जबकि पेट्रोल और डीजल कारों की बिक्री 7 करोड़ से 6 करोड़ रह गई।
पैनलों की तरह बैटरी लागत में गिरावट ने EV परिवर्तन को बढ़ावा दिया; EV अपनाने ने नवाचार और उत्पादन बढ़ाकर कीमत और घटाई।
यदि ग्रिड बैटरी पार्क बड़े पैमाने पर लगते हैं, तो निर्माताओं का नकदी प्रवाह और उत्पादन छोटे इलेक्ट्रॉनिक्स से EV परिवर्तन जितना हो सकता है और कीमतें और गिरेंगी।
EV भी अधिक घनी सॉलिड-स्टेट या सस्ती, कम महत्वपूर्ण-खनिज वाली सोडियम-आयन बैटरियों की ओर बढ़ रहे हैं।
इसलिए EV ग्रिड बैटरियों की लागत घटाने में मदद कर सकते हैं, भले वे लिथियम-आयन आधारित न हों।
यदि EV बैटरी वाहन से अधिक चले, तो वे अतिरिक्त बिजली लेकर शाम को घर और ग्रिड को देने वाला वैकल्पिक भंडारण बन सकती हैं।
गतिशीलता और ग्रिड की जरूरतों को संतुलित करने में AI अनुकूलन महत्वपूर्ण होगा।
नीति अनुकूल हवाएँ और व्यापार प्रतिकूलताएँ
राजनीतिक बदलावों के बावजूद वैश्विक हरित नीतियां नवीकरणीय और कम-कार्बन ऊर्जा को बढ़ावा देती रहेंगी।
उदाहरण:
- EU का Green Deal और REPowerEU।
- भारत की घरेलू सौर विनिर्माण PLI योजना और कृषि व ग्रामीण विद्युतीकरण हेतु PM-KUSUM।
- Brazil, Vietnam और South Africa फीड-इन टैरिफ, नीलामी और रियायती वित्त से सौर बढ़ा रहे हैं।
अन्य हरित नीतियां भी सौर को बढ़ावा दे सकती हैं।
European Hydrogen Backbone अतिरिक्त नवीकरणीय बिजली को हाइड्रोजन में बदलकर परिवहन और उद्योग में उपयोग कर सकती है और सौर को प्राकृतिक गैस की जगह लेने में मदद कर सकती है।
हाइड्रोजन, कृत्रिम ईंधन और अमोनिया भी दिन और गर्मियों की अतिरिक्त ऊर्जा का उपयोग कर लाभप्रदता बढ़ा सकते हैं।
भविष्य की तकनीकें
टैंडम पेरोव्स्काइट्स: रिकॉर्ड 34.85% दक्षता
मोनो- और पॉलीसिलिकॉन में प्रगति ने कीमत घटाई और उत्पादन बढ़ाया, लेकिन नई पीढ़ी की फोटोवोल्टिक तकनीक उभर रही है।
अधिक दक्षता भूमि उपयोग की चिंता घटाकर सौर उत्पादन को मौलिक रूप से बदल सकती है।
टैंडम पेरोव्स्काइट-सीलिकॉन सौर कोशिकाओं ने अब 34.85% तक की रिकॉर्ड दक्षता हासिल की है, जो एकल-जंक्शन कोशिकाओं की सैद्धांतिक सीमा से काफी अधिक है।
सौर मॉड्यूल दक्षता में लगभग 22% से ~34% तक का बढ़ावा, जो 2030 तक संभव है, सतह भूमि की आवश्यकता को 50% तक घटाने में महत्वपूर्ण कदम होगा।
पुनर्चक्रण
जैसे-जैसे पैनल मानवता के प्रमुख ऊर्जा स्रोतों में आते हैं, जीवन समाप्ति पर उनका सही प्रबंधन आवश्यक होगा।
यह विशेष रूप से महत्वपूर्ण है क्योंकि पैनलों में चांदी जैसे मूल्यवान खनिज और प्रदूषणकारी भारी धातुएं होती हैं।
नई प्रक्रियाएं पुराने पैनलों से 90% से अधिक सामग्री वापस पा रही हैं। तकनीकी प्रगति और कड़े नियम संसाधन क्षय रोककर वास्तविक परिपत्र अर्थव्यवस्था बना सकते हैं।
नई स्थापना विधियां
द्विमुखी पैनल दोनों ओर से बिजली बनाते और लंबवत लगाए जा सकते हैं, जिससे पूर्व-पश्चिम दिशा में सुबह और शाम उत्पादन बढ़ता है।
एग्रीवोल्टाइक और खेती को सौर क्षेत्रों से जोड़ने के अन्य तरीके भूमि उपयोग घटाते हैं।
सौर का भविष्य
उत्पादन कटौती, पुराने पैनलों के बढ़ते ढेर का पुनर्चक्रण और China में केंद्रीकृत विनिर्माण की टिकाऊपन संबंधी चिंता हाल के वर्षों की प्रमुख दरारें हैं।
इनमें से अधिकतर समस्याएं उद्योग की विस्फोटक वृद्धि से पैदा हुईं, जब सौर उत्पादन ग्रिड की क्षमता से आगे निकल गया।
अपेक्षा से तेज वृद्धि के पीछे गिरता LCOE है, जिसने सौर को धरती का सबसे सस्ता स्रोत बनाया—और यह पेरोव्स्काइट जैसी तकनीकी प्रगति से पहले ही है।
बैटरियां सस्ती होने से अधिक भंडारण जोड़कर रुकावट और उत्पादन-मांग असंतुलन दूर किया जा सकता है।
पुनर्चक्रण और स्थानीय आपूर्ति शृंखला मुख्यतः नीतिगत प्रश्न हैं, जिन्हें समस्या पहचाने जाने के बाद हल किया जा सकता है।
निष्कर्ष
सौर अब सभी विकल्पों से सस्ता है और पैमाना व नवाचार इसे और सस्ता करेंगे।
यदि बैटरियां सस्ती न भी हों—जो बहुत असंभव है—तो अतिरिक्त भंडारण लागत वास्तविक सीमा नहीं, अस्थायी बाधा होगी।
लंबे समय में सौर प्रमुख स्रोत होगा और कम-कार्बन जल, पवन तथा परमाणु ऊर्जा विशेषकर सर्दियों में पूरक भूमिका निभाएंगी।
24/7 स्थिर बिजली देने वाले कक्षीय सौर संयंत्र मौसम संबंधी शेष सीमाएं घटा सकते हैं।
अंततः प्रश्न ‘कितना’ नहीं, ‘कब’ है। सौर-प्रधान समाज दिखाई देने लगा है, जिसमें अन्य कम-कार्बन स्रोत ग्रिड संतुलन और विशेष उपयोग संभालेंगे।
सौर नवाचार में निवेश
फ़र्स्ट सोलर
FSLR मूल्य चार्ट
First Solar (FSLR ) अमेरिका और पश्चिमी गोलार्ध की सबसे बड़ी पैनल निर्माता है, जिसकी इकाइयां अमेरिका, Malaysia और Vietnam में हैं।
कंपनी पारंपरिक क्रिस्टलीय सिलिकॉन के बजाय अपनी पतली-फिल्म फोटोवोल्टिक तकनीक उपयोग करती है।
कैडमियम टेलुराइड आधारित पैनल कुशल, कम लागत वाले और बड़े पैमाने पर आसानी से निर्मित होते हैं।

स्रोत: Department Of Energy
कैडमियम टेलुराइड पतली-फिल्म पैनल अधिक टिकाऊ भी हैं और 30 वर्ष बाद 89% मूल प्रदर्शन बनाए रखते हैं।
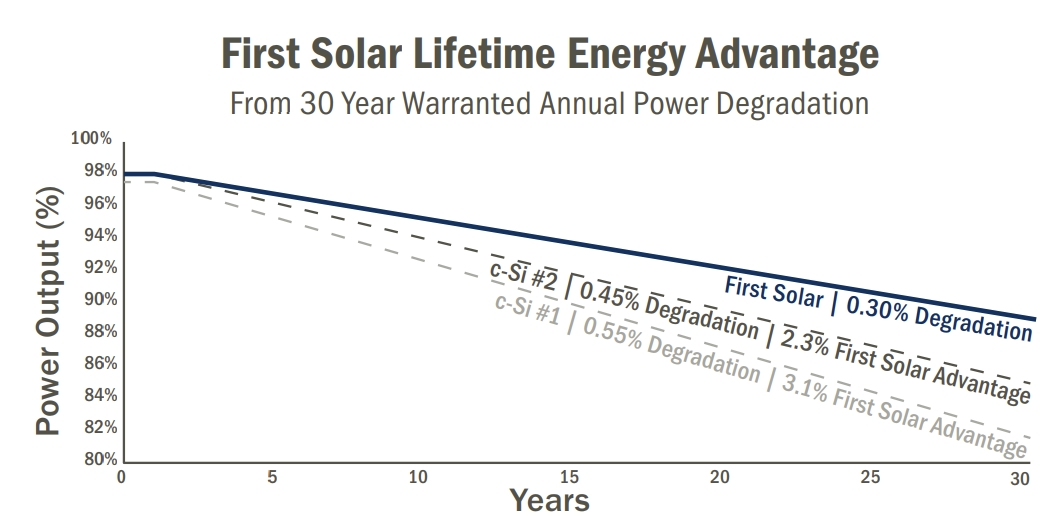
स्रोत: First Solar
पतली-फिल्म अर्धचालक पर ध्यान कंपनी को पूर्ण ऊर्ध्वाधर एकीकरण देता है और सिलिकॉन उद्योग से अलग बनाता है।
पारंपरिक कारखानों में हर चरण अलग और उत्पादन कई दिन का होता है; First Solar कच्चे माल को चार घंटे से कम में तैयार पैनल में बदलती है।

स्रोत: First Solar
स्थापना से अब तक First Solar ने R&D पर $2 अरब खर्च किए हैं। टीमें CdTe कोशिका दक्षता 25% और 2030 तक 28% का मार्ग देखती हैं।
लंबे समय में कंपनी कैडमियम टेलुराइड अनुभव को पेरोव्स्काइट से जोड़कर दक्षता और बढ़ाना चाहती है।

स्रोत: First Solar
First Solar तकनीकी अग्रणी है जिसे चीनी आयात पर शुल्क से लाभ होगा और Trump की पुनर्निर्वाचन से उद्योग पर नकारात्मक असर आंशिक रूप से संतुलित हो सकता है।
आज कैडमियम टेलुराइड पतली-फिल्म पर केंद्रित होने के बावजूद गैर-सिलिकॉन विनिर्माण अनुभव कंपनी को पेरोव्स्काइट में बड़ी बढ़त दे सकता है।
(हमारी First Solar निवेश रिपोर्ट भी पढ़ें।)
फ़र्स्ट सोलर (FSLR) स्टॉक समाचार और विकास


