
Emtialar
Rio Tinto (RIO): Geleceğin Metallerini Madencilik

 Securities.io sitesini Google'daki tercih ettiğiniz kaynaklara ekleyin
Enerji Geçişi İçin Madenciliği Hazırlamak
Madencilik, geniş kitleler tarafından çoğu zaman kirli ve düşük teknolojili bir sektör, yatırımcılar tarafından da daha yenilikçi sektörlere kıyasla zayıf bir yatırım olarak görülür.
Kaynakları mümkün olan en düşük maliyetle çıkarmaya odaklanan sektörün birçok bölümü için bu değerlendirme kuşkusuz doğrudur.
Ancak modern dünya madencilerin çıkardığı lityum, bakır, alüminyum, titanyum ve nadir toprak elementleri gibi metaller üzerine kuruludur. Bu malzemelerin tümü yapay zekâ veri merkezlerinin, elektrikli araçların, güneş panellerinin, bataryaların, uzay araçlarının ve daha fazlasının temelidir.
RIO Fiyat Grafiği
Dolayısıyla enerji dönüşümü ve inovasyonun en göz alıcı kısmı olmasa da madencilik vazgeçilmez bir bileşendir. Üstelik bazı şirketler yalnızca çıkarım yapmanın ötesine geçmektedir.
En büyük madencilik şirketleri aynı zamanda dev ölçeklerini enerji ve su tüketimini ve kirliliği azaltmak, kritik metallerin üretimini genel olarak iyileştirmek için kullanan Ar-Ge merkezleridir. Ayrıca kömür ve temel metallerden uzaklaşıp lityum ve bakır gibi gelecekte stratejik önemi artacak metallere yöneliyorlar.
Dünyanın en büyük beş madencilik şirketi arasında daha sürdürülebilir madenciliğe geçişi Rio Tinto (RIO ) kadar iyi temsil eden başka bir şirket yoktur.
Özet
- Rio Tinto hâlâ demir cevheriyle yönlendiriliyor, ancak geleceği giderek bakır, lityum, alüminyum ve diğer kritik metallere bağlı.
- Şirket, Pilbara demir cevherinin ötesinde Gine’deki Simandou, Moğolistan’daki Oyu Tolgoi, Amerika’daki yeni bakır projeleri ve Arcadium Lityum alımıyla genişliyor.
- Rincon ve Arcadium gibi büyüme projeleri, Rio’ya enerji geçişi boyunca bataryalar, EV’ler ve şebeke inşası için kaldıraç sağlıyor.
- Rio, bakır için Nuton biyolijleme, doğrudan lityum çıkarımı (DLE) ve ELYSIS düşük karbon alüminyum eritimi gibi yeni teknolojileri hayata geçiriyor.
- Yönetim, temel kazançların %40–%60’ını hissedarlara geri döndürmeyi hedefliyor ve dokuz yıl boyunca %60’a yakın temettü ödemesi yaptı, ancak temettüler emtia fiyatlarıyla döngüsel.
Rio Tinto İşletme Genel Bakışı: Çekirdek Metaller ve Strateji
Rio Tinto, dünyanın ikinci büyük madencilik şirketidir. Şirketin işinin en büyük kısmı demir cevherinde olup, Avustralya’da tarihsel varlıkları ve Afrika’da yeni bir mega madeni vardır.
Ancak aynı zamanda bakır ve alüminyumun da çok büyük bir üreticisi olup, bakır üretimini genişletmek için güçlü planları vardır.
Son olarak, birkaç proje ve 2024 yılında Arcadium Lityum’un büyük alımı sayesinde lityum pazarına hızlı bir şekilde genişlemektedir.
Bu arada, şirket titanyum, bor ve alüminyum üretiminde de lider konumdadır; son metal ona nadir toprak (rare earth) pazarına genişleme fırsatı sunmaktadır (aşağıya bakınız).

Kaynak: Rio Tinto
Bu yapı Rio Tinto’yu dünyanın en büyük emtia pazarlarının bazılarında önemli bir üretici konumuna getirir. Daha da önemlisi, madenlerinin çoğu ya çok büyük ya da yüksek tenörlü cevher içerir; bu da verimli operasyonlar ve dünya çapında en düşükler arasında üretim maliyetleri sağlar.

Kaynak: Rio Tinto
Avustralya, Amerika kıtaları ve Afrika’daki madenlere odaklanan Rio Tinto, üretiminin %81’den fazlasını OECD ülkelerinde gerçekleştirmesi sayesinde Batı’nın en önemli stratejik metal tedarikçilerinden biridir. Daha riskli ülkelerde kamulaştırma ve mülkiyet haklarının ihlali madencilik yatırımcıları için ciddi tehlike oluşturabildiğinden bu özellik büyük önem taşır.

Kaynak: Rio Tinto
Demir Cevheri: Pilbara ve Simandou, Rio Tinto’nun Çekirdeği
Pilbara – Avustralya
Diğer metaller ek nakit üretse veya şirketin geleceğini oluştursa da demir cevheri üretimi Rio Tinto’nun tarihsel kökenidir ve faaliyetlerinin merkezinde kalmaktadır.
Küçük üreticilerin kaynaklarının tükenmesiyle 2020’lerin sonlarında büyük bir arz açığı oluşacağından, önümüzdeki yıllarda demir üretimi talebi karşılamaya yetmeyecektir.

Kaynak: Rio Tinto
Yeni kaynaklara yapılan yatırımlar 2016-2023 döneminde tarihsel olarak düşük kaldı. Yeni madenlerin proje aşamasından tam üretime geçmesi yıllar, hatta on yıldan uzun süre aldığından, önümüzdeki on yılda demir cevheri arzının sıkı kalması neredeyse kaçınılmazdır.

Kaynak: Rio Tinto
Rio Tinto’nun ve dünyanın demirinin büyük bölümü Batı Avustralya’nın kızıl toprağından, özellikle de Rio Tinto’nun BHP (BHP ) ve Fortescue (FMG.AX) gibi devlerle birlikte faaliyet gösterdiği Pilbara bölgesinden gelir.
Rio Tinto’nun bölgedeki faaliyetleri 13 maden merkezi ve cevheri özel limanlara taşıyan 2.000 km’lik demiryolu ağıyla yılda 345-360 milyon ton kapasiteyi kapsar.

Kaynak: Rio Tinto
Simandou – Gine
Şirket, tam geliştirildiğinde yılda 60 milyon ton kapasiteye ulaşacak Gine’deki Simandou yatağını portföyüne katmak için yoğun çaba gösteriyor.

Kaynak: Rio Tinto
Cevheri denize ve dolayısıyla uluslararası pazarlara ulaştıracak altyapısı bugüne kadar bulunmayan bir ülkede bu büyük bir girişimdir. 600 km’lik demiryolunun lojistiği mümkün kılmasıyla, Gine hükümeti, Çinli bir konsorsiyum ve Rio Tinto’nun ortak olduğu maden Kasım 2025’te faaliyete başladı.
“Bugün düşük karbonlu çelik üretimi için müşterilerin talep ettiği olağanüstü yüksek kaliteli yeni bir demir cevheri kaynağını kullanıma açıyor, Pilbara ve Kanada’daki dünya standartlarındaki portföyümüzü güçlendiriyoruz.”
Demiryolu ve limanların %61’i, madenin ise %60’ı tamamlandı; projeye şimdiye kadar 3,3 milyar dolar harcandı.
“Simandou projesinin faaliyete başlaması, iki ülkenin devlet başkanlarının vardığı uzlaşmanın yön verdiği önemli bir başarıdır. Çin ile Gine’nin ortak çabalarını ve pragmatik iş birliğini yansıtarak Gine’nin sanayileşme ve modernleşme sürecine katkı sağlamaktadır.”
Bakır, Lityum ve Kritik Metallerde Büyüme
Tabloyu görmek için yana kaydırın →
| Proje | Metal | Bölge | Stratejideki Rolü | Tahmini Ölçek / Zamanlama |
|---|---|---|---|---|
| Pilbara Demir Cevheri Sistemi | Demir cevheri | Batı Avustralya | Büyümeyi ve temettüleri finanse eden temel nakit kaynağı. | Orta vadede yaklaşık 345–360 Mtpa sistem kapasitesine ulaşma yolu. |
| Simandou | Yüksek kaliteli demir cevheri | Gine, Batı Afrika | Demir cevherini Avustralya dışına çeşitlendirir; düşük karbonlu çelik için yüksek kaliteli cevher sağlar. | Operasyonlar Kasım 2025’te başladı; toplamda ~120 Mtpa ihracat kapasitesi. |
| Oyu Tolgoi | Bakır, altın | Moğolistan | Şirketin elektrikleşme maruziyetini temellendiren amiral gemisi bakır varlığı. | 2025 grup bakır üretiminin 860–875 bin tonluk hedefe ulaşmasındaki ana etken. |
| Rincon | Lityum (tuzlu su) | Arjantin, Lityum Üçgeni | Elektrikli araç bataryaları için uzun ömürlü ve büyük ölçekli lityum konumu oluşturur. | 2,5 Milyar $ proje; ~60.000 t/yıl Li₂CO₃, 40‑yıllık maden ömrü; ilk üretim 2028. |
| Arcadium Lityum | Lityum (çeşitli) | Küresel varlıklar | Rio’yu lider DLE teknolojisine sahip üst düzey bir lityum üreticisine dönüştürür. | 2025 başında alındı; en büyük kaynak tabanına sahip üçüncü büyük lityum üreticisi. |
| Nuton | Bakır (düşük dereceli cevherlerden) | Küresel uygulamalar | Atıl durumdaki bakır kaynakları ile maden atıklarını değerlendiren teknoloji platformu. | %85’e varan geri kazanım sağlayan biyoliç süreci; gerçek koşullardaki ilk bakır 2025’te üretildi. |
Dünyanın Metal Açlığı
En iyi cevher yataklarının çoğunun hâlihazırda işletildiği veya tükendiği bir dünyada, birkaç yapısal eğilim daha fazla metal üretimine duyulan ihtiyacı güçlendiriyor.
İlki nüfus artışıdır. Çin, Hindistan, Endonezya ve Güneydoğu Asya ülkeleri gibi dünyanın en büyük ülkelerinin birçoğu altyapı ve temel tüketim malları için çok miktarda metal gerektiren bir kalkınma aşamasındadır.
Diğer eğilim ise daha fazla batarya, elektrik motoru, transformatör ve enerji hattı gerektiren elektrifikasyondur.

Kaynak: Rio Tinto
Bu sırada yeni maden geliştirmek hiç olmadığı kadar yavaş ve pahalı hâle geldi; bu da büyük kaynak yataklarını geliştirme yeteneğini Rio Tinto gibi az sayıda şirketle sınırlıyor.

Kaynak: Rio Tinto
Sonuç olarak Rio Tinto, 2024-2033 döneminde üretimini yıllık bileşik %3 artırmayı hedefleyen yeni bir strateji benimsedi. Demir işini büyütmek ve Avustralya kaynaklarına bağımlılığı azaltmak için Simandou’yu ele aldık. Ancak Rio Tinto’nun en dönüştürücü hamlesi bakır ve lityum alanındadır.
Elektrifikasyon İçin Bakır: Oyu Tolgoi ve Diğer Projeler
Her elektrikli araçta, bataryada, transformatörde ve güç kablosunda büyük miktarlarda gereken elektrifikasyonun temel metali bakır, sanayi emtiasından değerli bir stratejik kaynağa dönüşüyor. Ancak en büyük bakır yataklarının çoğu zaten geliştirilmiş durumda ve tükeniyor.
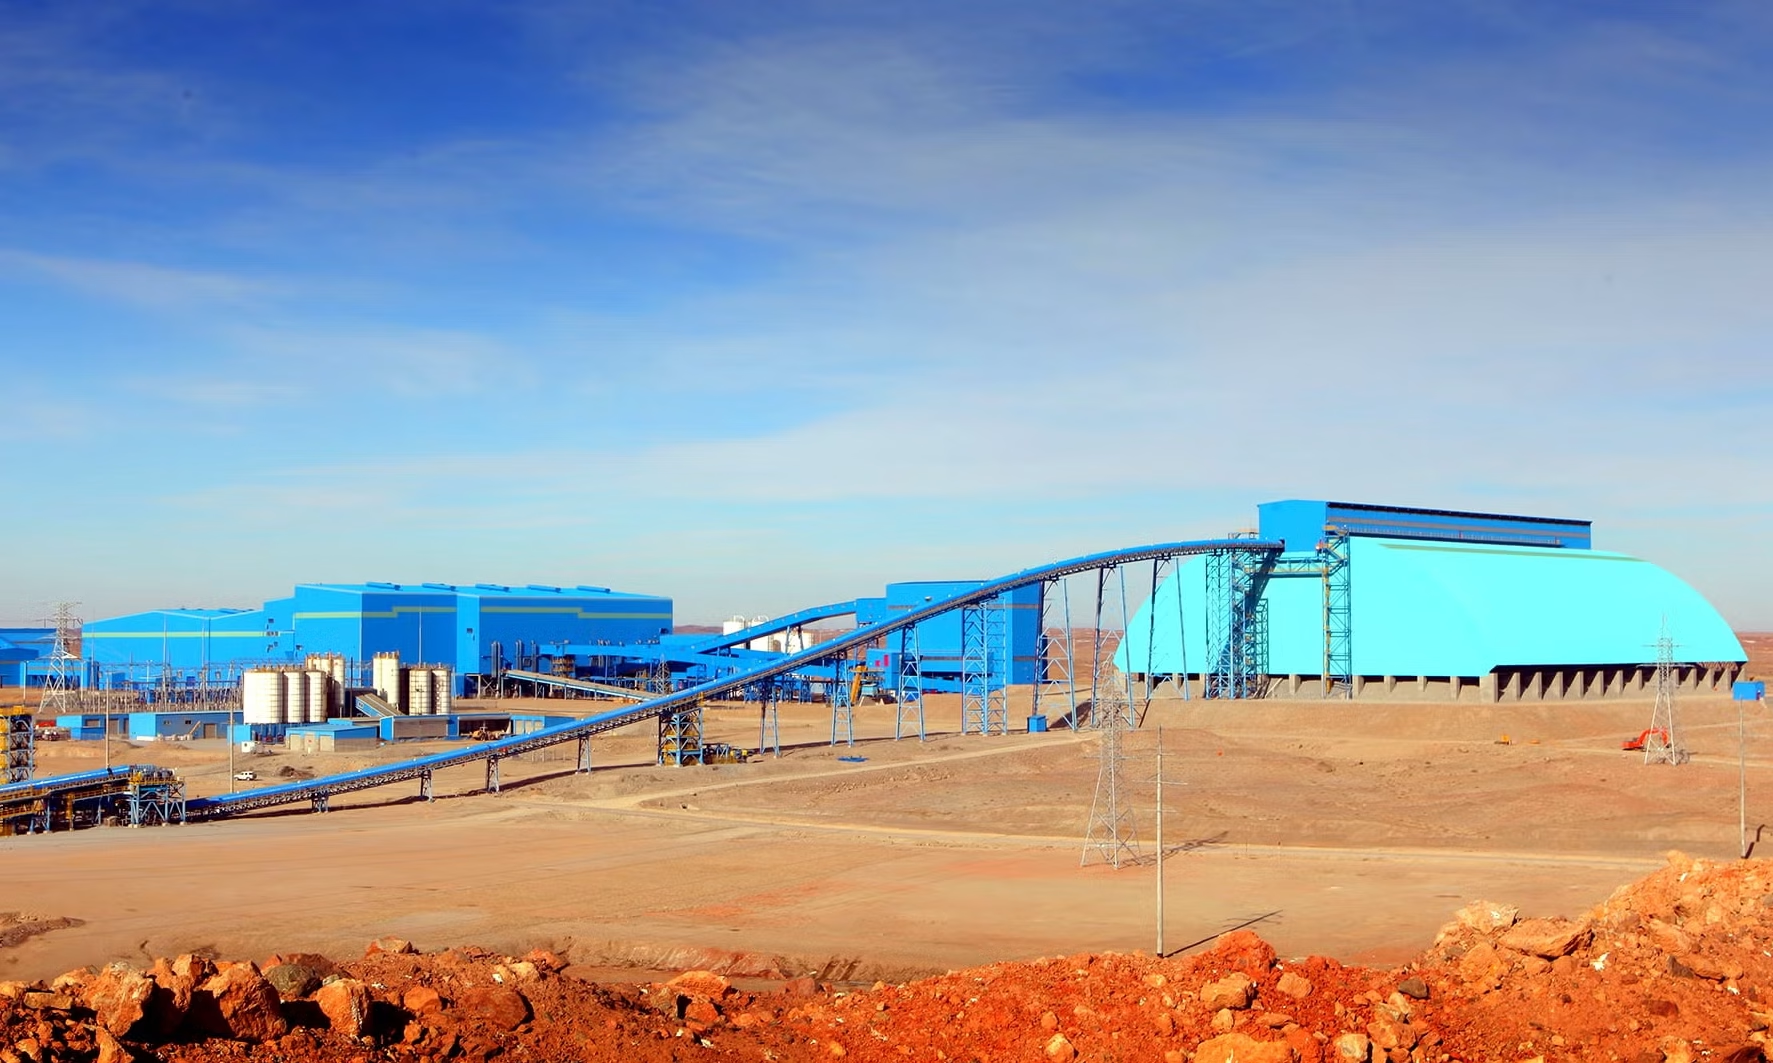
Yeraltı genişlemesi hızlandıkça Moğolistan’daki Oyu Tolgoi madeni, Rio Tinto’nun bakır büyümesinin başlıca itici gücü oluyor. Şirket, cevher yatağı ve altyapı için yıllarca süren yatırımların ardından Oyu Tolgoi’nin önemli katkısıyla toplam bakır üretiminin 2025’te 860–875 bin tona ulaşmasını bekliyor.

Kaynak: Rio Tinto
Moğolistan bakırı Şili ve ABD’deki mevcut üretime ekleniyor. Uzun vadede buna Şili’de Codelco ile ortak geliştirilen Nuevo Cobre, Peru’daki La Granja, Avustralya’daki Winu ve ABD’deki Resolution projeleri katılacak.

Kaynak: Rio Tinto
Nuton
Rio Tinto’nun bakır alanındaki bir diğer büyük girişimi, sürdürülebilir bakır üretimine yönelik teknoloji şirketi Nuton’dır. Şirket, cevherden önceki teknolojilere kıyasla çok daha fazla bakır çıkarmak için 30 yılda gelişmiş bir biyoliç yöntemi geliştirdi.
Bu yöntem, işletilmesi zor cevherleri ekonomik hâle getirerek dünya bakır arzını kökten değiştirebilir. Bakteriler ve elektromadencilik kullanarak %85’e varan geri kazanım oranına ulaşır.
“Nuton teknolojisi, tarihsel olarak liç edilmesi zor sülfürlü cevherleri ekonomik hâle getirerek oyunun kurallarını değiştirme potansiyeline sahiptir. Mevcut sektör normlarını aşan, sektör lideri %85’e varan bakır geri kazanım oranlarıyla bunu başarıyoruz.”
Ayrıca bugüne kadar tam olarak kullanılamayan maden atıklarından daha fazla bakır çıkarılmasına yardımcı olabilir. Nuton, 2025 başında ilk kez gerçek koşullarda bakır üretti.
İzle: Rio Tinto’nun Nuton Teknolojisi Aksiyon Halinde (Video)
Lityum: Arcadium, Rincon ve Rio Tinto’nun Batarya Metalleri İtici Gücü
Arcadium
Sektöre yeni giren Rio Tinto, 2025 başında Arcadium Lithium satın alımını tamamlayarak lityum sektöründe büyük yankı uyandırdı.
Arcadium Lithium, büyük lityum üreticileri Livent ile Allkem’in birleşmesi sonucunda kurulmuştu.

Kaynak: Arcadium
Dünyanın üçüncü büyük lityum üreticisi ve en geniş kaynak tabanına sahip şirketiydi; dolayısıyla üretimini artırmak için de en iyi konumdaydı.
“Rio Tinto’nun ölçeğini, mali gücünü, işletme ve proje geliştirme deneyimini Arcadium’un birinci sınıf varlıkları ve teknik-ticari yetenekleriyle birleştirerek lider demir cevheri, alüminyum ve bakır faaliyetlerimizin yanında yer alan dünya standartlarında bir lityum işi oluşturuyoruz.”
Satın alımın lityum pazarındaki derin dip döneminin sonlarında yapılması dikkat çekicidir. O dönemde lityum fiyatı düşük olmasına rağmen Arcadium’un 2024 mali yılının ilk yarısındaki FAVÖK marjı, yüksek kaliteli kaynakları ve sınıfının en iyi doğrudan lityum çıkarma (DLE) teknolojisi sayesinde hâlâ %40’tı.
Arcadium, 1996’dan beri buharlaştırma havuzlarıyla birlikte DLE üzerinde çalışıyor ve yakın zamanda yöntemi tek başına ticari olarak uygulanabilir hâle getirmede önemli ilerleme kaydetti.
Arcadium ayrıca batarya performansını artırabilecek, üretim maliyetlerini ve lityum kullanımını azaltabilecek, basılabilir bir lityum folyo türü olan LIOVIX’i geliştirdi.

Kaynak: Arcadium
Bir diğer büyük lityum projesi, Arjantin’deki Lityum Üçgeni’nde bulunan Rincon’dur. Aralık 2024’te açıklanan 2,5 milyar dolarlık yatırımla yılda 60.000 tona kadar batarya sınıfı lityum karbonat üreten büyük bir tesise dönüşecektir.
Rincon madeninin ömrünün 40 yıl olması, ilk üretimin 2028’de başlaması ve üç yılda tam kapasiteye ulaşması bekleniyor.
Sırbistan’daki bir diğer proje Jadar, AB pazarına yönelik olarak Rio Tinto’nun lityum üretimini daha da artıracaktı. Ancak protestolar ve siyasi istikrarsızlık projeyi şimdilik durdurdu.
Alüminyum
Rio Tinto, boksit cevherinden alümina ve alüminyuma kadar metalin tüm tedarik zincirinde yer alan büyük bir alüminyum üreticisidir.
Şirket alüminyum faaliyetlerini düşük karbonlu ve ucuz enerji sağlayabildiği bölgelerde konumlandırdı; özellikle Kanada’daki hidroelektrikten ve İzlanda’daki hidroelektrik ve jeotermal enerjiden, ayrıca ABD’deki kaynaklardan yararlanıyor.
Yerel üretimin daha kârlı hâle gelmesi ve bölgesel fiyatların yeni tarife dahil seviyeleri yansıtması nedeniyle sektör ABD tarifelerinden yararlanabilir.
Alüminyum bölümünün bir başka potansiyeli, alüminanın çoğu zaman nadir toprak elementleri bakımından zengin olmasıdır. Çin’in nadir toprak arıtımı ve üretiminde uzmanlaşmasının nedenlerinden biri, alüminyum rafinerilerine nadir toprakları da saflaştırma zorunluluğu getirmesidir.
Rio Tinto aynı faaliyete girmeyi değerlendiriyor; bu, Çin etkisi dışında yerli ve dost ülkelerden nadir toprak üretimi sağlayabilir. Şirket alüminyum üretiminden galyum da elde edebilir.
Ancak bunun gerçekleşmesi için muhtemelen daha açık bir piyasa teşviki veya yeni politikalar gerekecektir.
“Sıradaki adım kritik minerallere biraz daha derinlemesine bakmaktır; bunları mutlaka ayrı madenler olarak düşünmemek gerekir. Birçok kritik mineral için güçlü bir spot piyasanın bulunmaması, en büyük beş madenciyi bu alanda genellikle görmememizin nedenidir.”
Diğer Projeler & Metaller
Şirketin ana faaliyeti açısından vazgeçilmez olmasa da Rio Tinto’nun anılmaya değer başka madenleri de vardır:
- Kanada’da elmas üreten Diavik.
- Avustralya’da deniz tuzu üreten Dampier Salt.
- Avustralya’daki Burra; alüminyum alaşımlarında esnekliği ve ısı-korozyon direncini artırmak için kullanılan skandiyum üretme potansiyeline sahip bir proje.
- Küresel talebin %30’unu karşılayan Kaliforniya’daki bor üretimi.
- Kanada’nın Quebec eyaletindeki Rio Tinto Iron and Titanium (RTIT); demirin yanı sıra küresel titanyum talebinin %19’unu ve skandiyum üretir. Ayrıca Güney Afrika’daki Richards Bay Minerals ile Madagaskar’daki QIT Madagascar Minerals (QMM).
İnovasyon & Sürdürülebilirlik
Nuton’un yeni bakır çıkarma ve Arcadium’un doğrudan lityum çıkarma teknolojilerinin yanı sıra Rio Tinto, karbon ayak izini azaltmaya ve yeni teknolojileri hızla benimsemeye yoğun yatırım yapıyor.
Örneğin BHP ile birlikte Pilbara’da dizel kamyonların yerine ilk Caterpillar bataryalı elektrikli nakliye kamyonlarını kullanmaya başladı. (CAT )
“Bu denemeler yapbozun tüm parçalarının nasıl bir araya geldiğini anlamamıza yardımcı olacak: batarya teknolojileri, üretim ve şarj altyapısı, güç yönetimi ve bunu büyük ölçekte sunabilecek tedarik zincirleri.”
Tim Day – BHP Batı Avustralya Demir Cevheri Varlıkları Başkanı
Şirket alüminyum, bakır katot ve metal tozları için sürdürülebilirlik etiketlerini teşvik ediyor.
Düşük karbonlu alüminyum üretmek için ELYSIS teknolojisini geliştiriyor; teknoloji Ağustos 2025’te ilk kez büyük ölçekte karbonsuz elektrolizi mümkün kıldı.
İnce film güneş panellerinde, örneğin First Solar (FSLR ) ürünlerinde kullanılan kadmiyum tellür (CdTe), Rio Tinto’nun Kennecott bakır madeninde de üretiliyor.
“Tellürün %90’dan fazlası bakır eritme ve arıtmanın yan ürünü olarak üretilir; Kennecott ise ABD’de kalan iki büyük birincil bakır izabe tesisinden biridir.”
Rio Tinto sürdürülebilirliğe de yatırım yaptı: Avustralya Yenilenebilir Enerji Ajansı ve Sumitomo Corporation ile hidrojen tabanlı alümina arıtımı, gemilerinde deniz biyoyakıtı kullanımı, İzlandalı Carbfix ve diğer ortaklarla karbon yakalama, Aymium ile biyokarbon üretimi bunlar arasındadır.
Son olarak Rio Tinto’nun madencilik, arıtma, metal alaşımları ve sürdürülebilirlik alanındaki girişimlere yatırım yapan bir risk sermayesi kolu bulunuyor.
Yatırımcı Çıkarımları
- Temel nakit motoru: Pilbara demir cevheri ve şimdi Simandou, düşük maliyetli, yüksek marjlı demir cevheri maruziyeti sağlayarak Rio Tinto’nun temettü kapasitesini temellendirir.
- Enerji geçişi kaldıraçı: Bakır ve lityum büyümesi (Oyu Tolgoi, Rincon, Arcadium) şirketi EV’ler, şebekeler ve bataryalar için kilit tedarikçi konumuna getirir.
- Düşük‑karbon metal opsiyonelliği: Hidroelektrik‑temelli alüminyum, ELYSIS teknolojisi ve tellür gibi yan ürünler, yeşil primlerin ortaya çıkması durumunda yükseliş potansiyeli yaratır.
- Cazip sermaye getirileri: Rio Tinto, temel kazançların %40–%60’ını hissedarlara geri döndürmeyi hedefliyor ve dokuz yıl boyunca ~%60 temettü dağıtımı yaptı, ancak temettüler döngüsel.
- İzlenmesi gereken riskler: Emtiya fiyat döngüleri, proje yürütme (Simandou, Rincon, Resolution), ESG tartışmaları ve bölge riski, RIO’yu döngüsel bir hisse yapar, tahvil ikamesi değildir.
Sonuç: Rio Tinto (RIO) Geleceğin Metali Hisse Senedi mi?
Rio Tinto; çelik üretimi için bol bulunan demirden düşük karbonlu alüminyum, titanyum, bakır ve lityuma kadar modern sanayi ekonomisi için kesinlikle gerekli ürünler üreten bir şirkettir.
Şirket ayrıca temel kazançlarının %40-60’ını temettü olarak dağıtmayı hedefleyen hissedar getirisi politikasını sürdürme konusunda güçlü bir geçmişe ve dokuz yıllık yaklaşık %60 ödeme oranına sahiptir.
Dünyanın sürekli artan metal talebi, enerji dönüşümü, nüfus artışı ve Rio Tinto’nun önümüzdeki on yıldaki istikrarlı üretim artışıyla birleştiğinde bu durum, hisseyi büyüme potansiyelinin yanında güçlü temettü arayan yatırımcılar için iyi bir seçenek hâline getirir.
Yargı alanı riskleri bakımından da görece güvenli bir madencilik hissesidir; ancak yatırımcılar madencilik sektöründe bu riskin hiçbir zaman tamamen ortadan kalkmadığını unutmamalıdır.
Ayrıca bakır ve lityumun daha verimli çıkarılmasından düşük karbonlu çelik ve alüminyum üretimine, maden ekipmanlarının elektrifikasyonundan ince film güneş panellerinin hammaddelerine kadar sektörde bir inovasyon gücüdür.
Dolayısıyla istikrarsızlık ve enflasyon, hatta stagflasyon döneminde, temettü toplarken stratejik emtialara maruz kalmak ve elektrifikasyon ile yeşil dönüşüm eğilimlerinden yararlanmak doğru hamle olabilir.
En Son Rio Tinto (RIO) Hisse Senedi Haberleri ve Gelişmeler


