Yatırım 101
Yatırımcılar Gözlerini Kapatınca, Yöneticiler Opsiyonları Yeniden Fiyatlandırıyor

 Securities.io sitesini Google'daki tercih ettiğiniz kaynaklara ekleyin

Modern finansal sistem, basit bir varsayıma dayanır: halka açık şirketler, bir aracı kurum hesabı olan herkes tarafından sahip olunabilir ve hissedarlar yöneticileri seçebilir ve büyük kurumsal konularda oy kullanabilir, bu da yönetimin sorumlu tutulmasına yardımcı olur.
Uygulamada, bu nadiren bu kadar net olur. Öncelikle, birçok hissedar, özellikle küçük perakende yatırımcılar, oy haklarını kullanmaya zahmet etmez, bazen kurumsal yatırımcılar da kullanmaz. Pasif yatırımın yükselişiyle bu sorun daha da belirginleşir; hissedarlar şirket hisselerini ETF’ler ve diğer aracılar aracılığıyla sahip olur ve pratikte BlackRock (BLK ) gibi şirketler genellikle oy haklarını kullanır.
Bu bir sorun olabilir, çünkü bir şirketin yönetimi kendine cömert bir tazminat vermeye çekilebilir ve bu, hissedarların aşırı olduğunu hemen fark etmeyecekleri bir biçimde olabilir.
Böyle bir uygulama opsiyon yeniden fiyatlandırmasıdır; bir şirket, su altında kalmış çalışan hisse senedi opsiyonlarının koşullarını değiştirir, genellikle kullanım fiyatını düşürerek ya da yeni, mevcut hisse fiyatına daha yakın ödüllerle değiştirerek. Teoride, bu uygulama yönetsel teşvikleri yeniden hizalayabilir ve çalışan devir oranını azaltabilir. Ancak, aynı zamanda yöneticilerin kendi çıkarlarını hissedarların menfaatine karşı teşvik etmesine de yol açabilir.
Hindistan’daki Institute of Management Technology ve Indian Institute of Management araştırmacılarının yeni bir çalışması bu soruyu inceliyor. Çalışma, bazı firmaların opsiyon yeniden fiyatlandırma faaliyetlerini yatırımcı dikkatindeki geçici dalgalanmalara göre zamanladığını buldu; bu da azalan kurumsal denetimin yöneticilere kendi çıkarlarını gözeten yeniden fiyatlandırma kararları alma fırsatı verdiğini gösteriyor.
Bulgularını International Review of Economics & Finance1 dergisinde, “Does investor attention affect employee stock options repricing activity?” başlığıyla yayınladılar.
Opsiyon Yeniden Fiyatlandırmasını Açıklamak
Çalışan hisse senedi opsiyonlarının (ESO) yeniden fiyatlandırılması, zaten verilmiş ESO’ların şart ve koşullarında yapılan herhangi bir değişikliktir ve genellikle bir dizi değişiklikle gerçekleştirilir:
- Kullanım fiyatlarını düşürmek.
- Opsiyonları iptal edip yeni kullanım fiyatlarıyla yeniden vermek.
- Opsiyon vadesini değiştirmek.
- Değersiz (out-of-the-money) hisse opsiyonlarını hisse veya nakit tahsisleriyle değiştirmek.
Opsiyon yeniden fiyatlandırmasının temel gerekçelerinden biri, özellikle üst yönetim seviyesindeki şirket çalışanları için motive edici bir teşvik sağlamaktır.
Örneğin, bir şirketin hisse fiyatı çok düşerse, daha önce verilen hisse opsiyonları derin su altına düşebilir ve tazminatta büyük bir azalmaya yol açar. Kullanım fiyatı mevcut hisse fiyatının çok üzerinde ise, opsiyonlar pratik teşvik değerinin büyük bir kısmını kaybeder; çünkü çalışanlar onlardan faydalanma ihtimalini gerçekçi görmezler.
Aynı örnekte, aşırı agresif opsiyon yeniden fiyatlandırması, hisse fiyatının ciddi düşüşünden sorumlu yönetim ekibinin kötü sonuçlara rağmen tüm performans ödüllerini nakde çevirmesine izin verebilir.
Yeniden fiyatlandırma konusundaki endişeler, daha sıkı yönetişim gereksinimlerine yol açtı. 2003 yılında SEC, NYSE ve Nasdaq listeleme standartlarında değişiklikler onaylayarak çoğu öz sermaye tazminat planı ve bunların önemli revizyonları için hissedar onayı gerektirdi; bu değişiklikler arasında birçok opsiyon yeniden fiyatlandırması da vardı. Bu, hissedarlara, hisselerini seyreltme veya kötü performans sonrası yöneticileri ödüllendirme potansiyeline sahip tazminat kararları üzerinde daha fazla yetki verdi.
Hissedar İzlemesini Analiz Etmek
Değişken Yatırımcı Dikkati
Yatırımcılar, özellikle kurumsal yatırımcılar, ideal olarak bir firmada yönetişim standartlarını koruyan etkili denetçiler olarak görülmelidir.
Bu, çeşitli eylemlerle gerçekleştirilebilir:
- Ar-Ge harcamalarında kesinti yapmaktan kaçınmak.
- Yönetim kurulunun performansını iyileştirmek.
- Şirketlerin değer düşürücü satın alımlara yönelme eğilimini azaltmak.
- Yöneticilerin fırsatçı satışlarını düzenlemek.
Ancak, bu dikkat zaman içinde dalgalanabilir; kurumsal yatırımcılar diğer konularla meşgul olabilir; örneğin, sektör şokları veya ekonomi genelindeki faktörler.
Bu nedenle, opsiyon yeniden fiyatlandırmanın kurumsal yatırımcıların daha fazla dikkatinin dağıldığı dönemlerde daha agresif bir şekilde yürütülüp yürütülmediğini tespit etmek, bunun öncelikle yönetimin çıkarlarını gözetmek için kullanıldığını gösterebilir.
Opsiyon Yeniden Fiyatlandırma Verilerinin Toplanması
Araştırmacılar, Compustat ExecuComp veritabanını kullanarak 1992–2002 ana çalışma dönemi boyunca 416 opsiyon yeniden fiyatlandırma olayını incelediler. Bu dönem, hissedar onayı gereksinimlerinin şirketlerin öz sermaye tazminatını değiştirme şeklini önemli ölçüde değiştirmesinden önceki yeniden fiyatlandırmaları incelemelerine olanak sağladı.
İlişkinin yeni kurallar altında da devam edip etmediğini test etmek için, 2004–2011 yıllarını kapsayan SEC dosyalarından 226 ABD şirketini içeren 233 yeniden fiyatlandırma olayını manuel olarak topladılar.
Yatırımcı dikkat dağınıklığı, portföylerindeki diğer alanlarda meydana gelen alakasız şokların kurumsal yatırımcıların dikkatindeki değişiklikleri ölçerek belirlendi. Araştırmacılar ayrıca, piyasa çapında artan dikkat dağınıklığının yeniden fiyatlandırma faaliyetlerini etkileyip etkilemediğini test etmek için büyük haber kapsamını alternatif bir yöntem olarak kullandılar.
İlk Veriler
Çalışma, yeniden fiyatlandırma faaliyetlerinin 1996’da arttığını ve düzenleyici ve muhasebe ortamındaki değişiklikler sırasında 1998 civarında zirveye ulaştığını buldu.
Bu yoğunlaşma faydalı bir tarihsel bağlam sağlar, ancak tek başına bu yeniden fiyatlandırma kararlarının hissedarların zararına yöneticilere fayda sağlayıp sağlamadığını kanıtlamaz.
Araştırmacılar ayrıca, yeniden fiyatlandırmanın iş hizmetleri ve yazılım odaklı sektörlerde daha yaygın bir uygulama olduğunu; bu sektörün tüm yeniden fiyatlandırma faaliyetlerinin neredeyse yarısını (194 olay) oluşturduğunu, oysa imalat, petrol & gaz, kimyasallar ve tüketim mallarının sadece 43 yeniden fiyatlandırma olayı eklediğini buldular. Bu, BT sektörünün dar işgücü piyasası ve nitelikli işgücüne olan talebi göz önüne alındığında mantıklıdır.
Opsiyon Yeniden Fiyatlandırmaları ve Yatırımcı Dikkat Dağınıklığı
Araştırmacılar, kurumsal hissedarların geçici olarak denetim yoğunluğunu azalttıklarında, üst yöneticilerin özel faydalarını maksimize etmek için hisse opsiyonlarını yeniden fiyatlandırma olasılıklarının önemli ölçüde arttığını buldular.
Derin su altında kalan opsiyonları olan firmalar arasında, yatırımcı dikkat dağınıklığındaki bir standart sapma artışı, yeniden fiyatlandırma koşullu olasılığında %31,6’lık bir artışla ilişkilendirildi.
Ayrıca, mevcut ve gecikmeli çeyrek getirileri de opsiyon yeniden fiyatlandırmasıyla negatif korelasyon gösterir ve yüksek volatiliteye sahip firmalar hisse opsiyonu yeniden fiyatlandırma faaliyetlerine daha yatkındır.
İlginç bir şekilde, firmaların yaşı ve önceki yıllarda verilen opsiyonlar, yeniden fiyatlandırma olasılıklarını anlamlı şekilde etkilemiyor.
Bu durumun belirli bir döneme özgü faaliyetlerden kaynaklanmadığından emin olmak için, araştırmacılar örneklemden Dot-Com firmalarını çıkararak verileri izole bir şekilde analiz ettiler. Bu analiz, yatırımcı dikkat dağınıklığı ile hisse opsiyonu yeniden fiyatlandırma faaliyetleri arasında hâlâ olumlu bir ilişki buldu.
Yönetsel becerileri incelerken, düşük yönetsel yeteneklerin yatırımcılar dikkat dağıldığında daha fazla opsiyon yeniden fiyatlandırmasıyla ilişkili olduğunu buldular. Ayrıca, tazminat komitesinde çoğunlukla iç yöneticilerin bulunmasının, yüksek dikkat dağınıklığı çeyreğinde firmaların su altı opsiyonlarını yeniden fiyatlandırma kararlarını olumlu etkilediğini gördüler. Bu durum, aynı zamanda yönetim kurulu başkanı olan bir CEO’nun varlığında özellikle belirgindi.
Sektör getirileri de opsiyon yeniden fiyatlandırmasıyla korele etmedi, bu yüzden genel performansı yönlendirdikleri görünmüyor.
Genel olarak, bu bulgular, opsiyon yeniden fiyatlandırmasının önemli bir kısmının hissedarların çıkarları yerine yönetimin özel faydaları için yapıldığını daha da doğruluyor gibi görünüyor.
Son olarak, araştırmacılar 2003 hissedar onayı gereksinimlerinin etkisini incelediler. Bu kuralların, yöneticilerin yatırımcı dikkat dağınıklığının yüksek olduğu dönemlerde opsiyon yeniden fiyatlandırmasını fırsatçı bir şekilde zamanlamalarını azalttığını buldular.
Yatırımcı Çıkarımları
Her zaman dolandırıcılık olmasa da, bu çalışma opsiyon yeniden fiyatlandırması konusundaki yatırımcı şüpheciliğine güçlü bir destek sunuyor.
Bu durum, piyasa veya ekonomik çalkantı dönemlerinde özellikle geçerli olmalıdır. Bu dönemlerde, vicdansız çalışanlar ve yönetim, geçici dikkat dağınıklığını kendi lehlerine ve hissedarların zararına olacak şekilde tazminat kararları almayı kullanabilir.
Bu fenomen, CEO-şef kombinasyonu ve iç yöneticilerin ağırlıkta olduğu tazminat komiteleri gibi ilişkili diğer faktörlerle daha olası hâle gelir.
Bu koşullar, opsiyon yeniden fiyatlandırmasıyla birlikte, mevcut ve potansiyel hissedarlar için yönetişim uyarı işaretleri olarak kullanılmalıdır.
Çalışma ayrıca, daha iyi açıklamanın muhtemel öz çıkarcı opsiyon yeniden fiyatlandırmalarında önemli bir düşüşe yol açtığını göstererek, bu konularda düzenlemenin önemini ortaya koymaktadır.
Kurumsal Oy Teknolojisine Yatırım
Broadridge Financial Solutions
BR Fiyat Grafiği
Bu çalışma, şirket yönetim ekiplerinin yetersiz denetiminden kaynaklanabilecek sorunları gösterdiği gibi, oy haklarını yönetmek ve hissedar katılımını artırmak için daha iyi araçların önemini de vurguluyor.
Broadridge, bu tür finansal araçlara odaklanan bir teknoloji şirketidir; sistemleri 2025 temsilci sezonunda 544 milyar hissenin oy kullanılmasını kolaylaştırmış ve oy kullanılan hisselerin %97’si elektronik olarak gönderilmiştir. Şirket ayrıca blokzincir destekli temsilci oylama altyapısı da sunmaktadır.
“Sabit gelir piyasaları, dağıtık defter teknolojisinin (DLT) uygulamada mükemmel bir örneğini sunar. Teknoloji, akıllı sözleşme teknolojisini kullanmayı kolaylaştırır; bu, karşı taraflar arasındaki iş akışlarını dijitalleştirmeye ve ortaklaştırmaya yardımcı olabilir ya da tahvil kupon ödemeleri ve anapara geri ödemeleri gibi kurumsal eylemleri gerçekleştirebilir.”
Horacio Barakat, Broadridge’de Sermaye Piyasaları için Dijital Yenilik Başkanı
İlk olarak 1962’de Automatic Data Processing (ADP ) (ADP) bünyesinde bir aracılık hizmetleri bölümü olarak kuruldu, 2007’de ise ayrı bir şirket haline getirildi.
Şirket, iki ana segment etrafında yapılandırılmıştır:
- Investor Communication Solutions (ICS): proxy materyallerini ve finansal belgeleri hissedarlara dağıtma, sanal hissedar toplantıları ve yasal ve düzenleyici iletişimler.
- Global Technology and Operations (GTO): ticaret işleme sistemleri, servet ve varlık yönetimi çözümleri ve iş süreçleri dış kaynak kullanımı.
Şirket, 10.000’den fazla kurumsal ihraççı, 30.000 ortak fon ve ETF, 200.000 finansal danışman, 150.000 kurumsal hissedar ve 200 milyon perakende hissedar hesabına hizmet vermektedir.
Daha geniş operasyonları, Broadridge Investment Management platformlarında yaklaşık 1,5 trilyon dolar yönetilmesini, yılda yedi milyar düzenleyici ve müşteri iletişiminin işlenmesini ve her yıl 2.500 sanal hissedar toplantısının düzenlenmesini içerir.
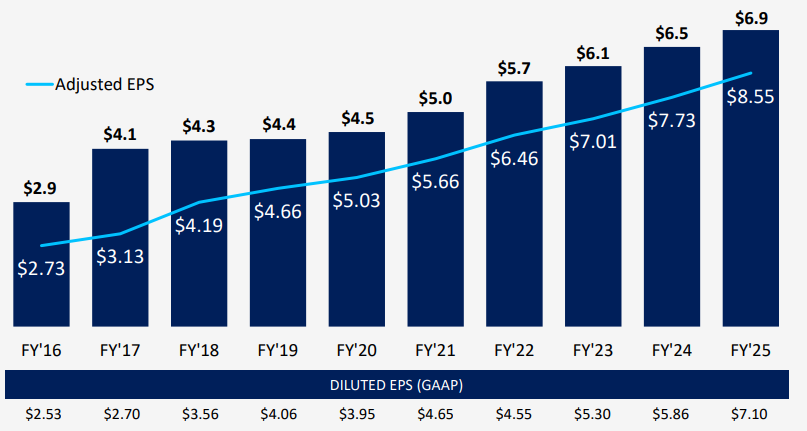
2025 mali yılında, Broadridge toplamda yaklaşık 6,9 milyar dolar gelir elde etti; bunun içinde 4,5 milyar dolar tekrarlayan gelir bulunuyor. 2025 mali yılına kadar on yılda, tekrarlayan gelir yıllık bileşik %10 oranında artarken, düzeltilmiş hisse başına kazanç %13 oranında büyüdü.
Kaynak: Broadridge
Broadridge’in büyümesinin temel itici gücü, oy verme ve yatırımcı ilişkileri iletişiminin yönetiminde daha fazla otomasyona, ayrıca giderek daha merkezi olmayan veya karmaşık hisse sahipliğine duyulan ihtiyaç olmuştur.
Broadridge, şüpheli opsiyon yeniden fiyatlandırmasını engellemez, ancak altyapısı proxy bilgisi dağıtımı, oyların işlenmesi ve hissedarların kurumsal yönetişime katılımını sağlayan pratik sürtünmeyi azaltabilir.
Broadridge Financial Solutions (BR) Hisse Senedi Haberleri ve Gelişmeleri
Referans Çalışma
1. Abhinav Sharma ve Ajay Pandey. Yatırımcı dikkatinin çalışan hisse senedi opsiyonları yeniden fiyatlandırma faaliyetini etkileyip etkilemediği? International Review of Economics & Finance. Ekim 2026. Makale: 105728. Cilt 111. 10.1016/j.iref.2026.105728