
Rankings
10 beste financiële beheer‑tools & apps (september 2026)

 Voeg Securities.io toe aan je voorkeursbronnen op Google

Financiële beheer‑tools zijn essentieel voor iedereen die controle over zijn of haar financiën wil krijgen, budgettering wil stroomlijnen en zijn of haar financiële doelen wil bereiken. Deze platforms bieden een scala aan diensten, van eenvoudige budgettering en uitgavenbijhouden tot uitgebreide beleggingsbeheer en financiële planning. Door realtime‑inzichten, persoonlijk advies en geautomatiseerde functies te bieden, stellen ze gebruikers in staat weloverwogen financiële beslissingen te nemen, schulden te verminderen en voor de toekomst te sparen.
Het kiezen van de juiste financiële beheer‑tool hangt af van individuele behoeften en voorkeuren. Factoren om te overwegen zijn onder meer de complexiteit van uw financiële situatie, gewenste functies, gebruiksgemak en budget. Door deze aspecten te evalueren, kunt u het platform vinden dat het beste aansluit bij uw financiële doelstellingen en u helpt financiële stabiliteit en groei te bereiken.
Financiële beheerplatforms
*De onderstaande cijfers waren op het moment van schrijven nauwkeurig en kunnen wijzigen. Waarden worden weergegeven in USD.*
1. Refresh.me

Voor- en nadelen
- Gebruiksvriendelijke interface vereenvoudigt financiële planning.
- Uitgebreide budgetterings‑ en uitgavenbijhoudingsfuncties.
- Duidelijk overzicht van financiële gezondheid met visuele weergaven.
- Mist geavanceerde functies voor beleggingsbijhouden.
- Integratie met financiële instellingen kan worden verbeterd.
Refresh.me is een financieel beheerplatform dat is ontworpen om gebruikers een uitgebreid overzicht van hun financiële gezondheid te geven en weloverwogen financiële beslissingen te nemen. Het biedt verschillende kernfuncties, waaronder budgettering, uitgavenbijhouden en het stellen van financiële doelen, alles via een gebruiksvriendelijke interface. Deze eenvoud maakt Refresh.me bijzonder aantrekkelijk voor individuen en gezinnen die hun financiële planning willen stroomlijnen zonder te worden belast door te complexe tools.
Refresh.me stelt gebruikers in staat eenvoudig maandelijkse budgetten te maken en te beheren, waarbij uitgaven automatisch worden gecategoriseerd om een duidelijk beeld te geven van waar het geld naartoe gaat. Het platform helpt ook bij het stellen en volgen van financiële doelen, zoals sparen voor een vakantie, schulden aflossen of een noodfonds opbouwen, met hulpmiddelen om de voortgang te monitoren en gemotiveerd te blijven.
Het opvallende kenmerk van Refresh.me is het intuïtieve ontwerp, waardoor het zelfs toegankelijk is voor gebruikers die niet technisch onderlegd zijn. Het consolideert alle financiële informatie op één plek en biedt visuele weergaven zoals grafieken en diagrammen om het begrijpen van uw financiële status eenvoudig te maken. Het mist echter de geavanceerde beleggingsbijhoudingsfuncties die sommige concurrenten bieden. Het toevoegen van robuustere beleggingsbeheer‑tools zou de aantrekkingskracht kunnen vergroten. Bovendien zou een betere integratie met een breder scala aan financiële instellingen de functionaliteit kunnen verbeteren, waardoor een meer automatische synchronisatie van rekeningsaldi en transacties mogelijk wordt.
Al met al is Refresh.me een uitstekende keuze voor wie op zoek is naar een eenvoudige, gebruiksvriendelijke financiële beheer‑tool die essentiële budgetterings‑ en uitgavenbijhoudingsfuncties biedt. De nadruk op eenvoud en duidelijkheid maakt het een uitstekend startpunt voor individuen en gezinnen die hun financiële gezondheid willen verbeteren.
Prijs: Individueel $12 per maand, Koppel $22 per maand, Familie $32 per maand
2. Mint

Voor- en nadelen
- Uitgebreide en realtime financiële tracking.
- Gratis te gebruiken met een breed scala aan geïntegreerde financiële instellingen.
- Bevat monitoring van kredietscore.
- Synchronisatieproblemen gemeld door gebruikers.
- Aanwezigheid van advertenties kan afleidend zijn.
Mint is een uitgebreid financieel beheer‑tool dat realtime updates geeft over rekeningsaldi en transacties. Het biedt budgettering, factuurbijhouden, monitoring van kredietscore en beleggingsbijhouden en integreert met een breed scala aan financiële instellingen. De gebruiksvriendelijke interface en gedetailleerde financiële overzichten maken het een populaire keuze voor wie hun financiën effectief wil beheren.
Gebruikers kunnen budgetten maken en beheren, uitgaven automatisch categoriseren en meldingen ontvangen voor ongebruikelijke rekeningactiviteit of factuurherinneringen. Mint biedt ook inzicht in uitgavenpatronen en geeft tips om geld te besparen. Sommige gebruikers melden echter synchronisatie‑ en transactie‑categoriseringsproblemen, en de aanwezigheid van advertenties kan afleidend zijn.
Al met al is Mint een robuuste, gebruiksvriendelijke financiële tool, ideaal voor uitgebreide budgettering en financiële tracking.
Prijs: Gratis, met advertenties.
3. YNAB (You Need A Budget)
Voor- en nadelen
- Legt nadruk op proactieve budgettering en financiële educatie.
- Gedetailleerde budgetteringstools en doeltracking.
- Realtime-updates voor financieel beheer.
- Steile leercurve voor nieuwe gebruikers.
- Hogere kosten vergeleken met sommige andere tools.
YNAB (You Need A Budget) richt zich op proactieve budgettering. Het moedigt gebruikers aan elke dollar een taak toe te wijzen en legt de nadruk op financiële educatie en het opbouwen van betere geldgewoonten. Het biedt gedetailleerde budgetteringstools, educatieve bronnen, doeltracking en realtime-updates.
Gebruikers maken budgetten, volgen uitgaven en stellen financiële doelen met de intuïtieve interface van YNAB. Het platform biedt educatieve bronnen om gebruikers te helpen hun financiële gewoonten te verbeteren en langdurige financiële stabiliteit te bereiken. Hoewel de leercurve voor nieuwe gebruikers steil kan zijn, kunnen extra tutorials en een eenvoudiger onboarding‑proces nuttig zijn.
Al met al is YNAB een krachtige tool voor wie zich inzet voor proactieve budgettering en financiële educatie, hoewel het een initiële aanpassingsperiode voor nieuwe gebruikers kan vereisen.
Prijs: $14.99 per maand of $99 per jaar.
4. Empower
[show _ pros_n_cons id=”4″]
Empower (voorheen Personal Capital) is een financieel beheerplatform dat budgettering combineert met beleggingsbijhouden en pensioenplanning. Het biedt robuuste tools voor vermogensbeheer, waaronder budgettering, beleggingsanalyse, pensioenplanning en toegang tot financiële adviseurs. Empower biedt een uitgebreid overzicht van uw financiële gezondheid, waardoor gebruikers weloverwogen beslissingen kunnen nemen en voor de toekomst kunnen plannen.
Met de intuïtieve interface van Empower kunnen gebruikers hun uitgaven bijhouden, investeringen beheren en voor hun pensioen plannen. Het platform biedt ook gepersonaliseerd beleggingsadvies en vermogensbeheerdiensten. Hoewel Empower uitstekend is voor mensen met complexe financiële behoeften, kan het overweldigend zijn voor gebruikers die voornamelijk in eenvoudige budgettering geïnteresseerd zijn. Bovendien gaan de adviesdiensten gepaard met hogere kosten vergeleken met sommige andere platforms.
Al met al is Empower ideaal voor gebruikers die op zoek zijn naar een uitgebreid financieel beheer‑tool dat beleggings- en pensioenplanning omvat.
Prijs: Gratis voor budgettering en beleggingsbijhouden; adviesdiensten beginnen bij 0,89% van jaarlijks beheerde activa.
5. Quicken
Voor- en nadelen
- Uitgebreide financiële tools voor persoonlijk en zakelijk gebruik.
- Gedetailleerde tracking van uitgaven, investeringen en rekeningen.
- Bevat belastingplanfuncties.
- Kan duur zijn vergeleken met andere tools.
- Gebruikersinterface kan verouderd aanvoelen.
Quicken is een uitgebreid financieel beheer‑tool dat zowel voor persoonlijk als zakelijk gebruik geschikt is, met gedetailleerde tracking van uitgaven, investeringen en rekeningen. Het omvat budgettering, beleggingsbijhouden, factuurbetaling en belastingplanfuncties, waardoor het een veelzijdige optie is voor het beheren van verschillende aspecten van financiële gezondheid.
De robuuste suite van Quicken stelt gebruikers in staat budgetten te maken en te beheren, inkomsten en uitgaven te volgen en belastingplanning te doen. Het biedt ook beleggingsbijhoudings‑ en rapportagefuncties, die gebruikers kunnen helpen hun portefeuilles te beheren en prestaties te monitoren. Quicken kan echter duurder zijn dan andere financiële tools, en de gebruikersinterface kan verouderd aanvoelen. Het moderniseren van het ontwerp en het verbeteren van de stabiliteit zou de gebruikerservaring kunnen verbeteren.
Al met al is Quicken een krachtige tool voor wie een uitgebreid financieel beheer nodig heeft voor zowel persoonlijke als zakelijke financiën.
Prijs: Varieert van $41,88 tot $119,88 per jaar, afhankelijk van het abonnement.
6. PocketGuard
Voor- en nadelen
- Vereenvoudigd overzicht van beschikbare financiën.
- Automatische categorisatie van uitgaven.
- Inzichten in uitgavenpatronen.
- Beperkte aanpassingsopties voor budgetcategorieën.
- Sommige geavanceerde functies vereisen een betaald abonnement.
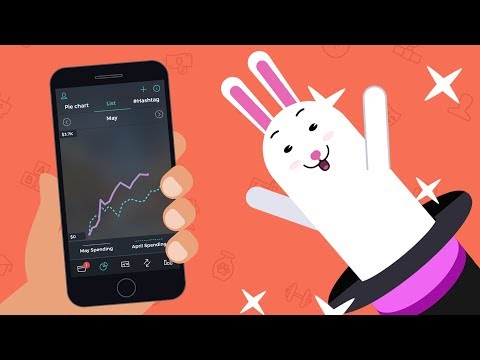
PocketGuard is een financieel beheer‑tool die een vereenvoudigd overzicht van uw financiën biedt. Het richt zich op hoeveel geld er beschikbaar is om te besteden na rekeningen en spaargelden. Het geeft inzicht in uitgavenpatronen, waardoor gebruikers hun geld effectiever kunnen beheren. Belangrijke functies omvatten budgettering, uitgavenbijhouden, factuurbijhouden en het stellen van spaar doelen.
Met de gebruiksvriendelijke interface van PocketGuard kunnen gebruikers budgetten maken, uitgaven automatisch categoriseren en facturen bijhouden. Het platform biedt een duidelijk beeld van beschikbare middelen, wat kan helpen overbesteding te voorkomen. PocketGuard heeft echter beperkte aanpassingsopties voor budgetcategorieën en gedetailleerde financiële inzichten. Het uitbreiden van deze opties zou de gebruikerservaring kunnen verbeteren.
Al met al is PocketGuard ideaal voor gebruikers die op zoek zijn naar een eenvoudige, gebruiksvriendelijke tool voor het beheren van dagelijkse financiën en het vermijden van overbesteding.
Prijs: Gratis basisversie; PocketGuard Plus kost $7,99 per maand, $79,99 per jaar, of $99,99 voor een levenslange versie.
7. Goodbudget
Voor- en nadelen
- Gebruikt de envelopbudgetteringsmethode.
- Uitstekend voor handmatige budgetters.
- Bevat schuldenbijhouden.
- Mist automatische transactie‑synchronisatie.
- Kan tijdrovend zijn om handmatig te beheren.
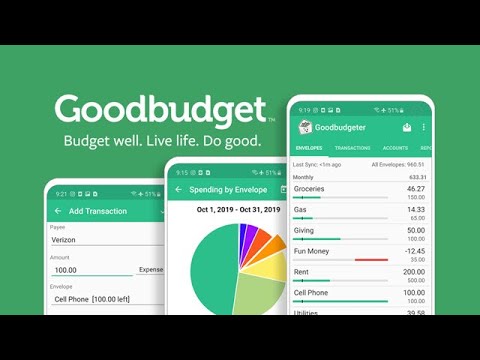
Goodbudget is een financieel beheer‑tool die de envelopbudgetteringsmethode gebruikt, waardoor gebruikers fondsen kunnen toewijzen aan verschillende categorieën of “enveloppen”. Deze aanpak is vooral nuttig voor handmatige budgetters die hun uitgaven vooraf willen plannen. Belangrijke functies omvatten budgettering, uitgavenbijhouden en schuldenbijhouden.
Gebruikers kunnen budgetten maken en beheren door hun inkomen toe te wijzen aan verschillende uitgavencategorieën, hun uitgaven bij te houden en schulden te beheren met de eenvoudige interface van Goodbudget. Het enveloppensysteem stimuleert gedisciplineerd uitgeven en sparen. Goodbudget mist echter automatische transactie‑synchronisatie met banken, wat tijdrovend kan zijn omdat gebruikers hun transacties handmatig moeten invoeren. Het toevoegen van deze functie zou gebruikers tijd kunnen besparen en de nauwkeurigheid verhogen.
Al met al is Goodbudget ideaal voor gebruikers die de envelopbudgetteringsmethode en handmatige tracking verkiezen.
Prijs: Gratis basisversie; Plus‑plan kost $8 per maand of $70 per jaar.
8. Moneydance
Voor- en nadelen
- Ondersteunt internationale valuta.
- Geavanceerde functies voor beleggingsbijhouden.
- Eenmalige betalingsstructuur.
- Gebruikersinterface kan verouderd en complex zijn.
- Niet cloud‑gebaseerd, kan handmatige updates vereisen.
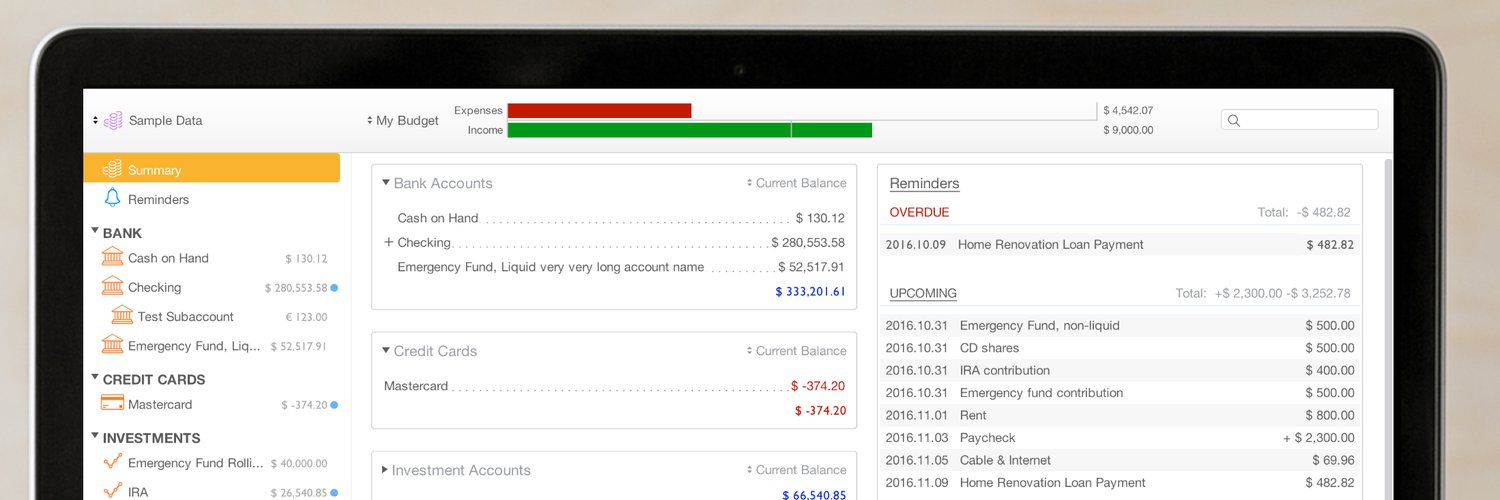
Moneydance is een desktop‑gebaseerde financiële beheer‑software die internationale valuta ondersteunt en geavanceerde functies biedt voor beleggingsbijhouden. Het omvat budgettering, online bankieren, beleggingsbijhouden en gedetailleerde financiële rapportage. Dit maakt het een veelzijdige tool voor gebruikers die uitgebreid financieel beheer nodig hebben.
Gebruikers kunnen budgetten maken, uitgaven bijhouden en investeringen beheren met de uitgebreide functies van Moneydance. Het ondersteunt ook online bankieren, waardoor gebruikers transacties veilig kunnen downloaden van hun financiële instellingen. De beleggingsbijhoudingsmogelijkheden van Moneydance zijn bijzonder robuust en bieden gedetailleerd inzicht in de portefeuilleprestaties. De gebruikersinterface kan echter verouderd en complex aanvoelen, wat sommige gebruikers kan afschrikken. Het moderniseren van het ontwerp en het verbeteren van de gebruikerservaring zou de aantrekkingskracht kunnen vergroten.
Al met al is Moneydance ideaal voor gebruikers die geavanceerd beleggingsbijhouden en ondersteuning voor internationale valuta nodig hebben.
Prijs: Eenmalige vergoeding van $49,99.
9. Tiller Money
Voor- en nadelen
- Aanpasbare financiële tracking met spreadsheets.
- Geautomatiseerde gegevensimport.
- Gedetailleerde rapportage met aanpasbare sjablonen.
- Vereist een goed begrip van spreadsheets.
- Beperkte integratie met andere financiële apps.
Tiller Money is een financieel beheer‑tool die integreert met Google Sheets en Microsoft Excel, waardoor gebruikers hun financiële tracking kunnen aanpassen met spreadsheets. Het automatiseert gegevensimport van bankrekeningen, creditcards en andere financiële instellingen, wat een zeer flexibele en aanpasbare benadering van financieel beheer biedt. Belangrijke functies omvatten geautomatiseerde financiële tracking, aanpasbare sjablonen en gedetailleerde rapportage.
Gebruikers profiteren van de geautomatiseerde gegevensimport van Tiller Money, die hun spreadsheets dagelijks bijwerkt met de nieuwste transacties en saldi. Het platform biedt diverse aanpasbare sjablonen voor budgettering, uitgavenbijhouden en financiële planning, waardoor gebruikers hun financieel beheer kunnen afstemmen op hun specifieke behoeften. Tiller Money vereist echter een goed begrip van spreadsheets, wat voor sommige gebruikers ontmoedigend kan zijn. Het aanbieden van gebruiksvriendelijkere sjablonen en tutorials zou de tool toegankelijker kunnen maken.
Al met al is Tiller Money ideaal voor gebruikers die de flexibiliteit en aanpasbaarheid van spreadsheets voor financieel beheer verkiezen.
Prijs: $79 per jaar.
10. Albert

Voor- en nadelen
- Combineert budgettering, sparen en beleggingsfuncties.
- Biedt financieel advies via menselijke adviseurs en AI.
- Automatische spaarfunctie.
- Sommige gebruikers vinden het adviesaspect mogelijk opdringerig.
- Premium‑functies vereisen een abonnement.
Albert is een financieel beheer‑tool die budgettering, sparen en beleggingsfuncties combineert. Het biedt financieel advies via menselijke adviseurs en AI. Albert omvat functies zoals budgettering, automatische spaarfunctie, beleggingsadvies en factuurmonitoring, ontworpen om gebruikers hun financiën efficiënt te laten beheren en hun financiële doelen te bereiken.
Met de intuïtieve interface van Albert kunnen gebruikers budgetten maken, uitgaven bijhouden en automatische spaarinstellingen configureren. Het platform biedt ook gepersonaliseerd financieel advies via het Genius‑abonnement, dat toegang tot menselijke adviseurs omvat. Albert’s beleggingsadvies helpt gebruikers weloverwogen beslissingen te nemen over hun portefeuilles. De premium‑functies van de app vereisen echter een abonnement, wat voor sommige gebruikers een drempel kan vormen. Het verbeteren van de gratis versie met robuustere functies zou de toegankelijkheid kunnen vergroten.
Al met al is Albert ideaal voor gebruikers die op zoek zijn naar een uitgebreid financieel beheer‑tool met gepersonaliseerd advies, hoewel de premium‑functies een abonnement vereisen. De nadruk van het platform op budgettering en beleggingsadvies maakt het een veelzijdige keuze voor gebruikers die hun financiële gezondheid willen verbeteren.
Prijs: Gratis basisversie; Genius‑abonnement kost $8 per maand.


