निवेश 101
जब निवेशक ध्यान नहीं देते, कार्यकारी विकल्पों की कीमत पुनः निर्धारित करते हैं

 Securities.io को Google पर अपने पसंदीदा स्रोतों में जोड़ें

आधुनिक वित्तीय प्रणाली एक सरल सिद्धांत पर आधारित है: सार्वजनिक रूप से सूचीबद्ध कंपनियों को कोई भी ब्रोकरेज खाता रखने वाला व्यक्ति मालिक बन सकता है, और शेयरधारक निदेशकों का चयन कर सकते हैं तथा प्रमुख कॉर्पोरेट मामलों पर मतदान कर सकते हैं, जिससे प्रबंधन को उत्तरदायी रखा जाता है।
व्यावहारिक रूप से, यह अक्सर इतना स्पष्ट नहीं होता। एक बात यह है कि कई शेयरधारक, विशेषकर छोटे खुदरा निवेशक, अपने मतदान अधिकारों का प्रयोग नहीं करते, जबकि कभी-कभी संस्थागत निवेशक भी ऐसा नहीं करते। यह समस्या पैसिव निवेश के बढ़ते प्रचलन के साथ और अधिक स्पष्ट हो जाती है, जहाँ शेयरधारक ETFs और अन्य मध्यस्थों के माध्यम से कंपनी के शेयर रखते हैं, और व्यावहारिक रूप से, BlackRock (BLK ) आम तौर पर मतदान अधिकारों का प्रयोग करते हैं।
यह समस्या उत्पन्न कर सकता है, क्योंकि कंपनी का प्रबंधन खुद को उदार मुआवजा देने के लिए प्रलोभित हो सकता है, जो संभवतः ऐसे रूप में हो सकता है जिसे शेयरधारक तुरंत अत्यधिक नहीं समझते।
ऐसी ही एक प्रथा विकल्प पुनः मूल्य निर्धारण है, जिसमें कंपनी डूबे हुए कर्मचारी स्टॉक विकल्पों की शर्तों को बदलती है, अक्सर उनके एक्सरसाइज़ मूल्य को कम करके या उन्हें नए पुरस्कारों से बदल देती है जो वर्तमान शेयर कीमत से अधिक निकटता से जुड़े होते हैं। सिद्धांत रूप में, यह प्रथा प्रबंधन के प्रोत्साहनों को पुनः संरेखित करने और कर्मचारी टर्नओवर को कम करने में मदद कर सकती है। हालांकि, यह कार्यकारियों को शेयरधारकों के हितों की कीमत पर स्व‑व्यवहार को प्रोत्साहित भी कर सकती है।
इंस्टिट्यूट ऑफ मैनेजमेंट टेक्नोलॉजी (इंडिया) और इंडियन इंस्टिट्यूट ऑफ मैनेजमेंट के शोधकर्ताओं द्वारा किया गया एक नया अध्ययन इस प्रश्न की जांच करता है। इसने पाया कि कुछ कंपनियां निवेशक ध्यान में अस्थायी बदलावों के आधार पर अपने विकल्प पुनः मूल्य निर्धारण गतिविधियों का समय तय करती हैं, जिससे यह संकेत मिलता है कि संस्थागत निगरानी में कमी कार्यकारियों को अपने स्वयं के हितों के अनुकूल पुनः मूल्य निर्धारण निर्णय लेने का अधिक अवसर देती है।
उन्होंने अपने निष्कर्ष International Review of Economics & Finance1 में प्रकाशित किए, शीर्षक “क्या निवेशक ध्यान कर्मचारी स्टॉक विकल्पों की पुनः मूल्य निर्धारण गतिविधि को प्रभावित करता है?” के तहत।
विकल्प पुनः मूल्य निर्धारण की व्याख्या
कर्मचारी स्टॉक विकल्पों (ESOs) का पुनः मूल्य निर्धारण पहले से प्रदान किए गए ESOs की शर्तों और स्थितियों में कोई भी परिवर्तन है, आमतौर पर निम्नलिखित परिवर्तन संयोजन द्वारा किया जाता है:
- एक्सरसाइज़ कीमतों को कम करना।
- विकल्पों को रद्द करके नई एक्सरसाइज़ कीमतों के साथ पुनः प्रदान करना।
- विकल्प की परिपक्वता में संशोधन करना।
- आउट‑ऑफ़‑द‑मनी स्टॉक विकल्पों को स्टॉक या नकद अनुदानों से बदलना।
विकल्प पुनः मूल्य निर्धारण का एक प्रमुख औचित्य कंपनी के कर्मचारियों, विशेषकर उच्च प्रबंधन स्तर पर, एक प्रेरक प्रोत्साहन बनाए रखना है।
उदाहरण के लिए, यदि किसी कंपनी का स्टॉक बहुत अधिक गिरता है, तो पहले प्रदान किए गए स्टॉक विकल्प गहराई से डूब सकते हैं, जिससे मुआवजे में तीव्र गिरावट आती है। यदि एक्सरसाइज़ कीमत वर्तमान शेयर कीमत से बहुत ऊपर रहती है, तो विकल्प अपने व्यावहारिक प्रोत्साहन मूल्य का अधिकांश हिस्सा खो देते हैं क्योंकि कर्मचारियों को उनसे लाभ उठाने की वास्तविक संभावना कम दिखती है।
इसी उदाहरण में, अत्यधिक आक्रामक विकल्प पुनः मूल्य निर्धारण एक ऐसे प्रबंधन टीम को सभी प्रदर्शन पुरस्कारों को नकद में बदलने की अनुमति दे सकता है, जिसने गंभीर स्टॉक मूल्य गिरावट के लिए जिम्मेदारी ली है, भले ही परिणाम खराब हों।
पुनः मूल्य निर्धारण को लेकर चिंताओं ने सख्त शासन आवश्यकताओं को जन्म दिया। 2003 में, SEC ने NYSE और Nasdaq सूची मानकों में बदलाव को मंजूरी दी, जिसमें अधिकांश इक्विटी मुआवजा योजनाओं और उनके महत्वपूर्ण संशोधनों के लिए शेयरधारकों की स्वीकृति आवश्यक थी, जिसमें कई विकल्प पुनः मूल्य निर्धारण शामिल थे। इससे शेयरधारकों को उन मुआवजा निर्णयों पर अधिक अधिकार मिला जो उनके होल्डिंग्स को पतला कर सकते हैं या खराब प्रदर्शन के बाद कार्यकारियों को पुरस्कृत कर सकते हैं।
शेयरधारक निगरानी का विश्लेषण
परिवर्तनीय निवेशक ध्यान
निवेशकों, विशेषकर संस्थागत निवेशकों, को आदर्श रूप से कंपनी के भीतर शासन मानकों को बनाए रखने में प्रभावी पर्यवेक्षक माना जाना चाहिए।
यह विभिन्न कार्यों के माध्यम से प्राप्त किया जा सकता है:
- R&D खर्च में कटौती से बचना।
- बोर्ड ऑफ डायरेक्टर्स के प्रदर्शन में सुधार।
- कंपनियों की मूल्य घटाने वाली अधिग्रहणों में संलग्न होने की प्रवृत्ति को कम करना।
- कार्यकारी के अवसरवादी बिक्री को नियमन करना।
हालांकि, यह ध्यान समय के साथ बदल सकता है, क्योंकि संस्थागत निवेशक अन्य विषयों से विचलित होते हैं; उदाहरण के लिए, उद्योग झटके या समग्र आर्थिक कारक।
इसलिए यह पता लगाना कि विकल्प पुनः मूल्य निर्धारण संस्थागत निवेशकों के उच्च विचलन अवधि में अधिक आक्रामक रूप से किया जा रहा है या नहीं, यह संकेत दे सकता है कि इसे पहले प्रबंधन के हितों को प्राथमिकता देने के लिए उपयोग किया जाता है।
विकल्प पुनः मूल्य निर्धारण डेटा एकत्र करना
शोधकर्ताओं ने Compustat ExecuComp डेटाबेस से डेटा का उपयोग करके प्राथमिक 1992–2002 अध्ययन अवधि के दौरान 416 विकल्प‑पुनः‑मूल्य निर्धारण घटनाओं की जांच की। इस अवधि ने उन्हें शेयरधारक‑स्वीकृति आवश्यकताओं के कंपनियों के इक्विटी मुआवजा संशोधित करने के तरीके में महत्वपूर्ण परिवर्तन से पहले पुनः मूल्य निर्धारण का अध्ययन करने की अनुमति दी।
यह जांचने के लिए कि यह संबंध नई नियमों के तहत बना रहा या नहीं, उन्होंने 2004–2011 की अवधि को कवर करने वाले SEC फ़ाइलिंग्स से 226 अमेरिकी कंपनियों के 233 पुनः मूल्य निर्धारण घटनाओं को भी मैन्युअल रूप से एकत्र किया।
निवेशक विचलन को संस्थागत निवेशकों के पोर्टफोलियो में अन्य क्षेत्रों में अप्रासंगिक झटकों के कारण हुए ध्यान परिवर्तन के माध्यम से मापा गया। शोधकर्ताओं ने वैकल्पिक रूप से यह परीक्षण करने के लिए प्रमुख समाचार कवरेज का उपयोग किया कि क्या व्यापक बाजार‑व्यापी विचलन की अवधि ने पुनः मूल्य निर्धारण गतिविधि को प्रभावित किया।
प्रारंभिक डेटा
अध्ययन ने पाया कि पुनः मूल्य निर्धारण गतिविधि 1996 में बढ़ी और 1998 के आसपास चरम पर पहुँची, नियामक और लेखा वातावरण में बदलाव के बीच।
यह एकत्रीकरण उपयोगी ऐतिहासिक संदर्भ प्रदान करता है, लेकिन यह स्वयं यह स्थापित नहीं करता कि क्या ये पुनः मूल्य निर्धारण निर्णय शेयरधारकों की कीमत पर कार्यकारियों को लाभान्वित करते थे।
शोधकर्ताओं ने यह भी पाया कि पुनः मूल्य निर्धारण व्यावसायिक सेवाओं और सॉफ़्टवेयर‑संबंधी उद्योगों में अधिक सामान्य प्रथा है, जहाँ यह सेक्टर कुल पुनः मूल्य निर्धारण गतिविधियों का लगभग आधा हिस्सा बनाता है (194 पुनः मूल्य निर्धारण घटनाएँ), जबकि विनिर्माण, तेल एवं गैस, रसायन, और उपभोक्ता वस्तुओं ने केवल 43 पुनः मूल्य निर्धारण घटनाएँ जोड़ी हैं। यह IT सेक्टर के कड़े श्रम बाजार और कुशल श्रम शक्ति की मांग को देखते हुए समझ में आता है।
विकल्प पुनः मूल्य निर्धारण और निवेशक विचलन
शोधकर्ताओं ने पाया कि जब संस्थागत शेयरधारक अस्थायी रूप से निगरानी की तीव्रता कम करते हैं, तो शीर्ष कार्यकारी अपने स्टॉक विकल्पों को पुनः मूल्य निर्धारण करके निजी लाभ को अधिकतम करने की संभावना काफी अधिक होती है।
गहराई से डूबे हुए विकल्पों वाली कंपनियों में, निवेशक विचलन में एक मानक विचलन की वृद्धि के साथ पुनः मूल्य निर्धारण की सशर्त संभावना में 31.6% की अतिरिक्त वृद्धि जुड़ी हुई थी।
इसके अलावा, वर्तमान और पिछली तिमाही रिटर्न भी विकल्प पुनः मूल्य निर्धारण के साथ नकारात्मक रूप से संबंधित हैं, और अत्यधिक अस्थिर कंपनियों में स्टॉक विकल्प पुनः मूल्य निर्धारण गतिविधि में संलग्न होने की संभावना अधिक होती है।
दिलचस्प बात यह है कि कंपनियों की आयु और पूर्व वर्षों में प्रदान किए गए विकल्पों का पुनः मूल्य निर्धारण संभावना पर महत्वपूर्ण प्रभाव नहीं पड़ता।
यह सुनिश्चित करने के लिए कि यह अवधि‑विशिष्ट गतिविधि से प्रेरित नहीं है, शोधकर्ताओं ने नमूने से डॉट‑कॉम कंपनियों को बाहर रखते हुए डेटा का अलग‑अलग विश्लेषण किया। इस विश्लेषण ने अभी भी निवेशक विचलन और स्टॉक विकल्प पुनः मूल्य निर्धारण गतिविधि के बीच सकारात्मक संबंध पाया।
प्रबंधन कौशल की जाँच करते समय, उन्होंने पाया कि जब निवेशक विचलित होते हैं, तो कम प्रबंधन क्षमता अधिक विकल्प पुनः मूल्य निर्धारण से संबंधित होती है। उन्होंने यह भी पाया कि मुआवजा समिति में अधिकांश अंदरूनी सदस्यों की उपस्थिति उच्च‑विचलन तिमाही में कंपनियों के डूबे हुए विकल्पों को पुनः मूल्य निर्धारण करने के निर्णय को सकारात्मक रूप से प्रभावित करती है। यह विशेष रूप से तब सच था जब CEO भी बोर्ड के चेयरमैन होते हैं।
उद्योग रिटर्न भी विकल्प पुनः मूल्य निर्धारण से संबंधित नहीं थे, इसलिए वे समग्र प्रदर्शन को संचालित नहीं कर रहे प्रतीत होते हैं।
समग्र रूप से, ये निष्कर्ष आगे यह पुष्टि करते प्रतीत होते हैं कि विकल्प पुनः मूल्य निर्धारण का एक महत्वपूर्ण हिस्सा प्रबंधन के निजी लाभ के लिए किया जाता है, न कि शेयरधारकों के हितों के लिए।
अंत में, शोधकर्ताओं ने 2003 के शेयरधारक‑स्वीकृति आवश्यकताओं के प्रभाव का विश्लेषण किया। उन्होंने पाया कि इन नियमों ने कार्यकारियों की क्षमता को उच्च निवेशक विचलन अवधि के आसपास विकल्प पुनः मूल्य निर्धारण को अवसरवादी रूप से करने की क्षमता को कम कर दिया।
निवेशक निष्कर्ष
भले ही यह हमेशा धोखाधड़ी नहीं है, यह अध्ययन विकल्प पुनः मूल्य निर्धारण के बारे में निवेशकों के संदेह को मजबूत समर्थन प्रदान करता है।
यह बाजार या आर्थिक उथल‑पुथल के दौरान विशेष रूप से सत्य होना चाहिए। इन अवधियों में, बेईमान कर्मचारी और प्रबंधन अस्थायी विचलन का उपयोग करके ऐसे मुआवजा निर्णय ले सकते हैं जो उनके पक्ष में हों और शेयरधारकों के नुकसान में हों।
यह घटना अन्य कारकों के साथ इसके सहसंबंध के कारण अधिक संभावित बनती है, जैसे संयुक्त CEO‑चेयरमैन भूमिकाएँ और अंदरूनी सदस्यों की अधिकता वाली मुआवजा समितियाँ।
इन परिस्थितियों को विकल्प पुनः मूल्य निर्धारण के साथ मिलाकर मौजूदा और संभावित शेयरधारकों के लिए शासन चेतावनी संकेत के रूप में उपयोग किया जाना चाहिए।
अध्ययन यह भी दर्शाता है कि ऐसे विषयों के लिए नियमन का महत्व कितना है, क्योंकि बेहतर प्रकटीकरण ने संभावित स्व‑व्यवहार वाले विकल्प पुनः मूल्य निर्धारण में उल्लेखनीय गिरावट लाई है।
कॉर्पोरेट मतदान प्रौद्योगिकी में निवेश
Broadridge Financial Solutions
BR मूल्य चार्ट
जैसा कि यह अध्ययन कंपनियों की प्रबंधन टीमों की खराब निगरानी से उत्पन्न हो सकने वाले मुद्दों को दर्शाता है, यह मतदान अधिकारों को प्रबंधित करने और शेयरधारक भागीदारी को सुधारने के लिए बेहतर उपकरणों के महत्व को भी उजागर करता है।
Broadridge एक प्रौद्योगिकी कंपनी है जो ऐसे वित्तीय उपकरणों पर केंद्रित है, जिसके सिस्टम ने 2025 प्रॉक्सी सीज़न के दौरान 544 बिलियन शेयरों के मतदान को सुविधाजनक बनाया, जिसमें 97% मतदान किए गए शेयर इलेक्ट्रॉनिक रूप से प्रस्तुत किए गए। कंपनी ब्लॉकचेन‑सक्षम प्रॉक्सी‑वोटिंग बुनियादी ढांचा भी प्रदान करती है।
“स्थिर आय बाजार वितरित लेज़र तकनीक के कार्य में एक उत्कृष्ट उदाहरण प्रस्तुत करते हैं। यह तकनीक स्मार्ट कॉन्ट्रैक्ट तकनीक का उपयोग आसान बनाती है, जो प्रतिपक्षियों के बीच कार्यप्रवाह को डिजिटल और पारस्परिक बनाने में मदद कर सकती है, या बॉन्ड कूपन भुगतान और मूलधन पुनर्भुगतान जैसे कॉरपोरेट कार्यों को निष्पादित कर सकती है।”
Horacio Barakat, Broadridge में कैपिटल मार्केट्स के लिए डिजिटल इनोवेशन प्रमुख
यह मूल रूप से 1962 में Automatic Data Processing (ADP ) (ADP) की ब्रोकरेज सेवाओं विभाग के रूप में स्थापित किया गया था, और 2007 में अलग कंपनी बना।
कंपनी दो मुख्य खंडों के आसपास संगठित है:
- Investor Communication Solutions (ICS): प्रॉक्सी सामग्री और वित्तीय दस्तावेज़ शेयरधारकों तक पहुंचाना, वर्चुअल शेयरधारक मीटिंग्स, और कानूनी एवं नियामक संचार।
- Global Technology and Operations (GTO): ट्रेड प्रोसेसिंग सिस्टम, वेल्थ एवं एसेट मैनेजमेंट समाधान, और बिजनेस प्रोसेस आउटसोर्सिंग।
कंपनी 10,000 से अधिक कॉरपोरेट जारीकर्ताओं, 30,000 म्यूचुअल फंड और ETFs, 200,000 वित्तीय सलाहकारों, 150,000 संस्थागत शेयरधारकों और 200 मिलियन खुदरा शेयरधारक खातों को सेवाएं प्रदान करती है।
इसके व्यापक संचालन में लगभग $1.5 ट्रिलियन Broadridge Investment Management प्लेटफ़ॉर्म पर प्रबंधित, वार्षिक सात बिलियन नियामक और ग्राहक संचार, और प्रत्येक वर्ष 2,500 वर्चुअल शेयरधारक मीटिंग्स शामिल हैं।
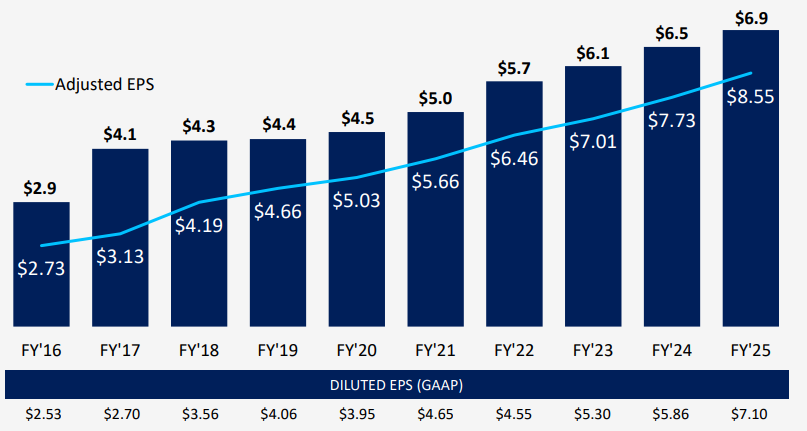
वित्तीय वर्ष 2025 में, Broadridge ने कुल लगभग $6.9 बिलियन राजस्व उत्पन्न किया, जिसमें $4.5 बिलियन आवर्ती राजस्व शामिल है। वित्तीय वर्ष 2025 में समाप्त होने वाले दस वर्षों में, आवर्ती राजस्व ने 10% की संयुक्त वार्षिक वृद्धि दर हासिल की, जबकि समायोजित प्रति शेयर आय 13% बढ़ी।
स्रोत: Broadridge
Broadridge की वृद्धि का एक मुख्य चालक मतदान और निवेशक संबंध संचार के प्रबंधन में अधिक स्वचालन की आवश्यकता रहा है, साथ ही बढ़ती विकेंद्रीकृत या जटिल शेयर स्वामित्व।
Broadridge संदिग्ध विकल्प पुनः मूल्य निर्धारण को रोकता नहीं है, लेकिन इसकी बुनियादी संरचना प्रॉक्सी जानकारी के वितरण, वोट प्रोसेसिंग और शेयरधारकों को कॉरपोरेट शासन में भाग लेने में शामिल व्यावहारिक बाधाओं को कम कर सकती है।
नवीनतम Broadridge Financial Solutions (BR) स्टॉक समाचार और विकास
उल्लेखित अध्ययन
1. अभिनव शर्मा और अजय पांडे। क्या निवेशक ध्यान कर्मचारी स्टॉक विकल्पों की पुनः मूल्य निर्धारण गतिविधि को प्रभावित करता है? International Review of Economics & Finance। अक्टूबर 2026। लेख: 105728। खंड 111। 10.1016/j.iref.2026.105728