
Energi
Investering i LNG: Brændstoffet til den lav‑kulstof overgang

 Føj Securities.io til dine foretrukne kilder på Google

Hvorfor LNG er afgørende for energiovergangen
Som verden bevæger sig væk fra fossile brændstoffer, kan drømmen om en fuldt vedvarende drevet økonomi synes inden for rækkevidde. Det er dog ikke så enkelt.
En grund er, at opbygning af vedvarende energikapacitet tager tid, og selv med trillioner investeret i vindmølleparker og solparker kommer størstedelen af verdens energi stadig fra fossile brændstoffer. Forbedring af elnettet parallelt er også vigtigt, ellers risikerer man massive strømafbrydelser som dem, der for nylig oplevedes i Spanien og Portugal.
En anden grund er, at mens el‑drevne systemer kan skifte hurtigere til vedvarende energi, er transport, tung industri og opvarmning sværere at elektrificere. Så enhver alternativ til olie og kul, der er mindre kulstofintensiv, er velkommen, i det mindste som et overgangsbrændstof indtil alternativerne bliver mere modne, som ammoniak eller brint.
For eksempel forventes en stor del af skibsindustrien at skifte fra snavset bunkersbrændstof (den mest forurenende form for olie) til meget renere LNG, en overgang der sandsynligvis vil tage årtier at erstatte den langsomt aldrende flåde af oliedrevne skibe.

Kilde: DNV
Endelig bremser den samlede vækst i energiefterspørgslen overgangen til vedvarende: mens vind‑ og solkapaciteten vokser hurtigt, dækker den ekstra produktion primært den ekstra efterspørgsel, og forbruget af kul til elproduktion forventes at forblive fladt, mens gasefterspørgslen også stiger.

Kilde: EIA
På grund af den stigende efterspørgsel efter gas vil en del af den voksende efterspørgsel forekomme i form af rørledninger fra producerende lande til forbrugere eller internt i ét land. Men mange lande med stigende efterspørgsel efter naturgas er for langt fra producerende lande til at kunne forsynes fuldt ud med gasrørledninger, som Kina og Indien, hvor Indien forventes at tredoble sit allerede store gasforbrug inden 2050, mens de langsomt skifter fra kul.

Kilde: EIA
Hvordan LNG fungerer: Fra flydning til regasificering
Fleksibiliteten ved LNG
Naturgas kan transporteres på to måder: komprimeret i en rørledning og transporteret over land, eller flydende (Flydende Naturgas – LNG) for at blive tæt nok til at kunne sendes over havet.
Som en tommelfingerregel er rørledningsgas billigere, selvom det kræver en massiv indledende investering i infrastruktur for at bygge rørledningen. Dog er rørledningsgas meget ufleksibel, hvilket skaber meget forskellige gassemarkeder verden over, hvor nogle områder nyder godt af et overskud af gas og andre et underskud (mere om dette nedenfor).
Da global skibsfart kan levere sin last hvor som helst, er LNG meget mere tilpasningsdygtig. LNG‑last går ofte der, hvor efterspørgslen (og priserne) er højest på et givet tidspunkt.
LNG‑teknologi
For at blive omdannet til en væske skal naturgas, som primært består af metan (CH4) og en smule ethan (C2H6), køles ned til ekstremt lave temperaturer, omkring −162 °C / −260 °F).
På denne måde optager gassen kun 1/600‑del af det volumen, den ville have i gasform, hvilket gør dens transport over oceanerne økonomisk levedygtig.
Denne densitet er det, der gør LNG interessant. Den er næsten lige så tæt som flydende brændstoffer som benzin og diesel og har mere energitæthed og er lettere i vægt end næsten alle andre alternativer, inklusive ethanol, methanol, komprimeret naturgas (CNG), komprimeret eller flydende brint og ammoniak.

Kilde: EIA
Urenheder i gassen, som CO2, hydrogensulfid (H2S) og spor af olie, mudder, vand og kviksølv, skal fjernes for at skabe en ren last af naturgas.
Ved ankomst skal LNG regasificeres for at kunne bruges i kraftværker og tung industri som stålværker eller kemiske anlæg.
LNG‑infrastruktur: Lagring, flydning & FLNG
På grund af de ekstreme temperaturer er flydning og regasificering af LNG alt andet end en triviel opgave.
Det kræver et komplekst sæt af gastanke, LNG‑tanke, rør, pumper, brændende flammer, kompressorer, lastningshavne for skibe osv.

Kilde: Fluxis
Da den gas, der kommer ind via rørledning, har lav densitet, har de industrielle faciliteter til lagring og flydning typisk et meget stort fodaftryk.

Kilde: Deloitte
Et alternativ til landbaserede store flydningsfaciliteter er Flydende Flydende Naturgas (FLNG), som er skibe ombygget til flydningsfaciliteter. FLNG‑skibe er nyttige for gasproduktion, der er for langt offshore til realistisk at blive forbundet via undersøiske rørledninger.
Dette kan også hjælpe med at udnytte gasproduktion, der er forbundet med offshore olieboring, som ellers ville blive brændt (flaret), hvilket spilder den, med den ekstra fordel at FLNG‑skibe kan genanbringes til nye gas‑/oliefelter, når udnyttelsen stopper.
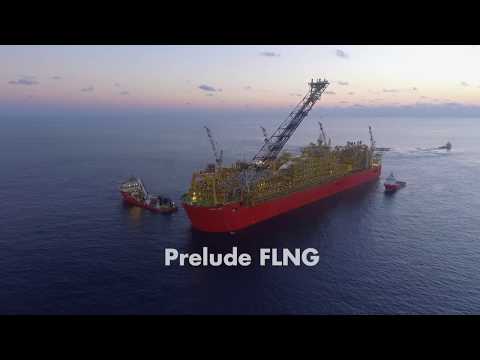
Regasificering kræver lignende infrastruktur for at opvarme LNG ved at føre den gennem varmevekslere, der bruger havvand eller andre varmekilder. Når den er regasificeret, transporteres naturgassen gennem rørledninger til forbrugerne.
At omdanne naturgas til LNG er en meget energikrævende aktivitet, hvor køleprocessen forbruger en del af den energi, der er indeholdt i den oprindelige gasforsyning. I gennemsnit går 10‑15 % af energien tabt i flydningsprocessen, og hele forsyningskæden (flydning, transport og regasificering) forbruger 20‑25 % af den oprindelige energi, afhængigt af anlæggets effektivitet og afstanden mellem produktion og levering.
Hvordan LNG transporteres: Skibe & logistik
Da LNG skal holdes kold for at kunne transporteres, kræver det dedikerede skibe med isolerede vægge bestående af flere lag.
Fremdriftssystemet på LNG‑skibe drives ofte af dampturbiner, der drives af kogende gas (BOG) fra LNG, så den gas, der ellers ville gå tabt ved opvarmning, kan omdannes til fremdrift.

Kilde: Energy Education
LNG‑flåder drives ofte af specialiserede virksomheder samt store olie‑ og gasselskaber.
De vigtigste handelsruter for LNG inkluderer Golfen af Mexico til Østasien, Mellemøsten til Europa og Asien (inklusive Indien) samt Australien til Østasien.

Kilde: Incorrys
LNG‑markedsoverblik: Priser, efterspørgsel & produktion
LNG‑priser
Globalt var LNG et marked på 113 mia. $ i 2024 og forventes at vokse til et marked på 209 mia. $ i 2030, svarende til en årlig vækstrate på 8,3 % CAGR.
LNG‑priser kan variere kraftigt over tid, afhængigt af overskud eller underskud på den globale gasforsyning samt energiefterspørgslen.

Kilde: EIA
Da naturgas er et meget lokalt marked, er det misvisende at betragte en global pris. I stedet kan LNG‑rentabilitet variere meget afhængigt af destinationen. For eksempel kan naturgas være ekstremt billig i lande med overskudsproduktion som Rusland eller USA, men dyr i Europa og Asien.

Kilde: Global LNG Hub
Selv inden for en given region kan forskellige efterspørgselsniveauer, aktiv rørledningsforsyning og importfaciliteter medføre meget forskellige nationale priser mellem nabostater, hvilket kan føre til, at gaspriser er 2‑3 × billigere i nogle tilfælde, som f.eks. Ungarn sammenlignet med nabolandet Tjekkiet.

Kilde: Eurostat
LNG‑efterspørgsel
LNG‑anvendelser stammer fra to hovedkategorier:
- Alle anvendelser, der allerede bruger naturgas, såsom kraftværker, metallurgi, kemiske anlæg, opvarmning osv.
- I dette tilfælde erstatter den enten mere forurenende brændstoffer som olie og kul eller leverer ekstra mængder til en utilstrækkelig lokal rørledningsforsyning af naturgas.
- Erstatning af olie i transport.
- Dette er især vigtigt for skibsfart, som ikke har nogen kortsigtet levedygtig alternativ til bunkersbrændstof.
- Tunge transportmidler som lastbiler og busser kan også bruge LNG for at reducere luftforurening og CO₂‑udledning, især hvis strømforsyningen og ladeinfrastrukturen er utilstrækkelige til elektrificering.
Den globale LNG‑efterspørgsel blev boostet af krigen i Ukraine, hvor mange europæiske lande i 2022 hastigt søgte at skifte væk fra russisk rørledningsgas. Dette har gjort Europa fra en marginal LNG‑forbruger til et stort efterspørgselscenter, mere ligesom det kontinentale Syd‑ og Østasien. USA var den primære kilde til denne ekstra forsyning, især da de fleste andre LNG‑producenter havde deres leverancer låst i langsigtede kontrakter med andre regioner.

Kilde: Thunder Said Energy
Mens Japan, Kina og for nylig Europa har været de største drivkræfter bag LNG‑efterspørgslen, forventes den fremtidige efterspørgsel primært at blive drevet af Indien og i endnu højere grad Sydøstasien, efterhånden som regionen industrialiseres og udvikler sig hurtigt.

Kilde: IEA
Dette følger en tendens, hvor ikke‑Kina LNG‑efterspørgsel allerede siden 2017 har været den drivende kraft bag den stigende globale LNG‑efterspørgsel.

Kilde: IEA
LNG‑produktion
LNG‑produktionen domineres primært af store gasproducenter, da kun massive gasreserver og produktionsoverskud giver mening at eksportere via LNG, mens mindre producenter kan fokusere på lokalt forbrug og opbygning af lokale rørledningsnet til deres naboer.

Kilde: Voronoi
Som følge heraf er de fire største LNG‑producenter Qatar, Australien, Rusland og USA.

Kilde: IEA
Markedet har udviklet sig hurtigt i det sidste årti, hvor USA næsten ingen LNG‑eksport havde i 2015 og blev verdens største eksportør i 2025. Ændringen skyldtes primært skiferolie‑revolutionen, som førte til en massiv mængde tilknyttet naturgasproduktion samt direkte skifergasproduktion.

Kilde: LNG Allies
For at udnytte den lave gaspris i USA og den høje LNG‑pris i udlandet er der siden 2016 foretaget massive investeringer i LNG‑eksportfaciliteter, hvor de fleste projekter tager år at blive bygget og komme i drift.

Kilde: The Oregon Group
På meget lang sigt vil størrelsen af hvert lands gasreserver have en stærk indflydelse på deres evne til at opretholde deres position som top‑LNG‑eksportører.
I den henseende forventes USA at opretholde en stabil eller let voksende gasproduktion, selvom skiferolieproduktionen falder, da aldrende skiferolieborehuller har en tendens til at blive mere “gassige” over tid, og nogle ressourcer som Appalachian‑skifergasforekomster primært er begrænset af rørledningsinfrastruktur snarere end reserver eller borekapacitet.
Globalt har Rusland og Iran de klart største gasreserver, med tilsammen mere end 41 % af verdens gasreserver, og mere end halvdelen af de globale reserver, når Qatar medregnes.

Kilde: Media Market
Investorer bør dog være opmærksomme på, at dette afspejler den enorme størrelse af de russiske og mellemøstlige reserver, da selv relativt “gas‑fattige” Australien har nok beviste reserver til at opretholde nuværende forbrug og eksportniveauer i 44 år.
North Field Expansion‑projektet i Qatar, Freeport i USA og Arctic LNG 2 (Rusland) er blandt de største nye LNG‑projekter, der er kommet i drift i de seneste år.
Mozambique LNG bør også tilføre yderligere forsyning til markedet og udgøre en vigtig indtægtskilde for det underudviklede afrikanske land.
Konklusion: LNG’s rolle i en lav‑kulstof fremtid
Selvom mange foretrækker en nul‑kulstof fremtid med det samme, er naturgas & LNG sandsynligvis et vigtigt overgangsbrændstof for hurtigere at fjerne kul fra global elproduktion og olie fra transport‑ og industrisektoren, da det både har lavere emissioner og er mindre forurenende.
LNG‑forsyningen globalt er kun på vej op, hvor USA fastlægger sin position som førende eksportør, efterfulgt af Qatar og Rusland, selvom begge konkurrenter kan blive påvirket af internationale spændinger fra krigen i Ukraine og Iran’s nærhed.
Det betyder, at investorer kan investere i sektoren og diversificere deres eksponering mod energiovergangen ud over vedvarende energi, enten gennem opførelse eller drift af LNG‑faciliteter eller direkte gennem gasproduktion, der vil drage fordel af LNG‑eksport.
Investering i LNG: Nøglemuligheder & aktier
LNG‑eksportfaciliteter – Cheniere
LNG Prisdiagram
Cheniere startede driften i 2016 og har været en drivkraft bag væksten i LNG‑eksport i USA. Det er i dag den største LNG‑producent i USA og den næststørste LNG‑operatør i verden, med adgang til mere end 40 markeder på fem kontinenter.
I alt har virksomheden investeret 45 mia. $ i infrastruktur og er blevet ekspert i at bringe nye flydningsenheder i drift foran tidsplanen.
Dens største aktiver er Cheniere’s Sabine Pass LNG‑anlæg i det sydvestlige Louisiana og Cheniere’s Corpus Christi LNG‑anlæg i det sydlige Texas.

Kilde: RBN Energy
Cheniere udvider stadig, med Corpus Christi Stage 3‑projektet i gang, som tilføjer en samlet kapacitet på over 10 mtpa og øger Cheniere’s produktion med 20 %, samt den endelige investeringsbeslutning for udvidelse af dens gigantiske Sabine Pass LNG‑anlæg i Louisiana i slutningen af 2026 eller 2027.

Kilde: Cheniere
95 % af Cheniere’s forventede samlede LNG‑produktionskapacitet, enten færdiggjort eller under konstruktion, er kontrakteret gennem langsigtede take‑or‑pay‑aftaler, hvilket gør virksomheden mere lig en stabil forsyningsvirksomhed end et cyklisk energiselskab. Samlet set har Cheniere været afgørende for at skabe den massive LNG‑eksportkapacitet i USA i dag, og vil også spille en stor rolle i den fremtidige udvidelse af kapaciteten i løbet af 2020’erne.
Gasutvinder – Expand Energy
EXE Prisdiagram
Født ud af fusionen mellem Chesapeake Energy og Southwestern Energy i 2024 (EXE ), er Expand Energy (EXE ) den største gasproducent i USA og den største leverandør af naturgas til Gulf Coast‑flydningsfaciliteter. Fusionen har skabt 400 mia. $ i synergier indtil videre og forventes at skabe yderligere 400‑500 mia. $ i besparelser inden udgangen af 2026.
Virksomheden producerer naturgas primært fra Appalachian‑bækkenet og Haynesville‑skiferne.

Kilde: Expand Energy
Derfor bør den være en primær modtager af den kommende udvidelse af LNG‑eksportkapaciteten i USA, som i øjeblikket ligger på omkring 14 bcf/d (billion cubic feet per day) med yderligere 12 bcf/d i kapacitet, der skal tilføjes inden 2026, og yderligere 14 bcf/d i drøftelse for senere udvidelse.

Kilde: Expand Energy
Virksomheden har en dyb lagerbeholdning af gasdeponeringer, med mere end 20 års produktion allerede i beviste reserver.
Dette hjælper den med at understøtte en moderat produktionsudvidelse i de kommende år, en strategi der adskiller sig markant fra den “bore til enhver pris”, som fik Chesapeake i 2020 i konkurs sammen med mange skiferolieoperatører.

Kilde: Expand Energy
Derfor er Expand en måde at drage fordel af en normalisering af den meget lave gaspris i USA sammenlignet med resten af verden, hvor yderligere LNG‑eksport skaber efterspørgslen til at absorbere den enorme produktion af naturgas fra skiferdepotene.
LNG‑flydningsteknologisk producent – Linde Energy
FTI Prisdiagram
Efterhånden som LNG vokser, gør efterspørgslen efter den specialiserede maskineri og teknologi, der kræves for at flyde og regasificere naturgas, også. En central leverandør til branchen er Linde, et selskab der specialiserer sig i behandling af industrielle gasser.

Kilde: Linde
Linde var blandt andet involveret i verdensstorskala LNG‑anlæg ved verdens nordligste naturgas‑flydningsanlæg, Hammerfest i Norge. Virksomheden beskæftiger sig med mere end blot olie‑ & gas‑ eller LNG‑aktiviteter, idet kemikalier og energi udgør kun 22 % af virksomhedens omsætning, hvilket giver en vis diversificering.

Kilde: Linde
44 % af salget er i Amerika, efterfulgt af 25 % i EMEA (Europa, Mellemøsten, Afrika) og 20 % i Asien‑Stillehavsområdet.
Ved at være en teknologisk og byggetjeneste‑leverandør til branchen er Linde en måde for investorer at satse på sektoren uden at skulle satse på en specifik region eller et specifikt land, men i stedet foretrække en “pick‑and‑shovel” tilgang.


