
Fintech Nyheder
Hvordan digital finans kan styrke kvindelige iværksættere

 Føj Securities.io til dine foretrukne kilder på Google

Adgang til finansiering og finansiel læsefærdighed er nogle af de vigtigste faktorer for at styrke marginaliserede grupper, især i udviklingsøkonomier. Derfor er programmer for finansiel læsefærdighed og innovativ FinTech, der kan levere adgang til finans, afgørende for at fremme udviklingen af sådanne økonomier og reducere social ulighed.
Dog er adgang til finans og uddannelse kun én del af problemet. Hvordan de passer ind i virkelige iværksætters liv er ofte mere komplekst, især for kvinder. Kultur, familieansvar, sociale strukturer og adgang til digital infrastruktur kan alle påvirke, hvordan folk forholder sig til penge, arbejde og finans.
For bedre at forstå dette samspil mellem det sociale miljø og finansiel læsefærdighed har forskere ved Universitas Negeri Makassar (Indonesien) gennemført en undersøgelse med kvindelige iværksættere i Indonesien. De fandt, at kvinders finansielle læsefærdighed i nye økonomier bedst forstås som en relationel og adaptiv proces for social læring. Dette understreger vigtigheden af forbindelsen mellem udviklingspolitikker, Fintech‑løsninger og sociale støttesystemer.
De offentliggjorde deres resultater i Social Sciences & Humanities Open1 under titlen “Omdefinering af finansiel læsefærdighed som empowerment: Indsigter fra flere case‑fortællinger om kvindelige iværksættere i nye økonomier”.
Udvikling gennem finans
Uligheder & finansiel læsefærdighed
Kønsforskelle betragtes som en væsentlig faktor, der bremser udviklingen, da de ofte gør, at halvdelen af befolkningen i et givet land er langt mindre produktiv, end de kunne være.
Dette på trods af, at kvinder i nye lande i væsentlig grad bidrager til mikro‑ og småvirksomheder, mens de møder ulig adgang til formel finansiering, digitale finansielle tjenester og beslutningsressourcer. Så selvom kvinder opretholder husholdnings‑ og fællesskabsekonomier, er deres finansielle autonomi begrænset af socio‑kulturelle, institutionelle og digitale barrierer.
“Kvinder med højere niveauer af finansiel læsefærdighed har tendens til at have større kontrol over brugen af forretningsressourcer og husholdningsinvesteringer. Det formes gennem social forhandling, moralske værdier, relationelle ansvar og kulturel kontekst.”
Og selvom digital teknologi kan sænke barriererne for adgang til information og finans, kan den reproducere ulige deltagelse, når kvinder har lavere digital læsefærdighed, begrænset adgang til teknologi eller færre muligheder for at engagere sig i digitale finansielle økosystemer.
Indsamling af relevante vidnesbyrd
Forskerne valgte den indonesiske region Syd‑Sulawesi, da den tilbyder variation i kvinders iværksætterforhold:
- Makassar repræsenterer en mere urban og digitalt forbundet setting.
- Gowa afspejler et semi‑urban og fællesskabsbaseret virksomhedsmiljø.
- Pangkep (Pangkajene og Islands Regency) repræsenterer en land‑maritim kontekst præget af infrastrukturelle begrænsninger og ujævn digital adgang.
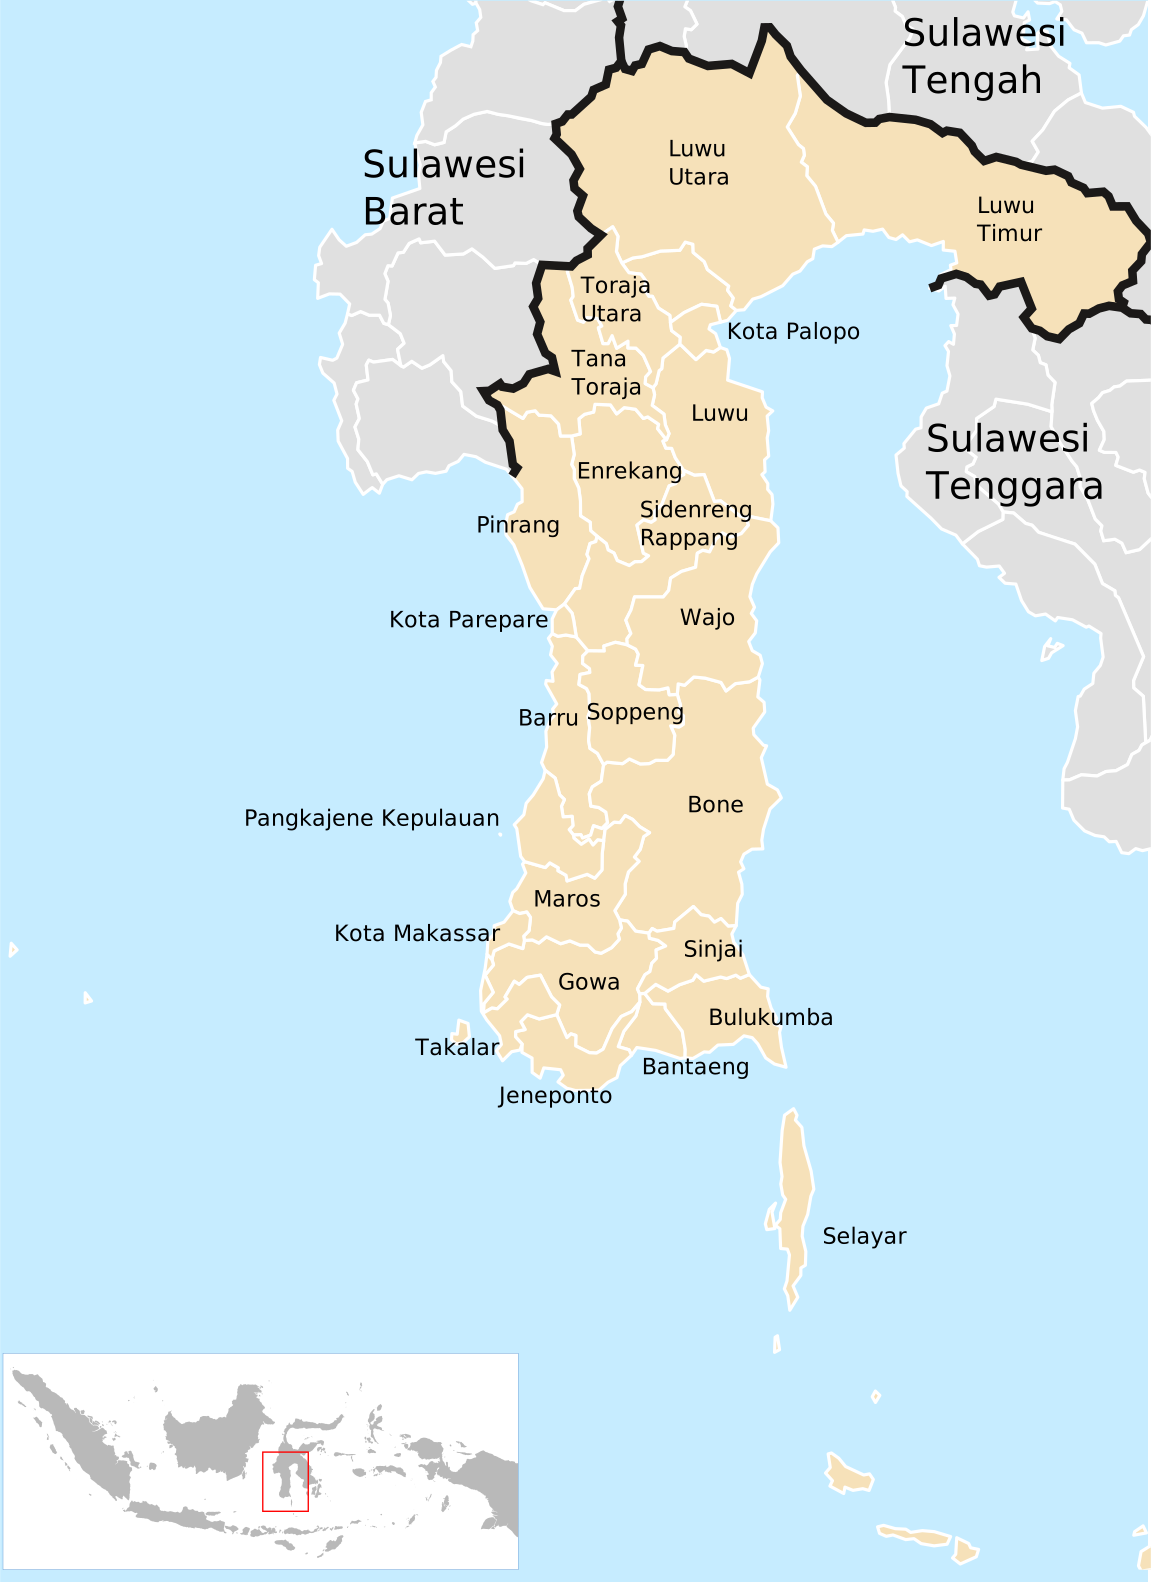
Kilde: Wikipedia
På denne måde kan undersøgelsen afspejle de forskellige socioøkonomiske og socio‑digitale indstillinger inden for en lignende provins‑ og national kontekst.
Undersøgelsen omfattede sekstogtredive kvindelige småiværksættere, med hver region repræsenteret af 22 personer. Udvalget blev valgt for kvalitativ dybde, kontekstuel variation og relevans snarere end demografisk eller statistisk repræsentativitet.
Efter kortlægning af de socioøkonomiske forhold i hver underregion gennemførte forskerne dybdegående interviews (45–90 minutter) og seks fokusgruppe‑diskussioner (6–8 deltagere / 90–120 minutter).
Interviewet bestod af 15 åbne spørgsmål organiseret i tre tematiske sektioner:
“Finansielle oplevelser, læringsøjeblikke og meningsskabende processer”, eller hvordan levede erfaringer har formet deres opfattelse af penge, risici, iværksætteri og finans.
“Jeg plejede at tro, at tab var normale. Men efter at have fejlet to gange indså jeg vigtigheden af at føre regnskab – ikke kun over udgifter, men også over de fejl, jeg begik.”
“Rollen af familiemedlemmer, jævnaldrende, fællesskabsgrupper og digitale netværk i finansielle beslutninger.”
“I starten startede vi en roterende sparegruppe til husholdningsbehov, men gradvist omdannede vi den til forretningsopsparing. Vi hjælper medlemmer, der ønsker at starte en virksomhed. Vi lærte at beregne og registrere transaktioner sammen.”
“Strategier for at navigere i socio‑digitale og strukturelle begrænsninger.”
“I starten kunne min mand ikke lide, at jeg brugte for meget tid på min telefon. Han sagde, at kvinder ikke skulle være optaget af online‑salg. Men efter jeg kunne hjælpe med at betale vores børns skolepenge, blev han langsomt støttende.”
Når det var nødvendigt, blev de standardspørgsmål tilpasset respondenternes kontekst.
Spørgsmål i Makassar fokuserede mere på e‑handelseksponering og brug af digitale finansielle tjenester; spørgsmål i Gowa udforskede fællesskabsbaserede finanspraksisser og husholdnings‑virksomhedsforhandling, mens spørgsmål i Pangkep adresserede land‑maritime virksomhedsbetingelser, infrastrukturelle begrænsninger og ujævn digital adgang.
Finansiel læsefærdighed & kvinder
En læringsproces
I den indledende fase beskrev kvinder finansielle praksisser, der i høj grad var orienteret mod praktiske behov, dag‑til‑dag overlevelse og umiddelbar forretningskontinuitet. Kun gennem denne proces udviklede de gradvist en ny bevidsthed om pengebetydning, beslutningstagning og økonomisk ansvar.
Dette antyder, at blandt de kvinder, der indgik i undersøgelsen, udviklede den finansielle læsefærdighed sig ikke kun gennem formel læring, men også gennem levede iværksættererfaringer.
Den største forandring og bedre forståelse blev udløst af tab, fiaskoer eller familiært pres.
“Jeg lærte af mine fejl. Hvis jeg misberegner, er det ikke kun et tab – det er også pinligt foran min gruppe.”
Dette førte til udviklingen af adaptive strategier for at navigere i iværksætternes realiteter samt håndtere begrænsningerne og de negative reaktioner i en ofte konservativ social kontekst.
“Når jeg mister penge, går jeg ikke længere i panik. Jeg forsøger at finde ud af, hvor jeg gik galt, genberegner og ændrer, hvordan jeg håndterer penge.”
Et socialt foretagende
Et andet element, der blev tydeligt under interviewet, er, at forbedringen af finansiel læsefærdighed ikke kun er en individuel proces, men en social aktivitet.
Denne sker gennem etableringen af tillidsnetværk mellem kvinder, der er involveret i iværksætteri, og den solidaritet, de dyrker. Det kan også skabe en bottom‑up form for finansiering af startkapital og en første kilde til træning og information.
“Vi mødes hver måned og bidrager med små beløb. Når nogen vil starte en virksomhed, bruger vi den fond til at hjælpe hende. Vi stoler på hinanden, fordi alle kender og passer på hinanden.”
Det samme netværk giver også plads til udveksling af tjenester, der kræver specifikt udstyr eller færdigheder, samt hjælp til markedsføring og promovering af deres virksomheder.
“Vi hjælper hinanden med at promovere på Instagram. Nogle gange tager jeg produktbilleder for mine venner, og næste gang hjælper de med at levere mine ordrer. Vi lærer, mens vi støtter hinanden.”
Denne sociale aktivitet udvides til forretningsaktiviteter, hvor de almindelige tilfælde af bogføring, opsparing og risikodeling udføres kollektivt.
Håndtering af samfund & familier
I en relativt konservativ kultur kan kvinders uafhængighed og rolle i håndteringen af familiens økonomi være noget, der kræver konstant forhandling, både på husholdnings- og samfundsniveau.
En måde, hvorpå disse kvinder fandt at modstå og afvise socialt pres, er at understrege, at deres forretningsaktivitet ikke er egoistisk, men i tjeneste for deres familie, en mere socialt acceptabel ramme.
“Folk siger ofte, at kvinder ikke skal håndtere penge. Men hvis ikke vi, så hvem? Jeg håndterer økonomi ikke for mig selv, men for min familie.”
Når modstanden kommer fra nærmere hjemmet, som at overbevise en ægtemand, er den ekstra indkomst, der genereres, og den effekt, den har på at støtte for eksempel børns uddannelse, ofte en stor støtte. Også her hjælper det at placere forretningsaktiviteten og den uafhængige indkomst i konteksten af børnepasning med at overvinde kulturel modstand.
Håndtering af dårlig infrastruktur
I fjerntliggende og landlige områder kan de muligheder, som digital teknologi skaber, begrænses af dårlig offentlig infrastruktur.
For eksempel kan håndtering af e‑handels salg blive blokeret af overbelastning eller ustabilitet i lokale mobilnetværk.
“Signalet falder ofte, så vi sender beskeder om natten. Vi lærer langsomt, så vi stadig kan sælge online.”
Logistik er ofte et andet problem, hvor sociale netværk og delte aftaler mellem flere kvinder og en logistikleverandør bruges til at øge forretningsaktivitet og effektivitet.
Vigtige pointer for investorer
Investering i FinTech‑teknologier har tendens til at fokusere på den tekniske og vidensmæssige side, idet man antager, at en god løsning automatisk vil levere resultater og blive vedtaget, når den markedsføres korrekt.
I praksis viser denne undersøgelse, at det ofte ikke er så enkelt, især i tilfælde af underprivilegerede grupper.
Derfor kan fintech‑virksomheder, der henvender sig til underbetjente iværksættere, have brug for at kombinere finansielle produkter med mentorordninger, peer‑netværk, digital træning og kontekst‑følsom onboarding.
De skal huske, at finansiel inklusion derfor ikke blot er et adgangsproblem. Det er en udfordring inden for produktdesign og økosystem. Så for fintech‑softwarevirksomheder er det mindre et spørgsmål om at levere en tjeneste, og mere om at yde assistance og integrere deres tilbud i et eksisterende net af sociale netværk og læringsstrategier.

De bør heller ikke overvurdere deres evne til at træne nye brugere med abstrakt viden, men i stedet bedre tilbyde adgang til et netværk af tidligere brugere og mere erfarne iværksættere, så de kan lette oprettelsen af formelle og uformelle forretningsnetværk.
Set fra et marketingperspektiv bør uafhængighed, penge og økonomisk succes sandsynligvis ikke direkte være løftet fra et fintech‑produkt. I stedet vil bedre omsorg for familien være et mere attraktivt forslag til kvindelige brugere og en mere acceptabel ramme for samfundet som helhed.
Investering i finansiel udvikling
Mastercard Incorporated
MA Prisdiagram
Selvom den socio‑kulturelle kontekst er vigtig for kvinders empowerment og iværksætteri, er solide betalingssystemer endnu vigtigere.
Mastercard er en global leverandør af kommerciel betalingsinfrastruktur, som også har implementeret programmer, der adresserer de præcise problemstillinger, der blev identificeret i undersøgelsen, og har indført tilsvarende løsninger.
Dette inkluderer, i Indonesiens tilfælde, “Mastercard Strive Indonesia“, lanceret i 2023. Programmet blev lanceret med målet om at styrke 300.000 indonesiske småvirksomheder over tre år ved at udvide digital adoption, forbedre adgang til kapital og styrke forretningsstøttenetværk, med særlig opmærksomhed på kvindelige ledede og kvindelige ejede virksomheder.
- Opbygning af efterspørgsel og sænkning af barrierer for teknologioptagelse gennem peer‑mentoring og håndtering af omkostningerne ved digitalisering.
- Tæt samarbejde med bank- og ikke‑bankinstitutioner for yderligere at demokratisere kreditadgang for små virksomheder, især for kvindelige ledede eller ejede virksomheder.
- Etablering af et læringsnetværk og udførelse af forskning om digitalisering af små virksomheder for at dele bedste praksis og indsigter, adressere systemiske flaskehalse, give økosystemet rig kvantitativ data og fremkalde positive ændringer.
Initiativet i Indonesien er bygget på mange års erfaring med at udvide til økonomier, der domineres af en underforsynet befolkningssegment og en stor del af den økonomiske aktivitet fra mikro‑ og småvirksomheder.
Dette kan udgøre en enorm mulighed for etablerede virksomheder som Mastercard, som ellers står over for forhold med relativt lav vækst i udviklede økonomier, hvor de allerede udgør et oligopol sammen med konkurrenter som Visa.
Det bør dog bemærkes, at filantropiske aktiviteter som Mastercard Strive Indonesia ikke direkte bidrager til vækst, men giver den sociale grundlag og PR‑kontekst, som hjælper virksomheden med at vokse ind i nye markeder som Indonesien. I sidste ende vil den faktiske omsætningsvækst i landet blive drevet af landets samlede digitalisering og økonomiske vækst.
Seneste nyheder og udviklinger om Mastercard Incorporated (MA) aktien
Studie refereret
1. Nurjannah. Omdefinering af finansiel læsefærdighed som empowerment: Indsigter fra flere case‑fortællinger om kvindelige iværksættere i nye økonomier. Social Sciences & Humanities Open. Bind 14, december 2026, 103553. https://doi.org/10.1016/j.ssaho.2026.103553


