Dijital Varlıklar
Amerikalıların Kriptoya Yatırım Yapmalarını Gerçekten Neler Tahrik Ediyor?

 Securities.io sitesini Google'daki tercih ettiğiniz kaynaklara ekleyin

Kripto fiyatları, Bitcoin (BTC )‘in Ekim 2025’te yaklaşık 126.000 $ seviyesine ulaşmasından bu yana zorlanıyor. BTC fiyatı değerinin %50’den fazlasını kaybetti, insanlar ilgisini kaybetti ve benimseme darbe aldı. Ancak ABD’deki benimseme bu yıl geri dönüş yaptı, Deutsche Bank (DB ) (DB) tarafından yapılan perakende tüketici anketine göre.
2025 Temmuz’dan beri istikrarlı bir şekilde düşen ABD kripto benimseme oranları, Mart ayında %12’ye geri döndü. Demografik olarak, erkekler ve yüksek gelirli hanehalkları kripto benimsemesinde öncülük ederken, kadınlar ve düşük gelirli yatırımcılarda da kademeli artışlar gözlemleniyor.
Alman kredi veren kurumun anketi, ABD, Birleşik Krallık ve AB genelinde 3.400 perakende tüketiciyi kapsadı. Birleşik Krallık’ta, genç tüketicilerin katılımda en hızlı büyümeyi gösterdiği yerde, benimseme %9’a geriledi ancak uzun vadede daha yüksek kalıyor, Avrupa ise %7’de sabit kalıyor, analistlerin bu yılın başındaki raporunda yazdığı gibi.
Varlıklar arasında Bitcoin hâlâ favori, bölgeler genelinde kripto yatırımcılarının yaklaşık %70’i en büyük kripto parayı tutuyor ve bu, USDT ve USDC gibi stabilcoin’lerin sahipliğinden çok daha yüksek. Ayrıca, ABD yanıtlayanların %69’u Bitcoin’i gelecekteki tercih ettikleri yatırım olarak belirtti.
Ancak kriptonun geleneksel varlıklara kıyasla sönük performansı nedeniyle, yatırımcılar kripto paralara göre altın ve S&P 500’ü tercih ediyor, ancak ABD’de fark dar; burada yatırımcı tercihleri üçü arasında daha eşit dağılıyor.
TRM Labs belirtildiği gibi, küresel perakende kripto aktivitesi 2025’in 1. çeyreğinde 1,1 trilyondan 2026’nın 1. çeyreğinde 979 milyar dolara düştü, bu da 2025’in 4. çeyreğinde %23’lük bir düşüşün ardından gerçekleşti. Bu art arda gelen düşüş, 2022 ayı piyasasından bu yana en keskiniydi ve küresel riskten kaçınma ortamında perakende katılımının azalmasıyla tetiklendi.
“Bu desen, kriptonun son piyasa döngülerinde nasıl davrandığıyla tutarlı,” rapor belirtiyor ve Bitcoin getirilerinin “daha geniş makro rejimlerle uyumlu olduğunu, likidite genişlemesi dönemlerinde güçlü performans ve riskten kaçınma dönemlerinde keskin düşüşler gösterdiğini” açıklıyor. 2025’in 4. çeyreği ve 2026’nın 1. çeyreğinde yaşanan art arda düşüşler bu desene uymakta ve “perakende kripto aktivitesinin tamamen kriptoya özgü dinamiklerden ziyade makro koşullara sıkı sıkıya bağlı olduğunu” pekiştiriyor.
Bu ortamda, ABD en üst konumunu koruyor ve işlem hacmi bir sonraki en büyük piyasadan neredeyse üç kat daha fazla. ABD’yi Güney Kore, Rusya, Hindistan ve Türkiye takip ediyor.
2026’nın 1. çeyrek Küresel Kripto Benimseme Endeksi raporu, kripto benimsemesinin istikrarlı fiat para birimlerine ve rekabetçi yerel sermaye piyasalarına sahip gelişmiş pazarlarda “en keskin daralmaları” kaydettiğini ekledi.
Artan fırsat maliyetleri ve riskten kaçınma duyarlılığı, ABD’de (%-11), Birleşik Krallık’ta (%-17), Almanya’da (%-25) ve Güney Kore’de (%-28) spekülatif iştahı azalttı, ancak gelişmekte olan pazarlarda, kısıtlı para politikası veya sermaye kontrolleri alternatifleri sınırladığı için kripto talebi arttı, sabit kaldı ya da sadece küçük bir düşüş gördü.
Gelişmekte olan pazarlarda kripto talebi spekülasyondan ziyade ihtiyaçtan kaynaklanıyor; değer saklama aracı olarak işlev görüyor ve bu nedenle küresel likidite döngüsüne daha az duyarlı.
Genel kripto benimsemesi söz konusu olduğunda, Hindistan birinci sırada, ardından ABD yakından geliyor, 2025 Chainalysis Küresel Kripto Benimseme Endeksi‘ne göre. ABD’de benimseme giderek kurumsallaşıyor ve bölge 2,2 trilyon dolardan fazla değer işliyor.
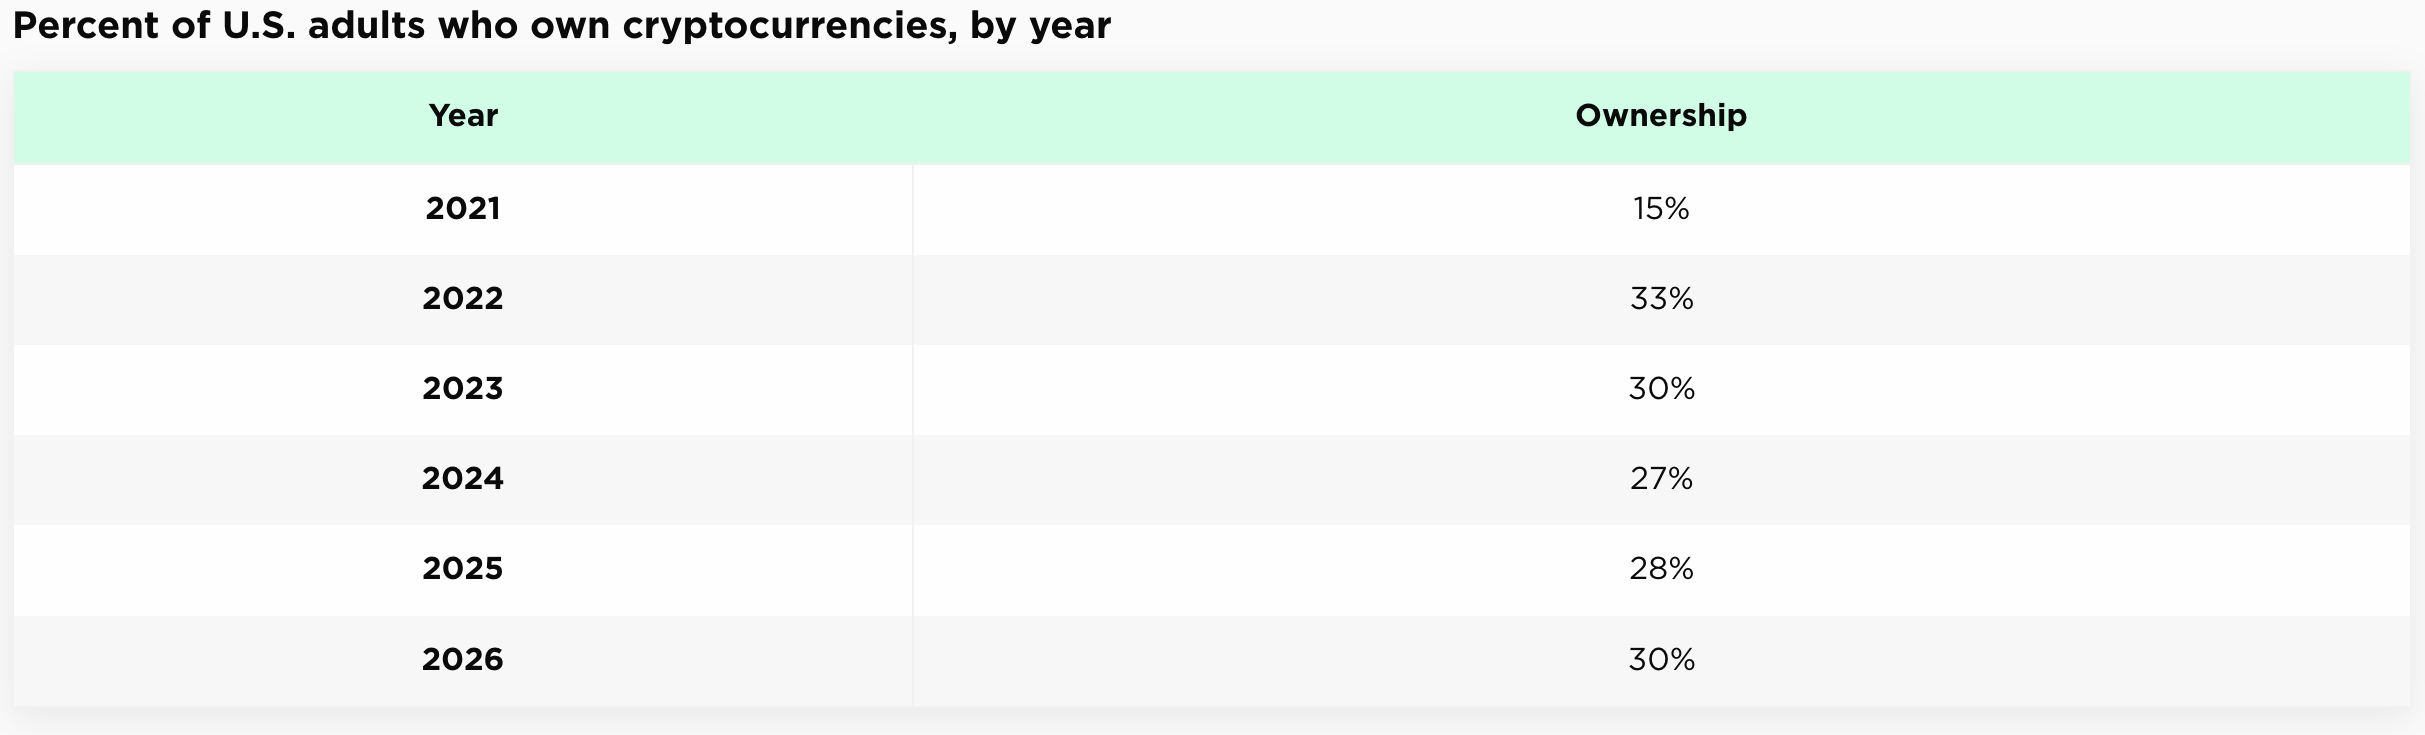
Genel olarak, 70 milyondan fazla Amerikan yetişkin, yani ABD nüfusunun yaklaşık %30’u, artık kriptoya sahip, bu oran 2021’de %15 ve 2024’te %27 iken Security.org’a göre artış gösterdi.
Kaynak: Security.org
Kripto sahiplerinin üçte biri 30-44 yaşları arasında. İkinci yıl üst üste Bitcoin, Ethereum (ETH ), Dogecoin (DOGE ) ve Solana (SOL ) ile birlikte en popüler kripto para oldu.
Verilere göre, herhangi bir kripto para sahibi olmayanlar, volatilitesini birincil neden olarak gösteriyor. Kriptonun yüksek volatilitesi ana caydırıcı olmakla birlikte, diğer endişeler arasında devlet ya da banka korumasının olmaması, siber saldırı riski, kripto borsalarına güven zorluğu ve erişim kaybı potansiyeli yer alıyor.
Güvenlik, kriptoyla ilgili insanların her zaman en büyük kaygısı olmuştur, bu yüzden yatırımcıların varlıktan uzak kalmasını sürdürmesi şaşırtıcı değil. Peki kriptoya yatırım yapma nedenleri ne? Amerikalılar neden gerçekten bu varlığa yatırım yapıyor?
Finansal sofistike mi, yoksa basit bir risk iştahı mı? Bankalara güvensizlik mi, yoksa yıllarca uygulama tabanlı yatırımın ürettiği dijital platform konforu mu? ABD hanehalkları üzerine yeni bir akademik çalışmaya göre kanıtlar, bunların bir karışımına işaret ediyor.
Amerikalıların Kripto Piyasalarına Katılımını Anlamak
Bitcoin’in piyasaya sürülmesinden yaklaşık yirmi yıl sonra kripto paralar, uç bir deney olmaktan çıkıp ana akım bir varlık sınıfına dönüştü. Ekim 2025’teki zirvesinde 4,34 trilyon dolarlık piyasa değerine ulaşan kripto varlıklar, Amerikan hanehalkı finansmanının da hızla bir parçası hâline geliyor.
Ancak kriptoya bir varlık sınıfı olarak talep artarken, bu benimsemenin neyi tetiklediği literatürde yeterince incelenmemiş durumda.
Bunu ele almak için, Hong Kong Şehir Üniversitesi Ekonomi ve Finans Bölümü’nden araştırmacılar, ‘Determinants of Household Crypto Asset Market Participation: Evidence from the United States1‘ başlıklı bir çalışma yayınladı ve hanehalkı düzeyindeki mekanizmaları olağanüstü ayrıntılı bir şekilde sunmayı amaçladı.
Araştırmacılar, ABD hanehalkı yatırımcılarına yönelik büyük ölçekli bir anket olan 2021 Ulusal Finansal Yeterlilik Çalışması (NFCS) verilerini analiz etti. NFCS Eyalet-İlçe Anketi’nde 27.118 yetişkinle başladı ve emeklilik dışı yatırımları tutan ve birincil ya da ortak hanehalkı finansal karar vericileri olan hanehalklarından bir yatırımcı örneklemi oluşturdu.
Örneklemi, kripto hakkında en azından bir şey duymuş olan yanıtlayıcılarla ve temel değişkenlerdeki eksik gözlemler dikkate alınarak daha da daralttıktan sonra, araştırmacılar 1.524 yanıtlayıcıdan oluşan ana tahmin örneklemini oluşturdu.
Bu örneklem tasarımıyla, sonuçlar her Amerikan hanehalkını temsil eder gibi yorumlanmamalıdır; çünkü çalışma özellikle emeklilik hesapları dışındaki finansal piyasalara zaten katılan kişiler üzerine odaklanmıştır.
Araştırmacılar daha sonra probit regresyonları çalıştırarak hangi hanehalkı özelliklerinin kripto sahibi olma ya da sahip olma niyetiyle ilişkili olduğunu belirledi. Çalışmanın ana bulgularından biri, öznel ve nesnel finansal okuryazarlık arasındaki ayrımdır.
Öznel finansal okuryazarlık, yanıtlayıcıların yatırım konusunda ne kadar bilgili olduklarına inandıklarıyla ilgilidir, nesnel finansal okuryazarlık ise on finansal bilgi sorusundan oluşan standart bir testte gerçek performanslarıyla ilgilidir.
Bu ayrım önemlidir çünkü yüksek öz-değerlendirilmiş finansal bilgiye sahip olanlar kripto sahibi olma olasılığı çok daha yüksekken, nesnel finansal bilgi anlamlı bir ilişki göstermedi.
Temel modelde, yüksek öznel finansal okuryazarlığa sahip hanehalkları, düşük öznel okuryazarlığa sahip hanehalklarına göre kripto sahibi olma olasılığı yaklaşık %9 daha fazlaydı. Ancak dijital yatırım yeteneği eklendiğinde, tahmini fark yaklaşık %6,3’e düştü.
Dolayısıyla, yatırım anlayışına inanmak, gerçekte bunu göstermekten daha iyi kripto sahipliğini öngörür. Dijital akıcılık ise resmin daha da önemli bir parçası çıktı.
Araştırmacılar, yanıtlayıcıların web siteleri ve mobil uygulamalar üzerinden yatırım yapma sıklığını dijital yatırım yeteneğinin göstergesi olarak kullandı ve bu ölçümlerin saf dijital okuryazarlıktan ziyade çevrimiçi yatırım konusundaki daha geniş aşinalığı yakalayabileceğini açıkça kabul etti.
Web siteleri veya mobil uygulamalar üzerinden sık sık yatırım yapan hanehalkları, kripto tutma olasılığı açısından çok daha yüksekti ve etkileri öznel finansal okuryazarlıkla ilişkilendirilenlerden çok daha büyüktü.
Temel sonuçlarda, ara sıra web sitesi üzerinden yatırım yapmak, kripto sahipliği olasılığını yaklaşık %5,6-%6,3 artırırken, sık sık web sitesi üzerinden yatırım yapmak, spesifikasyona bağlı olarak %11,3-%12,3 artışla ilişkilendirildi. Mobil uygulama ölçümleri benzer bir ilişki gösterdi.
Bu, kriptonun yapısal olarak dijital bir varlık sınıfı olmasını destekliyor. Alım, ticaret ve saklama gibi tüm işlemler platformlar ve uygulamalar üzerinden gerçekleşiyor, bu yüzden bu arayüzlere zaten alışkın olan kişiler kripto piyasalarına girmede daha az pratik ya da psikolojik engelle karşılaşıyor.
Risk tutumları beklendiği gibi bulunmuş ve başka bir önemli açıklama sunmuştur. Çalışmaya göre, genel riskten kaçınma ve kriptoya özgü risk algısı, kripto sahip olma olasılığıyla negatif bir ilişki göstermiştir.
Genel finansal risk almaya istekli olmayan hanehalkları, kripto sahibi olma olasılığı açısından yaklaşık %9,4 daha azdı, kriptoyu yüksek riskli olarak gören yanıtlayıcılar ise daha az riskli görenlere göre yaklaşık %33,5 daha az yatırım yapma eğilimindeydi. Yazarlar, kriptoya özgü ölçümün varlığın algısını ve temel risk tercihlerini yakaladığını belirterek, bu rakamların risk toleransının kripto sahipliğine neden olduğunu kanıt olarak alınmaması, daha çok koşullu ilişkiler olduğu konusunda uyarıyor.
Davranışsal faktörler bir katman daha ekliyor; araştırmacılar aşırı güveni, insanların bildiklerini düşündükleri ile gerçekte gösterebildikleri arasındaki fark olarak ölçtü.
Yazarlar, yatırımcıların bilgi, beceri ya da bilgi doğruluğunu aşırı tahmin ettiği bir eğilim olan aşırı güven yanlılığının, daha büyük riskler almasına yol açtığını ve bunun sadece kripto sahibi olma olasılığını değil, aynı zamanda daha az güvene sahip olanlara göre daha büyük meblağlar yatırma olasılığını artırdığını açıklıyor.
Aşırı güvenin kripto sahipliğiyle pozitif bir ilişkisi olsa da, tahmini ekonomik etkisi çok küçüktür. Bu bulgu, davranışsal yanlılıkların katılıma katkıda bulunabileceğine dair bir kanıt olarak anlaşılmalı, aşırı güvenin Amerikalıların kripto satın almasının baskın nedeni olduğuna dair bir kanıt olarak değil.
Daha net bir davranışsal sinyal, yatırımcının uzun vadeli değer yaratımından ziyade kısa vadeli kazançları tercih etmesi anlamına gelen miyopiden geldi.
Kısa vadeli yatırım motivasyonuna sahip olanlar, çalışmanın spesifikasyonları boyunca kripto sahibi olma olasılığı açısından yaklaşık %4,0-%5,1 daha yüksekti. Bu, kripto talebinin en azından bir kısmının uzun vadeli bir yatırım portföyü oluşturmak yerine hızlı kazanç beklentileriyle yönlendirildiği fikriyle tutarlıdır.
Çalışma sonuçları, sabırsızlık ile kripto para benimsemesi arasındaki ilişkiyi güçlendiriyor ve “kısa vadeli, yanlılık kaynaklı yatırım davranışını yüksek volatil piyasalar içinde hafifletmek için finansal eğitimin önemini vurguluyor”.
Ayrıca, makale 2020 veya sonrasında yatırım hesabı açan ve pandemi sırasında daha sık işlem yapan kişiler arasında daha yüksek kripto katılımı buldu; bu, COVID-19 sırasında dijital olarak etkin perakende yatırımın genel hızlanmasıyla uyumludur. Pandemi, “ekonomik belirsizliğin artması ve kilitlenme kaynaklı kesintilerle birlikte alternatif yatırım araçları olarak kripto varlıklara daha büyük ilgiyle eş zamanlıydı,” diye çalışmada belirtildi.
Araştırmacılar ayrıca insanların yatırım bilgilerini nereden aldıklarına ışık tuttu. Makale, yatırım bilgisi için sosyal medyaya güvenen yanıtlayıcıların kripto sahibi olma olasılığının %10,5-%21,1 daha yüksek olduğunu, profesyonel finansal danışmanlara yoğun şekilde güvenenlerin ise %7,1-%12,8 daha az kripto sahibi olduğunu buldu.
Bu, sosyal medyanın kripto yatırımı yarattığı ya da finansal danışmanların engellediği anlamına gelmez. Ancak yazarlar, bu farklılığı, danışmanların spekülatif, piyango benzeri yatırımlara karşı temkinli bir kontrol görevi gördüğüne, sosyal platformların ise hype, kaçırma korkusu (FOMO) ve hızlı duygu değişimlerini artırdığına dair bir kanıt olarak gösteriyor.
Genel olarak, çalışma kripto katılımını, geleneksel finansal sofistike bir sonucun ötesinde, güven, yüksek öznel finansal bilgi, dijital aşinalık, risk toleransı, daha güçlü dolandırıcılık karşıtlığı ve davranışsal yönelim kombinasyonu olarak sunuyor.
Yazarlar, bulguların, bunların birçoğunun kripto ortamına özgü olduğunu ve “davranışsal yanlılıkları ele alan ve kripto yatırımcıları arasında dijital finansal yetkinlikleri artıran hedeflenmiş finansal eğitim girişimlerine ihtiyaç olduğunu” vurguladığını belirtti.
Ancak, çalışmanın mevcut emeklilik dışı yatırımcılardan elde edilen kesitsel, ağırlıksız 2021 anket verilerini kullandığını belirtmek önemlidir. Çalışma, nedensellik yerine ilişkileri tanımlıyor, yani bu özelliklerin insanları kriptoya yönlendirip yönlendirmediğini ya da kripto yatırımcısı olmanın sonradan davranışlarını değiştirip değiştirmediğini belirleyemez.
Yazarlar sonuçlarını açıkça koşullu ilişkiler olarak çerçeveleyip nedensel mekanizmalar olarak değil, daha güçlü nedensel sonuçlar elde etmek için panel verileri, yarı-deneysel tasarımlar veya güvenilir araçların gerekliliğini vurguluyor. Sonuçlar ayrıca her Amerikan hanehalkını temsil etmiyor.
Robinhood Markets
Mobil yatırım, perakende davranışı, sosyal etki ve kripto katılımının kesişim noktasında faaliyet gösteren Robinhood, tek bir tüketici yatırım platformu aracılığıyla bu dört mekanizmaya doğrudan erişim sağlar.
Robinhood, çalışmada tanımlanan dijital yatırım ortamının gerçek bir örneğini sunar. Önemi, bir varlığa ilgi duymak ile onu gerçekten ticaretini yapma arasındaki pratik engelleri azaltmasında yatmaktadır.
“Robinhood, herkesin bir sahip olmasını sağlamak için var,” dedi CEO Vlad Tenev şirketin son kazanç çağrısında.
“Bu güçlü bir vizyon – sadece her bireysel müşteri için değil – aynı zamanda toplumun geneli için de. Geniş çapta dağıtılmış sahipliği olmayan bir toplumun çok kırılgan olduğunu düşünüyorum. Ve geniş sahipliğin özgür, istikrarlı ve refah bir toplum için gerekli olduğuna inanıyoruz, çünkü daha fazla insan sonuca ortak olduğunda – daha fazla payı olduğunda – gerçekten sonuca yatırım yapmış oluyor.”
– Tenev
2013’te kurulan platform, 2018’e kadar kripto ticaretine başlamadı ve o zamandan beri kriptoyu daha geniş bir perakende yatırım ekosistemine entegre etti.
Bugün, kripto para ticareti Robinhood Crypto üzerinden yürütülürken, hisse senetleri, ETF’ler ve opsiyonlar Robinhood Financial üzerinden yönetilir. Ancak kripto varlıklar FDIC sigortası veya SIPC koruması altında değildir.
Kripto segmenti açısından, Robinhood Q2 2026’da $40 milyar kripto ticaret hacmi rapor etti; bu, Q1 2026’da $66 milyar iken bir düşüş. Bu, Robinhood uygulaması üzerinden $18 milyar ve Bitstamp üzerinden $22 milyar içeriyor; uygulama üzerinden %35 yıllık düşüş.
Son zamanlarda Robinhood, finansal hizmetler ve gerçek dünya varlıkları için AI yerel Ethereum Katman 2 blok zinciri Robinhood Chain’i başlatarak kripto pazarına daha derin bir giriş yaptı.
Daha sonra Robinhood Earn var; bu, uygulama içinde doğrudan sunulan ilk merkeziyetsiz kredi ürünüdür. Robinhood Chain ve USDG tarafından desteklenen bu stabilcoin kredi ürünü, müşterilerin %7 APY kazanmalarını sağlıyor ve sadece birkaç hafta içinde $200 milyon mevduat topladı.
Robinhood ayrıca tokenleştirilmiş hisse senetlerini de araştırıyor; Tenev şöyle diyor:
“Gerçek dünya varlıklarının sahipliğini dünyadaki herkese getirmekten çok heyecan duyuyoruz.”
Hisse tokenları platform aracılığıyla zaten 120’den fazla ülkede mevcut, internet bağlantısı olan herkese ABD hisse senetleri gibi varlıklara erişim sağlıyor. Şu anda Robinhood, “ABD dışındaki 1 milyondan fazla hesabı hizmet veriyor ve bu çok yeni bir aşama”.
HOOD Fiyat Grafiği
Şirketin finansallarına gelince, toplam net gelir yıllık %32 artarak $1,31 milyar oldu ve Kullanıcı Başına Ortalama Gelir (ARPU) yıllık %24 artarak $187’ye yükseldi.
“Kayıt gelirler elde ettik ve hisse, opsiyon ve etkinlik sözleşmesi hacimlerinde yeni rekorlar elde ettik, pazar payı kazanmaya devam ederken. Ürün hızımız, müşterilere yeni ürünler sunmaya ve daha çeşitlendirilmiş bir iş yürütmeye devam ediyor.”
– CFO Shiv Verma
İşlem bazlı gelirler yıllık %44 artarak $776 milyon oldu; bu, öncelikle etkinlik sözleşmesi gelirindeki 10 kat artış, hisse senedi gelirindeki %95 artış ve opsiyon gelirindeki %29 artıştan kaynaklandı. Bu, kripto gelirindeki %38 düşüşle kısmen dengelendi.
Bu dönemde Robinhood net geliri %48 artırarak $573 milyon, seyreltilmiş hisse başına kazanç (EPS) %48 artarak $0.62 ve düzeltilmiş EBITDA $741 milyon, yıllık %35 artış bildirdi.
Robinhood’un fonlanan müşterileri çeyrek içinde 1,9 milyon artarak 28,4 milyona ulaştı, yatırım hesapları ise neredeyse 30 milyona erişti.
Şirket ayrıca müşteri davranışına dair içgörüler paylaştı; aktif trader katılımının Q2’de hisse, opsiyon ve tahmin piyasalarında yeni rekorlara ulaştığını belirtti. Neredeyse 100.000 müşteri, Mayıs’ta AI destekli ajanlar aracılığıyla hisse, opsiyon ve kripto ticareti yapmalarını sağlamak için açılan Agentic Trading hesaplarını açtı.
Şirketin toplam platform varlıkları $369 milyar seviyesine yükseldi; bu, daha yüksek hisse değerlemeleri ve devam eden net mevduatların, $21,7 milyara çıkmasıyla sağlandı. Nakit ve nakit benzerleri $5,4 milyar oldu; bu, yakın zamanda yaptığı dönüştürülebilir tahvil teklifinden elde edilen net gelirleri içeriyor ve Q2 2025 sonunda $4,2 milyar idi.
Robinhood bu dönemde $414 milyon değerinde hisse geri satın aldı; bunların $290 milyonu Haziran dönüştürülebilir tahvil teklifine bağlı olarak geri alındı.
“Gelecek büyüme için daha fazla esneklik sağlamak amacıyla fırsatçı bir şekilde $2,2 milyar sermaye topladık. Önümüzde büyük bir fırsat olduğuna inanıyoruz ve bu sermaye, ona ulaşmak için daha fazla kapasite sağlıyor,” dedi Verma.
Şirket, Q3 2024’te ilk hisse geri satın alma programını başlattı ve o zamandan beri program kapsamında $1,3 milyar hisse geri satın aldı.
En iyi fintech hisselerinin listesi için buraya tıklayın.
Sonuç
Kripto, volatilitesi ve büyük finansal kazanç potansiyeliyle geniş çapta bilinir, ancak kanıtlar yüksek getirilerin Amerikalıların kripto paralara yatırım kararının tek yöneticisi olmadığını gösteriyor. Katılım, öznel finansal yetkinlik, dijital yatırım konforu, riski kabul etme isteği ve sosyal medyaya yoğun güvenin bir kombinasyonu tarafından yönlendiriliyor.
Kripto yatırımı, Amerikan yetişkinlerinin önemli bir azınlığı arasında mevcut ve Robinhood gibi platformlar dijital varlıkları giderek daha geniş perakende yatırım ekosistemlerine entegre ederken, politika yapıcıların, eğitimcilerin ve platformların yalnızca bilgi boşluklarını kapatması değil, aynı zamanda davranışsal yanlılıkları ele alarak Amerikan hanehalklarının kriptoyla güvenli bir şekilde etkileşimini şekillendirmesi önem kazanıyor.
En iyi on yatırım uygulamasının listesi için buraya tıklayın.
Referanslar
1. Asaana, C. A. & Kakkar, V. Determinants of household crypto asset market participation: Evidence from the United States. International Review of Economics & Finance, 111, 105687 (2026). https://doi.org/10.1016/j.iref.2026.105687