
Enerji
Kanada’nın uranyum kaynakları ve düşük karbonlu enerjideki rolü

 Securities.io sitesini Google'daki tercih ettiğiniz kaynaklara ekleyin

Nükleer Rönesansı Güçlendirmek
Güneş, rüzgâr ve jeotermal enerji düşük karbonlu enerji seçenekleri arasındadır. Nükleer enerji de yaşam döngüsü boyunca düşük sera gazı emisyonları sağlayabilir; ancak yenilenebilir enerji olarak sınıflandırılması bundan ayrı bir konudur.
Nükleer santraller hava koşullarından büyük ölçüde bağımsız elektrik üretebilir. Rüzgâr ve güneşin değişkenliğini yönetmek için seçeneklerden biri büyük ölçekli batarya sistemleridir.
Emisyonları azaltmak için nükleer enerji, yenilenebilir kaynaklar, depolama, şebeke yatırımları ve verimlilik birlikte değerlendirilebilir. Hangi çözümün uygun olduğu maliyetlere, süreye ve yerel koşullara bağlıdır.

Kaynak: Our World in Data
Nükleer yakıt tedarik zinciri madencilik, dönüşüm, zenginleştirme ve yakıt üretimi gibi farklı aşamalardan oluşur. Rusya özellikle zenginleştirmede önemli bir oyuncudur. Kanada ise uranyum madenciliği ve bazı yakıt hizmetlerinde önemli bir tedarikçidir.
Stratejik bir kaynak olarak uranyum
Uranyum, nükleer çağın başlangıcından beri stratejik önem taşımaktadır. Manhattan Projesi için yeterli hammadde ve işleme kapasitesine erişim önemliydi.
Nükleer silahların geliştirilmesi, uranyum ve diğer bölünebilir maddelere erişimi büyük güçlerin güvenlik politikalarının bir parçası hâline getirdi.
Soğuk Savaş sonrasında Rusya ve Kazakistan gibi ülkeler Batı pazarlarının önemli tedarikçileri oldu. Silahsızlanmadan elde edilen malzemeler de belirli dönemlerde sivil yakıt arzına katkıda bulundu.
Kazakistan büyük bir uranyum üreticisidir. Rusya ile bağlantılı işleme ve taşıma ağları önem taşır, ancak tüm Kazak uranyumu Rusya’da yakıta dönüştürülmez. Maden üretimi ile reaktör talebi arasındaki fark yalnızca sökülen silahlardan değil, stoklar ve diğer ikincil kaynaklardan da karşılanabilir.

Kaynak: Dünya Nükleer Birliği
Değişen uluslararası ortam
Jeopolitik gerilimler uranyum ve nükleer yakıt ticaretini etkiliyor. ABD ile Rusya arasındaki Megatons to Megawatts programı 2013’te sona erdi; bu, bütün ikincil uranyum arzının tükendiği anlamına gelmez.
Çin’in nükleer silah kapasitesini genişletmesi de güvenlik değerlendirmelerinde yer alıyor. ABD Savunma Bakanlığı tahminlerine göre Çin’in nükleer savaş başlığı sayısı 2030’a kadar 1.000’i aşabilir. Bu bir tahmindir.
ABD savunma yetkilileri, Çin’in nükleer kuvvetlerini hızla genişlettiğini ve modernleştirdiğini belirtiyor.
Ölçek ve karmaşıklığın önceki dönemlerden farklı olduğu değerlendirmesi, gelecekteki kesin üretim miktarını göstermez.
ABD ve Rusya’nın nükleer envanterleri Çin’inkinden daha büyüktü. Ancak toplam savaş başlığı, askeri stok ve konuşlandırılmış başlık sayıları farklı ölçütlerdir; aynı kapsamda olmayan rakamlar doğrudan karşılaştırılmamalıdır.
Silahsızlanma geçmişte sivil yakıt arzına katkıda bulundu, ancak geçmişteki stoklar gelecekteki sürekli arzı garanti etmez.
Uranyum ve jeopolitik
Rusya bağlantılı nükleer yakıt ticareti, Ukrayna savaşından sonra yaptırımlar ve tedarik güvenliği tartışmalarında öne çıktı.
ABD, Mayıs 2024’te Rusya menşeli düşük zenginleştirilmiş uranyum ithalatını kısıtlayan yasayı kabul etti . Yasak Ağustos 2024’te yürürlüğe girdi ve belirli geçici muafiyetler tanındı. Ayrıca Nijer, Orano’nun henüz üretime geçmemiş Imouraren projesinin ruhsatını Haziran 2024’te geri aldı . Eylül 2024’te ise Rusya uranyum ihracatını kısıtlamayı değerlendirdiğini açıkladı.
Kasım 2024’te Rusya ABD’ye zenginleştirilmiş uranyum ihracatına kısıtlamalar getirdi. Özel izin mekanizması bulunduğundan bu, istisnasız tam ihracat yasağı değildi.
ABD reaktör işletmecileri büyük ölçüde ithal uranyuma dayanır. Makaledeki Kanada %27, Kazakistan %25, Rusya %12, Özbekistan %11 ve Avustralya %6 oranları EIA’nın 2022 alımlarına ilişkin tarihsel dağılımıdır; güncel veya 2023 dağılımı değildir.

Kaynak: EIA
Kazatomprom yöneticisi, yaptırımların taşıma ve satış seçeneklerini zorlaştırabildiğini ve Asya’daki müşterilerin büyük miktarlarda üretimi alabileceklerini söyledi. Bu açıklama, Batı’ya tüm satışların durdurulduğu ilanı değildir.
Meirzhan Yussupov, Asya’daki veya kuzeydeki ortaklara üretimin büyük bölümünü satmanın lojistik açıdan daha kolay olabileceğini belirtti.
Meirzhan Yussupov — Kazatomprom genel müdürü
Çin’in reaktör inşaatı ve planları gelecekteki yakıt talebini destekleyebilir. Yüzden fazla reaktör planı veya hedefi, tüm projelerin tamamlanacağı ya da aynı miktarda uranyum tüketileceği garantisi değildir.
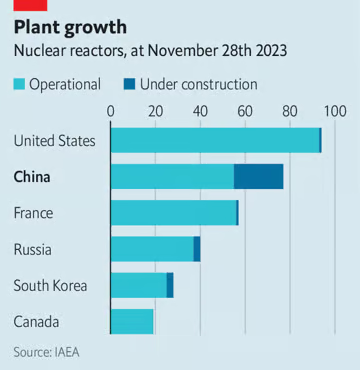
Kaynak: The Economist
ABD’de nükleer enerji elektrik üretiminin yaklaşık beşte birini sağlar. Yenilenebilir kaynaklarla karşılaştırma yapılırken yıl ve kapsam belirtilmelidir. Uranyum tedarikini çeşitlendirmek önemli olsa da bütün Avrasya arzının hemen değiştirilmesi gerektiği sonucu çıkarılamaz.
Kanada’nın uranyum tedarikindeki rolü
Saskatchewan’ın kuzeyindeki Athabasca Havzası yüksek tenörlü uranyum yataklarıyla bilinir. Yüksek tenör ekonomik avantaj sağlayabilir, ancak maliyet ve çevresel etkiler madenin jeolojisine, yöntemine ve diğer koşullara da bağlıdır.
Kaynak: Denison
Nükleer mühendislik profesörü Markus Piro, Kanada, Avustralya ve Kazakistan’ın önemli uranyum kaynaklarına sahip olduğunu belirtiyor.
Athabasca bölgesinin ayırt edici özelliğinin yüksek tenörlü yatakları olduğunu vurguluyor.
Markus Piro —McMaster Üniversitesi nükleer mühendislik profesörü BBC’ye yaptığı açıklamada.
Cameco’nun (CCJ ) McArthur River ve Cigar Lake işletmeleri önemli üretim kaynaklarıdır. Rabbit Lake ise 2016’dan beri bakım ve koruma durumundadır; aktif üretim yapan maden olarak listelenmemelidir.

Kaynak: Dünya Nükleer Birliği
Kanada’da uranyum arıtma, dönüşüm ve yakıt üretimi tesisleri bulunur. Ancak ülke ticari uranyum zenginleştirmesinin bütün aşamalarını kendi başına sunan bir merkez değildir. Konsantre üretimi, arıtma, dönüşüm ve zenginleştirme farklı işlemlerdir.
Athabasca Havzası’ndaki yataklar ve beklenen talep yeni maden projelerine ilgiyi artırdı.
Yeni projeler, Cameco gibi büyük üreticilerin mevcut faaliyetlerini tamamlayabilir. Cameco’yu şu yazıda ayrıntılı ele alıyoruz: “Cameco (CCJ): Batı’nın nükleer enerji sektöründeki rolü“. Şirket ayrıca Westinghouse’un %49’unu Kasım 2023’te tamamlanan işlemle satın aldı. 2022, satın alma anlaşmasının duyurulduğu yıldı. Bu ortaklık, Cameco’ya uranyum madenciliğinin yanında reaktör teknolojisi ve hizmetlerine de ekonomik katılım sağlar.
Yeni Kanada Uranyum Projeleri
NexGen
NXE Fiyat Grafiği
NexGen Energy’nin Rook I projesi, Kanada’daki büyük uranyum geliştirme projelerinden biridir. İzinler, finansman, inşaat ve işletmeye alma başarıyla tamamlanırsa üretime önemli katkı sağlayabilir. Kanada’nın dünya sıralamasını kesin olarak değiştireceği söylenemez.
Büyük bir kaynak, otomatik olarak üretim veya dünyanın en büyük tedarikçisi olma anlamına gelmez. Proje tahminleri ve gerçekleşmiş üretim ayrı değerlendirilmelidir.

Kaynak: NexGen
NexGen’in 46 milyon ev, 300 milyon ton CO₂ veya 70 milyon araç eşdeğeri gibi rakamları, gelecekteki üretim ve elektrik kaynaklarına ilişkin varsayımlara dayanan potansiyel etki hesaplarıdır. Doğrudan ölçülmüş yıllık sonuçlar değildir.
Denison Mines
DNN Fiyat Grafiği
Şirketin başlıca projelerinden biri Wheeler River projesidir. Phoenix ve Gryphon yataklarını kapsar. Makaledeki 2027–2028 ilk üretim hedefi, o dönemin planı olup izinlere ve proje takvimine bağlıydı.
Waterbury Lake projesindeki payı %69,44’tü.
Bazı proje çalışmalarında düşük üretim maliyetleri öngörülmüştür. Bunlar henüz gerçekleşmiş işletme maliyetleri değildir ve Kazakistan’daki madenlerle karşılaştırma aynı maliyet tanımlarını kullanmalıdır.

Kaynak: Denison Mines
Denison’ın McClean Lake işletmesi ve tesisindeki payı %22,5’ti. Tesisin küresel üretimdeki payı işlenen miktara ve yıla göre değişir. Atık depolama kapasitesine ilişkin izinler, tek başına daha fazla uranyum üretileceğini garanti etmez.
Makaledeki diğer tarihsel proje payları arasında Midwest’te %25,17 ve Millennium’da %15 bulunur. Ortaklık payları ile şirketin doğrudan üretim miktarı aynı değildir.
Paladin Energy
PDN Fiyat Grafiği
Avustralya merkezli Paladin Energy, Namibya’daki Langer Heinrich madenini 2018’de bakım ve korumaya aldıktan sonra 2024’te yeniden üretime geçirdi. Madenin %75’i Paladin’e, %25’i CNNC’ye aitti. Paladin bir Kanada şirketi değildir.
Michelin, Labrador’da altı yatak içeren bir geliştirme projesidir. Makaledeki toplam 127,7 milyon libre uranyum kaynağı, kanıtlanmış yıllık üretim veya çıkarılabilir rezerv ile aynı değildir.
Michelin Kanada’nın doğusundadır; Athabasca Havzası’nda değildir. Paladin’in Avustralya’da da Mount Isa ve Manyingee gibi projelerde çıkarları bulunur.

Kaynak: Paladin Energy
Paladin, Saskatchewan’daki uranyum geliştiricisi Fission’ı satın almak için anlaşma yaptı . İşlemin duyurulan değeri yaklaşık 1,1 milyar Kanada dolarıydı; makalenin Kasım 2024 bağlamında işlem henüz tamamlanmamıştı ve Kanada’nın genişletilmiş ulusal güvenlik incelemesisürüyordu.


