
Enerji
Cameco’ya (CCJ) yakından bakış: Batı’daki nükleer rönesansın temel taşlarından biri

 Securities.io sitesini Google'daki tercih ettiğiniz kaynaklara ekleyin

Daha Fazla Enerji İhtiyacı
İklim değişikliğine ilişkin kaygılar arttıkça enerji kaynaklı karbon emisyonlarını azaltmak daha acil hale geliyor. Yenilenebilir enerji yatırımları büyüse de değişken üretimin yönetilmesi gerekiyor. Şebeke ölçeğinde batarya depolama, iletim altyapısı ve talep yönetimi bu konuda kullanılabilecek araçlar arasında.
Yapay zekâ veri merkezleri ile ulaşım, sanayi ve ısıtmanın elektrifikasyonu elektrik talebini artırıyor. Bu nedenle yalnızca üretimin karbon yoğunluğunu azaltmak değil, toplam kapasiteyi de büyütmek gerekiyor. Geleceğin enerji bileşimi için gereken artışın büyüklüğü, seçilen senaryoya ve zaman aralığına bağlı.
Birçok düşük karbonlu çözümün birlikte kullanılması gerekecek. Değişken yenilenebilir kaynakların yanında güvenilir ve sürekli üretim sağlayabilen kaynaklar da sistemin dengelenmesine katkıda bulunabilir.
Nükleer enerji bu ihtiyacın bir bölümünü karşılayabilir. Kanada merkezli Cameco, uranyum üretimi ve nükleer hizmetlerdeki yatırımlarıyla bu alandaki önemli şirketlerden biri.
CCJ Fiyat Grafiği
Nükleer Endüstrinin Görünümü
Çernobil ve Fukuşima kazaları, nükleer enerjinin güvenliği konusunda ciddi kaygılara yol açtı. Önceki yıllarda ise nükleerin fosil yakıtların yerini hızla alacağına ilişkin çok daha iyimser beklentiler vardı.

Küresel nükleer elektrik üretimi 2000’li yıllarda önceki on yıllara göre daha yavaş büyüdü ve bazı dönemlerde geriledi. Çin’deki artış, Avrupa ve Japonya gibi bölgelerdeki düşüşlerin bir kısmını dengeledi. Bu eğilim, üretimin 1990’ların sonunda tamamen durduğu anlamına gelmez.
Çin ve Rusya yeni nükleer projelerde önemli rol oynadı; ancak yatırım yapan tek ülkeler değildi. The Economist, Çin’in diğer ülkelerden daha hızlı reaktör inşa ettiğini vurguladı.
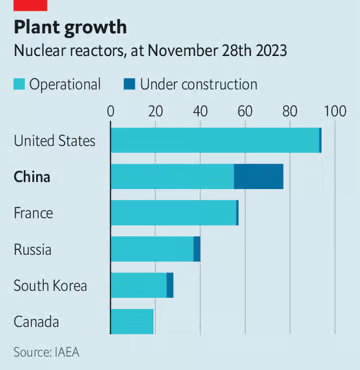
Kaynak: The Economist
Ukrayna savaşı, enerji fiyatlarındaki dalgalanmalar ve emisyon azaltma hedefleri, nükleer enerjinin bazı ülkelerde yeniden değerlendirilmesine katkıda bulundu.
2024 itibarıyla çeşitli ülkelerde nükleere yönelik politika değişiklikleri ve yeni proje önerileri gündemdeydi. Bunların bir bölümü taslak, hedef veya yeniden başlatma sürecindeydi:
- Japonya, Kashiwazaki-Kariwa santralinin yeniden başlatılması için yerel onay sürecini ilerletmeye çalışıyor
- Dönemin ABD Enerji Bakanı Jennifer Granholm, nükleer kapasitenin üç katına çıkarılması çağrısında bulunuyor
- Güney Kore’nin taslak enerji planında yeni nükleer kapasiteye yer veriliyor
- Fransa’nın 2024 başındaki enerji yasa taslağında nükleer enerjiye öncelik veriliyor
- Birleşik Krallık’taki küçük reaktör önerileri İskoçya için de tartışılıyor; ancak İskoç hükümetinin yeni nükleer santrallere karşı politikası sürüyor
- Hindistan, 2032’ye kadar toplam 13,8 GW kapasiteli 18 reaktörü işletmeye alma hedefini açıklıyor
Nükleeri Güçlendiren Yeni Teknolojiler
Yapay zekâ veri merkezlerinin talebi de nükleer enerjiye ilgiyi artırdı. Microsoft, Three Mile Island’ın yeniden başlatılması planlanan 1. ünitesinden elektrik alımı için 20 yıllık anlaşma yaptı (MSFT ). Bu, 1979 kazasının yaşandığı 2. ünitenin yeniden açılması anlamına gelmiyordu; plan izinlere ve çalışmaların tamamlanmasına bağlıydı.
Daha sonra düzenleyici kurum, Amazon bağlantılı bir veri merkezinin Susquehanna santralindeki ortak yerleşim düzenlemesini 480 MW’a genişletmeye yönelik başvuruyu reddetti (AMZN ). Karar, teknoloji şirketlerine nükleer elektrik satışını genel olarak yasaklamıyordu. FERC Başkanı Willie Phillips, şebeke ve tüketici maliyetlerine ilişkin sorunları kabul etmekle birlikte karara karşı oy verdi:
“Enerji dönüşümünde yeni bir aşamanın eşiğindeyiz. Bu aşama, kaynak bileşimindeki hızlı değişimler kadar, büyük ölçüde yapay zekâdan kaynaklanan artan enerji talebiyle de şekilleniyor.
Burada sunulan türde ortak yerleşim düzenlemeleri, hem şebeke güvenilirliği hem de tüketici maliyetleri üzerinde büyük etkileri olabilecek karmaşık ve çok boyutlu sorunlar ortaya çıkarıyor.”
Dönemin FERC Başkanı Willie Phillips, karşı oy açıklamasında
Yeni tasarımlar da nükleer enerji tartışmalarında önemli yer tutuyor. Her birinin güvenliği ve ekonomik uygulanabilirliği ayrı ayrı değerlendirilmek zorunda:
- Yüzer santral uygulamaları da bulunan küçük modüler reaktörler, yani SMR’ler
- Hızlı reaktörleri de içeren ileri nesil tasarımlar; bazıları uygun yakıt çevrimiyle kullanılmış yakıttaki malzemenin yeniden değerlendirilmesini sağlayabilir
Çin, bu alanda 2023’te ticari işletmeye alınan HTR-PM projesiyle öne çıktı. Batılı ülkelerde de yeni tasarımlar ve izin süreçlerinin iyileştirilmesi tartışılıyor. Düzenlemelerin sadeleştirilmesi, güvenlik gerekliliklerinin ortadan kaldırılması anlamına gelmez.
Maliyetleri azaltabilecek diğer bir yaklaşım, standartlaştırılmış tasarımları seri halde inşa etmek. Büyük reaktörler veya SMR’lerde tekrar ve ölçek ekonomisi avantaj sağlayabilir; ancak tasarrufun büyüklüğü proje yönetimine ve tedarik zincirine de bağlı.
Nükleer Trump Etkisi?
Donald Trump’ın Kasım 2024’te ikinci kez başkan seçilmesinin ardından, enerji politikalarına ilişkin beklentiler yeniden gündeme geldi. Fosil yakıt üretimine güçlü destek vermesi bekleniyordu.
“Genel olarak ‘daha çok sondaj’ anlayışı söz konusu. Deniz üstü ruhsat satışları, daha hızlı ilerleyen boru hatları ve federal arazilerde hidrolik kırma faaliyetleri göreceksiniz; yaklaşım tüketicilerin enerji maliyetlerini düşürmeye odaklanacak.”
Petrol sahası hizmetleri şirketi Canary LLC’nin CEO’su Dan Eberhart
Nükleer enerji de bu yaklaşımda yer bulabilir. Kampanyanın açıklanan hedeflerinden biri enerji maliyetlerini düşürmekti. Kampanya, 1. başkanlık döneminde nükleere yönelik şu adımları öne çıkarıyordu:
- Vogtle santralinin 3. ve 4. üniteleri için milyarlarca dolarlık kredi garantileri.
- Idaho National Laboratory sahasında planlanan Carbon Free Power Project’e destek.
- Nükleer enerjiyi de içeren Transatlantik Enerji İşbirliği Ortaklığı’nın ilerletilmesi.
Dışa bağımlılığı azaltma ve sanayiyi güçlendirme hedefleri, nükleere desteği artırabilir. Bununla birlikte kampanya açıklamaları, projelerin finansman veya izin alacağını garanti etmez.
Bu nedenle seçim sonucu nükleer sektör açısından bazı fırsatlar yaratabilir; yenilenebilirler ve nükleer üzerindeki gerçek etkiler uygulanacak politikalara bağlı olacaktır.
Cameco
Cameco, dünyanın büyük uranyum üreticilerinden biridir. Kanada’nın Saskatchewan eyaletindeki başlıca faaliyetleri arasında Cigar Lake ve McArthur River/Key Lake bulunur. Kazakistan’daki Inkai ortak girişiminde de pay sahibidir.

Kaynak: Cameco
Cameco, mevcut ve gelecekteki nükleer santrallere yakıt sağlayan tedarik zincirinde önemli bir konumdadır.
Cameco ve Brookfield, Westinghouse’un satın alınmasını 2022’de duyurdu. İşlem 7 Kasım 2023’te tamamlandı; Cameco %49, Brookfield ve ortakları %51 pay aldı. Westinghouse’un reaktör teknolojileri ve hizmetleri, Cameco’nun uranyum dışındaki gelir kaynaklarını çeşitlendirebilir.
Kısa vadede uranyum arzındaki sıkışıklık fiyatları ve üreticilerin kârlılığını destekleyebilir. Cameco’nun sonuçları ise sözleşme fiyatlarına, üretim miktarına ve maliyetlere de bağlıdır.
Uzun vadede Westinghouse, ABD ve diğer ülkelerdeki yeni santral yatırımlarından yararlanabilir. Avrupa’da enerji güvenliği ve yüksek fiyatların ekonomi üzerindeki etkileri bu tartışmayı güçlendirdi.
Uranyum Arz Açıkları
Soğuk Savaş’ın sona ermesinden sonra silah stoklarından elde edilen malzemenin sivil yakıta dönüştürülmesi, uranyum piyasasına ek arz sağladı. ABD ile Rusya arasındaki programlar bu ikincil arzın önemli kaynakları arasındaydı.
Yeni reaktör yatırımlarının bazı bölgelerde yavaşlaması ve Fukuşima sonrasında Japonya’daki reaktörlerin durdurulması, talep görünümünü zayıflattı. Japonya daha sonra bazı üniteleri yeniden işletmeye aldı.
Uzun süren düşük fiyat dönemleri yeni maden yatırımlarını sınırladı. Fiyatlar sonraki yıllarda toparlansa da yeni üretim kapasitesinin geliştirilmesi zaman alır.

Kaynak: Cameco
Bu durum, gelecekteki talebe karşı yeni arzın ne kadar hızlı geliştirilebileceği sorusunu doğuruyor. Arz açığının büyüklüğü reaktörlerin devreye giriş hızına, stoklara ve üreticilerin yatırımlarına bağlı.
Cameco’nun değerlendirmelerine göre uzun vadeli yakıt ihtiyacını karşılamak için yeni tedarik sözleşmeleri ve üretim yatırımları gerekecek. Bunlar şirketin piyasa beklentileridir.

Kaynak: Cameco
Yakıt, bir nükleer santralin toplam maliyetinin görece küçük bir bölümünü oluşturur. Bu, işletmecilerin güvenilir tedarike önem vermesini sağlar; ancak fiyat artışlarının önemsiz olduğu veya madenciler için sınırsız kâr yarattığı anlamına gelmez.
Uranyum arzının jeopolitiği
Kazakistan, yakın dönemde dünya uranyum madeni üretiminin yaklaşık %45’ini sağlaması nedeniyle stratejik öneme sahipti. Bu oran üretim payıdır; küresel rezervlerin aynı oranını ifade etmez.
Kazakistan, Batı ülkeleri ile kuzeyindeki Rusya ve doğusundaki Çin arasında ekonomik ve diplomatik ilişkilerini dengelemeye çalışıyor.
Rusya’ya yönelik yaptırımlar, Kazak uranyumunun bazı taşıma güzergâhlarını zorlaştırabilir. Kazatomprom yöneticileri Asya’daki alıcıların güçlü talebine işaret etti; ancak bu açıklama Batı’ya ihracatın tamamen durdurulduğunun ilanı değildi:
“Üretimimizin çoğunu, hatta tamamını Asya’daki ortaklarımıza satmak bizim için çok daha kolay. Belirli bir ülkenin adını vermek istemiyorum … Onlar ya da kuzeydeki ortaklarımız üretimimizin neredeyse tamamını alabilir.”
Meirzhan Yussupov — Kazatomprom CEO’su
Budenovskoye yatağındaki ortaklık yapısı da dikkat çekiyor. Kazatomprom’un 2022 raporunda, projede %49 payı bulunan şirketin sahipliğinin Rosatom’un Uranium One iştiraki dahil kuruluşlara geçtiği belirtildi.
ABD, Mayıs 2024’te Rus uranyum ürünlerine yönelik ithalat yasağını yasalaştırdı; uygulama Ağustos’ta başladı ve belirli muafiyetler içeriyordu. Nijer’de ise Orano’nun büyük bir uranyum projesindeki ruhsatı Haziran 2024’te iptal edildi. Eylül ayında Putin, Rusya’nın uranyum ihracatına kısıtlama getirmeyi değerlendirebileceğini söyledi.
Bu gelişmeler, uranyum tedarikinin yalnızca maden üretimiyle değil, dış politika ve lojistikle de bağlantılı olduğunu gösteriyor.
Kanada gibi görece istikrarlı kaynaklardan tedarike duyulan ilgi Cameco’ya avantaj sağlayabilir. Bununla birlikte Cameco, büyük ölçekte faaliyet gösteren tek üretici değildir.
Westinghouse
Cameco ve Brookfield, Westinghouse’un satın alınmasına yönelik anlaşmayı 2022’de duyurdu. Kasım 2023’te tamamlanan işlemde Cameco %49, Brookfield ve ortakları %51 pay aldı; Cameco tek başına çoğunluk kontrolü edinmedi.
Brookfield Renewable Partners (BEP.UN.TO ) (BEPC ) (BEP ), grubun yenilenebilir ve düşük karbonlu enerji yatırımlarında önemli rol oynar. Brookfield Corporation (BN ) ise geniş bir varlık yönetimi grubudur. Piyasa değeri ile yönetilen varlık tutarı farklı ölçülerdir ve zaman içinde değişir.
Bu ortaklık, Westinghouse’un deneyimli yatırımcılarla çalışmasını sağlar. Yeni nükleer projeler uzun geliştirme süreleri ve önemli sermaye gerektirse de ortakların varlığı her projeye sınırsız finansman sağlanacağı anlamına gelmez.
Cameco’nun örnek gelir akışı şemasında, tasarım ve mühendisliğin ardından ekipman tedarikine bağlı gelirlerin 6. yıl civarında artabileceği ve projenin on yılı aşabileceği gösterilir. Bu, tüm reaktörler için geçerli kesin bir takvim değildir. Westinghouse, imzalanan sözleşmelerin kapsamına göre farklı aşamalarda gelir elde eder.

Kaynak: Cameco
Westinghouse’un başlıca tasarımlarından AP1000, basınçlı su reaktörüdür; CANDU tasarımı değildir. Şirket ayrıca CANDU santrallerine yönelik hizmetler sunar. Bu iki teknoloji ve hizmet alanı birbirinden ayrılmalıdır.
Şirket, AP300 küçük modüler reaktörünü de geliştiriyor. Slovakya, Finlandiya ve İsveç ile ilgili değerlendirmeler veya mutabakatlar, kesinleşmiş kurulum anlamına gelmiyor. eVinci mikroreaktörü de şirketin geliştirme portföyünde yer alıyor.

Kaynak: Westinghouse
Westinghouse, nükleer tedarik zincirinin birçok bölümünde ürün ve hizmet sağlıyor. Bununla birlikte her yeni santralin Westinghouse ekipmanı kullanması zorunlu değildir; tedarikçi seçimi tasarıma, lisanslara ve sözleşmelere bağlıdır.
Westinghouse payı, Cameco’nun gelir kaynaklarını uranyum madenciliğinin ötesine taşıyabilir. Bu çeşitlendirme, uranyum fiyatlarındaki düşüşleri tamamen telafi edeceği veya onlarca yıl boyunca kazanç sağlayacağı garantisi değildir.
Sonuç
Cameco tek uranyum üreticisi, Westinghouse da tek reaktör teknolojisi tedarikçisi değil. Ancak her ikisi de kendi alanlarında önemli oyuncular. Kazatomprom, Çinli şirketler ve diğer uluslararası tedarikçilerle rekabet sürüyor.
Enerji güvenliği kaygıları, işletmedeki nükleer santraller için güvenilir yakıt tedarikine ilgiyi artırabilir. Cameco bundan yararlanabilir; fiyat ve kârlılık üzerindeki etki ise arz, talep ve sözleşmelere bağlıdır.
Uzun vadede Westinghouse yatırımı da Cameco’nun değerlemesini etkileyebilir. Elektrifikasyon ve veri merkezlerinin artan talebi, nükleer enerji dahil güvenilir düşük karbonlu kaynaklara ilgiyi destekliyor. Hiçbir santral tek başına kesintisiz tedariki her koşulda garanti etmez; sistem planlaması önemini korur.
Siyasi ayrışmalara rağmen nükleer enerjiye farklı gerekçelerle destek verilebiliyor:
- İklim politikalarına odaklananlar, düşük yaşam döngüsü karbon emisyonlarını önemseyebilir.
- Sanayi ve enerji güvenliğine odaklananlar, teknoloji ve yerli üretim kapasitesini öne çıkarabilir.
- Teknoloji sektörü, veri merkezlerinin yüksek elektrik talebi için güvenilir kaynaklar arayabilir.
Bu farklı çıkarlar nükleer yatırımlara destek sağlayabilir. Ancak Batı’da, Çin’de veya başka bölgelerde yeni büyüme döngüsünün gerçekleşmesi; maliyet, finansman, izinler, inşaat süreleri ve kamuoyu desteğine bağlı olacaktır.


