
Pagpapanatili
Solar Pagkatapos ng 2025: Gastos, Imbakan at Epekto sa Grid

 Idagdag ang Securities.io sa mga gusto mong mapagkunan sa Google

Paglalarawan ng Panahon ng Solar
Solar energy ay naging pinaka‑makabuluhang trend sa renewable at low‑carbon na enerhiya sa nakaraang dekada. Dahil sa pagbagsak ng presyo ng mga solar panel, mabilis itong nagiging pinakamurang pinagmumulan ng enerhiya, lalo na sa mga bansang may paborableng kondisyon ng panahon at mataas na antas ng solar radiation.
Sa ganitong kadahilanan, isang bagong “Solar Age – Isang Maliwanag na Kinabukasan para sa Sangkatauhan” ay tinalakay na sa aming kaugnay na artikulo noong 2024.
Isang bagong pag-aaral ng mga mananaliksik sa University of Surrey (UK), sina Ehsan Rezaee at S. Ravi P. Silva, ay nagpapakita kung gaano kalaki ang progreso at tinatalakay kung paano magiging kapantay na mahalagang bahagi ng talakayan ang imbakan ng enerhiya sa pag‑usbong ng solar.
Inilathala nila ang kanilang mga natuklasan sa siyentipikong journal Energy & Environmental Materials, sa pamagat na “Solar Energy in 2025: Global Deployment, Cost Trends, and the Role of Energy Storage in Enabling a Resilient Smart Energy Infrastructure”.
Kuwento ng Tagumpay ng Solar
Pagbaba ng Levelized Cost of Electricity (LCOE)
Ang industriya ng renewable energy ay karaniwang gumagamit ng LCOE, na tinutukoy bilang average net present cost para makabuo ng isang yunit ng kuryente sa buong buhay ng planta. Isinasaalang‑alang ng metric na ito hindi lamang ang operating costs kundi pati ang tibay ng sistema at capital costs, na nagbibigay ng mas tumpak na larawan ng kabuuang gastos.
LCOE para sa utility‑scale solar PV projects ay bumaba ng higit sa 80% mula 2010 hanggang 2023, umabot sa kasing baba ng $0.03 per kilowatt‑hour sa mga rehiyon na mayaman sa araw, at $0.05‑0.08 per kWh average sa ibang lugar.
Ang kabuuang installed cost ng solar PV systems ay bumaba mula $5,310/kW noong 2010 hanggang tinatayang $620/kW noong 2025, na sumasalamin sa halos 90% na pagbawas.
Ang pagbagsak ng mga gastos ay resulta ng pagsasama‑sama ng ilang salik:
- Ang pag‑unlad ng teknolohiya ay nagpapagawa ng mga bagong solar panel na mas epektibo, mas mura, at mas matibay.
- Ang pagtaas ng volume ng produksyon ay nagpapahintulot ng scaling up, at ang gastos bawat yunit ay bumababa, lalo na para sa mga Chinese solar panel.
- Ang pagbabago sa patakaran upang paboran ang mga proyektong low‑carbon energy, tulad ng kompetitibong procurement mechanisms, pagpapahusay ng transparency ng merkado, at pag‑udyok ng kahusayan sa mga developer.
Bilang resulta, ang solar PV ay ngayon ang pinakamurang pinagmumulan ng bagong paglikha ng kuryente sa karamihan ng bahagi ng mundo, na nakahihigit sa coal, gas, at kahit wind sa ilang merkado.
Ang ekonomikong kalamangan na ito ay nagbago ng naratibo mula “bakit renewable?” tungong “gaano kabilis natin maipapatupad ito?”
Binanggit din ng mga may‑akda na ang pagbaba ng gastos sa solar ay lalong kapaki‑pakinabang sa mga hindi pa maunlad na rehiyon tulad ng sub‑Saharan Africa at South Asia. Dahil ang grid infrastructure sa mga rehiyong ito ay pangkalahatang hindi sapat, ang decentralized solar power ay maaaring magkaroon ng pinakamalaking epekto, na nakapagbigay na ng access sa kuryente sa mahigit 100 milyong tao sa buong mundo.
Pag‑eksplode ng Volume ng Solar
Ayon sa International Renewable Energy Agency (IRENA), ang global installed solar capacity ay lumagpas sa 1.5 terawatts (TW) noong 2024, higit sa doble mula sa 760 gigawatts (GW) noong 2020.
Hindi lamang ito kahanga‑hanga kundi kumakatawan sa isa sa pinakamabilis na pag‑aampon ng teknolohiya sa kasaysayan ng enerhiya.
Habang ang ibang renewable tulad ng wind power ay maaaring magbigay ng mahalagang papel sa pag‑suporta sa solar power, lalo na sa taglamig, sila ay pangkalahatang mas mahal kaysa sa mga kamakailang pag‑install ng solar.

Pinagmulan: Energy & Environmental Material
Ito ay totoo para sa halos lahat ng pinagmumulan ng enerhiya sa puntong ito:
- Offshore wind na umaabot hanggang $0.13 per kWh at coal hanggang $0.12 per kWh.
- Natural gas ay nasa gitna, na may LCOE values sa pagitan ng $0.05 at $0.11 per kWh.
- Nuclear energy ay nagpapakita ng mas malawak na saklaw ng gastos mula humigit‑kumulang $0.07 hanggang $0.14 per kWh.
Kaya, maliban sa mga tanong ng availability at reliability, o para sa mga gawain na mahirap i‑electrify mula sa fossil fuels, lahat ng enerhiya ay dapat ideal na manggaling sa photovoltaic solar panels sa puntong ito.
Mga Hamon sa Grid sa Mataas na Penetrasyon ng Solar (Curtailment, Stability, Flexibility)
Pang‑Intermitent na Produksyon
Kung ang solar ay naging instrumental sa paglipat ng mga developed economies patungo sa renewables at pagharap sa mga kakulangan ng power grid sa mga developing countries, ang ganap na integrasyon ng solar energy bilang pangunahing suplay ng enerhiya ay maaaring magdulot ng mga hamon sa pagpapanatili ng matatag na grid.
Ang pangunahing isyu ay ang pagbuo ng kuryente mula sa solar ay lubhang nakadepende sa kondisyon ng panahon, hindi lamang sa pangkalahatang kondisyon (taglamig‑tag‑init, maaraw o hindi, araw‑gabi), kundi maaari ring maging lubhang variable sa isang lokasyon mula isang minuto hanggang sa susunod, depende sa ulap.
Sa mga merkado na may mataas na penetrasyon tulad ng California, Germany, at Australia, ang mga dinamika na ito ay nagdulot ng curtailment at mga alalahanin sa katatagan ng grid.
Sa ngayon, ilang estratehiya na ang ipinatupad upang harapin ang problema, tulad ng estratehikong paggamit ng hydropower generation, pagpapatupad ng demand‑side management upang i‑align ang konsumo sa availability ng solar, at modernisasyon ng mga grid gamit ang digital infrastructure at smart inverters.
Gayunpaman, tila kapag ang solar ay lumampas sa 10‑15% ng kabuuang suplay ng enerhiya, tulad sa California (17%), Australia (15%), o Spain & Italy (10%), maaaring maging mas mahalaga ang mga isyu sa grid kaysa sa LCOE ng solar lamang.

Pinagmulan: Energy & Environmental Material
Sa 2024 lamang, ang California ay nag‑curtail ng higit sa 2.5 terawatt‑hours ng solar energy dahil sa limitadong imbakan at transmission infrastructure.
Ang pagsasayang ng potensyal na nalikha na enerhiya (curtailment) ay isa lamang bahagi ng isyu. Ang mas mataas na pangangailangan ng kuryente sa gabi at taglamig, kapag ang produksyon ng solar ay pinakamababa o wala na, ay isa pang problema.
Kailangang ipatupad ang mga bagong solusyon upang mapanatili ang tumataas na porsyento ng solar sa kabuuang produksyon at maiwasan ang curtailments o hindi sapat na produksyon sa mga kritikal na oras na humahadlang sa karagdagang paglago ng solar.
Swipe to scroll →
| Teknolohiya | Global na Saklaw ng LCOE (US$/kWh) |
|---|---|
| Utility‑scale Solar PV | 0.038–0.078 (US, 2025) |
| Onshore Wind | 0.044–0.123 (US, 2025) |
| Offshore Wind | ~0.08–0.13 (global) |
| Gas CCGT | 0.048–0.109 (US, 2025) |
| Coal | 0.071–0.173 (US, 2025) |
| Nuclear (new build) | ~0.136–0.251 (US/EU) |
Utility‑Scale na Baterya
Gastos ng Baterya: Mula $350/kWh (2015) hanggang $115/kWh (2024)
Ang mga inobasyong ito ay tumutulong sa paglipat ng enerhiyang solar mula sa isang intermittent source tungong isang dispatchable, na kayang magbigay ng katatagan sa grid at emergency power supply.
Ang susi dito ay malalaking baterya na kayang hawakan kahit ilang oras na konsumo sa isang bahagi ng grid.
Isang malakas na suporta para sa paglipat na ito ay ang pagbaba ng gastos ng lithium‑ion battery packs mula $350/kWh hanggang $115/kWh sa pagitan ng 2015 at 2024.
Dahil ang solar ay intermittent, at ang tunay na paggamit ng solar power ay posible lamang kung may sapat na imbakan ng baterya, ang tapat na “tunay” na gastos ng solar ay marahil dapat ang gastos ng solar+baterya kaysa sa LCOE ng solar lamang.
Sa kabutihang palad, habang ang gastos ng pareho ay bumababa, maaaring hindi ito magbago nang malaki sa potensyal para sa mass adoption ng solar energy. Inaasahan din na bababa ang gastos sa pag‑install kasabay ng mas malalaking deployment, habang mas marami ang karanasan at modular solutions na magagamit.

Pinagmulan: Energy & Environmental Material
Ang Lithium‑Ion ba ang Tamang Pagpipilian para sa Utility‑Scale na Imbakan?
Isa pang salik na dapat isaalang‑alang ay maaaring hindi angkop ang lithium‑ion baterya para sa utility‑scale na baterya.
Sa “The Future Of Energy Storage – Utility‑Scale Batteries Tech” tinalakay namin ang maraming posibleng kandidato, kabilang ang mga “exotic” na opsyon tulad ng bateryang gumagamit ng redox‑flow, iron‑air, sea‑salt, molten metal, sodium‑sulfur, polymer, CO2, heat batteries na may buhangin o molten salts, atbp.
Ang mga alternatibong kimika ng baterya ay magagandang kandidato upang palitan ang lithium kapag ang suporta sa power grid ay isang alalahanin, dahil ang mga pangangailangan ay medyo iba sa EVs:
- Walang limitasyon sa bigat, dahil ang utility‑scale na baterya ay inaasahang hindi gagalaw malapit sa malaking transformer.
- Walang makabuluhang limitasyon sa espasyo, na may mga container o malalaking gusali na magagamit sa paligid ng mga site ng power plant.
- Isang premium ang ibibigay sa ultra‑durable na baterya, na mas angkop sa business model ng mga utilities na nag‑aamortize ng investment sa loob ng maraming dekada.
- (Dati naming inilarawan nang mas detalyado ang iba’t ibang teknolohiya na maaaring magpadaloy ng baterya ng 30+ taon sa aming artikulo “Ultra‑Durable Batteries: Why Next‑Gen Tech Will Last Decades, Not Just Years“.)
V2G at mga EV Fleet bilang Flexible na Imbakan
Mula 2015 hanggang 2025, ang global na benta ng EV at hybrid na kotse ay tumaas mula 0.5 milyong hanggang 17 milyong yunit, habang ang benta ng gasolina at diesel na kotse ay bumaba mula 70 milyong hanggang 60 milyong yunit.
Ang pagbaba ng gastos ng baterya, na sumasalamin sa pagbaba ng presyo ng mga panel ng solar, ay nagdulot ng paglipat patungo sa EVs at pinasigla ng pag‑adopt ng EVs, na nagpasigla ng inobasyon sa teknolohiya at scaling ng produksyon, na nagresulta sa katulad na pagbaba ng presyo.
Malamang na kung magsisimula nang mass‑install ang utility‑scale na battery parks, ang scale ng cash flow sa mga gumagawa ng baterya at sa volume ng produksyon ay magiging katulad ng paglipat mula sa maliliit na electronics patungo sa EVs, na magpapababa pa ng presyo ng baterya.
Sa kasalukuyan, kahit ang mga EV ay dahan‑dahang lumilipat patungo sa mas dense na solid‑state baterya o mas mura, hindi gaanong kritikal na materyal na sodium‑ion baterya.
Kaya maaaring makatulong ang mga EV sa pagbaba ng gastos ng utility‑scale na baterya, kahit na hindi ito nakabatay sa lithium‑ion technology.
Isa pang papel na maaaring gampanan ng mga EV, lalo na kung ang kanilang mga baterya ay mas matagal kaysa sa ibang bahagi ng kotse, ay isang anyo ng karagdagang opsyonal na imbakan, kung saan ang EV ay kumukuha ng surplus power sa ilang panahon, at nagpapagana ng mga bahay at grid sa gabi.
Dito, ang paggamit ng AI upang i‑optimize ang papel ng mga baterya ng EV ay magiging mahalaga upang balanseng pagsamahin ang mobility at pangangailangan ng grid.
Patakarang Tailwinds at mga Hamon sa Kalakalan
Ang mga green policy sa buong mundo, bagaman madalas napuputol ng pagbabago sa pulitikal na sitwasyon, tulad ng administrasyon ni Trump na nag‑abala sa Inflation Reduction Act (IRA) ni Biden, ay inaasahang magpapatuloy sa paghimok ng mas maraming renewables at low‑carbon na pinagmumulan ng enerhiya.
Halimbawa:
- Ang mga inisyatiba ng EU na Green Deal at REPower.
- Ang PLI scheme ng India ay naglalayong palakasin ang domestic solar manufacturing & ang PM‑KUSUM (Pradhan Mantri Kisan Urja Suraksha evam Utthaan Mahabhiyan) program upang itaguyod ang decentralized solar para sa agrikultura at rural electrification.
- Ang Brazil, Vietnam, at South Africa ay nagpapalawak din ng pag‑aampon ng solar sa pamamagitan ng feed‑in tariffs, kompetitibong auctions, at concessional finance.
Ang iba pang green policy ay maaaring mag‑boost din ng solar.
The European Hydrogen Backbone (sundan ang link para sa detalyadong paliwanag ng megaproject na ito), na naglalayong i‑absorb ang surplus renewable energy at gawing hydrogen, ay maaaring makatulong na i‑absorb ang surplus solar at gawing fuel para sa shipping at industriya, na tumutulong nang hindi direktang sa solar energy na palitan ang natural gas.
Ang katulad na anyo ng imbakan ng enerhiya, tulad ng hydrogen, synthetic fuels, o ammonia, ay maaari ring makatulong na mapabuti ang profitability ng solar sa pamamagitan ng paggamit ng surplus daytime at summer production.
Mga Hinaharap na Teknolohiya
Tandem Perovskites: Rekord na 34.85% na Kahusayan
Habang ang nakaraang pag‑unlad sa monosilicon at polysilicon solar panels ay nagdala sa kasalukuyang pagbaba ng presyo at pagtaas ng produksyon ng solar energy, isang ibang henerasyon ng photovoltaics ang sumisikat.
Ito ay maaaring radikal na baguhin kung paano ginagawa ang solar energy, na ang mga alalahanin sa labis na paggamit ng lupa ay maaaring mapunan ng pagtaas ng kahusayan sa pag‑convert ng araw sa enerhiya.
Ang tandem perovskite‑silicon solar cells ay ngayon nakamit ang rekord na kahusayan na umabot hanggang 34.85%, na malaki ang lampas sa theoretical limit ng single‑junction cells.
Ang pagtaas ng kahusayan ng solar module mula sa humigit‑kumulang 22% power conversion efficiency tungong ~34%, na malamang sa 2030, ay magbibigay ng malaking hakbang sa pagbawas ng pangangailangan ng lupain ng 50%.
Pag‑recycle
Habang ang mga solar panel ay nagiging isa sa pangunahing pinagmumulan ng enerhiya ng sangkatauhan, o marahil ANG pangunahing pinagmumulan ng enerhiya, ang tamang pamamahala ng mga solar panel sa kanilang katapusan ng buhay ay magiging mahalaga.
Ito ay lalong mahalaga dahil ang photovoltaic solar panels ay naglalaman ng maraming mahahalagang mineral, kasama ang pilak (sundan ang link para sa investment report tungkol sa metal na ito) at posibleng nakakalason na heavy metals.
Sa kasalukuyan, ang mga bagong proseso ng pag‑recycle ay nakakabawi ng higit sa 90% ng mga materyales mula sa mga nagamit nang solar panel. Ang karagdagang pag‑unlad sa teknolohiya ng pag‑recycle at mahigpit na regulasyon ay dapat makaiwas sa pagkaubos ng mga resources at magtaguyod ng tunay na solar circular economy.
Mga Bagong Paraan ng Pag‑deploy
Ang bifacial solar panels ay nagpapahintulot sa mga panel na mag‑produce ng enerhiya mula sa parehong panig at para sa vertical installation, na nagbubukas ng posibilidad ng pag‑maximize ng produksyon sa umaga at gabi (haharap sa Silangan at Kanluran).
Agrivoltaics at iba pang integrasyon ng mga aktibidad sa pagsasaka sa mga solar field ay maaari ring magbawas ng footprint ng lupa ng solar power.
Hinaharap ng Solar
Ang pag‑usbong ng curtailments, ang pangangailangan para sa pag‑recycle ng bumabagsak na dami ng tumatandang solar panel, at ang lumalaking talakayan tungkol sa tibay ng sentralisadong produksyon ng solar panel sa China ay ilan lamang sa mga bitak na lumitaw sa industriya ng solar sa mga nakaraang taon.
Hindi dapat kalimutan na ang mga isyung ito ay karamihan ay nagmula dahil sa eksplosibong paglago ng industriya, na nagdulot, halimbawa, sa paglabas ng produksyon ng solar energy na mas mabilis kaysa sa kakayahan ng electric grid na hawakan ito.
Sa likod ng mas mabilis kaysa inaasahang paglago ng solar energy ay ang pagbagsak ng LCOE, na nagdudulot sa solar na maging pinakamurang anyo ng enerhiya sa Mundo, at iyon ay bago pa man karagdagang pag‑unlad mula sa teknolohiya tulad ng perovskite solar cells.
Habang ang mga baterya ay patuloy na nagiging mas mura araw‑araw, ang isyu ng intermittency at production‑demand mismatch ay maaaring maresolba sa pamamagitan ng mas maraming imbakan na idinadagdag sa mga electric grid.
Gayundin, ang pag‑recycle o pagtatayo ng lokal na supply chains ay karamihan ay mga isyung patakaran na maaaring maresolba ngayon na natukoy na ang mga problema.
Konklusyon
Ang solar ay ngayon mas mura kaysa sa lahat ng iba pang alternatibo, at mayroon pa ring mahabang daan upang maging mas mura pa sa pamamagitan ng karagdagang scaling at inobasyon.
Kaya kahit na ang mga baterya ay hindi bumababa ang presyo (isang napakabihirang posibilidad), ang karagdagang gastos ng imbakan ay dapat maging isang bump lamang sa daan patungo sa dominasyon ng solar kaysa isang tunay na limitasyon.
Ibig sabihin, sa pangmatagalan, malamang na ito ang magiging dominanteng anyo ng produksyon ng enerhiya, na may katumbas na low‑carbon hydro, hangin, at nuclear energy na malamang na gagampanan ang suportang papel, partikular sa pag‑compensate sa mas mababang produksyon ng solar sa taglamig.
Ang iba pang mga opsyon sa hinaharap, tulad ng orbital solar plants na nagbibigay ng stable solar energy 24/7, ay maaari ring makatulong na mapagaan ang ilan sa mga huling limitasyon na may kaugnayan sa panahon ng solar power.
Sa huli, ito ay nagdadala sa konklusyon na ang tunay na tanong tungkol sa solar energy ay hindi “gaano karami”, kundi “kailan”, na ang panghuling layunin ay isang lipunan na karamihan ay pinapagana ng solar energy, na may balanse sa grid at mga niche application na pinapagana ng iba pang low‑carbon na aplikasyon.
Pamumuhunan sa Inobasyon ng Solar
First Solar
FSLR Tsart ng Presyo
Ang First Solar (FSLR ) ay ang pinakamalaking tagagawa ng solar panel sa USA at sa buong Kanlurang hemispero, na may mga manufacturing site sa US, Malaysia, at Vietnam.
Ang kumpanya ay hindi gumagamit ng klasikong crystalline silicon technology at sa halip ay gumagamit ng its proprietary thin‑film photovoltaics.
Batay sa cadmium‑telluride, mas epektibo sila, ginagawa sa mas mababang gastos, at madaling mass‑manufactured.

Pinagmulan: Department Of Energy
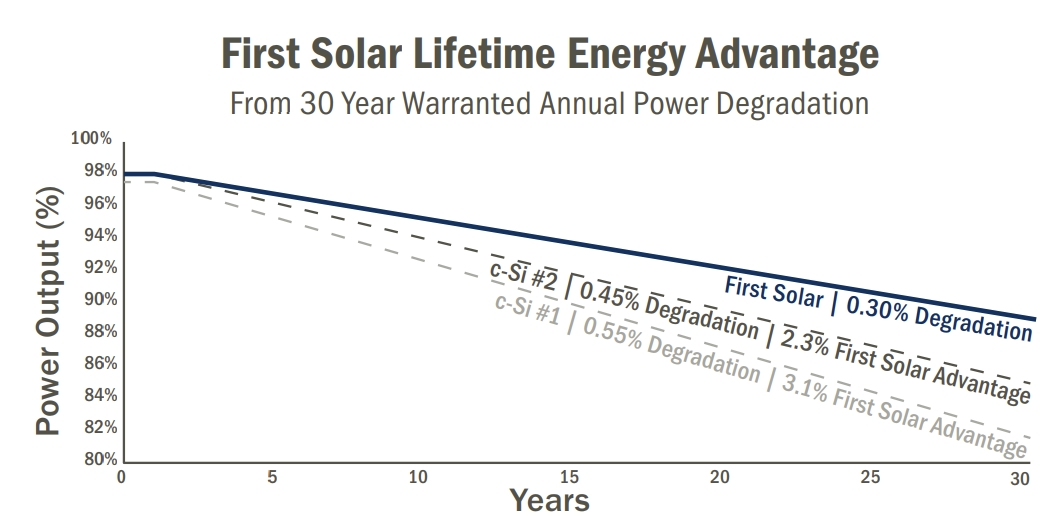
Cadmium telluride thin‑film solar panels ay mas matibay din, na nagtataglay ng 89% ng orihinal na performance pagkatapos ng 30 taon.
Pinagmulan: First Solar
Ang focus ng kumpanya sa thin‑film semiconductor technology ay nagpapahintulot nitong maging ganap na vertically integrated, na ginagawa itong radikal na naiiba sa silicon‑based na industriya ng solar panel.
Hindi tulad ng tradisyonal na mga pabrika, kung saan bawat aktor ay nag‑specialize sa isang segment, tulad ng polysilicon purification, at ang paggawa ng solar cells ay tumatagal ng maraming araw, ang First Solar ay maaaring i‑transform ang raw materials sa finished products sa loob ng mas mababa sa 4 na oras.

Pinagmulan: First Solar
Ang First Solar ay gumastos ng kabuuang $2B sa R&D mula nang ito ay itinatag. Ang mga R&D team ng First Solar ay nag‑forecast ng thin film CdTe na may 25% cell efficiency at mga landas patungo sa 28% cell efficiency pagsapit ng 2030.
Sa pangmatagalan, ang First Solar ay nagbabalak na i‑integrate ang kanilang karanasan sa cadmium telluride thin film sa teknolohiya ng perovskite, na magpapagawa ng mga solar panel na mas epektibo pa.

Pinagmulan: First Solar
Sa kabuuan, ang First Solar ay isang lider sa teknolohiya na makikinabang mula sa mga taripa sa pag‑import ng mga produktong Tsino, na maaaring magkompensate sa negatibong epekto sa industriya ng solar mula sa muling pagkapili ni Trump.
Habang nakatuon sa thin‑film solar gamit ang cadmium telluride sa ngayon, ang kanilang kadalubhasaan sa non‑silicon solar panel manufacturing ay maaaring magbigay sa kanila ng malaking head start sa perovskite.
(Maaari mo ring basahin ang karagdagang impormasyon tungkol sa First Solar sa investment report na nakatuon sa kumpanya)
Pinakabagong Balita at Pag‑unlad ng Stock ng First Solar (FSLR)


