
Fintech Haberleri
Dijital Finans Kadın Girişimcileri Nasıl Güçlendirebilir

 Securities.io sitesini Google'daki tercih ettiğiniz kaynaklara ekleyin

Finansmana erişim ve finansal okuryazarlık, özellikle gelişmekte olan ekonomilerde, dışlanmış grupları güçlendirmenin en önemli faktörlerinden bazılarıdır. Bu nedenle, finansal okuryazarlık programları ve finansmana erişim sağlayabilen yenilikçi FinTech çözümleri, bu ekonomilerin gelişimini desteklemek ve sosyal eşitsizliği azaltmak için hayati öneme sahiptir.
Bununla birlikte, finans ve eğitime erişim sorunun sadece bir parçasıdır. Bu unsurların gerçek girişimcilerin yaşamlarına nasıl uyduğunun özellikle kadınlar için daha karmaşık olduğu görülür. Kültür, aile sorumlulukları, sosyal yapılar ve dijital altyapıya erişim, insanların para, çalışma ve finans konularına yaklaşımını etkileyebilir.
Sosyal ortam ile finansal okuryazarlık arasındaki etkileşimi daha iyi anlamak için, Universitas Negeri Makassar (Endonezya) araştırmacıları Endonezya’daki kadın girişimcilerle bir çalışma yürüttüler. Çalışma, gelişmekte olan ekonomilerde kadınların finansal okuryazarlığının, sosyal öğrenmenin ilişkisel ve uyarlayıcı bir süreci olarak daha iyi anlaşılması gerektiğini ortaya koydu. Bu, kalkınma politikaları, FinTech çözümleri ve sosyal destek sistemleri arasındaki bağlantının önemini vurgulamaktadır.
They published their findings in Social Sciences & Humanities Open1, under the title “Finansal okuryazarlığı güçlendirme olarak yeniden çerçeveleme: Gelişmekte olan ekonomilerde kadın girişimcilerin çoklu vaka anlatılarından elde edilen içgörüler”.
Finans Yoluyla Kalkınma
Eşitsizlikler ve Finansal Okuryazarlık
Cinsiyet eşitsizlikleri, gelişmeyi yavaşlatan önemli bir faktör olarak kabul edilir; çünkü bu durum, bir ülkenin nüfusunun yarısını potansiyellerinin çok altında üretken bırakır.
Bu, gelişmekte olan ülkelerdeki kadınların mikro ve küçük işletmelere önemli ölçüde katkıda bulunmalarına ve resmi finansmana, dijital finansal hizmetlere ve karar alma kaynaklarına eşit olmayan erişimle karşılaşmalarına rağmen geçerlidir. Kadınlar hanehalkı ve topluluk ekonomilerini sürdürürken, finansal özerklikleri sosyal‑kültürel, kurumsal ve dijital engeller tarafından sınırlanmaya devam etmektedir.
“Finansal okuryazarlık seviyesi yüksek olan kadınlar, işletme kaynaklarının kullanımı ve hanehalkı yatırım kararları üzerinde daha fazla kontrole sahiptir. Bu, sosyal müzakere, ahlaki değerler, ilişkisel sorumluluklar ve kültürel bağlam aracılığıyla şekillenir.”
Dijital teknoloji bilgi ve finansmana erişim engellerini azaltabilse de, kadınların dijital okuryazarlık seviyelerinin düşük olması, teknolojiye sınırlı erişimi ya da dijital finansal ekosistemlerle etkileşim fırsatlarının az olması durumunda eşitsiz katılımı yeniden üretebilir.
İlgili Tanıklıkların Toplanması
Araştırmacılar, kadın girişimcilerin koşullarındaki çeşitliliği sunması nedeniyle Endonezya’nın Güney Sulawesi bölgesini seçtiler:
- Makassar, daha kentsel ve dijital olarak bağlantılı bir ortamı temsil etmektedir.
- Gowa, yarı kentsel ve topluluk temelli bir işletme ortamını yansıtmaktadır.
- Pangkep (Pangkajene ve Adalar Bölgesi), altyapı sınırlamaları ve dengesiz dijital erişimle şekillenen kırsal-denizcilik bağlamını temsil etmektedir.
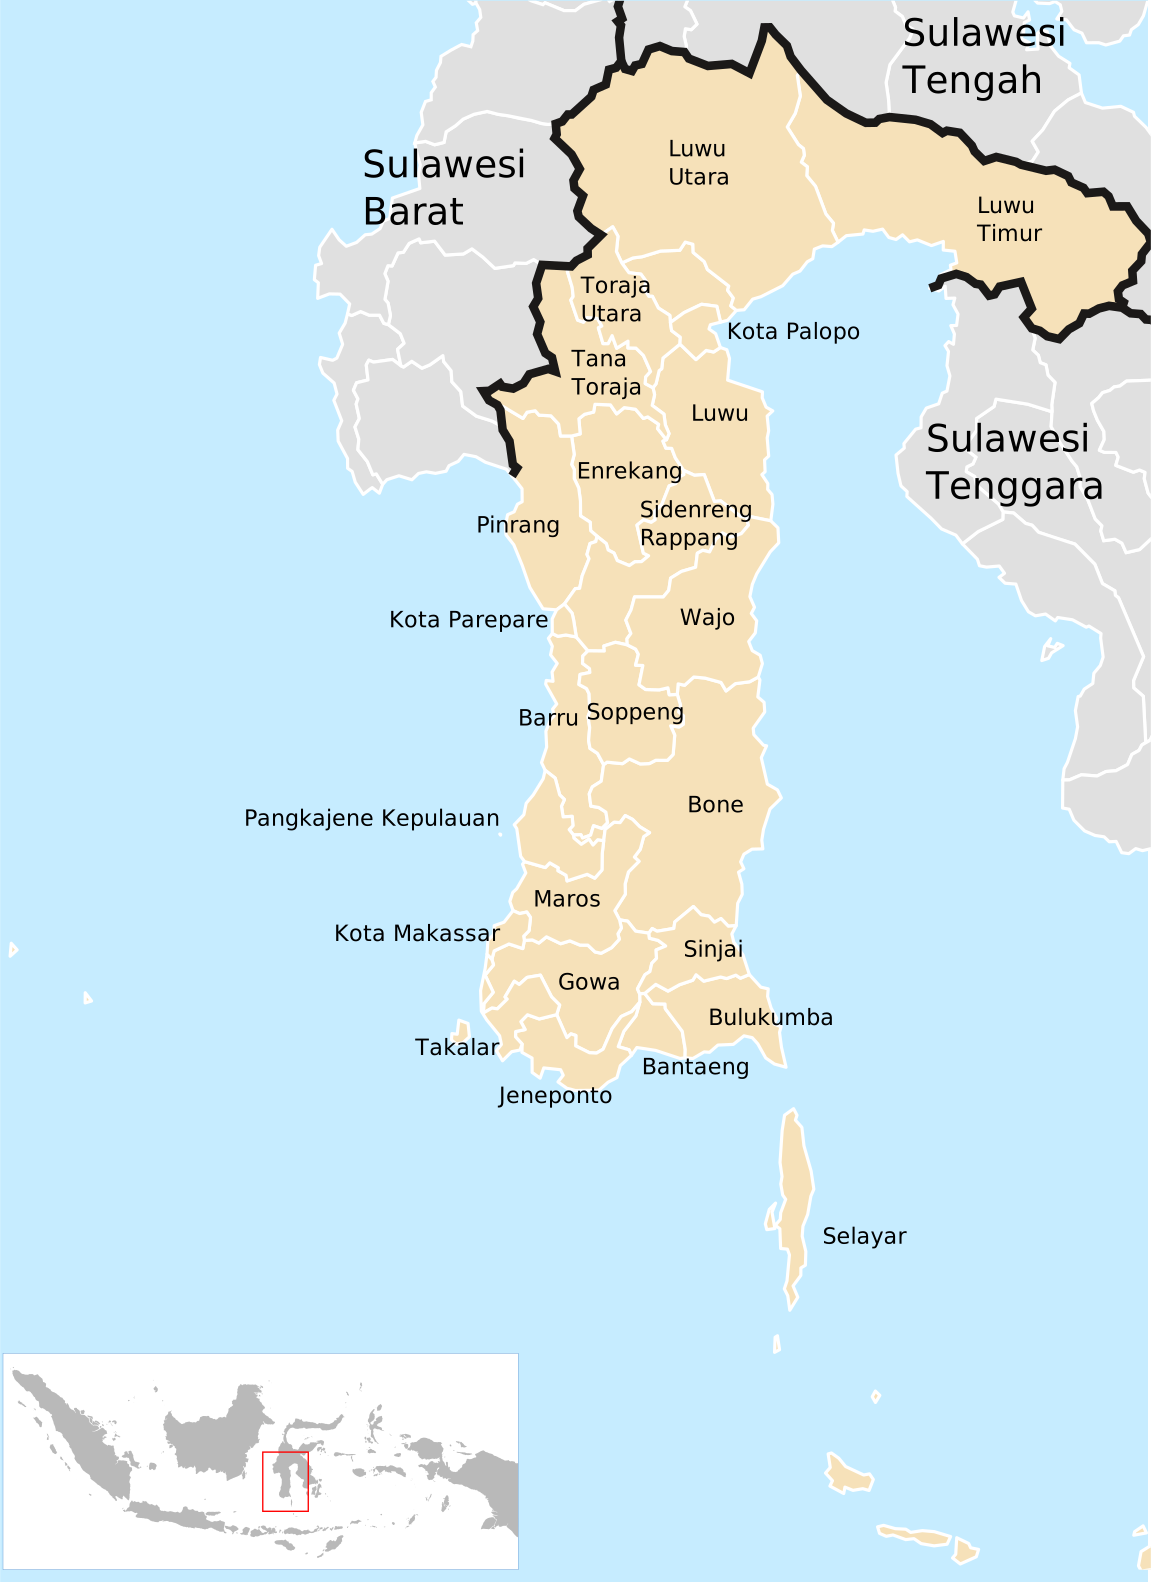
Kaynak: Wikipedia
Bu şekilde, çalışma benzer bir il ve ulusal bağlam içinde farklı sosyoekonomik ve sosyo‑dijital ortamları yansıtabilir.
Çalışma, her bölgeyi 22 bireyle temsil eden toplam altmış altı kadın küçük girişimciyi içermiştir. Örneklem, demografik ya da istatistiksel temsiliyet yerine niteliksel derinlik, bağlamsal çeşitlilik ve alaka düzeyi göz önünde bulundurularak seçilmiştir.
Her alt bölgenin sosyoekonomik koşulları haritalandıktan sonra, araştırmacılar 45–90 dakika süren derinlemesine görüşmeler ve 6–8 katılımcı / 90–120 dakika süren altı odak grup tartışması gerçekleştirdi.
Görüşme, üç tematik bölüme düzenlenmiş 15 açık uçlu sorudan oluşuyordu:
“Finansal deneyimler, öğrenme anları ve anlam yaratma süreçleri”, yani yaşanmış deneyimlerin para, risk, girişimcilik ve finans algılarını nasıl şekillendirdiği.
“Kayıpların normal olduğunu düşünürdüm. Ancak iki kez başarısız olduktan sonra, sadece harcamaların değil, aynı zamanda yaptığım hataların da kaydını tutmanın önemini fark ettim.”
Finansal karar verme süreçlerinde aile üyelerinin, akranların, topluluk gruplarının ve dijital ağların rolü.
“Başlangıçta hanehalkı ihtiyaçları için dönen tasarruf grubu kurduk, ancak zamanla bunu iş tasarrufuna dönüştürdük. İş kurmak isteyen üyelere yardımcı oluyoruz. İşlemleri birlikte hesaplamayı ve kaydetmeyi öğrendik.”
Sosyo‑dijital ve yapısal kısıtlamalarla başa çıkma stratejileri.
“Başlangıçta, eşim telefonuma çok fazla zaman harcamamı sevmezdi. Kadınların çevrimiçi satışla meşgul olmaması gerektiğini söylerdi. Ancak çocuklarımızın okul harçlıklarını ödeyebildiğimde, yavaş yavaş destek olmaya başladı.”
Gerektiğinde, standart sorular katılımcıların bağlamına göre uyarlanmıştır.
Makassar’daki araştırma soruları daha çok e‑ticaret maruziyeti ve dijital finansal hizmet kullanımı üzerine odaklanırken; Gowa’daki sorular topluluk temelli finansal uygulamaları ve hanehalkı‑iş müzakerelerini incelemiştir; Pangkep’teki sorular ise kırsal‑denizcilik işletme koşulları, altyapı sınırlamaları ve dengesiz dijital erişimi ele almıştır.
Finansal Okuryazarlık ve Kadınlar
Bir Öğrenme Süreci
İlk aşamada, kadınlar finansal uygulamaları büyük ölçüde pratik ihtiyaçlara, günlük hayatta kalmaya ve anlık iş sürekliliğine yönelik olarak tanımladılar. Bu süreç sayesinde, para, karar verme ve ekonomik sorumluluk anlamları konusunda yavaş yavaş yeni bir farkındalık geliştirdiler.
Bu, çalışmaya katılan kadınlar arasında finansal okuryazarlığın yalnızca resmi eğitimle değil, aynı zamanda yaşanmış girişimcilik deneyimiyle de geliştiğini göstermektedir.
Çoğu değişim ve daha iyi anlayış, kayıplar, başarısızlıklar veya aile baskılarıyla tetiklenmiştir.
“Hatalarımdan öğrendim. Yanlış hesap yaparsam, bu sadece bir kayıp değil; aynı zamanda grubumun önünde utanç vericidir.”
Bu, girişimciliğin gerçekleriyle başa çıkmak ve genellikle muhafazakar bir sosyal bağlamın kısıtlamaları ve olumsuz tepkileriyle başa çıkmak için uyarlayıcı stratejilerin geliştirilmesine yol açtı.
“Para kaybettiğimde artık paniklemiyorum. Nerede hata yaptığımı bulmaya çalışıyor, yeniden hesaplıyor ve parayı yönetme şeklimi değiştiriyorum.”
Sosyal Bir Çaba
Görüşme sırasında netleşen bir diğer unsur, finansal okuryazarlığın gelişiminin yalnızca bireysel bir süreç değil, aynı zamanda sosyal bir etkinlik olduğudur.
Bu, girişimcilik yapan kadınlar arasında güven ağlarının kurulması ve geliştirdikleri dayanışma ile gerçekleşir. Ayrıca, başlangıç sermayesi için tabandan yukarıya bir finansman biçimi ve eğitim‑bilgi kaynağı da yaratabilir.
“Her ay bir araya geliyoruz ve küçük miktarlarda para katkısı sağlıyoruz. Birisi iş kurmak istediğinde, o fonu ona yardımcı olmak için kullanıyoruz. Birbirimize güveniyoruz çünkü herkes birbirini tanıyor ve kolluyor.”
Aynı ağ, belirli ekipman veya beceri gerektiren hizmetlerin değiş tokuşu için bir alan ve işletmelerinin pazarlama ve tanıtımına yardım da sağlar.
“Birbirimize Instagram’da tanıtım konusunda yardımcı oluyoruz. Bazen arkadaşlarım için ürün fotoğrafları çekerim, bir sonraki sefer ise onlar siparişlerimi teslim etmeme yardımcı olur. Birbirimizi desteklerken öğreniyoruz.”
Bu sosyal etkinlik, ortak muhasebe, tasarruf ve risk paylaşımı gibi yaygın iş faaliyetlerine genişler ve toplu olarak yürütülür.
Toplum ve Ailelerle Baş Etmek
Göreceli olarak muhafazakar bir kültürde, kadınların bağımsızlığı ve ailenin finansmanını yönetmedeki rolleri, hem hane içinde hem de topluluk düzeyinde sürekli bir müzakere gerektirebilir.
Bu kadınların toplumsal baskıya direnmek ve onu saptırmak için buldukları bir yol, iş faaliyetlerinin bencil olmadığını, ailelerine hizmet ettiğini vurgulamaktır; bu, daha sosyal olarak kabul edilebilir bir çerçevedir.
“İnsanlar sık sık kadınların para işlerine karışmaması gerektiğini söyler. Ama biz değilsek, kim? Finansları kendim için değil, ailem için yönetiyorum.”
Direncin evin içine, örneğin eşi ikna etmek gibi, geldiği durumlarda, elde edilen ek gelir ve örneğin çocukların eğitimine katkısı genellikle büyük bir destek olur. Burada da, iş faaliyetini ve bağımsız geliri çocuk bakım bağlamında çerçevelemek, kültürel direnci aşmaya yardımcı olur.
Kötü Altyapıyı Yönetmek
Uzak ve kırsal bölgelerde, dijital teknolojinin yarattığı olanaklar, yetersiz kamu altyapısı nedeniyle kısıtlanabilir.
Örneğin, e‑ticaret satışlarını yönetmek, yerel mobil ağların yoğunluğu veya istikrarsızlığı nedeniyle engellenebilir.
“Sinyal sık sık düşüyor, bu yüzden mesajları gece gönderiyoruz. Yavaş yavaş öğreniyoruz, böylece hâlâ çevrimiçi satabiliyoruz.”
Lojistik de sık sık başka bir sorun olup, birden fazla kadın ile tek bir lojistik sağlayıcı arasında sosyal ağlar ve ortak anlaşmalar, iş faaliyetini ve verimliliği artırmak için kullanılmaktadır.
Yatırımcıların Çıkarımları
FinTech teknolojilerine yatırım, genellikle teknik ve bilgi yönüne odaklanır; iyi bir çözümün otomatik olarak sonuç vereceği ve doğru pazarlandığında benimseneceği varsayılır.
Pratikte, bu çalışma, özellikle dezavantajlı gruplar söz konusu olduğunda durumun genellikle bu kadar basit olmadığını göstermektedir.
Bu nedenle, hizmete az erişen girişimcileri hedefleyen fintech şirketleri, finansal ürünleri mentorluk, akran ağları, dijital eğitim ve bağlama duyarlı onboarding süreçleriyle birleştirmek zorunda kalabilir.
Finansal kapsayıcılığın sadece bir erişim sorunu olmadığını, aynı zamanda bir ürün‑tasarımı ve ekosistem sorunu olduğunu unutmamalıdırlar. Dolayısıyla fintech yazılım şirketleri için mesele, bir hizmet sunmak değil, yardım sağlamak ve tekliflerini mevcut sosyal ağlar ve öğrenme stratejileri ağına entegre etmektir.

Ayrıca, yeni kullanıcıları soyut bilgilerle eğitme yeteneklerini abartmamalı ve bunun yerine önceki kullanıcılar ve daha deneyimli girişimcilerden oluşan bir ağa erişim sağlayarak, resmi ve gayri resmi iş ağlarının oluşturulmasını kolaylaştırmalıdır.
Pazarlama açısından bakıldığında, bağımsızlık, para ve finansal başarı muhtemelen bir fintech ürününün doğrudan vaadi olmamalıdır. Bunun yerine, ailenin daha iyi bakımı, kadın kullanıcılar için daha çekici bir teklif ve toplumun geneli için daha kabul edilebilir bir çerçeve olacaktır.
Finansal Kalkınmaya Yatırım
Mastercard Incorporated
MA Fiyat Grafiği
Sosyo‑kültürel bağlam, kadınların güçlendirilmesi ve girişimciliği için önemli olurken, sağlam ödeme sistemleri de daha da önemlidir.
Mastercard, çalışmada belirlenen sorunları ele alan ve uyumlu çözümler sunan bir küresel ticari ödeme altyapısı sağlayıcısıdır.
Bu, Endonezya örneğinde, 2023 yılında başlatılan “Mastercard Strive Indonesia” programını içerir. Program, dijital benimsemeyi genişleterek, sermayeye erişimi iyileştirerek ve işletme‑destek ağlarını güçlendirerek üç yıl içinde 300.000 Endonezyalı küçük işletmeyi güçlendirmeyi hedeflemiştir; özellikle kadın liderliğindeki ve kadın sahipliğindeki işletmelere odaklanmaktadır.
- Akran mentörlüğü ve dijitalleşme maliyetlerini ele alarak teknoloji benimseme talebini artırmak ve engelleri azaltmak.
- Küçük işletmeler, özellikle kadın liderliğindeki veya kadın sahipliğindeki işletmeler için krediye erişimi daha da demokratikleştirmek amacıyla banka ve banka dışı kurumlarla yakın çalışmak.
- En iyi uygulamaları ve içgörüleri paylaşmak, sistemik darboğazları gidermek, ekosisteme zengin nicel veriler sağlamak ve olumlu değişimleri tetiklemek için bir öğrenme ağı kurmak ve küçük işletme dijitalleşmesi üzerine araştırma yapmak.
Endonezya’daki girişim, nüfusu hizmet dışı bırakılmış bir kesim ve mikro ve küçük işletmelerden oluşan büyük bir ekonomik faaliyet segmenti bulunan ekonomilere genişleme konusunda uzun bir deneyime dayanıyordu.
Bu, Visa gibi rakipleriyle zaten bir oligopol oluşturan ve gelişmiş ekonomilerde nispeten düşük büyüme koşullarıyla karşılaşan Mastercard gibi köklü şirketler için büyük bir fırsat temsil edebilir.
Bununla birlikte, Mastercard Strive Indonesia gibi hayırsever faaliyetlerin doğrudan büyümeye katkı sağlamadığı, ancak sosyal temeli ve halkla ilişkiler bağlamını sağlayarak şirketin Endonezya gibi gelişmekte olan pazarlara girmesine yardımcı olduğu belirtilmelidir. Sonuçta, ülkedeki gerçek gelir artışı, ulusun genel dijitalleşmesi ve ekonomik büyümesi tarafından yönlendirilecektir.
En Son Mastercard Incorporated (MA) Hisse Senedi Haberleri ve Gelişmeler
Referans Çalışma
1. Nurjannah. Finansal okuryazarlığı güçlendirme olarak yeniden çerçeveleme: Gelişmekte olan ekonomilerde kadın girişimcilerin çoklu vaka anlatılarından elde edilen içgörüler. Social Sciences & Humanities Open. Volume 14, Aralık 2026, 103553. https://doi.org/10.1016/j.ssaho.2026.103553


