Ψηφιακά περιουσιακά στοιχεία
Τι Πραγματικά Οδηγεί τους Αμερικανούς να Επενδύουν σε Κρυπτονομίσματα;

 Προσθέστε το Securities.io στις προτιμώμενες πηγές σας στο Google

Οι τιμές των κρυπτονομισμάτων αντιμετωπίζουν δυσκολίες από τότε που το Bitcoin (BTC ) έφτασε στο ανώτατο επίπεδο περίπου $126,000 τον Οκτώβριο του 2025. Καθώς η τιμή του BTC έχασε πάνω από 50% της αξίας του, οι άνθρωποι έχασαν το ενδιαφέρον τους και η υιοθέτηση υπέστη πλήγμα. Αλλά η υιοθέτηση στις ΗΠΑ έχει κάνει μια ανάκαμψη φέτος, όπως σημειώθηκε από μια έρευνα της Deutsche Bank (DB) για τους λιανικούς καταναλωτές (DB ).
Μετά από σταθερή πτώση από τον Ιούλιο του 2025, τα ποσοστά υιοθέτησης κρυπτονομισμάτων στις ΗΠΑ ανέκαμψαν τον Μάρτιο στο 12%. Δημογραφικά, οι άνδρες και τα νοικοκυριά με υψηλότερο εισόδημα ηγούνται της υιοθέτησης κρυπτονομισμάτων, αν και σημειώνονται σταδιακές αυξήσεις και μεταξύ των γυναικών και των επενδυτών με χαμηλότερο εισόδημα.
Η έρευνα από τον γερμανικό δανειστή κάλυψε 3.400 λιανικούς καταναλωτές στις ΗΠΑ, ΗΒ και ΕΕ. Στο ΗΒ, όπου οι νεότεροι καταναλωτές παρουσίασαν τη γρηγορότερη αύξηση στη συμμετοχή, η υιοθέτηση έπεσε στο 9% αλλά παραμένει υψηλότερη μακροπρόθεσμα, ενώ η Ευρώπη παραμένει σταθερή στο 7%, όπως έγραψαν οι αναλυτές στην έκθεσή τους νωρίτερα φέτος.
Ανάμεσα στα περιουσιακά στοιχεία, το Bitcoin παραμένει το αγαπημένο, με περίπου το 70% των επενδυτών κρυπτονομισμάτων σε όλες τις περιοχές να κατέχουν το μεγαλύτερο κρυπτονόμισμα, ξεπερνώντας κατά πολύ την κατοχή σταθερών νομισμάτων όπως USDT και USDC. Επιπλέον, το 69% των αμερικανών ερωτηθέντων ανέφερε το Bitcoin ως την προτιμώμενη επένδυσή τους για το μέλλον.
Ωστόσο, δεδομένης της μέτριας απόδοσης των κρυπτονομισμάτων σε σύγκριση με τα παραδοσιακά περιουσιακά στοιχεία, οι επενδυτές προτιμούν το χρυσό και το S&P 500 αντί για κρυπτονομίσματα, αν και το χάσμα είναι μικρό στις ΗΠΑ, όπου οι προτιμήσεις των επενδυτών είναι πιο ισομερώς κατανεμημένες μεταξύ των τριών.
Όπως σημείωσε η TRM Labs, η παγκόσμια λιανική δραστηριότητα κρυπτονομισμάτων μειώθηκε από $1,1 τρισεκατομμύρια στο Q1 2025 σε $979 δισεκατομμύρια στο Q1 2026, μετά από πτώση 23% στο Q4 2025. Αυτή η διαδοχική πτώση ήταν η πιο απότομη από την bear market του 2022, καθοδηγούμενη από τη μειωμένη λιανική συμμετοχή σε ένα παγκόσμιο περιβάλλον risk‑off.
«Αυτό το μοτίβο είναι συνεπές με το πώς συμπεριφέρθηκε το crypto σε πρόσφατους κύκλους της αγοράς», δήλωσε η έκθεση, εξηγώντας ότι οι αποδόσεις του Bitcoin ευθυγραμμίζονται «με ευρύτερα μακροοικονομικά καθεστώτα, με ισχυρή απόδοση κατά τις περιόδους επέκτασης ρευστότητας και απότομες πτώσεις κατά τις περιόδους risk‑off», και οι διαδοχικές πτώσεις στο Q4 2025 και Q1 2026 ταιριάζουν σε αυτό το μοτίβο, «ενισχύοντας το ότι η λιανική δραστηριότητα crypto συνδέεται στενά με τις μακροοικονομικές συνθήκες παρά με καθαρά crypto‑συγκεκριμένες δυναμικές».
Σε αυτό το πλαίσιο, οι ΗΠΑ διατήρησαν την κορυφαία θέση τους, με όγκο συναλλαγών σχεδόν τριπλάσιο από την επόμενη μεγαλύτερη αγορά. Ακολουθούν η Νότια Κορέα, η Ρωσία, η Ινδία και η Τουρκία.
Η έκθεση Q1 2026 Global Crypto Adoption Index σημείωσε επίσης ότι η υιοθέτηση crypto κατέγραψε τις «απότομες συρρικνώσεις» στις ανεπτυγμένες αγορές με σταθερά νομίσματα και ανταγωνιστικές εγχώριες κεφαλαιακές αγορές.
Ενώ το αυξανόμενο κόστος ευκαιρίας και το κλίμα risk‑off μείωσαν την κερδοσκοπική όρεξη στις ΗΠΑ (-11%), το ΗΒ (-17%), τη Γερμανία (-25%) και τη Νότια Κορέα (-28%), η ζήτηση για crypto αυξήθηκε, παρέμεινε σταθερή ή παρουσίασε μόνο μικρή πτώση στις αναδυόμενες αγορές όπου η περιορισμένη νομισματική πολιτική ή οι κεφαλαιακοί έλεγχοι περιορίζουν τις εναλλακτικές λύσεις.
Η ζήτηση για crypto στις αναδυόμενες αγορές δεν καθοδηγείται από την κερδοσκοπία αλλά από την ανάγκη, λειτουργώντας ως αποθήκη αξίας και επομένως είναι λιγότερο ευαίσθητη στον παγκόσμιο κύκλο ρευστότητας.
Όσον αφορά τη συνολική υιοθέτηση crypto, η Ινδία καταλαμβάνει την πρώτη θέση, ακολουθούμενη στενά από τις Ηνωμένες Πολιτείες, σύμφωνα με το 2025 Chainalysis Global Crypto Adoption Index. Στις ΗΠΑ, η υιοθέτηση γίνεται όλο και πιο θεσμική, με την περιοχή να επεξεργάζεται πάνω από $2,2 τρισεκατομμύρια σε αξία.
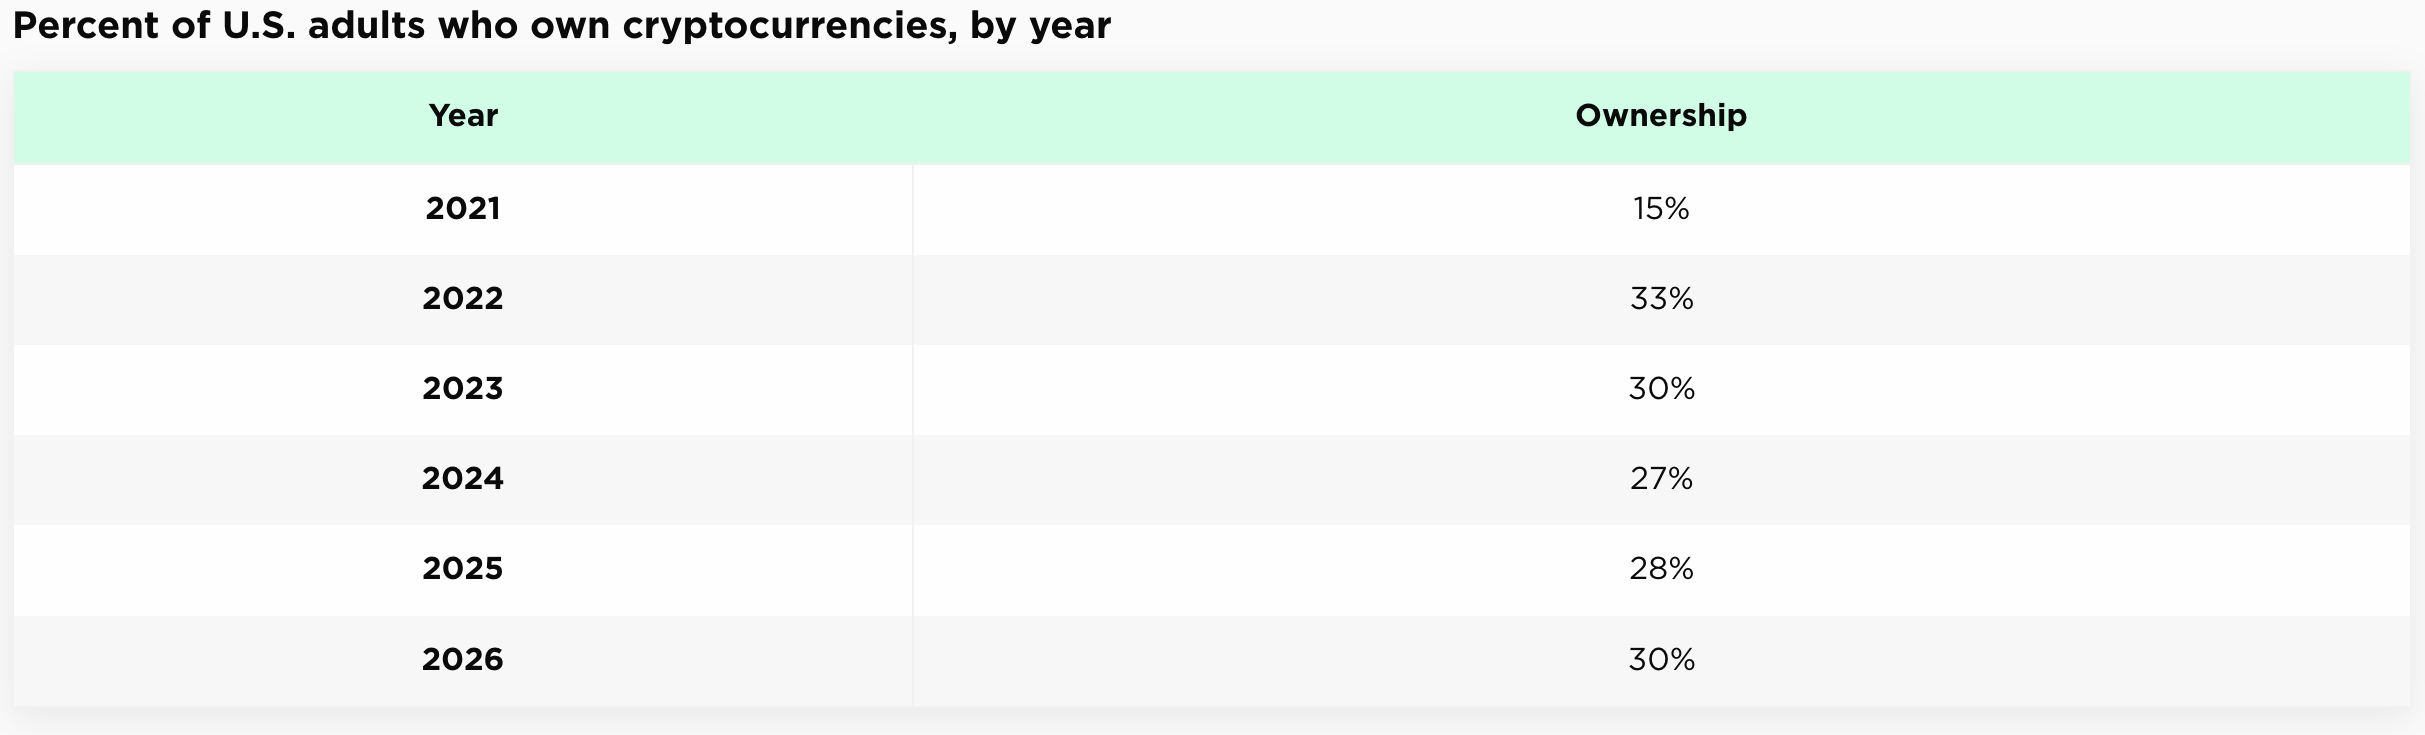
Γενικά, πάνω από 70 εκατομμύρια ενήλικες Αμερικανοί, ή περίπου 30% του πληθυσμού των ΗΠΑ, κατέχουν τώρα crypto, αυξημένο από 15% το 2021 και 27% το 2024, σύμφωνα με το Security.org.
Πηγή: Security.org
Ένας στους τρεις κατόχους κρυπτονομισμάτων είναι ηλικίας 30 έως 44 ετών. Για δεύτερη διαδοχική χρονιά, το Bitcoin ήταν το πιο δημοφιλές κρυπτονόμισμα, μαζί με το Ethereum (ETH ), το Dogecoin (DOGE ) και το Solana (SOL ).
Σύμφωνα με τα δεδομένα, όσοι δεν κατέχουν κανένα κρυπτονόμισμα αναφέρουν την αστάθεια του ως κύρια αιτία. Ενώ η υψηλή αστάθεια του crypto είναι ο κύριος αποτρεπτικός παράγοντας, άλλες ανησυχίες περιλαμβάνουν την έλλειψη προστασίας από την κυβέρνηση ή τράπεζα, τον κίνδυνο κυβερνοεπιθέσεων, τη δυσκολία εμπιστοσύνης στις ανταλλαγές crypto και την πιθανότητα απώλειας πρόσβασης.
Η ασφάλεια ήταν πάντα η κύρια ανησυχία των ανθρώπων σχετικά με το crypto, οπότε δεν είναι έκπληξη ότι συνεχίζει να απομακρύνει τους επενδυτές από το περιουσιακό στοιχείο. Αλλά τι γίνεται με τους λόγους για την επένδυση στο crypto; Γιατί οι Αμερικανοί πραγματικά επενδύουν στο περιουσιακό στοιχείο;
Είναι η χρηματοοικονομική εξειδίκευση, ή μια απλή όρεξη για ρίσκο; Είναι η έλλειψη εμπιστοσύνης στις τράπεζες, ή η άνεση με τις ψηφιακές πλατφόρμες που προέκυψαν από χρόνια επενδύσεων μέσω εφαρμογών; Τα στοιχεία, σύμφωνα με μια νέα ακαδημαϊκή μελέτη για τα νοικοκυριά των ΗΠΑ, δείχνουν έναν συνδυασμό όλων αυτών.
Κατανόηση της Συμμετοχής των Αμερικανών στις Αγορές Crypto
Σχεδόν δύο δεκαετίες μετά την κυκλοφορία του Bitcoin, τα κρυπτονομίσματα έχουν μεταβεί από ένα περιθώριο πείραμα σε ένα κυρίαρχο περιουσιακό στοιχείο, φθάνοντας σε κεφαλαιοποίηση αγοράς $4,34 τρισεκατομμυρίων στο ανώτατο σημείο του τον Οκτώβριο του 2025, και γίνονται γρήγορα μέρος των οικονομικών των αμερικανικών νοικοκυριών.
Αλλά ενώ η ζήτηση για crypto ως κατηγορία περιουσιακών στοιχείων συνεχίζει να αυξάνεται, οι παράγοντες που οδηγούν αυτήν την υιοθέτηση παραμένουν ανεπαρκώς διερευνημένοι στη βιβλιογραφία.
Για να το αντιμετωπίσουν αυτό, ερευνητές από το Τμήμα Οικονομικών και Χρηματοοικονομικής, City University of Hong Kong, δημοσίευσαν μια μελέτη με τίτλο ‘Determinants of Household Crypto Asset Market Participation: Evidence from the United States1‘ για να προσφέρουν μια ασυνήθιστα λεπτομερή άποψη των μηχανισμών σε επίπεδο νοικοκυού.
Οι ερευνητές ανέλυσαν δεδομένα από τη Μελέτη Εθνικής Χρηματοοικονομικής Ικανότητας (NFCS) του 2021, μια εκτεταμένη έρευνα των επενδυτών νοικοκυριών των ΗΠΑ. Ξεκίνησαν με 27.118 ενήλικες στην ευρύτερη Έρευνα NFCS ανά πολιτεία και δημιούργησαν ένα δείγμα επενδυτών από νοικοκυριά που κατέχουν επενδύσεις εκτός συνταξιοδότησης και είναι κύριοι ή κοινόχρηστοι λήπτες οικονομικών αποφάσεων στο νοικοκυριό.
Μετά από περαιτέρω περιορισμό του δείγματος σε ερωτηθέντες που είχαν τουλάχιστον ακούσει για το crypto και λογαριάζοντας τις ελλιπείς παρατηρήσεις στις βασικές μεταβλητές, οι ερευνητές δημιούργησαν ένα κύριο εκτιμητικό δείγμα 1.524 ερωτηθέντων.
Με αυτόν τον σχεδιασμό δείγματος, τα αποτελέσματα δεν πρέπει να ερμηνευτούν ως αντιπροσωπευτικά για κάθε νοικοκυριό των ΗΠΑ, καθώς η μελέτη εστιάστηκε ειδικά σε άτομα που ήδη συμμετέχουν σε χρηματοοικονομικές αγορές εκτός λογαριασμών συνταξιοδότησης.
Οι ερευνητές έκαναν στη συνέχεια αναλύσεις probit για να εντοπίσουν ποιες χαρακτηριστικές ιδιότητες των νοικοκυριών συνδέονται με το κατέχοντας ή την πρόθεση να κατέχουν crypto. Ένα από τα κύρια ευρήματα της μελέτης είναι η διάκριση μεταξύ υποκειμενικής και αντικειμενικής χρηματοοικονομικής παιδείας.
Η υποκειμενική χρηματοοικονομική παιδεία αφορά το πόσο γνώριμοι πιστεύουν ότι είναι οι ερωτηθέντες σχετικά με τις επενδύσεις, ενώ η αντικειμενική χρηματοοικονομική παιδεία αφορά το πόσο πραγματικά αποδίδουν σε ένα τυποποιημένο τεστ με δέκα ερωτήσεις χρηματοοικονομικής γνώσης.
Αυτή η διάκριση έχει σημασία επειδή όσοι έχουν υψηλή αυτοαξιολόγηση χρηματοοικονομικής γνώσης ήταν πολύ πιο πιθανό να κατέχουν crypto, ενώ η αντικειμενική χρηματοοικονομική γνώση δεν παρουσίασε σημαντική σχέση.
Στην βασική προδιαγραφή, τα νοικοκυριά με υψηλή υποκειμενική χρηματοοικονομική παιδεία είχαν περίπου 9 ποσοστιαίες μονάδες μεγαλύτερη πιθανότητα να κατέχουν crypto σε σύγκριση με τα νοικοκυριά με χαμηλή υποκειμενική χρηματοοικονομική παιδεία. Αλλά όταν συμπεριλήφθηκε η ικανότητα ψηφιακών επενδύσεων, η εκτιμώμενη διαφορά μειώθηκε σε περίπου 6,3 ποσοστιαίες μονάδες.
Έτσι, η πεποίθηση ότι καταλαβαίνει κανείς τις επενδύσεις προβλέπει καλύτερα την κατοχή crypto από το να το αποδείξει πραγματικά. Η ψηφιακή επάρκεια αποδείχθηκε ακόμη πιο σημαντικό μέρος της εικόνας.
Οι ερευνητές χρησιμοποίησαν τη συχνότητα με την οποία οι ερωτηθέντες επένδυσαν μέσω ιστοσελίδων και κινητών εφαρμογών ως δείκτες της ικανότητας ψηφιακών επενδύσεων, αναγνωρίζοντας ρητά ότι αυτά τα μέτρα μπορεί να καταγράφουν ευρύτερη εξοικείωση με τις διαδικτυακές επενδύσεις παρά καθαρή ψηφιακή παιδεία.
Τα νοικοκυριά που επένδυαν συχνά μέσω ιστοσελίδων ή κινητών εφαρμογών ήταν σημαντικά πιο πιθανό να κατέχουν crypto, με επιδράσεις πολύ μεγαλύτερες από εκείνες που συνδέονται με την υποκειμενική χρηματοοικονομική παιδεία.
Στα βασικά αποτελέσματα, η περιστασιακή επένδυση μέσω ιστοσελίδων συνδέθηκε με περίπου 5,6‑6,3 ποσοστιαίες μονάδες μεγαλύτερη πιθανότητα κατοχής crypto, ενώ η συχνή επένδυση μέσω ιστοσελίδων σχετιζόταν με αύξηση περίπου 11,3‑12,3 ποσοστιαίων μονάδων, ανάλογα με τη προδιαγραφή. Τα μέτρα μέσω κινητής εφαρμογής έδειξαν παρόμοια σχέση.
Αυτό ευθυγραμμίζεται με το γεγονός ότι το crypto είναι μια δομικά ψηφιακή κατηγορία περιουσιακών στοιχείων. Όλα, από την αγορά μέχρι το εμπόριο και την αποθήκευση, γίνονται μέσω πλατφορμών και εφαρμογών, έτσι τα άτομα που είναι ήδη εξοικειωμένα με αυτές τις διεπαφές αντιμετωπίζουν λιγότερα πρακτικά ή ψυχολογικά εμπόδια για την είσοδο στις αγορές crypto.
Οι στάσεις απέναντι στον κίνδυνο βρέθηκαν όπως αναμενόταν, παρέχοντας μια ακόμη σημαντική εξήγηση. Σύμφωνα με τη μελέτη, τόσο η γενική αποστροφή στον κίνδυνο όσο και οι ειδικές αντιλήψεις κινδύνου για το crypto είχαν αρνητική σχέση με την πιθανότητα κατοχής crypto.
Τα νοικοκυριά που δεν ήθελαν να αναλάβουν γενικό χρηματοοικονομικό κίνδυνο ήταν περίπου 9,4 ποσοστιαίες μονάδες λιγότερο πιθανό να κατέχουν crypto, ενώ οι ερωτηθέντες που θεωρούσαν το crypto εξαιρετικά επικίνδυνο ήταν περίπου 33,5 ποσοστιαίες μονάδες λιγότερο πιθανό να επενδύσουν σε σύγκριση με εκείνους που το θεωρούσαν λιγότερο επικίνδυνο. Οι συγγραφείς προειδοποιούν, ωστόσο, ότι το μέτρο ειδικού κινδύνου για το crypto καταγράφει τόσο τις αντιλήψεις για το περιουσιακό στοιχείο όσο και τις υποκείμενες προτιμήσεις κινδύνου, έτσι αυτά τα νούμερα δεν πρέπει να θεωρηθούν απόδειξη ότι η ανοχή στον κίνδυνο προκαλεί την κατοχή crypto, αλλά ως συνθήκες συσχετισμού.
Οι συμπεριφορικοί παράγοντες προσθέτουν ακόμη ένα επίπεδο, με τους ερευνητές να μετρούν την υπερεμπιστοσύνη ως το χάσμα μεταξύ του τι πιστεύουν ότι γνωρίζουν και του τι μπορούν πραγματικά να αποδείξουν.
Οι συγγραφείς εξηγούν ότι η προκατάληψη υπερεμπιστοσύνης, μια τάση κατά την οποία οι επενδυτές υπερεκτιμούν τη γνώση, τις δεξιότητές τους ή την ακρίβεια των πληροφοριών τους, τους οδηγεί να αναλαμβάνουν μεγαλύτερο ρίσκο, αυξάνοντας την πιθανότητα όχι μόνο να κατέχουν crypto αλλά και να επενδύσουν μεγαλύτερα ποσά σε σύγκριση με εκείνους με λιγότερη αυτοπεποίθηση.
Αν και η υπερεμπιστοσύνη συνδέεται θετικά με την κατοχή crypto, το εκτιμώμενο οικονομικό της αποτέλεσμα είναι πολύ μικρό. Έτσι, αυτό το εύρημα πρέπει να κατανοηθεί ως απόδειξη ότι οι συμπεριφορικές προκαταλήψεις μπορεί να συμβάλλουν στη συμμετοχή, παρά ως απόδειξη ότι η υπερεμπιστοσύνη είναι ο κυρίαρχος λόγος για τον οποίο οι Αμερικανοί αγοράζουν crypto.
Ένα πιο σαφές συμπεριφορικό σήμα προήλθε από τη μυωπία, που αναφέρεται στην προτίμηση του επενδυτή για βραχυπρόθεσμα κέρδη έναντι της δημιουργίας μακροπρόθεσμης αξίας.
Οι επενδυτές με βραχυπρόθεσμους επενδυτικούς σκοπούς ήταν περίπου 4,0‑5,1 ποσοστιαίες μονάδες πιο πιθανό να κατέχουν crypto σε όλες τις προδιαγραφές της μελέτης. Αυτό είναι σύμφωνο με την ιδέα ότι τουλάχιστον μέρος της ζήτησης για crypto προέρχεται από προσδοκίες γρήγορων κερδών αντί για την κατασκευή μακροπρόθεσμου επενδυτικού χαρτοφυλακίου.
Τα αποτελέσματα της μελέτης ενισχύουν επίσης τη σχέση μεταξύ ανυπομονησίας και υιοθέτησης κρυπτονομισμάτων και «υπογραμμίζουν τη σημασία της χρηματοοικονομικής εκπαίδευσης για την αντιμετώπιση της βραχυπρόθεσμης, προκατειλημμένης επενδυτικής συμπεριφοράς σε αγορές με υψηλή αστάθεια».
Επιπλέον, η εργασία διαπίστωσε υψηλότερη συμμετοχή σε crypto μεταξύ των ατόμων που άνοιξαν επενδυτικούς λογαριασμούς το 2020 ή αργότερα και μεταξύ εκείνων που διαπραγματεύονταν πιο συχνά κατά τη διάρκεια της πανδημίας, σύμφωνο με την ευρύτερη επιτάχυνση του λιανικού επενδυτικού περιβάλλοντος μέσω ψηφιακών μέσων κατά τη διάρκεια του COVID‑19. Η πανδημία «συνέπεσε με μεγαλύτερο ενδιαφέρον για τα crypto assets ως εναλλακτικά επενδυτικά μέσα εν μέσω αυξημένης οικονομικής αβεβαιότητας και διαταραχών που προκλήθηκαν από τα lockdown», σημειώνει η μελέτη.
Οι ερευνητές επίσης έριξαν φως στο πού οι άνθρωποι λαμβάνουν τις επενδυτικές τους πληροφορίες. Η εργασία διαπίστωσε ότι οι ερωτηθέντες που βασίζονταν στα κοινωνικά μέσα για επενδυτικές πληροφορίες ήταν 10,5‑21,1 ποσοστιαίες μονάδες πιο πιθανό να κατέχουν crypto, ενώ εκείνοι που βασίζονταν έντονα σε επαγγελματικούς χρηματοοικονομικούς συμβούλους ήταν 7,1‑12,8 ποσοστιαίες μονάδες λιγότερο πιθανό να κατέχουν crypto.
Αυτό δεν σημαίνει ότι τα κοινωνικά μέσα προκαλούν την επένδυση σε crypto ή ότι οι χρηματοοικονομικοί σύμβουλοι την αποτρέπουν. Ωστόσο, οι συγγραφείς επισημαίνουν αυτή τη διαφορά ως απόδειξη ότι οι σύμβουλοι λειτουργούν ως προσεκτικός έλεγχος για σπεκουλαριακές, τύπου λαχείου επενδύσεις, ενώ οι κοινωνικές πλατφόρμες ενισχύουν το hype, το φόβο του να χάσει κανείς κάτι (FOMO) και τις γρήγορες αλλαγές συναισθήματος.
Συνολικά, η μελέτη παρουσιάζει τη συμμετοχή στο crypto ως συνδυασμό αυτοπεποίθησης, υψηλότερης υποκειμενικής χρηματοοικονομικής γνώσης, ψηφιακής εξοικείωσης, ανοχής στον κίνδυνο, ισχυρότερης αποφυγής απάτης και συμπεριφορικής προσανατολισμού, αντί για μια απλή συνέπεια της συμβατικής χρηματοοικονομικής εξειδίκευσης.
Οι συγγραφείς σημείωσαν ότι τα ευρήματα, πολλά από τα οποία είναι χαρακτηριστικά για το περιβάλλον του crypto, «αναδεικνύουν την ανάγκη για στοχευμένες πρωτοβουλίες χρηματοοικονομικής εκπαίδευσης που αντιμετωπίζουν τις συμπεριφορικές προκαταλήψεις και ενισχύουν τις ψηφιακές χρηματοοικονομικές δεξιότητες μεταξύ των επενδυτών crypto».
Είναι σημαντικό να σημειωθεί, ωστόσο, ότι η μελέτη χρησιμοποίησε διατομεακά, μη σταθμισμένα δεδομένα έρευνας του 2021 από υπάρχοντες επενδυτές εκτός συνταξιοδότησης. Αναγνωρίζει συσχετισμούς αντί για αιτιώδεις σχέσεις, πράγμα που σημαίνει ότι η μελέτη δεν μπορεί να καθορίσει εάν αυτά τα χαρακτηριστικά οδηγούν τους ανθρώπους στο crypto ή εάν η μετατροπή σε επενδυτή crypto αργότερα αλλάζει τη συμπεριφορά τους.
Οι συγγραφείς παρουσιάζουν ρητά τα αποτελέσματά τους ως συσχετίσεις υπό προϋποθέσεις και όχι ως αιτιώδεις μηχανισμούς, επισημαίνοντας ότι χρειάζονται δεδομένα πάνελ, ημιπειραματικοί σχεδιασμοί ή αξιόπιστα εργαλεία για ισχυρότερα αιτιώδη συμπεράσματα. Τα αποτελέσματα επίσης δεν αντιπροσωπεύουν κάθε αμερικανικό νοικοκυριό.
Robinhood Markets
Η Robinhood δραστηριοποιείται στη διασταύρωση των επενδύσεων μέσω κινητών συσκευών, της συμπεριφοράς των ιδιωτών επενδυτών, της κοινωνικής επιρροής και της συμμετοχής στα κρυπτονομίσματα. Μέσω μίας ενιαίας καταναλωτικής επενδυτικής πλατφόρμας προσφέρει άμεση έκθεση και στους τέσσερις αυτούς μηχανισμούς.
Η Robinhood αποτελεί πραγματικό παράδειγμα του ψηφιακού επενδυτικού περιβάλλοντος που εντόπισε η μελέτη. Η σημασία της έγκειται στο ότι μειώνει τα πρακτικά εμπόδια ανάμεσα στο ενδιαφέρον για ένα περιουσιακό στοιχείο και την πραγματική διαπραγμάτευσή του.
«Η Robinhood υπάρχει για να κάνει τους πάντες ιδιοκτήτες», δήλωσε ο διευθύνων σύμβουλος Vlad Tenev στην πρόσφατη τηλεδιάσκεψη αποτελεσμάτων της εταιρείας.
«Είναι ένα ισχυρό όραμα — όχι μόνο για κάθε πελάτη ξεχωριστά, αλλά και για την κοινωνία συνολικά. Πιστεύω ότι μια κοινωνία χωρίς ευρέως κατανεμημένη ιδιοκτησία είναι πολύ εύθραυστη. Θεωρούμε ότι η ευρεία ιδιοκτησία είναι απαραίτητη για μια ελεύθερη, σταθερή και ευημερούσα κοινωνία, επειδή όταν περισσότεροι άνθρωποι έχουν μερίδιο στο αποτέλεσμα, είναι κυριολεκτικά επενδεδυμένοι σε αυτό.»
— Tenev
Η πλατφόρμα ιδρύθηκε το 2013, αλλά δεν ξεκίνησε διαπραγμάτευση κρυπτονομισμάτων πριν από το 2018. Έκτοτε έχει εντάξει τα κρυπτονομίσματα σε ένα ευρύτερο οικοσύστημα επενδύσεων λιανικής.
Σήμερα, η διαπραγμάτευση κρυπτονομισμάτων πραγματοποιείται μέσω της Robinhood Crypto, ενώ οι μετοχές, τα ETF και τα δικαιώματα προαίρεσης διαχειρίζονται μέσω της Robinhood Financial. Ωστόσο, τα κρυπτοστοιχεία δεν είναι ασφαλισμένα από την FDIC ούτε προστατεύονται από τη SIPC.
Στον τομέα των κρυπτονομισμάτων, η Robinhood ανέφερε όγκο συναλλαγών 40 δισ. δολαρίων το δεύτερο τρίμηνο του 2026, από 66 δισ. δολάρια το πρώτο τρίμηνο. Από αυτά, 18 δισ. δολάρια πραγματοποιήθηκαν μέσω της εφαρμογής Robinhood, μειωμένα κατά 35% σε ετήσια βάση, και 22 δισ. δολάρια μέσω της Bitstamp.
Πρόσφατα, η Robinhood επεκτάθηκε βαθύτερα στην αγορά κρυπτονομισμάτων λανσάροντας το Robinhood Chain, ένα εγγενές στην τεχνητή νοημοσύνη blockchain επιπέδου 2 του Ethereum για χρηματοοικονομικές υπηρεσίες και πραγματικά περιουσιακά στοιχεία.
Υπάρχει επίσης το Robinhood Earn, το πρώτο αποκεντρωμένο προϊόν δανεισμού της εταιρείας, διαθέσιμο απευθείας στην εφαρμογή. Το προϊόν δανεισμού stablecoin, το οποίο λειτουργεί μέσω Robinhood Chain και USDG, προσφέρει στους πελάτες απόδοση 7% APY και συγκέντρωσε καταθέσεις 200 εκατ. δολαρίων μέσα σε λίγες εβδομάδες.
Η Robinhood εξερευνά επίσης τις tokenized μετοχές, με τον Tenev να δηλώνει:
«Είμαστε πολύ ενθουσιασμένοι που φέρνουμε την ιδιοκτησία πραγματικών περιουσιακών στοιχείων σε όλους τους ανθρώπους του κόσμου.»
Τα token μετοχών είναι ήδη διαθέσιμα σε περισσότερες από 120 χώρες μέσω της πλατφόρμας, παρέχοντας σε οποιονδήποτε έχει σύνδεση στο διαδίκτυο πρόσβαση σε περιουσιακά στοιχεία όπως οι αμερικανικές μετοχές. Σήμερα η Robinhood «εξυπηρετεί πάνω από 1 εκατομμύριο λογαριασμούς εκτός ΗΠΑ και βρίσκεται ακόμη στην αρχή εκεί».
HOOD Διάγραμμα τιμής
Στα οικονομικά αποτελέσματα, τα συνολικά καθαρά έσοδα αυξήθηκαν κατά 32% σε ετήσια βάση, στα 1,31 δισ. δολάρια, ενώ τα μέσα έσοδα ανά χρήστη (ARPU) αυξήθηκαν κατά 24%, στα 187 δολάρια.
«Καταγράψαμε έσοδα-ρεκόρ και νέα υψηλά στους όγκους μετοχών, δικαιωμάτων προαίρεσης και συμβολαίων γεγονότων, καθώς συνεχίζουμε να κερδίζουμε μερίδιο αγοράς. Η ταχύτητα ανάπτυξης προϊόντων συνεχίζει να προσφέρει νέα προϊόντα στους πελάτες και να δημιουργεί μια πιο διαφοροποιημένη επιχείρηση.»
— CFO Shiv Verma
Τα έσοδα βάσει συναλλαγών αυξήθηκαν κατά 44% σε ετήσια βάση, στα 776 εκατ. δολάρια, κυρίως λόγω δεκαπλασιασμού των εσόδων από συμβόλαια γεγονότων, αύξησης 95% στα έσοδα από μετοχές και 29% στα έσοδα από δικαιώματα προαίρεσης. Η επίδοση αντισταθμίστηκε εν μέρει από πτώση 38% στα έσοδα από κρυπτονομίσματα.
Για την περίοδο, η Robinhood ανακοίνωσε αύξηση 48% στα καθαρά κέρδη, στα 573 εκατ. δολάρια, ενώ τα απομειωμένα κέρδη ανά μετοχή αυξήθηκαν κατά 48%, στα 0,62 δολάρια. Το προσαρμοσμένο EBITDA ήταν 741 εκατ. δολάρια, αυξημένο κατά 35%.
Οι χρηματοδοτούμενοι πελάτες της Robinhood αυξήθηκαν κατά 1,9 εκατομμύρια στη διάρκεια του τριμήνου, φτάνοντας τα 28,4 εκατομμύρια, ενώ οι επενδυτικοί λογαριασμοί πλησίασαν τα 30 εκατομμύρια.
Η εταιρεία παρείχε επίσης στοιχεία για τη συμπεριφορά των πελατών, σημειώνοντας ότι η δραστηριότητα των ενεργών trader έφτασε σε νέα ρεκόρ το δεύτερο τρίμηνο στις μετοχές, τα δικαιώματα προαίρεσης και τις αγορές προβλέψεων. Σχεδόν 100.000 πελάτες άνοιξαν λογαριασμούς Agentic Trading, οι οποίοι λανσαρίστηκαν τον Μάιο ώστε οι χρήστες να διαπραγματεύονται μετοχές, δικαιώματα προαίρεσης και κρυπτονομίσματα μέσω πρακτόρων τεχνητής νοημοσύνης.
Τα συνολικά περιουσιακά στοιχεία στην πλατφόρμα αυξήθηκαν στα 369 δισ. δολάρια, κυρίως λόγω υψηλότερων αποτιμήσεων μετοχών και συνεχιζόμενων καθαρών καταθέσεων, οι οποίες ανήλθαν στα 21,7 δισ. δολάρια. Τα μετρητά και ισοδύναμα μετρητών διαμορφώθηκαν στα 5,4 δισ. δολάρια, συμπεριλαμβανομένων των καθαρών εσόδων από την πρόσφατη έκδοση μετατρέψιμων ομολογιών, έναντι 4,2 δισ. δολαρίων στο τέλος του δεύτερου τριμήνου του 2025.
Η Robinhood επαναγόρασε μετοχές αξίας 414 εκατ. δολαρίων κατά την περίοδο, εκ των οποίων 290 εκατ. δολάρια συνδέονταν με την έκδοση μετατρέψιμων ομολογιών του Ιουνίου.
«Αντλήσαμε ευκαιριακά κεφάλαια 2,2 δισ. δολαρίων ώστε να έχουμε ακόμη μεγαλύτερη ευελιξία για επενδύσεις στη μελλοντική ανάπτυξη. Πιστεύουμε ότι έχουμε μπροστά μας μια τεράστια ευκαιρία και τα κεφάλαια μάς δίνουν ακόμη μεγαλύτερη δυνατότητα να την αξιοποιήσουμε», δήλωσε ο Verma.
Η εταιρεία ξεκίνησε το πρώτο πρόγραμμα επαναγοράς μετοχών το τρίτο τρίμηνο του 2024 και έκτοτε έχει επαναγοράσει μετοχές αξίας 1,3 δισ. δολαρίων στο πλαίσιο του προγράμματος.
Πατήστε εδώ για μια λίστα με κορυφαίες μετοχές fintech.
Συμπέρασμα
Τα κρυπτονομίσματα είναι ευρέως γνωστά για τη μεταβλητότητά τους και τη δυνατότητα μεγάλων οικονομικών κερδών, όμως τα στοιχεία δείχνουν ότι οι υψηλές αποδόσεις δεν είναι ο μοναδικός λόγος που οι Αμερικανοί αποφασίζουν να επενδύσουν σε αυτά. Η συμμετοχή προκύπτει από έναν συνδυασμό αντιλαμβανόμενης χρηματοοικονομικής επάρκειας, άνεσης με τις ψηφιακές επενδύσεις, προθυμίας ανάληψης κινδύνου και έντονης εξάρτησης από τα κοινωνικά μέσα.
Καθώς ένα σημαντικό ποσοστό Αμερικανών ενηλίκων επενδύει σε κρυπτονομίσματα και πλατφόρμες όπως η Robinhood ενσωματώνουν ψηφιακά περιουσιακά στοιχεία σε ολοένα ευρύτερα οικοσυστήματα λιανικών επενδύσεων, οι υπεύθυνοι χάραξης πολιτικής, οι εκπαιδευτικοί και οι ίδιες οι πλατφόρμες πρέπει όχι μόνο να καλύψουν τα κενά γνώσης, αλλά και να αντιμετωπίσουν τις συμπεριφορικές προκαταλήψεις, ώστε τα αμερικανικά νοικοκυριά να συμμετέχουν με ασφάλεια στην αγορά.
Πατήστε εδώ για μια λίστα με τις δέκα καλύτερες εφαρμογές επενδύσεων.
Παραπομπές
1. Asaana, C. A. & Kakkar, V. Determinants of household crypto asset market participation: Evidence from the United States. International Review of Economics & Finance, 111, 105687 (2026). https://doi.org/10.1016/j.iref.2026.105687