
Enerhiya
Pamumuhunan sa LNG: Ang Mababa‑Carbon na Panggatong para sa Transisyon

 Idagdag ang Securities.io sa mga gusto mong mapagkunan sa Google

Bakit Mahalaga ang LNG para sa Transisyon ng Enerhiya
Habang lumalayo ang mundo sa mga fossil fuel, maaaring mukhang abot-kamay na ang pangarap ng isang ekonomiyang ganap na pinapagana ng renewable energy. Ngunit hindi ito ganoon kasimple.
Isang dahilan ay ang pagbuo ng kapasidad ng renewable power ay tumatagal, at kahit na naglagay ng trilyon sa mga wind farm at solar park, karamihan pa rin ng enerhiya ng mundo ay nagmumula sa fossil fuel. Ang pagpapabuti ng power grid nang sabay ay mahalaga rin, kung hindi ay malalagay sa panganib ang malawakang brownout tulad ng kamakailang naranasan sa Espanya at Portugal.
Isa pang dahilan ay habang ang mga sistemang pinapagana ng kuryente ay maaaring mabilis na lumipat sa renewables, mas mahirap i‑elektripika ang transportasyon, mabibigat na industriya, at pag‑init. Kaya anumang alternatibo sa langis at karbon na mas mababa ang carbon intensity ay tinatanggap, hindi bababa sa pagiging pang‑transisyon na panggatong hanggang sa maging mas mature ang mga alternatibo, tulad ng ammonia o hydrogen.
Halimbawa, inaasahang lilipat ang malaking bahagi ng industriya ng pagpapadala mula sa maruruming bunker fuel (ang pinaka‑polusyon na anyo ng langis) patungo sa mas malinis na LNG, at ang paglipat na ito ay maaaring tumagal ng mga dekada upang mapalitan ang unti‑unting tumatandang fleet ng mga barkong pinapagana ng langis.

Pinagmulan: DNV
Sa huli, ang katotohanang patuloy na tumataas ang pangangailangan sa enerhiya ay nagpapabagal sa transisyon patungo sa renewable: habang mabilis na lumalaki ang kapasidad ng hangin at solar, karamihan ng karagdagang produksyon ay sumasaklaw sa karagdagang pangangailangan at inaasahang mananatiling pantay ang konsumo ng karbon para sa produksyon ng kuryente, habang tumataas din ang pangangailangan sa gas.

Pinagmulan: EIA
Dahil sa lumalaking pangangailangan para sa gas, ang ilang bahagi ng pagtaas na ito ay magmumula sa anyo ng mga pipeline mula sa mga bansang prodyusor papunta sa mga konsyumer o sa loob ng isang bansa. Ngunit maraming bansa na may lumalaking pangangailangan sa natural gas ang masyadong malayo sa mga bansang prodyusor upang ganap na masuplayan ng mga pipeline, tulad ng Tsina at India, kung saan inaasahang triplehin ng India ang kasalukuyang malaking konsumo ng gas pagsapit ng 2050 habang dahan‑dahang lumilipat mula sa karbon.

Pinagmulan: EIA
Paano Gumagana ang LNG: Mula sa Liquefaction hanggang Regasification
Ang Kakayahang Mag‑adapt ng LNG
Ang natural gas ay maaaring ilipat sa dalawang paraan: pinipiga sa isang pipeline at dinadala sa lupa, o nililikid (Liquefied Natural Gas – LNG) upang maging sapat na siksik na maaaring ipadala sa ibang bansa.
Bilang pangkalahatang patakaran, mas mura ang gas na nasa pipeline, kahit na nangangailangan ito ng napakalaking paunang pamumuhunan sa imprastruktura upang itayo ang pipeline. Gayunpaman, napaka‑inflexible ng gas sa pipeline, na lumilikha ng napaka‑iba‑ibang mga pamilihan ng gas sa buong mundo, kung saan ang ilang lugar ay nakikinabang sa labis na suplay ng gas at ang iba ay may kakulangan (karagdagang detalye sa ibaba).
Dahil kayang ihatid ng pandaigdigang pagpapadala ang kargang ito kahit saan, mas adaptable ang LNG. Madalas na pumupunta ang mga kargang LNG sa mga lugar kung saan pinakamataas ang pangangailangan (at presyo) sa isang takdang panahon.
Teknolohiyang LNG
Upang maging likido, ang natural gas na karamihan ay binubuo ng methane (CH4) at kaunting ethane (C2H6) ay kailangang palamigin sa napakababang temperatura, mga −162 °C / −260 °F).
Sa ganitong paraan, ang gas ay kumukuha lamang ng 1/600th ng dami kumpara sa anyong gas, na ginagawang ekonomikong praktikal ang pagpapadala nito sa karagatan.
Ang densidad na ito ang dahilan kung bakit kawili‑wiili ang LNG. Halos kasing-densidad nito ng mga likidong panggatong tulad ng gasolina at diesel at mas mataas ang energy‑density at mas magaan kaysa halos lahat ng iba pang alternatibo, kabilang ang ethanol, methanol, compressed natural gas (CNG), compressed o liquefied hydrogen, at ammonia.

Pinagmulan: EIA
Ang mga dumi sa gas, tulad ng CO2, hydrogen sulfide (H2S), at mga bakas ng langis, putik, tubig, at mercury ay kailangang alisin upang makalikha ng purong natural gas.
Pagdating, kailangang i‑regasify ang LNG upang magamit sa mga planta ng kuryente at mabibigat na industriya tulad ng mga steel mill o chemical plant.
Imprastruktura ng LNG: Imbakan, Liquefaction at FLNG
Dahil sa napakababang temperatura na kasangkot, ang liquefaction at regasification ng LNG ay halos hindi biro.
Kinakailangan nito ng komplikadong hanay ng mga tangke ng gas, mga tangke ng LNG, mga tubo, mga bomba, mga burning flare, mga compressor, mga pantalan para sa paglo-load ng barko, atbp.

Pinagmulan: Fluxis
Dahil ang gas na dumarating sa pamamagitan ng pipeline ay may mababang densidad, ang mga industriyal na pasilidad para iimbak at i‑liquefy ito ay karaniwang may napakalaking saklaw.

Pinagmulan: Deloitte
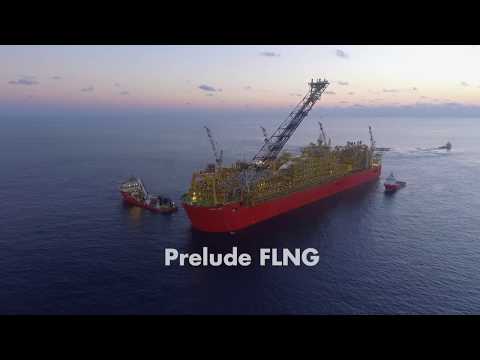
Isang alternatibo sa malalaking pasilidad ng liquefaction sa lupa ay ang Floating Liquefied Natural Gas (FLNG), na mga barkong binago upang maging pasilidad ng liquefaction. Ang mga FLNG ay kapaki-pakinabang para sa produksyon ng gas na napakalayo sa dagat upang realistic na maikonekta sa pamamagitan ng mga undersea pipeline.
Makakatulong din ito na magamit ang produksyon ng gas na kaugnay ng offshore oil drilling, na kung hindi ay sinusunog (flared), nasasayang, at may karagdagang bentahe na ang mga FLNG ay maaaring ilipat sa mga bagong gas/oil field kapag huminto na ang pag‑eksploit.
Ang regasification ay nangangailangan ng katulad na imprastruktura upang painitin ang LNG sa pamamagitan ng pagdaan nito sa mga heat exchanger na gumagamit ng tubig-dagat o iba pang mapagkukunan ng init. Pagkatapos ma‑regasify, ang natural gas ay ililipat sa pamamagitan ng mga pipeline patungo sa mga konsyumer.
Ang pag‑convert ng natural gas sa LNG ay isang napaka‑energy‑intensive na gawain, kung saan ang proseso ng pagpapalamig ay kumokonsumo ng bahagi ng enerhiya na nasa orihinal na suplay ng natural gas. Sa karaniwan, 10‑15% ng enerhiya ang nawawala sa proseso ng liquefaction, at ang buong supply chain (liquefaction, transport, at regasification) ay kumokonsumo ng 20‑25% ng enerhiya na orihinal na magagamit, depende sa kahusayan ng pasilidad at distansya sa pagitan ng produksyon at paghahatid.
Paano Dinadala ang LNG: Mga Barko at Logistik
Dahil kailangang manatiling malamig ang LNG para ma‑transport, nangangailangan ito ng mga dedikadong barko na may insulated na pader na binubuo ng ilang patong.
Ang sistema ng propulsyon ng mga barkong LNG ay kadalasang pinapagana ng steam turbine na pinapaandar ng boil‑off‑gas (BOG) mula sa LNG, na nagpapahintulot na ang enerhiyang mawawala dahil sa pag‑init ng gas ay magamit bilang kapangyarihan ng propulsyon.

Pinagmulan: Energy Education
Ang mga fleet ng LNG ay kadalasang pinamamahalaan ng mga espesyalistang kumpanya, pati na rin ng malalaking kompanya ng langis at gas.
Ang mga pangunahing ruta ng pagpapadala ng LNG ay kinabibilangan ng Gulf of Mexico patungong East Asia, Middle East patungong Europe at Asia (kasama ang India), at Australia patungong East Asia.

Pinagmulan: Incorrys
Pangkalahatang-ideya ng Pamilihan ng LNG: Presyo, Pangangailangan at Produksyon
Presyo ng LNG
Ang pandaigdigang LNG ay $113 bilyong pamilihan noong 2024 at inaasahang lalago sa $209 bilyong pamilihan pagsapit ng 2030, o 8.3% CAGR.
Ang mga presyo ng LNG ay maaaring mag‑iba nang malaki sa paglipas ng panahon, dahil sa labis o kakulangan ng pandaigdigang suplay ng gas, pati na rin ang pangangailangan sa enerhiya na nakaaapekto sa pamilihan.

Pinagmulan: EIA
Dahil ang natural gas ay napaka‑lokal na pamilihan, nakaliligaw ang pagtingin sa isang pandaigdigang presyo. Sa halip, ang kakayahang kumita mula sa LNG ay maaaring mag‑iba nang malaki depende sa destinasyon. Halimbawa, ang natural gas ay maaaring napakababa ang presyo sa mga bansang may labis na produksyon tulad ng Russia o USA ngunit mahal sa Europe at Asia.

Pinagmulan: Global LNG Hub
Kahit sa loob ng isang rehiyon, ang iba’t ibang antas ng pangangailangan, aktibong suplay ng pipeline, at mga pasilidad ng pag‑import ay maaaring magdulot ng malawak na pagkakaiba sa pambansang presyo sa pagitan ng magkatabing bansa, na nagreresulta sa presyo ng gas na 2‑3 beses na mas mura sa ilang kaso tulad ng, halimbawa, Hungary kumpara sa kalapit na Czechia.

Pinagmulan: Eurostat
Pangangailangan ng LNG
Ang paggamit ng LNG ay nagmumula sa dalawang pangunahing kategorya ng aplikasyon:
- Anumang aplikasyon na gumagamit na ng natural gas, tulad ng mga planta ng kuryente, metalurhiya, mga chemical plant, pag‑init, atbp.
- Sa kasong ito, ito ay pumapalit sa mas maruruming panggatong tulad ng langis at karbon o nagbibigay ng karagdagang dami sa hindi sapat na lokal na pipeline na suplay ng natural gas.
- Pagpapalit ng langis sa transportasyon.
- Ito ay lalo na mahalaga para sa pagpapadala, na walang malapit‑na‑term na praktikal na alternatibo sa bunker fuel.
- Ang mabibigat na transportasyon tulad ng mga trak at bus ay maaari ring gumamit ng LNG upang mabawasan ang polusyon sa hangin at carbon emissions, lalo na kung ang suplay ng kuryente at imprastruktura ng pag‑charge ay hindi sapat para sa electrification.
Ang pangkalahatang pangangailangan ng LNG ay napalakas ng digmaan sa Ukraine, kung saan maraming bansa sa Europa noong 2022 ang naghanap ng mabilis na paglipat mula sa suplay ng Russian pipeline gas. Ito ay nagbago sa Europa mula sa pagiging marginal na konsyumer ng LNG patungo sa isang pangunahing sentro ng pangangailangan, na kahawig ng continental South at East Asia. Ang US ang pangunahing pinagmumulan ng karagdagang suplay na ito, lalo na dahil karamihan sa ibang mga prodyusor ng LNG ay may suplay na nakatali sa mga pang‑matagalang kontrata sa ibang rehiyon.

Pinagmulan: Thunder Said Energy
Habang ang Japan, China at kamakailan lamang ang Europe ang naging pangunahing nagdadala ng pangangailangan sa LNG, inaasahang ang hinaharap na pangangailangan ay pangunahin na itutulak ng India at lalo pang ng South‑East Asia, habang mabilis na nag‑industrialize at umunlad ang rehiyon.

Pinagmulan: IEA
Ito ay sumusunod sa isang trend kung saan ang hindi‑China na pangangailangan sa LNG ay naging pangunahing puwersa ng pagtaas ng pangangailangan sa LNG mula pa noong 2017.

Pinagmulan: IEA
Produksyon ng LNG
Ang produksyon ng LNG ay karamihan ay pinangungunahan ng malalaking prodyusor ng gas, dahil tanging napakalaking reserba ng gas at labis na produksyon ang may katuturan na i‑export sa pamamagitan ng LNG, habang ang mga mas maliliit na prodyusor ay maaaring mag‑pokus sa lokal na pangangailangan at magtayo ng mga lokal na network ng pipeline patungo sa kanilang mga kapitbahay.

Pinagmulan: Voronoi
Bilang resulta, ang 4 na pangunahing prodyusor ng LNG ay Qatar, Australia, Russia, at USA.

Pinagmulan: IEA
Ang pamilihan ay mabilis na nag‑evolve sa nakaraang dekada, kung saan halos walang LNG export ang USA noong 2015 at naging pinakamalaking exporter ng mundo pagsapit ng 2025. Ang pagbabago ay pangunahing dahil sa rebolusyon ng shale oil, na nagdala ng napakalaking dami ng kasamang produksyon ng natural gas, pati na rin ng direktang produksyon ng shale gas.

Pinagmulan: LNG Allies
Upang samantalahin ang mababang presyo ng gas sa US, at ang mataas na presyo ng LNG sa ibang bansa, nagsagawa ng napakalaking pamumuhunan sa mga pasilidad ng LNG export mula pa noong 2016, kung saan karamihan ng mga proyekto ay tumatagal ng mga taon bago maitayo at magsimulang mag‑operate.

Pinagmulan: The Oregon Group
Sa napakahabang termino, ang laki ng mga reserba ng gas ng bawat bansa ay magkakaroon ng malakas na epekto sa kanilang kakayahang mapanatili ang posisyon bilang nangungunang exporter ng LNG.
Sa ganitong pananaw, inaasahang mapapanatili ng USA ang matatag o bahagyang tumataas na produksyon ng gas, kahit na bumaba ang produksyon ng shale oil, dahil ang mga lumang shale oil well ay nagiging mas “gassy” sa paglipas ng panahon, at ang ilang mapagkukunan tulad ng Appalachian shale gas deposits ay higit na limitado ng imprastruktura ng pipeline kaysa sa mga reserba o kakayahan sa pag‑drill.
Sa buong mundo, ang Russia at Iran ang may pinakamalaking reserba ng gas, na magkasama ay higit sa 41% ng reserba ng gas sa mundo, at higit sa kalahati ng pandaigdigang reserba kapag kasama ang Qatar.

Pinagmulan: Media Market
Gayunpaman, dapat malaman ng mga mamumuhunan na ito ay sumasalamin sa napakalaking sukat ng mga reserba ng Russia at Gitnang Silangan, dahil kahit ang medyo “gas‑poor” na Australia ay may sapat na napatunayang reserba upang ipagpatuloy ang kasalukuyang konsumo at antas ng pag‑export sa loob ng 44 na taon.
Ang North Field Expansion Project sa Qatar, Freeport sa USA, at Arctic LNG 2 (Russia) ay kabilang sa pinakamalaking bagong proyekto ng LNG na inilunsad sa mga nagdaang taon.
Ang Mozambique LNG ay dapat ding magbigay ng karagdagang suplay sa pamilihan at magsilbing pangunahing pinagkukunan ng kita para sa hindi pa gaanong umunlad na bansang Aprikano.
Konklusyon: Ang Papel ng LNG sa Isang Mababa‑Carbon na Hinaharap
Kahit na marami ang mas gustong magkaroon agad ng zero‑carbon na hinaharap, ang natural gas at LNG ay malamang na maging mahalagang pang‑transisyon na panggatong upang mas mabilis na alisin ang karbon mula sa pandaigdigang paglikha ng kuryente at langis mula sa transportasyon at mga industriyal na gawain, dahil ito ay parehong mas mababa ang emisyon at mas kaunti ang polusyon.
Ang suplay ng LNG sa buong mundo ay tiyak na tataas, kung saan ang USA ay patuloy na pinagtitibay ang posisyon nito bilang nangungunang exporter, sinusundan ng Qatar at Russia, at maaaring mahirapan ang dalawang kompetensyang ito dahil sa mga internasyonal na tensyon mula sa digmaan sa Ukraine at sa kalapitan ng Iran, ayon sa pagkakabanggit.
Ibig sabihin, maaaring mamuhunan ang mga mamumuhunan sa sektor at i‑diversify ang kanilang exposure sa transisyon ng enerhiya lampas sa renewables, maging ito man ay sa pamamagitan ng pagtatayo o pagpapatakbo ng mga pasilidad ng LNG o direkta sa produksyon ng gas na makikinabang mula sa mga LNG export.
Pamumuhunan sa LNG: Mga Pangunahing Oportunidad at Stock
Mga Pasilidad ng LNG Export – Cheniere
LNG Tsart ng Presyo
Nagsimula ang operasyon ng Cheniere noong 2016 at naging pangunahing puwersa sa paglago ng LNG export sa USA. Sa kasalukuyan, ito ang pinakamalaking prodyusor ng LNG sa United States at ikalawang‑pinakamalaking operator ng LNG sa buong mundo, na umaabot sa higit sa 40 merkado sa 5 kontinente.
Sa kabuuan, ang kumpanya ay nag‑invest ng $45 bilyon sa imprastruktura, na naging dalubhasa sa pagpapasok ng mga bagong unit ng liquefaction nang mas maaga kaysa sa iskedyul.
Ang pinakamalaking asset nito ay matatagpuan sa Sabine Pass LNG facility ng Cheniere sa Southwest Louisiana at sa Corpus Christi LNG facility ng Cheniere sa South Texas.

Pinagmulan: RBN Energy
Patuloy pa rin ang pagpapalawak ng Cheniere, kung saan isinasagawa ang Corpus Christi Stage 3 project, na magdadagdag ng pinagsamang kapasidad na higit sa 10 mtpa, na magdadagdag ng 20% sa produksyon ng Cheniere, at ang pinal na desisyon sa pamumuhunan para sa pagpapalawak ng napakalaking Sabine Pass LNG plant nito sa Louisiana sa huling bahagi ng 2026 o 2027.

Pinagmulan: Cheniere
Ang 95% ng inaasahang kabuuang kapasidad ng produksyon ng LNG ng Cheniere, alinman man ito ay tapos na o nasa ilalim ng konstruksyon, ay kontraktado sa pamamagitan ng pang‑matagalang take‑or‑pay na kasunduan, na ginagawang mas kahalintulad ng isang matatag na utility kaysa sa isang mas siklikal na kumpanya ng enerhiya. Sa pangkalahatan, ang Cheniere ay naging mahalaga sa paglikha ng napakalaking kapasidad ng LNG export ng US ngayon, at magiging malaking bahagi rin ng hinaharap na pagpapalawak ng kapasidad sa buong 2020s.
Prodyusor ng Gas – Expand Energy
EXE Tsart ng Presyo
Nabuo mula sa pagsasanib ng Chesapeake Energy at Southwestern Energy noong 2024 (EXE ), ang Expand Energy (EXE ) ay ang pinakamalaking prodyusor ng gas sa USA at ang pinakamalaking supplier ng natural gas sa mga pasilidad ng liquefaction sa Gulf Coast. Ang pagsasanib ay lumikha ng $400M na synergy hanggang ngayon at inaasahang magdudulot ng karagdagang $400M‑$500M na pag‑tipid pagsapit ng katapusan ng 2026.
Ito ay pangunahing nagpo‑produce ng natural gas mula sa Appalachian Basin at Haynesville Shale.

Pinagmulan: Expand Energy
Bilang ganoon, ito ay dapat maging pangunahing benepisyaryo ng nalalapit na pagpapalawak ng kapasidad ng LNG export sa USA, na kasalukuyang nasa humigit‑kumulang 14 bcf/d (bilyong cubic feet kada araw) at may karagdagang 12 bcf/d na kapasidad na idaragdag pagsapit ng 2026, at karagdagang 14 bcf/d na pinag-uusapan para sa susunod na pagpapalawak.

Pinagmulan: Expand Energy
Ang kumpanya ay may malalim na imbentaryo ng mga deposito ng gas, na may higit sa 20 taong halaga ng produksyon na nasa napatunayang reserba na.
Ito ay tumutulong upang suportahan ang katamtamang pagpapalawak ng produksyon sa mga darating na taon, isang napaka‑ibang estratehiya kumpara sa “drilling at any costs” na nag‑bankrupt sa Chesapeake noong 2020, kasama ang maraming shale oil operator.

Pinagmulan: Expand Energy
Bilang ganoon, ang Expand ay isang paraan upang makinabang mula sa normalisasyon ng napakababang presyo ng gas sa USA kumpara sa ibang bahagi ng mundo, kung saan ang karagdagang LNG export ay lumilikha ng pangangailangan upang masipsip ang kamangha‑manghang produksyon ng natural gas mula sa mga shale deposit.
Tagagawa ng Teknolohiyang Liquefaction – Linde Energy
FTI Tsart ng Presyo
Habang sumasabog ang LNG, tumataas din ang pangangailangan para sa espesyal na makinarya at teknolohiyang kinakailangan upang i‑liquefy at i‑regasify ang natural gas. Ang pangunahing tagapag‑supply sa industriya ay ang Linde, isang kumpanyang dalubhasa sa pagproseso ng mga industrial gas.

Pinagmulan: Linde
Ang Linde ay kilalang kasangkot sa mga world‑scale LNG plant sa pinakamalapit sa hilaga na natural gas liquefaction plant, ang Hammerfest sa Norway. Ang kumpanya ay gumagawa ng higit pa kaysa sa mga aktibidad sa langis at gas o LNG, kung saan ang chemicals at energy ay bumubuo lamang ng 22% ng kita ng kumpanya, na nagbibigay din ng ilang diversipikasyon.

Pinagmulan: Linde
44% ng benta ay nasa Amerika, sinusundan ng 25% sa EMEA (Europe, Middle East, Africa) at 20% sa Asia Pacific.
Sa pagiging tagapag‑hatid ng teknolohiya at serbisyo sa konstruksyon para sa industriya, ang Linde ay isang paraan para sa mga mamumuhunan na tumaya sa sektor nang hindi kailangang umasa sa isang tiyak na rehiyon o bansa, sa halip ay mas pinipili ang “pick and shovel” na pamamaraan.


