
Fintech Ειδήσεις
Πώς η Ψηφιακή Χρηματοδότηση Μπορεί να Ενδυναμώσει τις Γυναίκες Επιχειρηματίες

 Προσθέστε το Securities.io στις προτιμώμενες πηγές σας στο Google

Η πρόσβαση στη χρηματοδότηση και η χρηματοοικονομική παιδεία είναι μερικοί από τους πιο σημαντικούς παράγοντες για την ενδυνάμωση των περιθωριοποιημένων ομάδων, ιδιαίτερα σε αναπτυσσόμενες οικονομίες. Γι’ αυτό τα προγράμματα χρηματοοικονομικής παιδείας και οι καινοτόμες FinTech που μπορούν να παρέχουν πρόσβαση στη χρηματοδότηση είναι απαραίτητα για την ενίσχυση της ανάπτυξης τέτοιων οικονομιών και τη μείωση της κοινωνικής ανισότητας.
Ωστόσο, η πρόσβαση στη χρηματοδότηση και στην εκπαίδευση αποτελεί μόνο ένα κομμάτι του προβλήματος. Ο τρόπος με τον οποίο εντάσσονται στην πραγματική ζωή των επιχειρηματιών είναι συχνά πιο πολύπλοκος, ιδιαίτερα για τις γυναίκες. Ο πολιτισμός, οι οικογενειακές ευθύνες, οι κοινωνικές δομές και η πρόσβαση στην ψηφιακή υποδομή μπορούν όλα να επηρεάσουν τον τρόπο που οι άνθρωποι προσεγγίζουν τα χρήματα, την εργασία και τη χρηματοδότηση.
Για να κατανοηθεί καλύτερα αυτή η αλληλεπίδραση μεταξύ του κοινωνικού περιβάλλοντος και της χρηματοοικονομικής παιδείας, ερευνητές του Universitas Negeri Makassar (Ινδονησία) πραγματοποίησαν μια μελέτη με γυναικείες επιχειρηματίες στην Ινδονησία. Διαπίστωσαν ότι η χρηματοοικονομική παιδεία των γυναικών σε αναδυόμενες οικονομίες κατανοείται καλύτερα ως μια σχετική και προσαρμοστική διαδικασία κοινωνικής μάθησης. Αυτό τονίζει τη σημασία της σύνδεσης μεταξύ πολιτικών ανάπτυξης, λύσεων FinTech και κοινωνικών συστημάτων υποστήριξης.
Δημοσίευσαν τα ευρήματά τους στο Social Sciences & Humanities Open1, υπό τον τίτλο “Αναδιατύπωση της χρηματοοικονομικής παιδείας ως ενδυνάμωση: Πληροφορίες από πολλαπλές αφηγήσεις γυναικών επιχειρηματιών σε αναδυόμενες οικονομίες”.
Ανάπτυξη μέσω της Χρηματοδότησης
Ανισότητες & Χρηματοοικονομική Παιδεία
Οι διαφορές φύλου θεωρούνται σημαντικός παράγοντας που επιβραδύνει την ανάπτυξη, καθώς συχνά αφήνουν το ήμισυ του πληθυσμού μιας χώρας λιγότερο παραγωγικό από ό,τι θα μπορούσε.
Αυτό παραμένει παρά το γεγονός ότι οι γυναίκες σε αναδυόμενες χώρες συμβάλλουν ουσιαστικά σε μικρές και μικρομεσαίες επιχειρήσεις, ενώ αντιμετωπίζουν άνιση πρόσβαση σε επίσημη χρηματοδότηση, ψηφιακές χρηματοοικονομικές υπηρεσίες και πόρους λήψης αποφάσεων. Έτσι, ενώ οι γυναίκες διατηρούν τις οικογενειακές και κοινοτικές οικονομίες, η οικονομική τους αυτονομία περιορίζεται από κοινωνικο-πολιτισμικά, θεσμικά και ψηφιακά εμπόδια.
«Οι γυναίκες με υψηλότερα επίπεδα χρηματοοικονομικής παιδείας τείνουν να έχουν μεγαλύτερο έλεγχο στη χρήση των επιχειρηματικών πόρων και στις αποφάσεις επενδύσεων του νοικοκυριού. Διαμορφώνεται μέσω κοινωνικής διαπραγμάτευσης, ηθικών αξιών, σχετικών ευθυνών και πολιτισμικού πλαισίου»
Και ενώ η ψηφιακή τεχνολογία μπορεί να μειώσει τα εμπόδια στην πρόσβαση σε πληροφορίες και χρηματοδότηση, ενδέχεται να αναπαράγει άνιση συμμετοχή όταν οι γυναίκες έχουν χαμηλότερα επίπεδα ψηφιακής παιδείας, περιορισμένη πρόσβαση στην τεχνολογία ή λιγότερες ευκαιρίες να εμπλακούν σε ψηφιακά χρηματοοικονομικά οικοσυστήματα.
Συλλογή Σχετικών Μαρτυριών
Οι ερευνητές επέλεξαν την περιοχή της Νότιας Σουλαβέσι στην Ινδονησία, καθώς προσφέρει διαφοροποίηση στις συνθήκες επιχειρηματικότητας των γυναικών:
- Η Μακασάρ αντιπροσωπεύει ένα πιο αστικό και ψηφιακά συνδεδεμένο περιβάλλον.
- Η Γκόβα αντικατοπτρίζει ένα ημιαστικό και κοινοτικό επιχειρηματικό περιβάλλον.
- Η Πανγκέπ (Πανγκατζένε και Περιφέρεια Νήσων) αντιπροσωπεύει ένα αγροτικό-ναυτικό πλαίσιο που διαμορφώνεται από περιορισμούς υποδομών και άνιση πρόσβαση σε ψηφιακά μέσα.
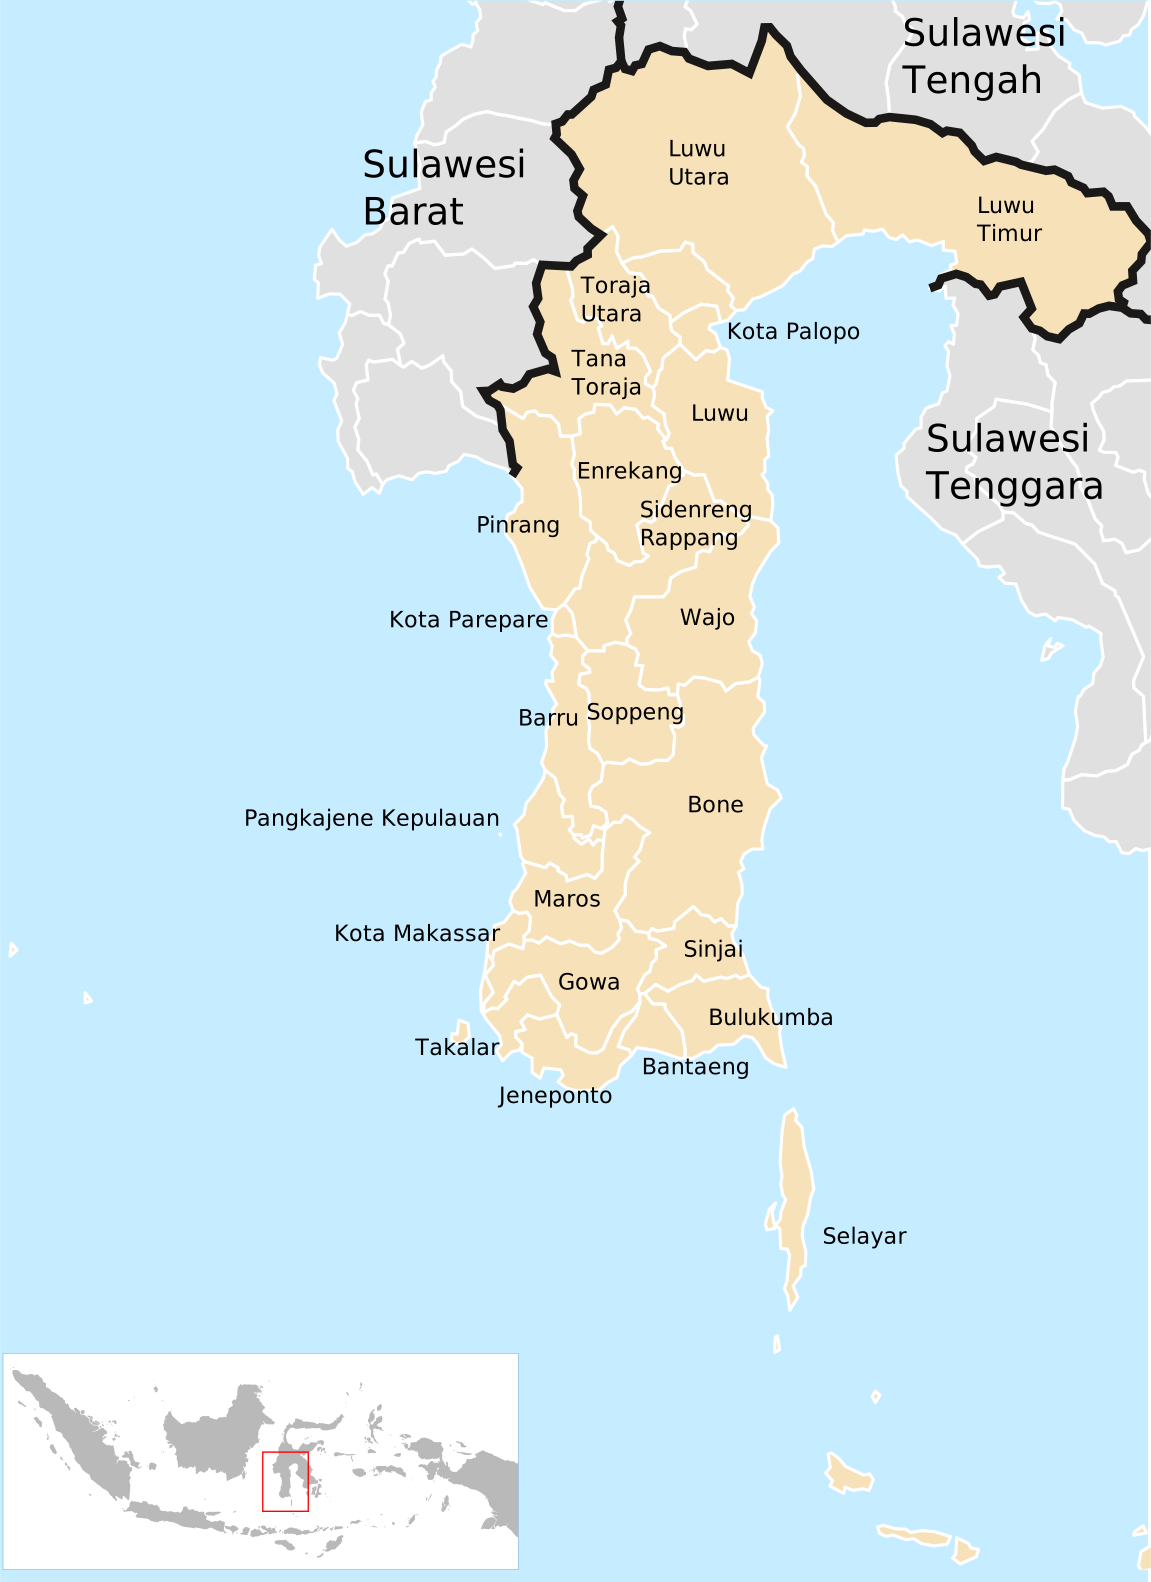
Πηγή: Wikipedia
Με αυτόν τον τρόπο, η μελέτη μπορεί να αντικατοπτρίσει τις διαφορετικές κοινωνικοοικονομικές και κοινωνικο-ψηφιακές ρυθμίσεις μέσα σε ένα παρόμοιο επαρχιακό και εθνικό πλαίσιο.
Η μελέτη περιελάμβανε εξήντα έξι μικρές γυναικείες επιχειρηματίες, με 22 άτομα από κάθε περιοχή. Το δείγμα επιλέχθηκε για την ποιοτική εμβάθυνση, τη διαφοροποίηση του πλαισίου και τη σχετική σημασία, όχι για δημογραφική ή στατιστική αντιπροσωπευτικότητα.
Αφού χαρτογραφήθηκε η κοινωνικοοικονομική κατάσταση κάθε υποπεριοχής, οι ερευνητές πραγματοποίησαν εντατικές συνεντεύξεις (45–90 λεπτά) και έξι ομάδες εστίασης (6–8 συμμετέχοντες / 90–120 λεπτά).
Η συνέντευξη περιελάμβανε 15 ανοιχτές ερωτήσεις οργανωμένες σε τρία θεματικά τμήματα:
«Οικονομικές εμπειρίες, στιγμές μάθησης και διαδικασίες δημιουργίας νοήματος», ή πώς οι βιωματικές εμπειρίες διαμόρφωσαν την αντίληψή τους για τα χρήματα, τους κινδύνους, την επιχειρηματικότητα και τη χρηματοδότηση.
«Νόμιζα ότι οι ζημίες είναι φυσιολογικές. Αλλά μετά από δύο αποτυχίες συνειδητοποίησα τη σημασία της τήρησης αρχείων — όχι μόνο των εξόδων αλλά και των λαθών που έκανα.»
Ρόλος των μελών της οικογένειας, των συνομηλίκων, των κοινοτικών ομάδων και των ψηφιακών δικτύων στη λήψη οικονομικών αποφάσεων.
«Αρχικά, ξεκινήσαμε την κυλιόμενη ταμιευτική ομάδα για τις ανάγκες του νοικοκυριού, αλλά σταδιακά τη μετατρέψαμε σε επιχειρηματική ταμιευτική. Βοηθάμε τα μέλη που θέλουν να ξεκινήσουν μια επιχείρηση. Μαθαίναμε να υπολογίζουμε και να καταγράφουμε τις συναλλαγές μαζί.»
Στρατηγικές αντιμετώπισης κοινωνικο-ψηφιακών και δομικών περιορισμών.
«Αρχικά, ο σύζυγός μου δεν ήθελε να περνώ πολύ χρόνο στο τηλέφωνό μου. Έλεγε ότι οι γυναίκες δεν πρέπει να ασχολούνται με το online selling. Αλλά αφού μπόρεσα να βοηθήσω στην πληρωμή των σχολικών δαπανών των παιδιών μας, άρχισε σιγά-σιγά να με στηρίζει.»
Όταν χρειάστηκε, οι τυπικές ερωτήσεις προσαρμόστηκαν στο πλαίσιο των ερωτηθέντων.
Οι ερωτήσεις στη Μακασάρ εστιάστηκαν περισσότερο στην έκθεση στο ηλεκτρονικό εμπόριο και στη χρήση ψηφιακών χρηματοοικονομικών υπηρεσιών· οι ερωτήσεις στη Γκόβα εξερεύνησαν τις κοινοτικές χρηματοοικονομικές πρακτικές και τη διαπραγμάτευση μεταξύ νοικοκυριού και επιχείρησης, ενώ οι ερωτήσεις στην Πανγκέπ αντιμετώπισαν τις συνθήκες αγροτικών-ναυτικών επιχειρήσεων, τους περιορισμούς υποδομών και την άνιση ψηφιακή πρόσβαση.
Χρηματοοικονομική Παιδεία & Γυναίκες
Μια Διαδικασία Μάθησης
Στο αρχικό στάδιο, οι γυναίκες περιέγραψαν χρηματοοικονομικές πρακτικές που ήταν κυρίως προσανατολισμένες σε πρακτικές ανάγκες, καθημερινή επιβίωση και άμεση συνέχιση της επιχείρησης. Μόνο μέσω αυτής της διαδικασίας ανέπτυξαν σταδιακά νέα συνειδητοποίηση σχετικά με τα νοήματα των χρημάτων, τη λήψη αποφάσεων και την οικονομική ευθύνη.
Αυτό υποδηλώνει ότι, μεταξύ των γυναικών που συμπεριλήφθηκαν στη μελέτη, η χρηματοοικονομική παιδεία αναπτύχθηκε όχι μόνο μέσω επίσημης μάθησης αλλά και μέσω βιωματικής επιχειρηματικής εμπειρίας.
Οι περισσότερες αλλαγές και η καλύτερη κατανόηση προκλήθηκαν από ζημίες, αποτυχίες ή οικογενειακές πιέσεις.
«Μάθανα από τα λάθη μου. Αν κάνω λάθος υπολογισμό, δεν είναι μόνο ζημιά — είναι και ντροπή μπροστά στην ομάδα μου.»
Αυτό οδήγησε στην ανάπτυξη προσαρμοστικών στρατηγικών για την αντιμετώπιση των πραγματικοτήτων της επιχειρηματικότητας, καθώς και στην αντιμετώπιση των περιορισμών και των αρνητικών αντιδράσεων ενός συχνά συντηρητικού κοινωνικού πλαισίου.
«Όταν χάνω χρήματα, δεν πανικοβάλλομαι πια. Προσπαθώ να βρω πού έκανα λάθος, να επανυπολογίσω και να αλλάξω τον τρόπο διαχείρισης των χρημάτων.»
Μια Κοινωνική Προσπάθεια
Ένα άλλο στοιχείο που έγινε σαφές κατά τη διάρκεια της συνέντευξης είναι ότι η βελτίωση της χρηματοοικονομικής παιδείας δεν είναι μόνο ατομική διαδικασία, αλλά κοινωνική δραστηριότητα.
Αυτό περνάει από τη δημιουργία δικτύων εμπιστοσύνης μεταξύ των γυναικών που ασχολούνται με την επιχειρηματικότητα και τη σ-solidarity που καλλιεργούν. Μπορεί επίσης να δημιουργήσει μια από κάτω προς τα πάνω μορφή χρηματοδότησης για το αρχικό κεφάλαιο και μια αρχική πηγή εκπαίδευσης και πληροφόρησης.
«Συναντιόμαστε κάθε μήνα και συνεισφέρουμε μικρά ποσά. Όταν κάποια θέλει να ξεκινήσει επιχείρηση, χρησιμοποιούμε αυτό το κεφάλαιο για να τη βοηθήσουμε. Εμπιστευόμαστε η μία την άλλη επειδή όλες γνωρίζουμε και φροντίζουμε η μία την άλλη.»
Το ίδιο δίκτυο παρέχει επίσης χώρο για ανταλλαγή υπηρεσιών που απαιτούν συγκεκριμένο εξοπλισμό ή δεξιότητες, καθώς και βοήθεια στο μάρκετινγκ και την προώθηση των επιχειρήσεων τους.
«Βοηθάμε η μία την άλλη να προωθήσουμε στο Instagram. Μερικές φορές βγάζω φωτογραφίες προϊόντων για τις φίλες μου, και την επόμενη φορά αυτές βοηθούν να παραδώσουν τις παραγγελίες μου. Μαθαίνουμε ενώ υποστηρίζουμε η μία την άλλη.»
Αυτή η κοινωνική δραστηριότητα επεκτείνεται σε επιχειρηματικές δραστηριότητες, με τις κοινές περιπτώσεις της λογιστικής, της αποταμίευσης και του διαμοιρασμού κινδύνου να πραγματοποιούνται συλλογικά.
Αντιμετώπιση της Κοινωνίας & των Οικογενειών
Σε μια σχετικά συντηρητική κουλτούρα, η ανεξαρτησία των γυναικών και ο ρόλος τους στη διαχείριση των οικονομικών της οικογένειας μπορεί να απαιτεί συνεχείς διαπραγματεύσεις, τόσο στο νοικοκυριό όσο και στην κοινότητα.
Ένας τρόπος που βρήκαν αυτές οι γυναίκες για να αντισταθούν και να αποτρέψουν την κοινωνική πίεση είναι να τονίσουν ότι η επιχειρηματική τους δραστηριότητα δεν είναι εγωιστική, αλλά υπηρετεί την οικογένειά τους, ένα πιο κοινωνικά αποδεκτό πλαίσιο.
«Συχνά λένε ότι οι γυναίκες δεν πρέπει να ασχολούνται με τα χρήματα. Αλλά αν δεν είμαστε εμείς, τότε ποιος; Διαχειρίζομαι τα οικονομικά όχι για εμένα, αλλά για την οικογένειά μου.»
Όταν η αντίσταση προέρχεται από το πιο κοντινό περιβάλλον, όπως η πειθώ του συζύγου, το επιπλέον εισόδημα που παράγεται και η επίδρασή του στην υποστήριξη, για παράδειγμα, της εκπαίδευσης των παιδιών, αποτελεί συχνά σημαντική υποστήριξη. Εδώ επίσης, η τοποθέτηση της επιχειρηματικής δραστηριότητας και του ανεξάρτητου εισοδήματος στο πλαίσιο της φροντίδας των παιδιών βοηθά στην υπέρβαση της πολιτισμικής αντίστασης.
Διαχείριση Κακής Υποδομής
Σε απομακρυσμένες και αγροτικές περιοχές, οι δυνατότητες που δημιουργεί η ψηφιακή τεχνολογία μπορούν να περιοριστούν από τη φτωχή δημόσια υποδομή.
Για παράδειγμα, η διαχείριση πωλήσεων ηλεκτρονικού εμπορίου μπορεί να εμποδιστεί από τον κορεσμό ή την αστάθεια των τοπικών κινητών δικτύων.
«Το σήμα συχνά πέφτει, οπότε στέλνουμε μηνύματα το βράδυ. Μαθαίνουμε αργά ώστε να μπορούμε ακόμη να πουλάμε online.»
Η εφοδιαστική αλυσίδα είναι συχνά ένα άλλο ζήτημα, με κοινωνικά δίκτυα και κοινές συμφωνίες μεταξύ πολλών γυναικών και ενός παρόχου λογιστικής να χρησιμοποιούνται για την ενίσχυση της επιχειρηματικής δραστηριότητας και της αποδοτικότητας.
Συμπεράσματα Επενδυτών
Η επένδυση σε τεχνολογίες FinTech τείνει να εστιάζει στην τεχνική και γνώση, υποθέτοντας ότι μια καλή λύση θα παραδώσει αυτόματα αποτελέσματα και θα υιοθετηθεί όταν προωθηθεί σωστά.
Στην πράξη, αυτή η μελέτη δείχνει ότι συχνά δεν είναι τόσο απλό, ιδιαίτερα στην περίπτωση υποεξυπηρετούμενων ομάδων.
Έτσι, οι εταιρείες FinTech που στοχεύουν σε επιχειρηματίες με περιορισμένη πρόσβαση ίσως χρειαστεί να συνδυάσουν χρηματοοικονομικά προϊόντα με καθοδήγηση, δίκτυα ομοτίμων, ψηφιακή εκπαίδευση και προσαρμοστική ενσωμάτωση.
Πρέπει να θυμούνται ότι η χρηματοοικονομική ένταξη δεν είναι απλώς πρόβλημα πρόσβασης. Είναι πρόκληση σχεδιασμού προϊόντος και οικοσυστήματος. Έτσι, για τις εταιρείες λογισμικού FinTech, δεν πρόκειται τόσο για το ερώτημα της παροχής μιας υπηρεσίας, όσο για την παροχή βοήθειας και την ενσωμάτωση της προσφοράς τους μέσα σε ένα υπάρχον δίκτυο κοινωνικών δικτύων και στρατηγικών μάθησης.

Δεν πρέπει επίσης να υπερεκτιμούν την ικανότητά τους να εκπαιδεύσουν νέους χρήστες με αφηρημένη γνώση, και θα ήταν καλύτερο να παρέχουν πρόσβαση σε δίκτυο προηγούμενων χρηστών και πιο έμπειρων επιχειρηματιών, διευκολύνοντας τη δημιουργία επίσημων και ανεπίσημων επιχειρηματικών δικτύων.
Από την άποψη του μάρκετινγκ, η ανεξαρτησία, τα χρήματα και η οικονομική επιτυχία πιθανότατα δεν πρέπει να είναι η άμεση υπόσχεση ενός προϊόντος FinTech. Αντίθετα, η καλύτερη φροντίδα της οικογένειας θα είναι μια πιο ελκυστική πρόταση για τις γυναικείες χρήστριες και ένα πιο αποδεκτό πλαίσιο για την κοινωνία γενικότερα.
Επένδυση στην Οικονομική Ανάπτυξη
Mastercard Incorporated
MA Διάγραμμα τιμής
Ενώ το κοινωνικο-πολιτισμικό πλαίσιο είναι σημαντικό για την ενδυνάμωση των γυναικών και την επιχειρηματικότητα, τα ισχυρά συστήματα πληρωμών είναι επίσης πιο σημαντικά.
Η Mastercard είναι παγκόσμιος πάροχος εμπορικής υποδομής πληρωμών, ο οποίος έχει επίσης υλοποιήσει προγράμματα που αντιμετωπίζουν τα ακριβή ζητήματα που εντοπίστηκαν στη μελέτη και έχουν εφαρμόσει αντίστοιχες λύσεις.
Αυτό περιλαμβάνει, στην περίπτωση της Ινδονησίας, «Mastercard Strive Indonesia», που λανσαρίστηκε το 2023. Το πρόγραμμα ξεκίνησε με στόχο την ενδυνάμωση 300.000 μικρών επιχειρήσεων της Ινδονησίας σε τρία χρόνια, μέσω της επέκτασης της ψηφιακής υιοθέτησης, της βελτίωσης της πρόσβασης σε κεφάλαιο και της ενίσχυσης των δικτύων υποστήριξης επιχειρήσεων, με ιδιαίτερη έμφαση σε επιχειρήσεις που διευθύνονται ή ανήκουν σε γυναίκες.
- Δημιουργία ζήτησης και μείωση των εμποδίων στην υιοθέτηση τεχνολογίας μέσω καθοδήγησης ομοτίμων και αντιμετώπισης του κόστους ψηφιοποίησης.
- Στενή συνεργασία με τράπεζες και μη τραπεζικούς οργανισμούς για περαιτέρω δημοκρατικοποίηση της πρόσβασης σε πιστώσεις για μικρές επιχειρήσεις, ιδιαίτερα για επιχειρήσεις που διευθύνονται ή ανήκουν σε γυναίκες.
- Καθιέρωση δικτύου μάθησης και διεξαγωγή ερευνών για την ψηφιοποίηση μικρών επιχειρήσεων, με σκοπό την ανταλλαγή βέλτιστων πρακτικών και γνώσεων, την αντιμετώπιση συστημικών εμπόδια, την παροχή πλούσιων ποσοτικών δεδομένων στο οικοσύστημα και την προώθηση θετικών αλλαγών.
Η πρωτοβουλία στην Ινδονησία χτίστηκε πάνω σε μακρά εμπειρία επέκτασης σε οικονομίες που κυριαρχούνται από ένα υποεξυπηρετούμενο τμήμα του πληθυσμού και ένα μεγάλο τμήμα οικονομικής δραστηριότητας από μικρές και μικρομεσαίες επιχειρήσεις.
Αυτό μπορεί να αντιπροσωπεύει μια τεράστια ευκαιρία για καθιερωμένες εταιρείες όπως η Mastercard, οι οποίες διαφορετικά αντιμετωπίζουν συνθήκες σχετικά χαμηλής ανάπτυξης σε ανεπτυγμένες οικονομίες, όπου ήδη σχηματίζουν ολιγοπώλιο με ανταγωνιστές όπως η Visa.
Ωστόσο, πρέπει να σημειωθεί ότι οι φιλανθρωπικές δραστηριότητες όπως το Mastercard Strive Indonesia δεν συμβάλλουν άμεσα στην ανάπτυξη, αλλά παρέχουν το κοινωνικό θεμέλιο και το πλαίσιο δημοσίων σχέσεων, βοηθώντας την εταιρεία να επεκταθεί σε αναδυόμενες αγορές όπως η Ινδονησία. Τελικά, η πραγματική αύξηση εσόδων στη χώρα θα καθοδηγηθεί από τη συνολική ψηφιοποίηση της χώρας και την οικονομική της ανάπτυξη.
Τελευταία Νέα και Ανάπτυξη Μετοχών της Mastercard Incorporated (MA)
Μελέτη Αναφορά
1. Nurjannah. Αναδιατύπωση της χρηματοοικονομικής παιδείας ως ενδυνάμωση: Πληροφορίες από πολλαπλές αφηγήσεις γυναικών επιχειρηματιών σε αναδυόμενες οικονομίες. Social Sciences & Humanities Open. Volume 14, Δεκέμβριος 2026, 103553. https://doi.org/10.1016/j.ssaho.2026.103553


